Th10
Phân tích Doanh Nghiệp
NLG: Hóa đơn thanh tra 1.9 tỷ đồng, nhưng thị trường đã tính nhầm cả nghìn tỷ
- Doanh thu & lợi nhuận: 6 tháng đầu 2026, doanh thu 1,695 tỷ đồng (-18% YoY), LNST 176 tỷ đồng (-15% YoY); quý 2 chỉ còn 415 tỷ đồng doanh thu. Dự báo LNST quý 3 của các CTCK trải từ 70 đến 312 tỷ đồng.
- Hoạt động cốt lõi: Doanh số 6 tháng 5,079 tỷ đồng (+52.4% YoY) nhưng mới bằng 22% kế hoạch năm; biên gộp quý 2 vọt lên 57.1%.
- Động lực bổ sung: Giá 21,750 đồng, bằng 0.84 lần sổ sách, trong khi tiền và đầu tư ngắn hạn 6.2 nghìn tỷ đồng vượt nợ vay. Tin xấu đã được trả giá, phần thưởng nằm ở quý 4.
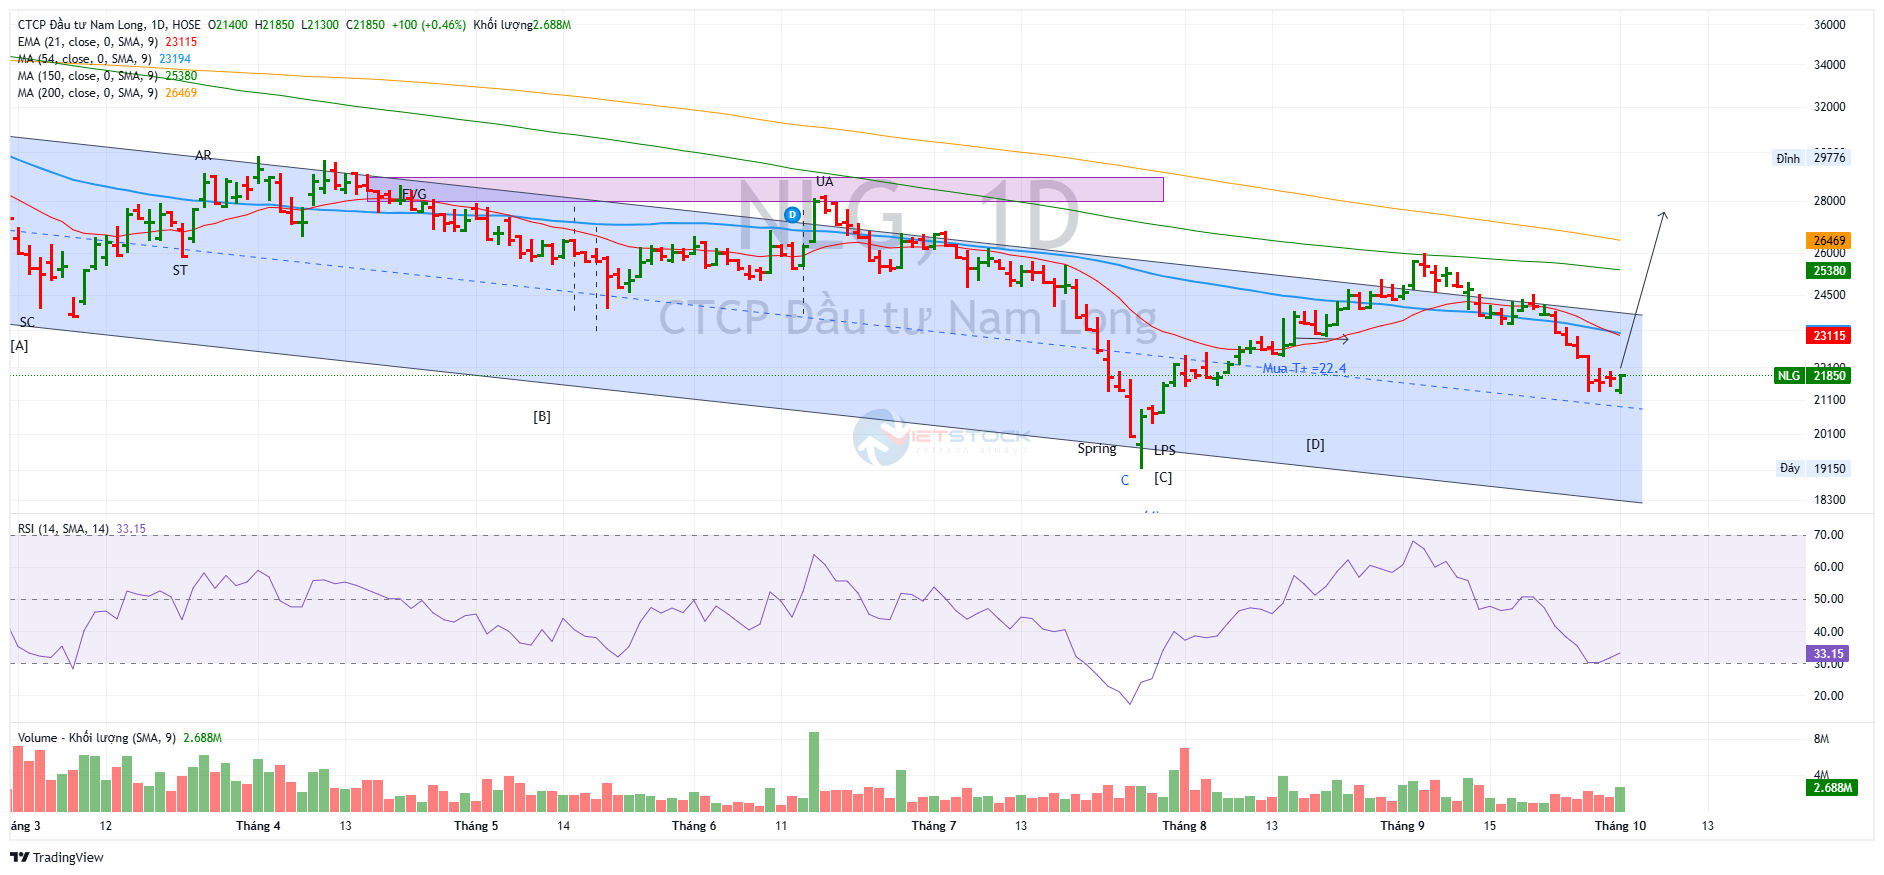
Có những phép chia khiến người ta phải dụi mắt. Trong 7 phiên từ 21/9 đến 30/9, cổ phiếu NLG rơi từ 24,100 xuống 21,750 đồng, bốc hơi chừng 1,100 tỷ đồng vốn hóa theo ước tính của người viết. Nguyên nhân được đổ cho kết luận của Thanh tra Chính phủ tại 5 dự án, thứ mà công ty đã trả bằng khoảng 1.92 tỷ đồng. Thị trường vừa đánh mất số tiền gấp hơn 500 lần hóa đơn, vậy nó đang sợ điều gì?
Tôi nghĩ nỗi sợ ấy không nằm trong bản kết luận. Nó nằm ở chỗ bản kết luận xuất hiện đúng lúc nhà đầu tư đã mệt: quý 2 lãi giảm sâu, lãi suất vay mua nhà chưa chịu hạ, giá thép và nhựa đang leo, kế hoạch doanh số bị các phân tích viên cắt gần một nửa. Cú hích nhỏ cũng đủ làm đám đông ở mép vực ngã, và câu hỏi là mép vực ấy có thật hay chỉ là cái bóng của một quý yếu theo lịch bàn giao.
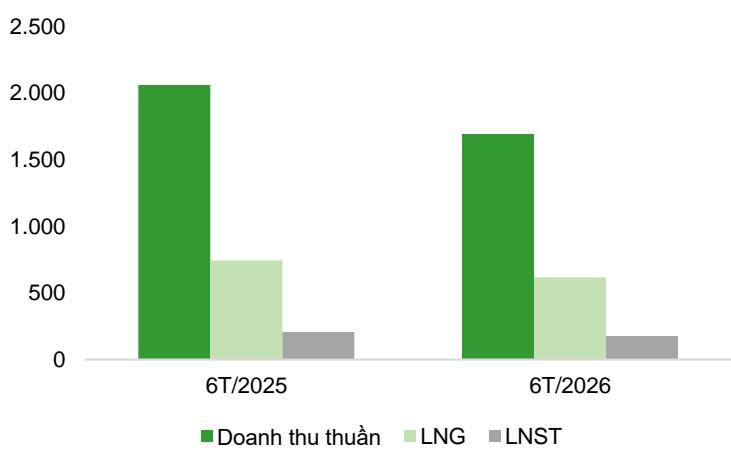
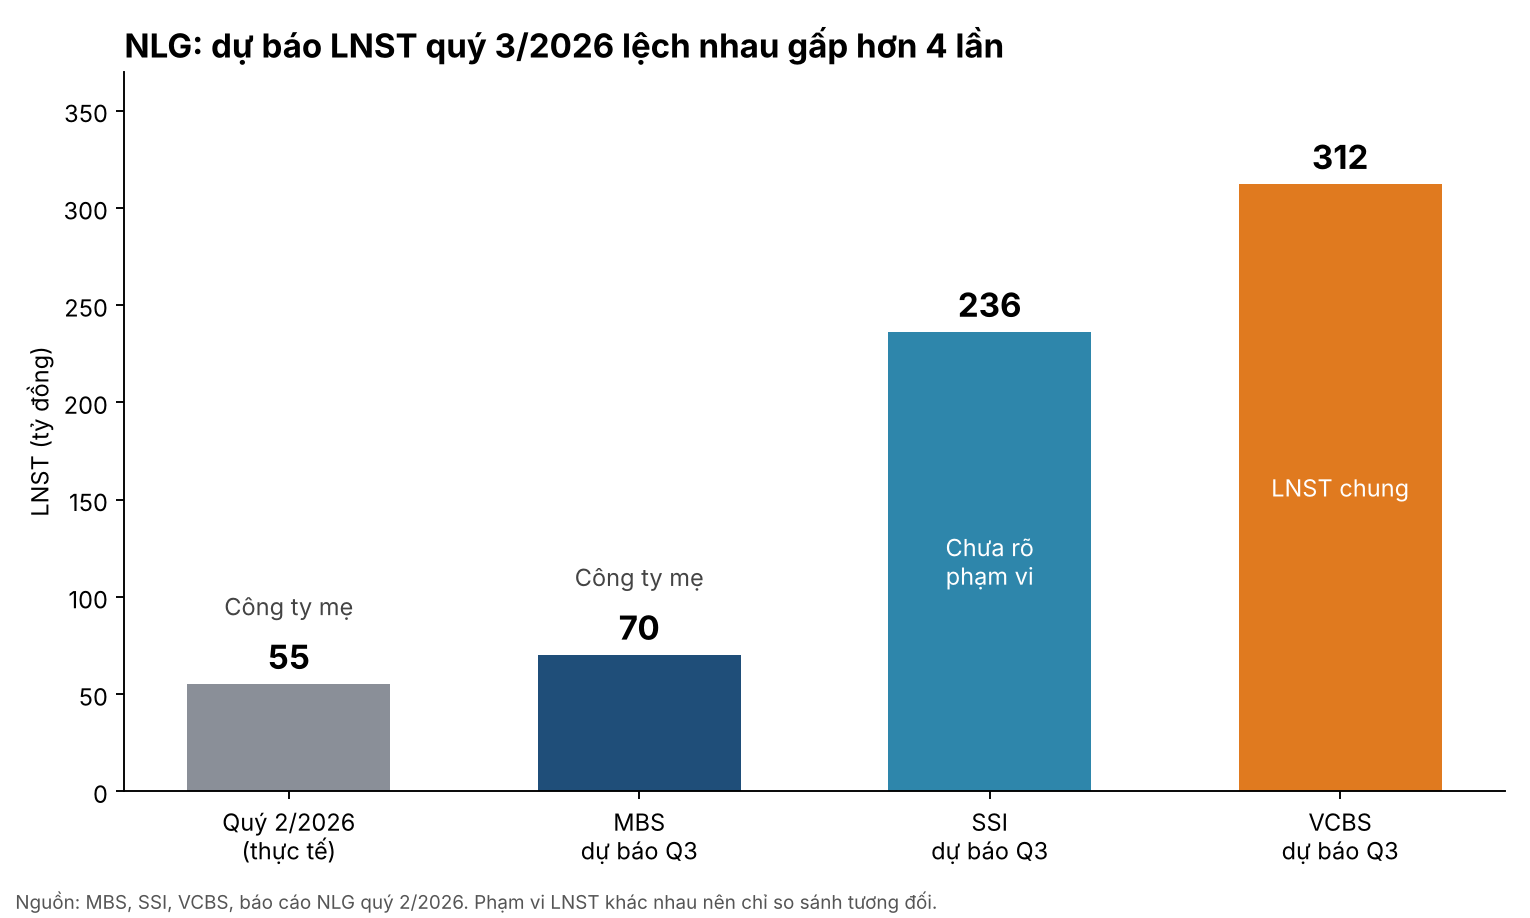
Quý 3: cùng một lịch bàn giao, nhưng ba dự báo lệch nhau gấp bốn lần
Quý 2 của NLG giống một căn nhà vừa bàn giao xong, trống trơn chứ không hỏng. Doanh thu 415 tỷ đồng giảm 46.3% YoY và 67.6% QoQ vì ít sản phẩm đến kỳ bàn giao, kéo LNST công ty mẹ xuống 55 tỷ đồng (-44.4% YoY). Biên gộp quý đó lên 57.1%, cao nhất nhiều quý: căn đã bàn giao vẫn bán giá tốt.
Vậy chiếc đồng hồ ấy sẽ điểm vào quý 3 hay quý 4, và đây là chỗ các CTCK bất đồng gay gắt nhất. SSI tin Southgate, Central Lake và Izumi City giao đủ nhiều để LNST đạt 236 tỷ đồng, gấp hơn 3 lần quý 2. VCBS còn táo bạo hơn với 312 tỷ đồng (+33% YoY), dù doanh thu dự báo giảm 12% còn 1,650 tỷ đồng, tức biên phải rất cao. MBS đứng phía đối diện: Waterpoint giai đoạn 1 và Central Lake giao ít, LNST công ty mẹ chỉ 70 tỷ đồng, giảm 52% YoY.
Ba con số không cùng thước đo: MBS tính phần công ty mẹ, còn 1,149 tỷ đồng cả năm của VCBS cao hơn hẳn 747 tỷ đồng của HSC, nhiều khả năng vì chưa trừ cổ đông thiểu số. Khoảng cách thực nhỏ hơn con số gấp bốn lần: đây là cuộc cãi nhau về ngày giao nhà, không phải về việc có ai mua hay không.
Nếu phải đặt cược, tôi đứng về phía SSI và MBS: nền quý 3/2025 cao, lợi nhuận gộp lúc đó đạt 827 tỷ đồng, gấp 6.5 lần cùng kỳ. Quý 3 nhiều khả năng khá hơn quý 2, nhưng không phải cú bứt phá. Cú bứt phá, nếu có, nằm ở nửa cuối năm: HSC dự báo LNST công ty mẹ cả năm 747 tỷ đồng (+6.5% YoY), nghĩa là 6 tháng cuối phải gánh khoảng 83.5%, và theo ước tính của người viết, doanh thu nửa cuối phải chạm khoảng 3,171 tỷ đồng, gần gấp đôi nửa đầu. Mức này còn cao hơn kế hoạch 720 tỷ đồng của chính ban lãnh đạo, dù doanh thu 4,866 tỷ đồng chỉ bằng 64% kế hoạch; phần bù đến từ lợi nhuận công ty liên doanh, dự kiến 289 tỷ đồng, gấp 3.8 lần năm 2025.
Lãi suất và vật liệu: một cái đè lên người mua, một cái cắn vào biên
Lãi suất là chiếc phanh tay kéo lên người mua nhà chứ chưa kéo lên NLG. Lãi suất ưu đãi bình quân vẫn 10.9%/năm, sau đó thả nổi 12-15%/năm, dù Vietcombank đã giảm tới 1 điểm % từ cuối tháng 8. HSC chỉ ra một hệ quả rất cụ thể: Southgate và Elyse Island bán dưới kỳ vọng vì khách chủ yếu là nhà đầu tư, nhóm nhạy lãi suất nhất, cho nên họ cắt 22.6% dự báo doanh số 2026 xuống 10 nghìn tỷ đồng, chỉ bằng khoảng 43% kế hoạch 23,000 tỷ đồng.
Nhưng nhìn sang bảng cân đối thì cảnh tượng đảo ngược. Tiền và đầu tư ngắn hạn 6.2 nghìn tỷ đồng vượt nợ vay 5.2 nghìn tỷ đồng, và HSC dự báo lãi vay thuần của NLG dương 139 tỷ đồng năm 2026. Lãi suất cao làm khách khó thở, còn NLG lại là người cho vay ròng, một vị thế hiếm trong ngành quen sống bằng nợ.
Giá vật liệu thì cắn vào biên, nhưng không nhanh như nỗi sợ gợi ý. Dầu thô tăng khoảng 40% YoY đã đẩy hạt nhựa PVC lên 30%, buộc BMP nâng giá bán 15-25%, còn thép bình quân 16,575 đồng/kg (+9.42% YoY). Cú sốc đến chậm vì chi phí chỉ lộ ra khi bàn giao, và Vietcap đã tính trước: họ cắt biên gộp bất động sản cốt lõi 2026 của NLG từ 50.1% xuống 45.6%, kéo lợi nhuận 2027 và 2028 giảm 7% và 25%. HSC lại giữ biên gộp cả năm ở 48.0%, nghĩa là nửa cuối phải đạt khoảng 54% theo ước tính của người viết. Con số ấy không bất khả thi khi quý 2 đã chạm 57.1%, nhưng nó phụ thuộc vào việc bàn giao có dồn vào sản phẩm biên cao hay không, nhiều hơn là vào giá thép.
Thanh tra và người nhà mua cổ phiếu: hóa đơn nhỏ, cái đuôi chưa khép
Phần tiền mặt của vụ thanh tra nhỏ như hạt cát. Thông báo số 3451/TB-TTCP nêu việc bán hàng trước khi công khai thông tin và thiếu tiền sử dụng đất 137.77 m² tại Nguyên Sơn. NLG đã nộp bổ sung 1.56 tỷ đồng tiền sử dụng đất ngày 30/6 và 357 triệu đồng kinh phí bảo trì tại Akari Hoàng Nam ngày 20/7, tổng cộng khoảng 1.92 tỷ đồng, bằng 0.08% khoản 2,538 tỷ đồng 5 dự án đã nộp ngân sách 2020-2025.
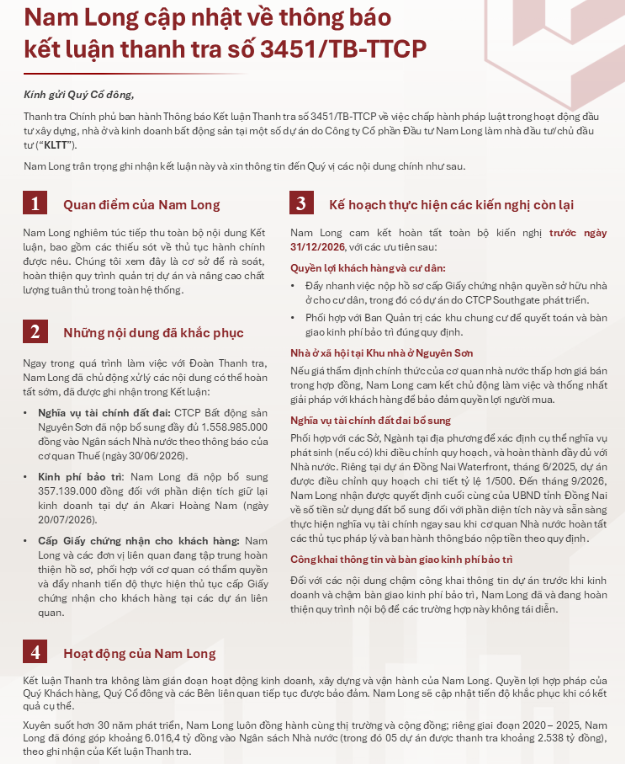
Cái đuôi mới là phần đáng chú ý. Tại Đồng Nai Waterfront, điều chỉnh quy hoạch tăng hơn 10,000 m² đất ở nhưng chưa thu tiền sử dụng đất, NLG chỉ cam kết nộp khi có thông báo. Kèm theo là giấy chứng nhận cho cư dân, kể cả tại Southgate, hạn khắc phục 31/12/2026. CafeF cho biết kết luận còn kiến nghị xử phạt hành chính và nhắc khả năng xem xét trách nhiệm hình sự nếu có dấu hiệu, câu chữ đủ làm nhà đầu tư chùng xuống dù chưa ai chứng minh xác suất.
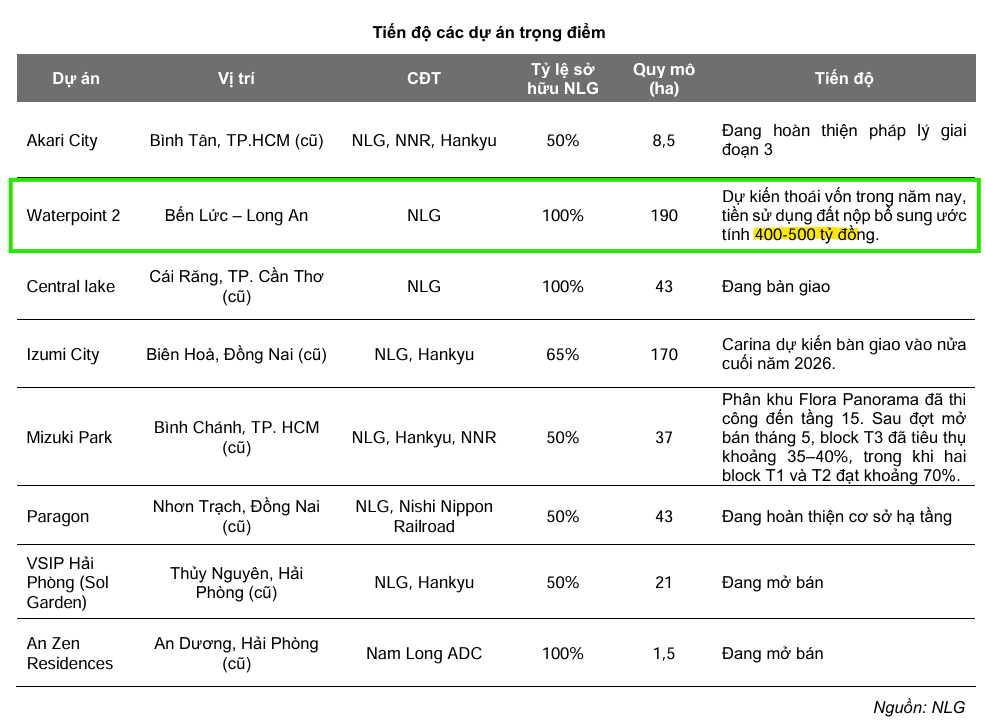
Theo tôi, rủi ro thật nằm ở tiến độ cấp giấy chứng nhận vì nó gắn với bàn giao và dòng tiền, còn nghĩa vụ đất lớn hơn nhiều nằm ở Waterpoint giai đoạn 2: VCBS ước tính khoảng 400-500 tỷ đồng, bằng 3.8-4.7% vốn hóa.
Chuyện người nhà Chủ tịch mua cổ phiếu có vị cay riêng, vì họ mua trước tin xấu và đang lỗ gần 20%. Hai con trai Chủ tịch đã đăng ký mua tổng cộng 3 triệu cổ phiếu trong năm 2026, lần gần nhất 1 triệu cổ phiếu (8/7-6/8) ở giá khoảng 25,800 đồng.
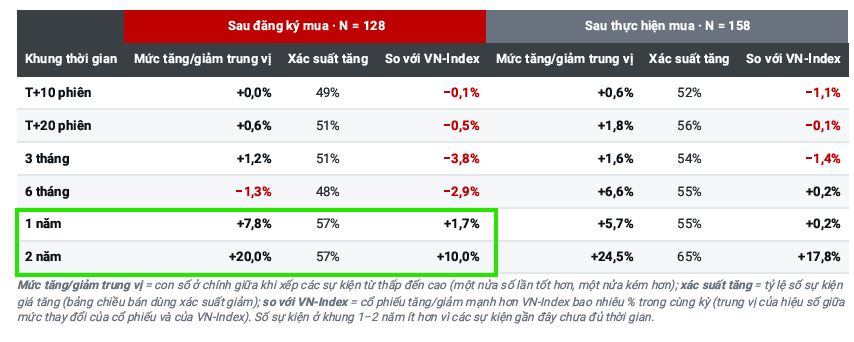
Dữ liệu TCBS ghi nhận 1.6 triệu cổ phiếu, khoảng 43 tỷ đồng, giá bình quân 27,060 đồng, tức đang lỗ khoảng 19.6%. Cú lỗ này chưa kết luận được gì. TCBS đo cả ngành bất động sản nhà ở và thấy mua nội bộ gần như tung đồng xu, tăng trung vị 0.6% sau 20 phiên với xác suất 51%.
Riêng NLG thì khác: 13 lần đăng ký mua trước đây cho mức tăng trung vị 12.3% sau 1 năm, xác suất 58%, hơn VN-Index 11.1 điểm %. Tín hiệu ấy đáng tin ở khung 12 tháng chứ không phải quý 3.
Định giá & khuyến nghị: bốn CTCK mua, một bên đứng ngoài, và ai cũng vừa cắt giá mục tiêu
Nhìn từ xa, các CTCK rất đồng thuận. Từ tháng 8, HSC, Vietcap, BSC và VCBS cùng khuyến nghị Mua, TCBS giữ trung lập, bốn giá mục tiêu mới nhất trải từ 29,828 đến 36,800 đồng, bình quân khoảng 33,060 đồng, cao hơn giá hiện tại khoảng 52% theo ước tính của người viết.
Nhưng nhìn gần, đó là sự đồng thuận của những người vừa cùng hạ giá: HSC từ 39,700 xuống 32,200 đồng, Vietcap từ 45,800 xuống 36,800 đồng, BSC giảm 9% còn 33,400 đồng, chỉ VCBS giữ nguyên.
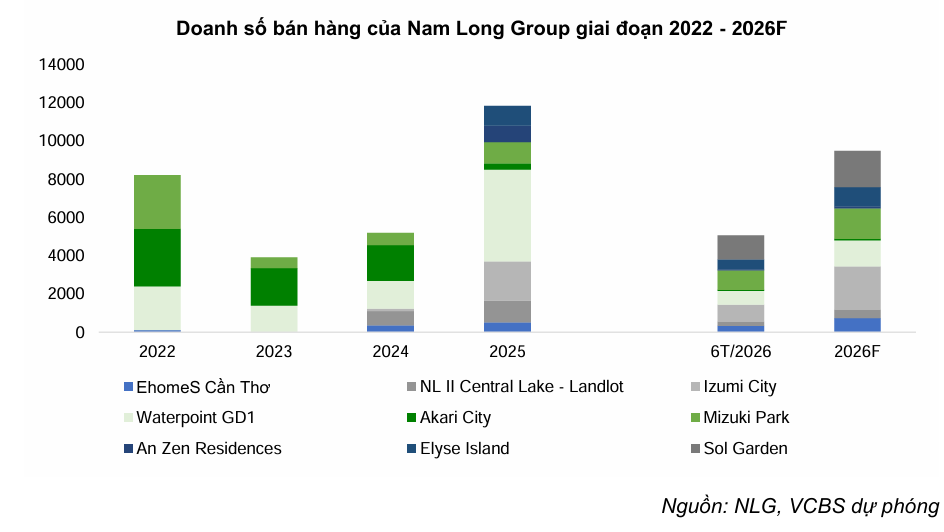
Cách hạ tiết lộ nỗi lo của từng bên. Vietcap nâng WACC lên 15.2%, cắt 21% dự báo doanh số 2026-2028 và trộn RNAV 37,600 đồng với P/B mục tiêu 1.3 lần. BSC giữ khung RNAV nhưng tăng mức chiết khấu từ 20% lên 30%. HSC hạ thẳng RNAV từ 56,640 xuống 45,943 đồng/cổ phiếu, giảm khoảng 19% trong chưa đầy 6 tuần.
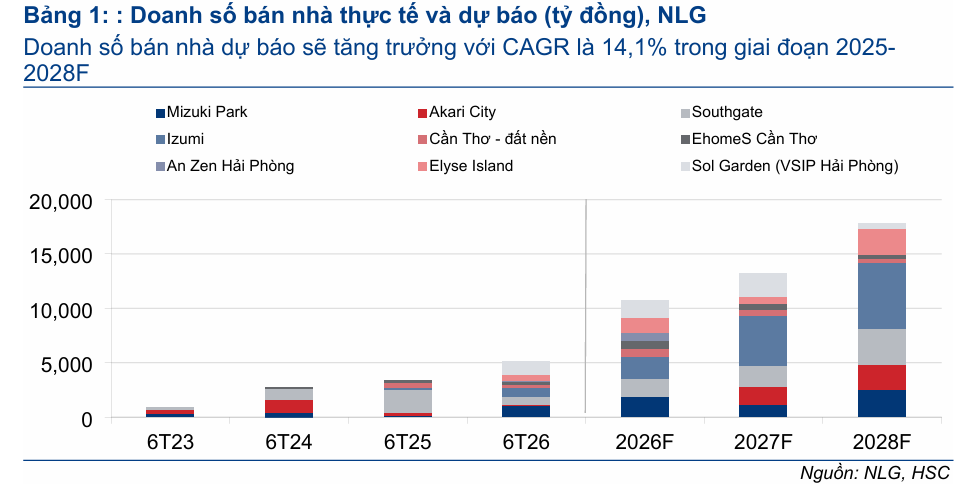
Bất ngờ nhất là chẳng ai tin kế hoạch Pre Sale. Kế hoạch 23,460 tỷ đồng bị kéo xuống 10,000 tỷ đồng (HSC), 11,700 tỷ đồng (Vietcap) và 13,331 tỷ đồng (BSC), chỉ bằng 43-57%. Về LNST 2026, TCBS thấp nhất với 612 tỷ đồng, HSC cao nhất với 747 tỷ đồng, chênh nhau 22%.
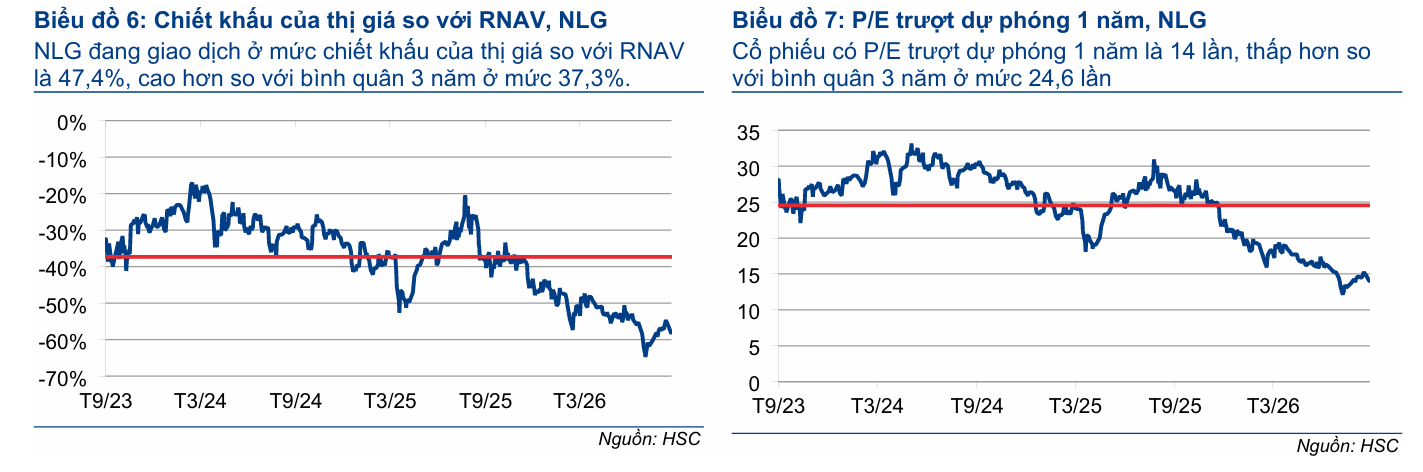
Còn giá cổ phiếu thì rơi nhanh hơn cả các giá mục tiêu. Ở 21,750 đồng, so với RNAV 45,943 đồng của HSC, cổ phiếu đang chiết khấu khoảng 52.7%, trong khi bình quân 3 năm là 37.3%. Nhưng mục tiêu phụ thuộc gần như hoàn toàn vào mức chiết khấu: HSC dùng 30% cho ra 32,200 đồng, còn nếu thị trường giữ 50% thì chỉ còn 23,000 đồng, cao hơn giá hiện tại có 5.7%.
Tôi thấy hai phe: HSC, VCBS, Vietcap tin bàn giao quý 4 sẽ đến, TCBS, SSI, MBS thận trọng, và phép thử cho cả hai là bàn giao quý 4 cùng khoản tiền sử dụng đất tại Đồng Nai Waterfront.
| Tiêu chí | HSC (17/8 và 30/9) | Vietcap (28/8) | BSC (8/9) | VCBS (17/8) | TCBS (27/8) | SSI / MBS (dự báo Q3) |
|---|---|---|---|---|---|---|
| Khuyến nghị | Mua vào | Mua vào | Mua | Mua | Trung lập | Không nêu |
| Giá mục tiêu (VND/cp) | 39,700 xuống 32,200 | 36,800 (từ 45,800) | 33,400 (-9%) | 29,828 (giữ) | Không nêu | SSI 28,800 |
| LNST 2026F (tỷ VND) | 747 | 697 | 731 | 1,149 (LNST chung) | 612 | SSI -3% YoY |
| Doanh số 2026F (tỷ VND) | 12,885 xuống 10,000 | 11,700 | 13,331 | Không nêu | Không nêu | Không nêu |
| LNST quý 3 (tỷ VND) | Không nêu | Không nêu | Không nêu | 312 (+33% YoY) | Không nêu | SSI 236; MBS 70 (công ty mẹ) |
| Luận điểm chính | Tiền mặt ròng | Backlog 12,700 tỷ từ Q4 | P/B 0.87 lần | Hạ tầng Đồng Nai | Chờ bàn giao H2 | SSI: bàn giao Q3 |
| Rủi ro chính | Southgate, Elyse Island bán chậm | Mở bán chậm | Doanh số, nhân sự cấp cao | Doanh số chậm lại | Phụ thuộc bàn giao, lãi vay | MBS: bàn giao ít |