
Th10
Phân tích Doanh Nghiệp
DCM: một hợp đồng khí, ba ngưỡng hòa vốn, và nhãn “Mua” rẻ hơn nhãn “Nắm giữ”
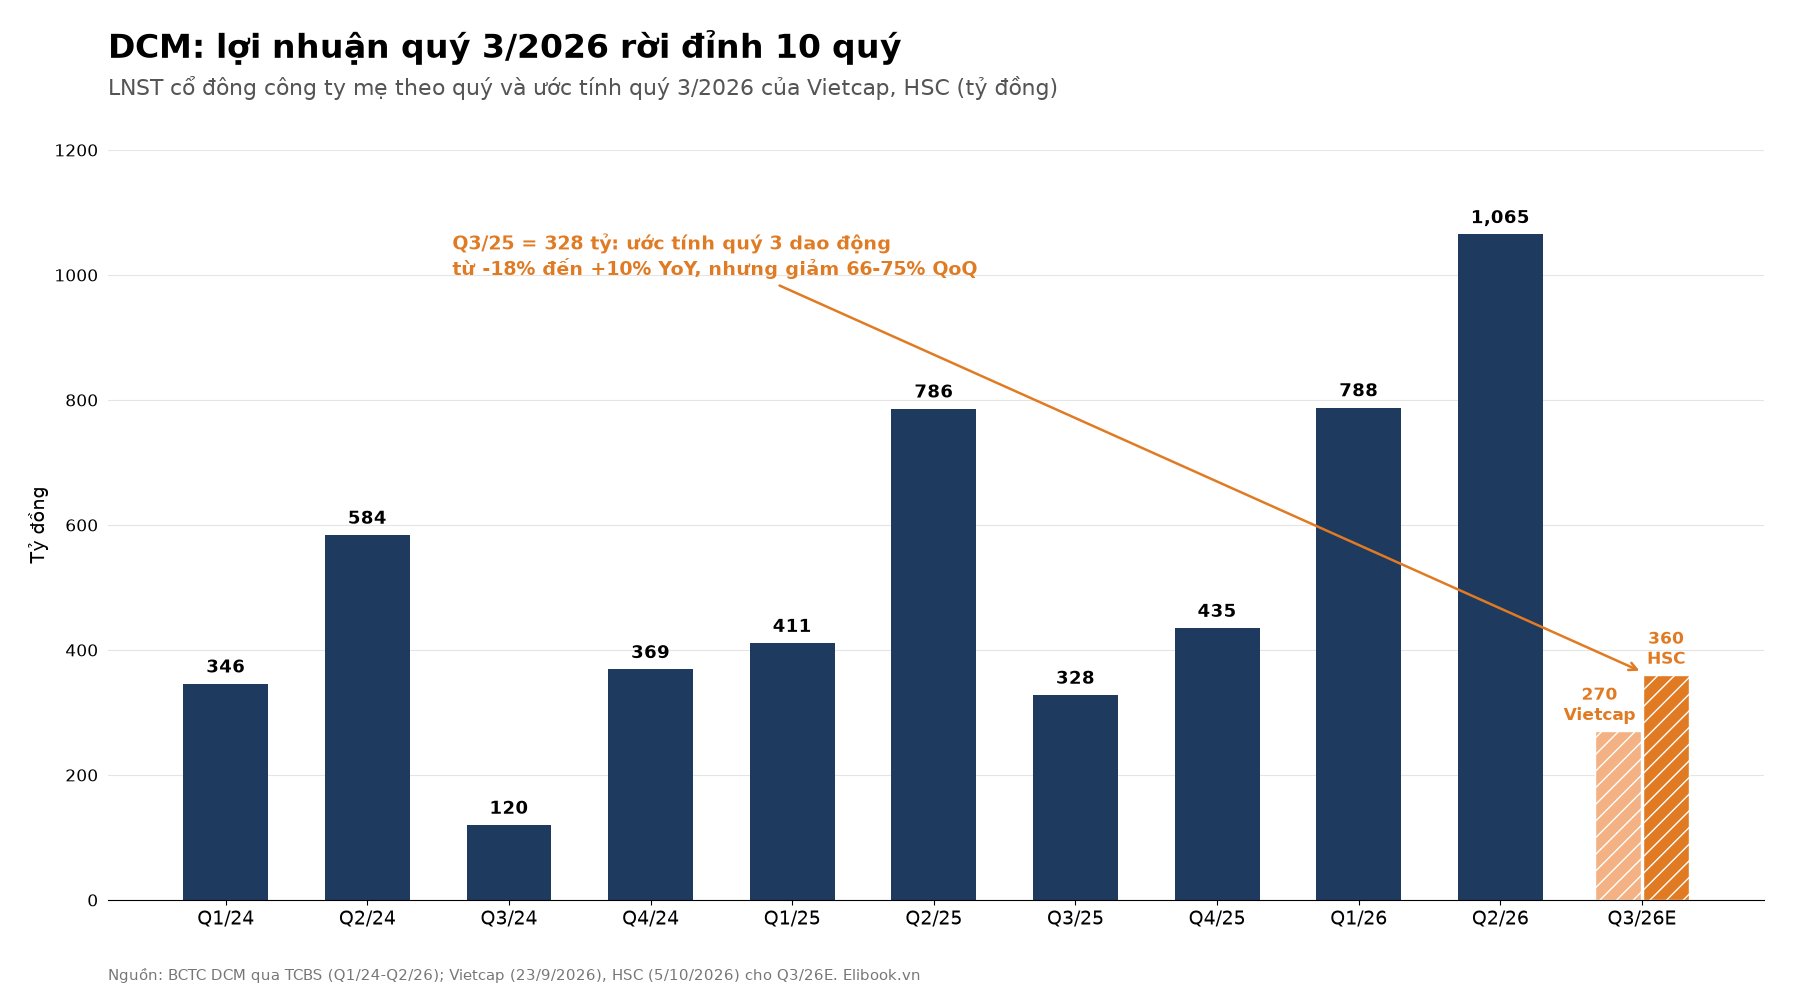
- Doanh thu & lợi nhuận: LNST cổ đông mẹ quý 3/2026 được ước tính 270-360 tỷ đồng, tức từ -18% đến +10% YoY và giảm 66-75% QoQ so với đỉnh 10 quý 1,065 tỷ đồng của quý 2.
- Hoạt động cốt lõi: 6 tháng đầu năm xuất khẩu 351.2 nghìn tấn urê, bằng 128% kế hoạch cả năm. Quý 3, giá urê bình quân ước còn 12,200 đồng/kg (-20% QoQ), biên gộp từ 31.3% lùi về khoảng 19.9%.
- Động lực bổ sung: ĐHCĐ bất thường 23/9 chốt khí Nam Du – U Minh từ quý 4/2028 với giá 10.39 USD/MMBtu, tăng 2.25%/năm. Hợp đồng này biến DCM thành một ván cược giá dầu, và thị trường đang định giá như thể dầu sẽ rẻ.
Ngày 25/9, HSC khuyến nghị Mua vào DCM với giá mục tiêu 49,600 đồng. Mười ngày sau, cũng HSC, khuyến nghị đã thành Nắm giữ và giá mục tiêu rơi xuống 36,400 đồng, mất 26.6% trong khi dự báo lợi nhuận 2026 gần như không nhúc nhích. Cùng tuần, Vietcap giữ khuyến nghị Mua với giá mục tiêu 35,800 đồng, tức thấp hơn cả mức “Nắm giữ” của HSC. Còn VNDirect thì làm điều ngược đời nhất: cắt giá mục tiêu 18.5% nhưng lại nâng khuyến nghị từ Trung lập lên Khả quan.
Thứ khiến cả loạt mô hình phải viết lại không phải quý 3, mà là Sửa đổi bổ sung số 12 của hợp đồng mua khí, thông qua ngày 23/9. Câu hỏi thật của DCM vì thế không còn là “giá urê đáy chưa“, mà là: DCM vừa ký một hợp đồng bảo hiểm giá dầu, và ai đang tính đúng giá của tờ bảo hiểm đó?
Quý 3: đỉnh lợi nhuận đã qua, nhưng tầm nhìn của ai thì khác ai
Quý 2 là bữa tiệc: giá urê bình quân 15,300 đồng/kg (+41% YoY), xuất khẩu 174 nghìn tấn (+130% YoY), biên gộp urê 44%. Quý 3 là sáng hôm sau. Giá urê Trung Đông bình quân quý chỉ còn 413 USD/tấn, giảm 40% QoQ, trong khi giá dầu nhiên liệu, thứ neo giá khí đầu vào, vẫn ở 556 USD/tấn, cao hơn 37% cùng kỳ.
Điều thú vị là hai CTCK nhìn cùng một quý nhưng ra hai con số cách nhau 33%. Vietcap tính LNST cổ đông mẹ 270 tỷ đồng, giảm 18% YoY, vì chênh lệch giá bán và giá khí bị bóp. HSC đưa ra 360 tỷ đồng, tăng 10% YoY, nhờ sản lượng urê 188,200 tấn (+35.5% YoY) và NPK gấp 2.6 lần khi nông dân trong nước quay lại mua lúc giá hạ.
Tôi nghiêng về nửa dưới của khoảng ước tính. Chi phí bán hàng và quản lý quý 2 đã gần gấp đôi cùng kỳ, lên 869 tỷ đồng, và chúng không bốc hơi chỉ vì giá urê giảm.
Nhưng quý 3 xấu thì ai cũng biết. HSC giữ gần nguyên dự báo năm 2026 ở 2,701 tỷ đồng, vậy mà vẫn cắt mạnh giá mục tiêu. Lưỡi dao nằm ở năm 2027-2028, và nó mang tên một mỏ khí.
Khí Nam Du – U Minh: cùng một hợp đồng, ba ngưỡng hòa vốn
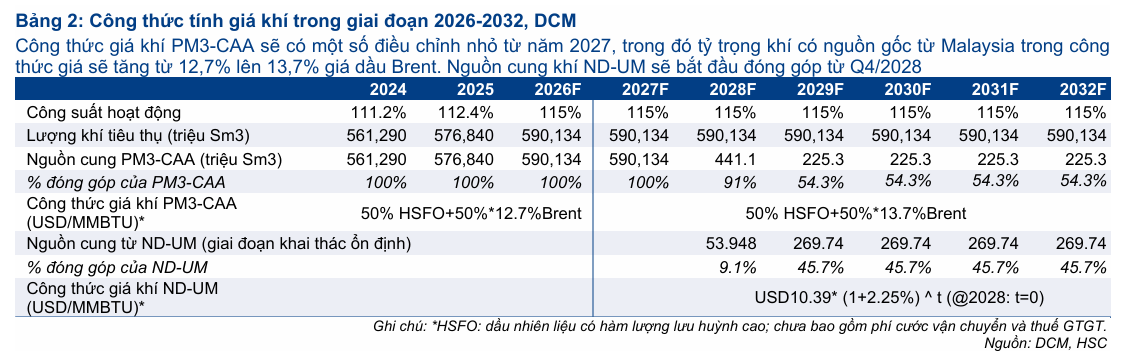
Từ quý 4/2028, cụm mỏ Nam Du – U Minh (ND-UM) cấp tối thiểu 269.74 triệu Sm³/năm, tức 45.7-60.6% nhu cầu khí của nhà máy, bù cho mỏ PM3-CAA đang cạn; tổng khí hợp đồng tối thiểu 445.5 triệu Sm³, đủ giữ khoảng 85% công suất. Giá khí ND-UM khởi điểm 10.39 USD/MMBtu, cộng 2.25% mỗi năm và cước khoảng 1.1 USD/MMBtu, không dính gì tới giá dầu.
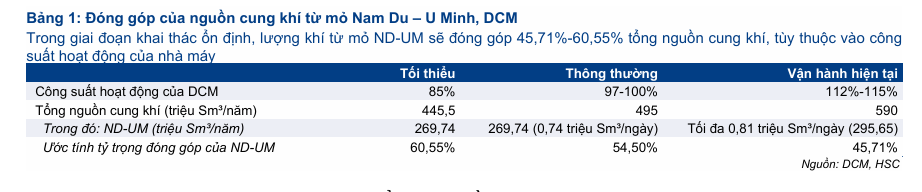
Phần giá thì chưa. Cùng một công thức, VDSC tính ra DCM có lợi khi Brent trên 75.8 USD/thùng, còn BVSC đòi tới 100 USD/thùng. Không ai tính sai, họ chỉ ngầm trả lời khác nhau cho câu hỏi: khí ND-UM sẽ thay miếng nào trong rổ cũ?
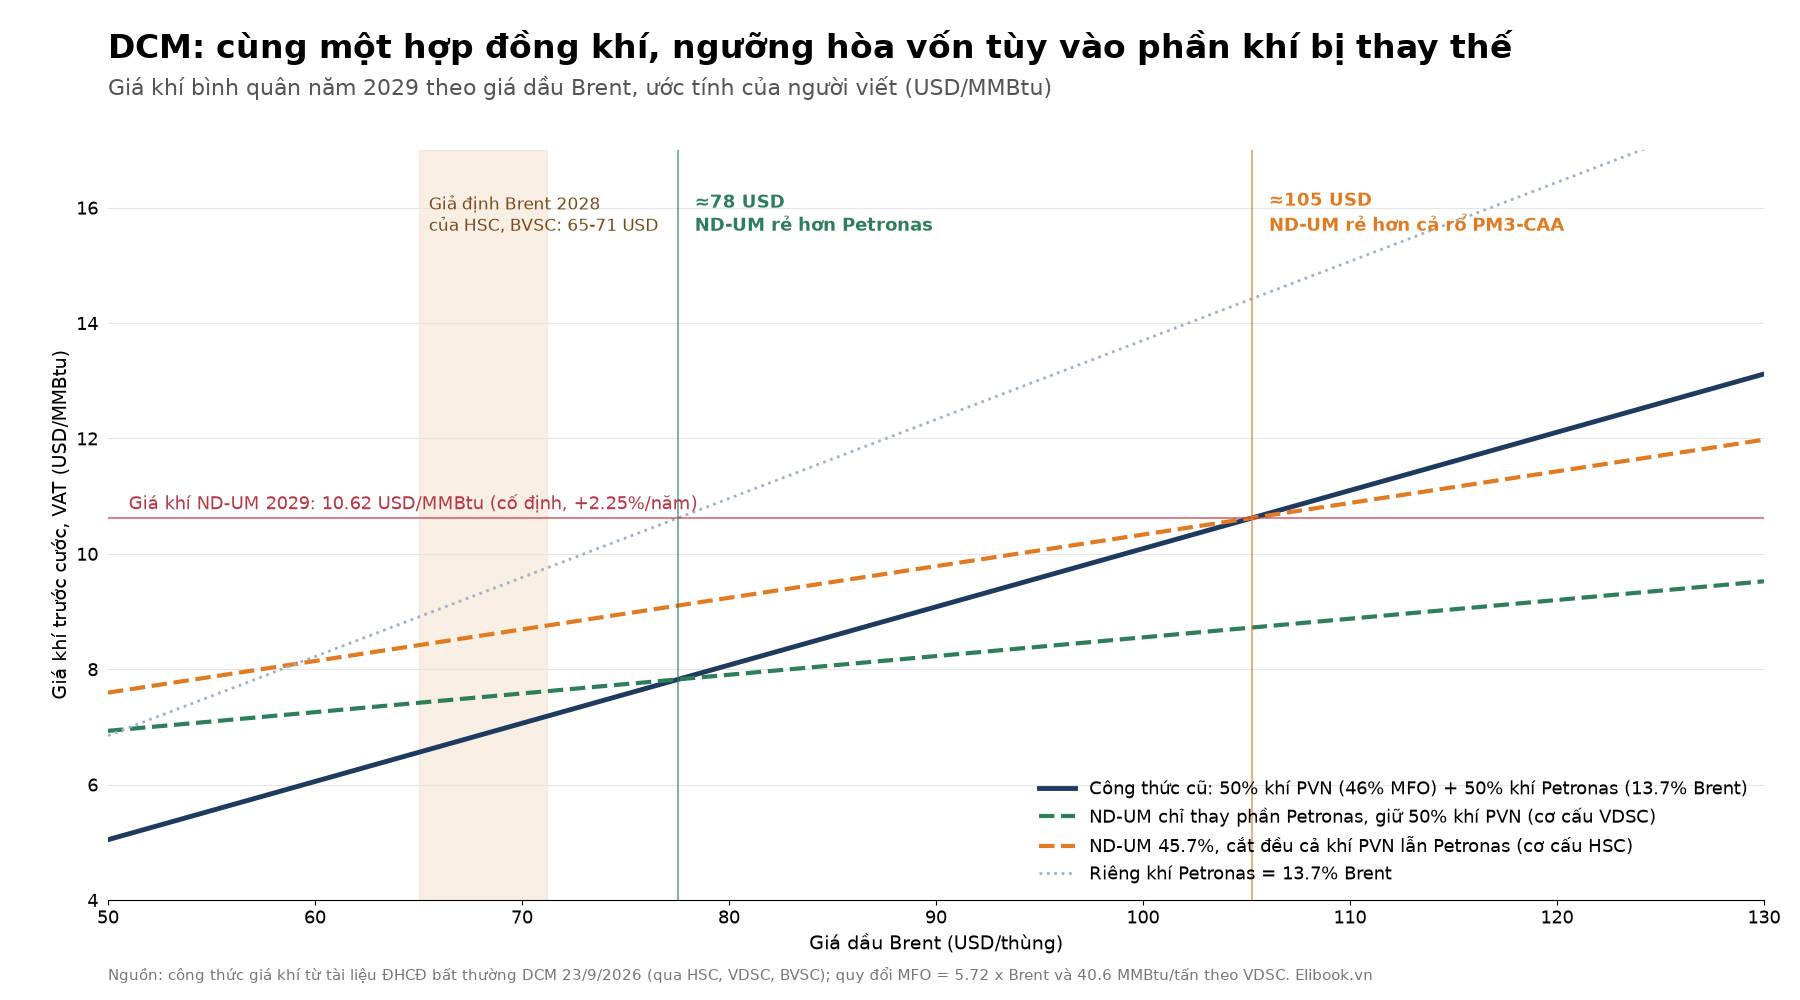
Rổ khí hiện tại có hai miếng. Miếng khí theo quyền nhận của PVN tính bằng 46% giá dầu MFO, rẻ như cho, chỉ khoảng 5 USD/MMBtu. Miếng mua từ Petronas tính bằng 13.7% Brent, ở Brent 75.8 USD thì đúng bằng giá khí ND-UM. Nếu ND-UM chỉ thay phần Petronas và DCM giữ nguyên 50% khí PVN, như kịch bản cơ sở của VDSC, hợp đồng mới gần như trung tính. Nhưng nếu PM3 cạn đều cả hai miếng, như cách HSC chia tỷ trọng (PM3-CAA còn 54.3%) hay BVSC hạ phần PVN xuống 35%, thì ND-UM phải đọ với cả rổ, và ngưỡng hòa vốn bị đẩy lên khoảng 100-105 USD.
Tính nhanh cho năm 2029 ở mức Brent 75 USD, theo ước tính của người viết, giá khí bình quân theo cơ cấu VDSC chỉ cao hơn công thức cũ 2.3%, tức khoảng 4 triệu USD mỗi năm. Theo cơ cấu BVSC, mức chênh là 12.8%. Theo cơ cấu HSC, con số vọt lên 18.5%, khoảng 30 triệu USD, hay cỡ 780 tỷ đồng lợi nhuận trước thuế mỗi năm (tỷ giá 26,000 đồng/USD), không hề nhỏ khi đặt cạnh 1,734 tỷ đồng lợi nhuận 2028 HSC dự phóng.
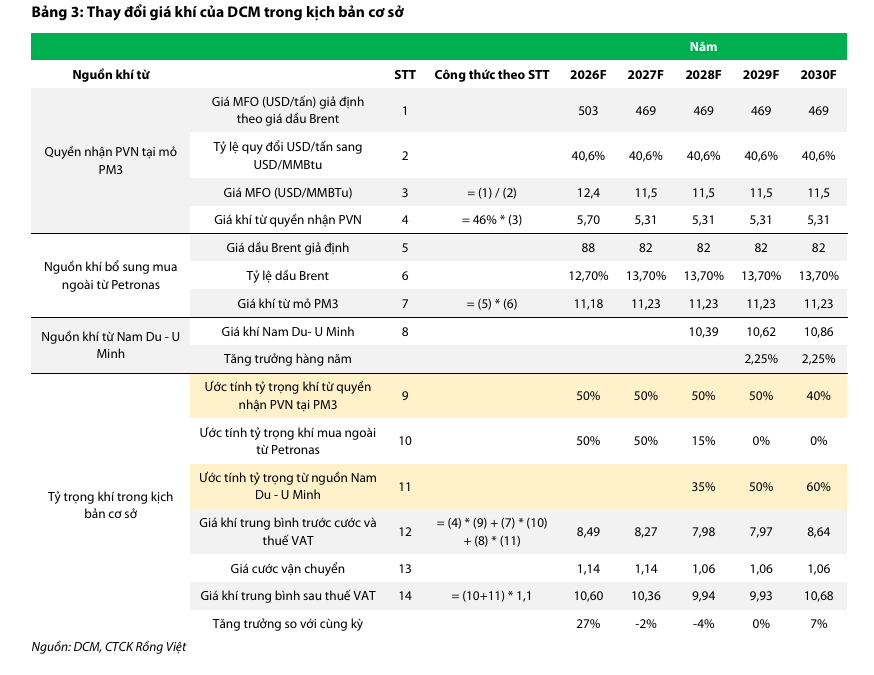
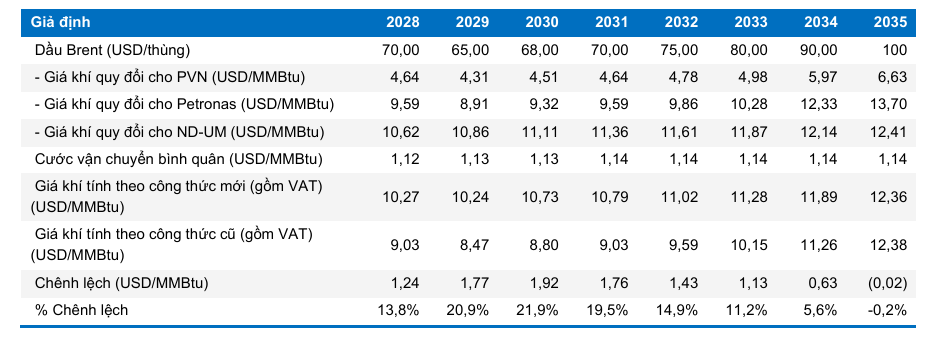
Tôi nghiêng về khoảng 100 USD. Lý do tồn tại của hợp đồng này chính là PM3 đang cạn, nên khó tin phần khí rẻ nhất trong PM3 lại là phần còn nguyên vẹn. Ban lãnh đạo hứa chi phí khí 2028-2034 “không vượt giá khí Petronas hiện tại“, nhưng đó là miếng đắt nhất của rổ. Công bằng mà nói, Brent vừa quay lại vùng 108 USD/thùng trong tháng 9, mức mà tờ bảo hiểm này đang có lãi; thứ đang chiết khấu giá cổ phiếu là giả định Brent 2028 chỉ 65-71 USD của HSC và BVSC.
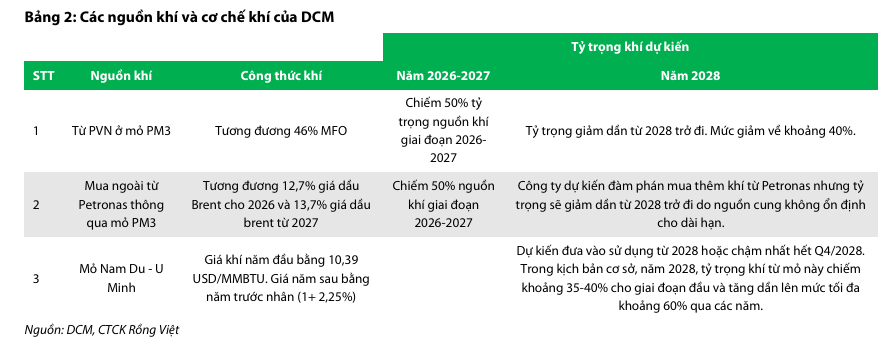
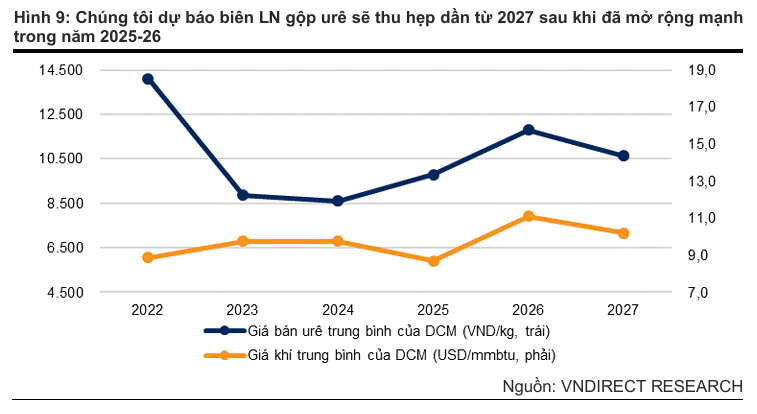
Đắt hay rẻ mới là một nửa câu chuyện. Nửa còn lại ít người nói tới: DCM mất tấm phòng hộ tự nhiên. Với công thức cũ, chi phí khí trôi theo giá dầu, mà giá urê cũng hay đi cùng chiều năng lượng, nên khi urê sập thì khí rẻ theo và biên được đỡ lại. Công thức mới là chiếc neo cố định 10.39 USD, mỗi năm kéo thêm 2.25%, mặc kệ ngoài biển sóng to hay lặng. Đỉnh lợi nhuận kiểu quý 2/2026 có thể cao hơn, nhưng đáy kiểu năm 2023 sẽ sâu hơn. DCM đang thành một cổ phiếu chu kỳ thuần hơn, và thị trường hiếm khi trả P/E cao cho thứ đó.
Đại hội 23/9: lời giải dài hạn mang tên sầu riêng đông lạnh
DCM đặt mục tiêu doanh thu 36 nghìn tỷ đồng năm 2030, gấp 2.2 lần năm 2025, trong đó công nghệ sinh học và chế biến sau thu hoạch (sầu riêng đông lạnh, enzym, vi sinh) góp 10 nghìn tỷ đồng với biên LNTT mục tiêu 25-30%. Đại hội cũng bổ sung ngành khí công nghiệp, logistics và bầu ông Phạm Văn Phong, nguyên Tổng Giám đốc PV GAS, vào HĐQT.
Giới phân tích đang cho tham vọng này giá trị bằng không: kế hoạch 2030 cao hơn dự báo của Vietcap tới 50%, HSC chỉ đưa doanh thu CO₂ vào mô hình, BVSC chưa dự phóng sản phẩm mới nào. Biết làm urê chưa chắc đã biết bán sầu riêng. Nhưng ghế HĐQT cho người từng điều hành PV GAS cho thấy DCM nghiêm túc với khí công nghiệp, mảnh ghép gần năng lực lõi nhất.
Nội bộ thì im lặng: ba quý gần nhất không có giao dịch nào được công bố, lần gần nhất là lệnh bán 8,000 cổ phiếu ngày 12/3/2026 khi giá ở vùng đỉnh 52 tuần. Với PVN nắm 75.6% và free float chỉ 24.4%, giá DCM do nhà đầu tư bên ngoài quyết. Vậy họ nên trả bao nhiêu?
Định giá & khuyến nghị: nhãn đánh nhau, con số hội tụ
Các báo cáo sau đại hội mang nhãn khác nhau nhưng giá mục tiêu gần như trùng: HSC 36,400 đồng (Nắm giữ), Vietcap 35,800 đồng (Mua), BVSC 35,500 đồng (Trung lập); VCBS cũng ra 36,125 đồng. HSC thực ra đã giảm WACC từ 14% xuống 10.7% và lùi mốc định giá sang cuối 2027, hai thay đổi đều đẩy giá mục tiêu lên, nhưng không bù nổi việc cắt 12.5% lợi nhuận 2027 và 30% lợi nhuận 2028 vì chi phí khí. BVSC thẳng tay hơn: với Brent 65-70 USD, LNST bình quân 2028-2031 thấp hơn 32% so với công thức cũ. Mua của Vietcap hay Nắm giữ của HSC khác nhau ở thang xếp hạng, không phải ở niềm tin.
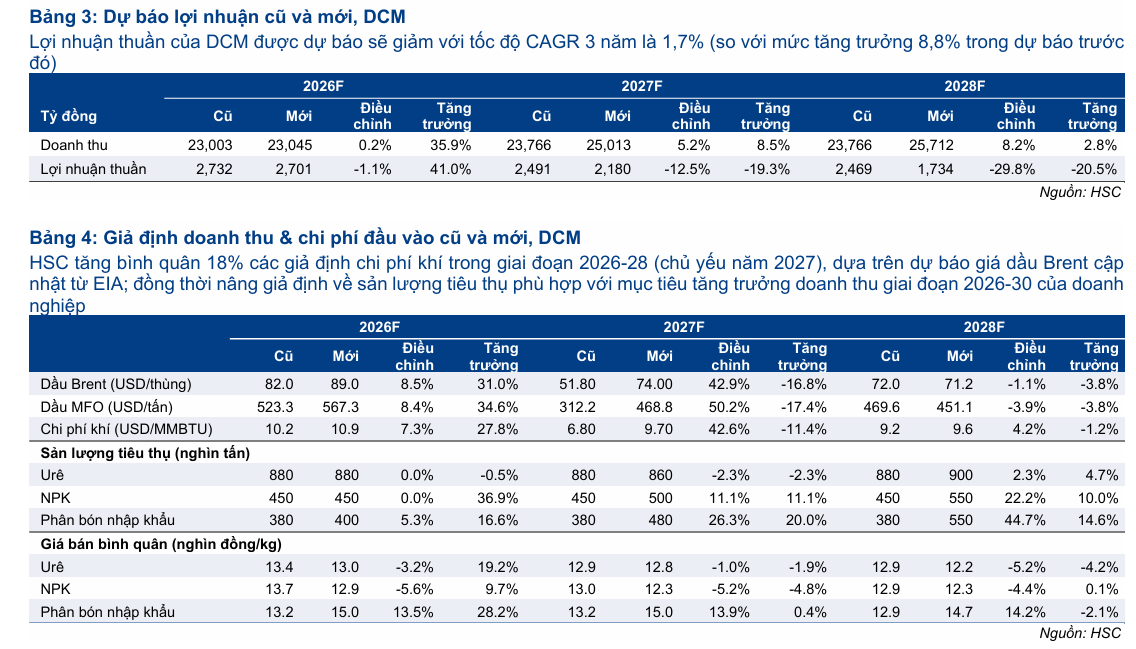
Người đứng ngoài đám đông là VNDirect với 40,600 đồng, dù lại bi quan hơn về năm 2027, dự báo lợi nhuận chỉ 1,747 tỷ đồng (-34% YoY), thấp hơn mức 2,180 tỷ đồng của HSC. Phần “dư” đến từ cách định giá: một nửa trọng số đặt vào P/B mục tiêu 1.7 lần, bằng bình quân giai đoạn 8/2023-12/2025, khi DCM còn mua khí theo công thức cũ.
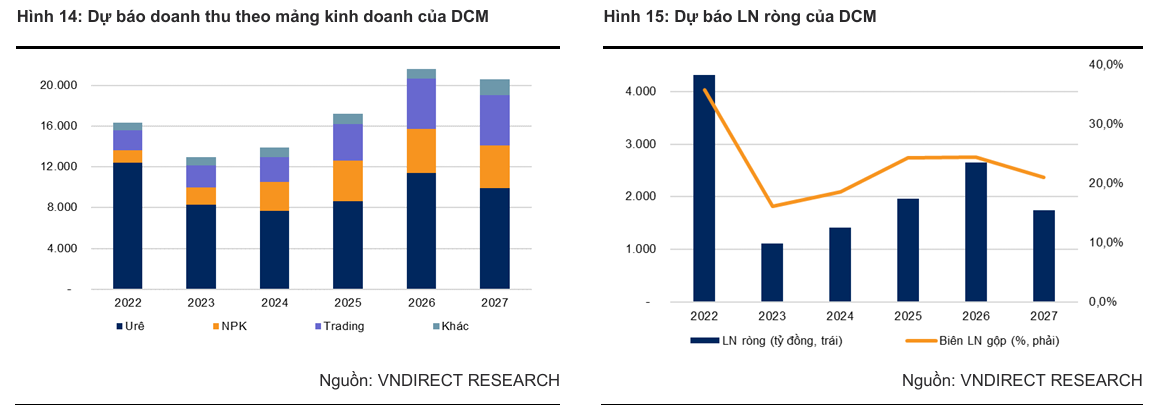
Bình quân năm giá mục tiêu sau đại hội là 36,885 đồng, theo ước tính của người viết cao hơn khoảng 13.5% so với giá đóng cửa 32,500 đồng ngày 5/10, chưa kể cổ tức 2,000-2,500 đồng/cổ phiếu (lợi suất 6-8%), trong khi P/E dự phóng 7.9 lần thấp hơn bình quân từ 2022 0.8 độ lệch chuẩn.
Tôi đứng gần HSC hơn VNDirect: neo P/B vào giai đoạn khí rẻ là hơi lạc quan khi chi phí khí đã tăng một nấc. Nhưng tôi không thấy DCM đắt. Ở giá hiện tại, nhà đầu tư đang mua một cỗ máy trả cổ tức 6-8% mỗi năm, kèm một quyền chọn giá dầu mà thị trường gần như cho không: nếu Brent 2028 nằm trên 100 USD thay vì 70 USD, ND-UM lập tức chuyển từ gánh nặng thành tấm khiên, và cả loạt mô hình kia sẽ lại phải viết lại lần nữa.
| Tiêu chí | HSC (25/9 → 5/10/2026) | VNDirect (2/10/2026) | BVSC (23/9/2026) | Vietcap (23/9/2026) | KBSV (11/9/2026) |
|---|---|---|---|---|---|
| Khuyến nghị | Mua vào → Nắm giữ | Khả quan (từ Trung lập) | Trung lập | Mua | Mua |
| Giá mục tiêu (VND/cp) | 49,600 → 36,400 (-26.6%) | 40,600 (-18.5%) | 35,500 (từ 42,000) | 35,800 | 42,100 |
| Doanh thu 2026F (tỷ VND) | 23,045 | 20,989 | 19,182 | Không nêu | 21,035 |
| LNST-CĐTS 2026F (tỷ VND) | 2,701 | 2,649 | 2,506 | 2,200, có dư địa nâng | 2,987 |
| Phương pháp / luận điểm | DCF, WACC 10.7% | DCF + P/B 1.7x | Brent 65-70 USD | Khí ND-UM đắt hơn 35% | Xuất khẩu dẫn dắt |
| Rủi ro chính | Nhạy với chu kỳ phân bón | Giá khí cao, urê giảm | Khí mới đắt hơn 14-22% | Chu kỳ giá urê | LN 2027 giảm mạnh |
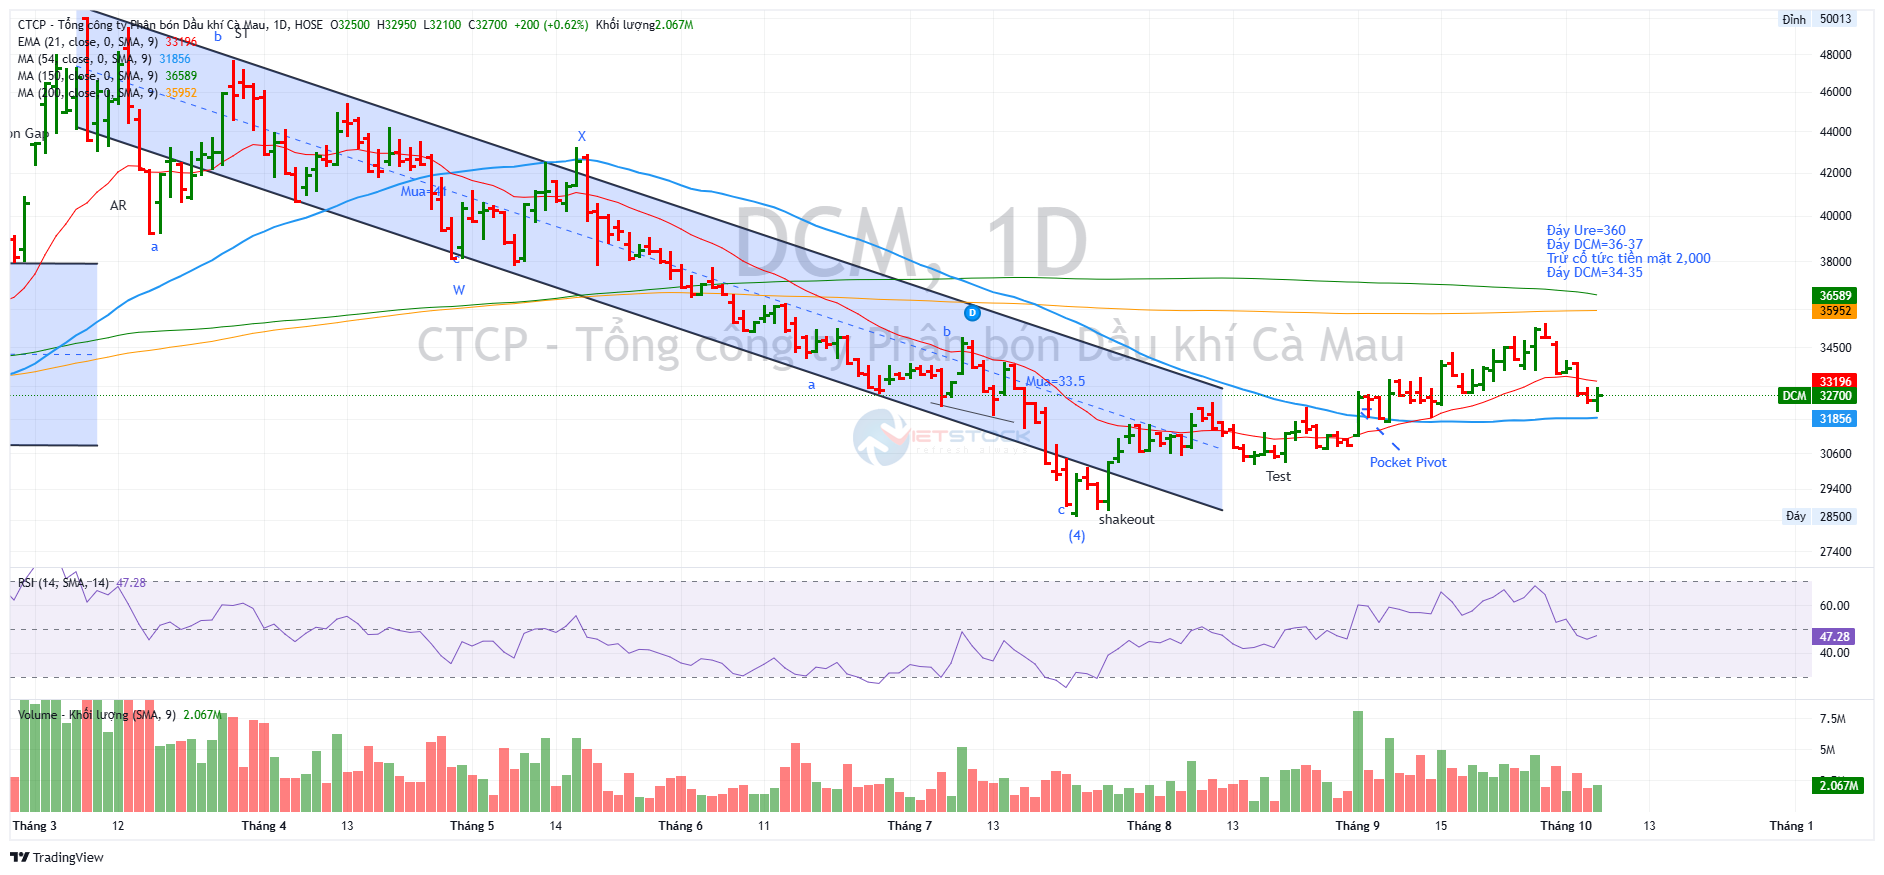
Về kỹ thuật, RS của DCM là 65, hoạt động ở mức trung bình trên thị trường. DCM đang dựng lại nền giá sau cú rơi từ đỉnh 50,010 đồng (9/3) về đáy 28,500 đồng (23/7).
Phiên ngày 3/9 là tín hiệu Pocket Pivot đáng tin nhất của nhịp hồi: giá tăng 5.7% lên 32,600 đồng với khối lượng 8.07 triệu cổ phiếu, gấp 3.5 lần trung bình 50 phiên, đưa giá trở lại trên MA50.
Các tín hiệu sau yếu dần, và nhịp hồi bị chặn ở vùng 34,900-35,400 đồng, ngay dưới MA200 (khoảng 35,900 đồng). Phiên 30/9 thủng MA10 kích hoạt tín hiệu bán, rồi giá lùi về 32,500 đồng ngày 5/10 với khối lượng cạn dần (1.85 triệu, dưới mức trung bình 2.76 triệu), giống kiểm định cung hơn là bán tháo.
Vùng 31,900-32,000 đồng (MA50) là ranh giới: đóng cửa dưới đó với khối lượng lớn sẽ vô hiệu hóa cấu trúc tích lũy; ngược lại, phải có phiên vượt 35,400 đồng và MA200 kèm khối lượng trên 4 triệu cổ phiếu mới xác nhận xu hướng tăng.