
Th10
Phân tích Doanh Nghiệp
POW: Cả nước lo thiếu điện, Nhơn Trạch 3&4 vẫn được trả tiền cho phần điện không phát
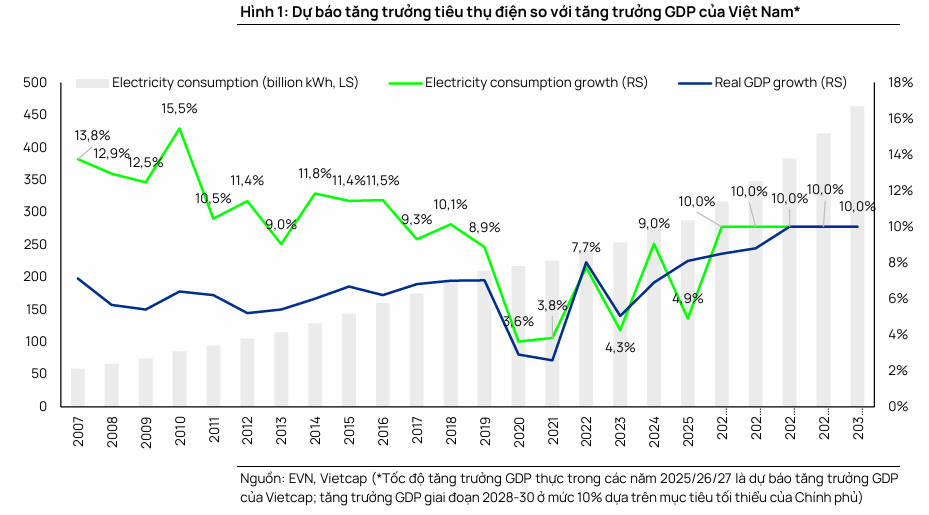
- Doanh thu & lợi nhuận: LNST cổ đông mẹ quý 3/2026 được SSI và MBS ước khoảng 1,095 tỷ đồng (+35% YoY), chỉ bằng một phần ba quý 2 (3,375 tỷ), quý có 2,475.6 tỷ doanh thu một lần.
- Hoạt động cốt lõi: Nhơn Trạch 3&4 (1,624 MW) là động lực chính; MBS ước Qc quý 3 khoảng 4 tỷ kWh trong khi huy động thực tế của cụm Nhơn Trạch thấp hơn kế hoạch.
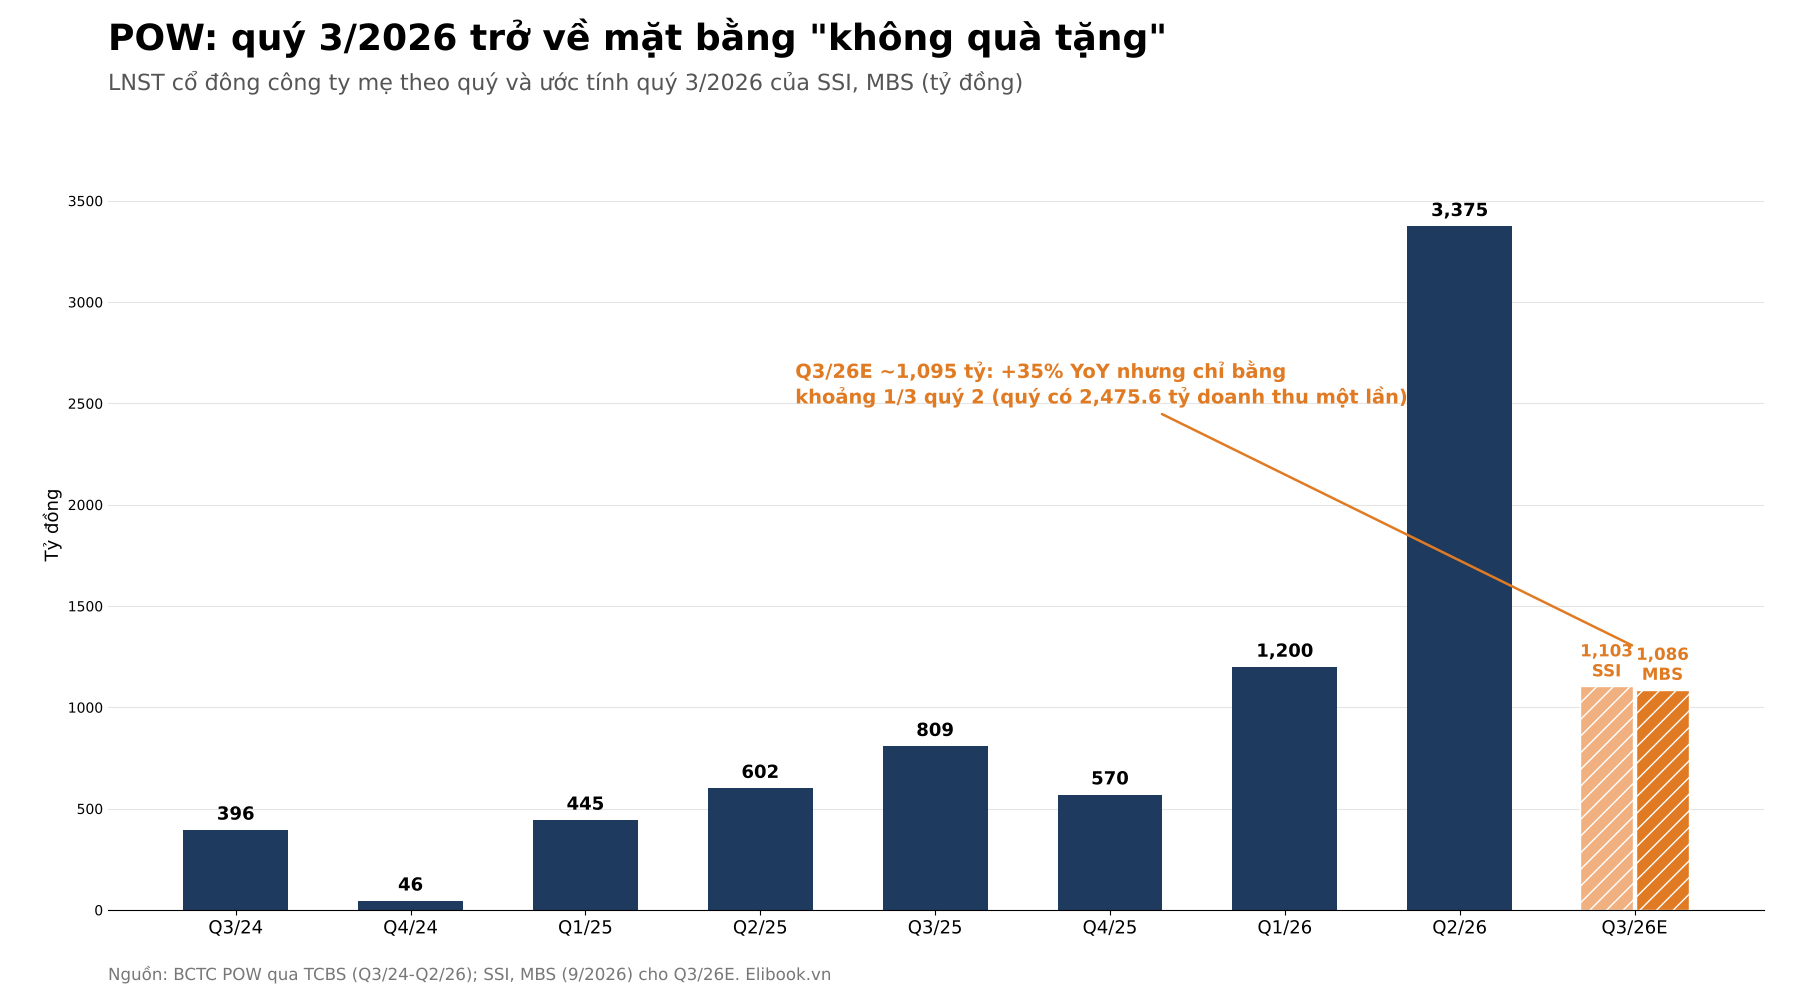
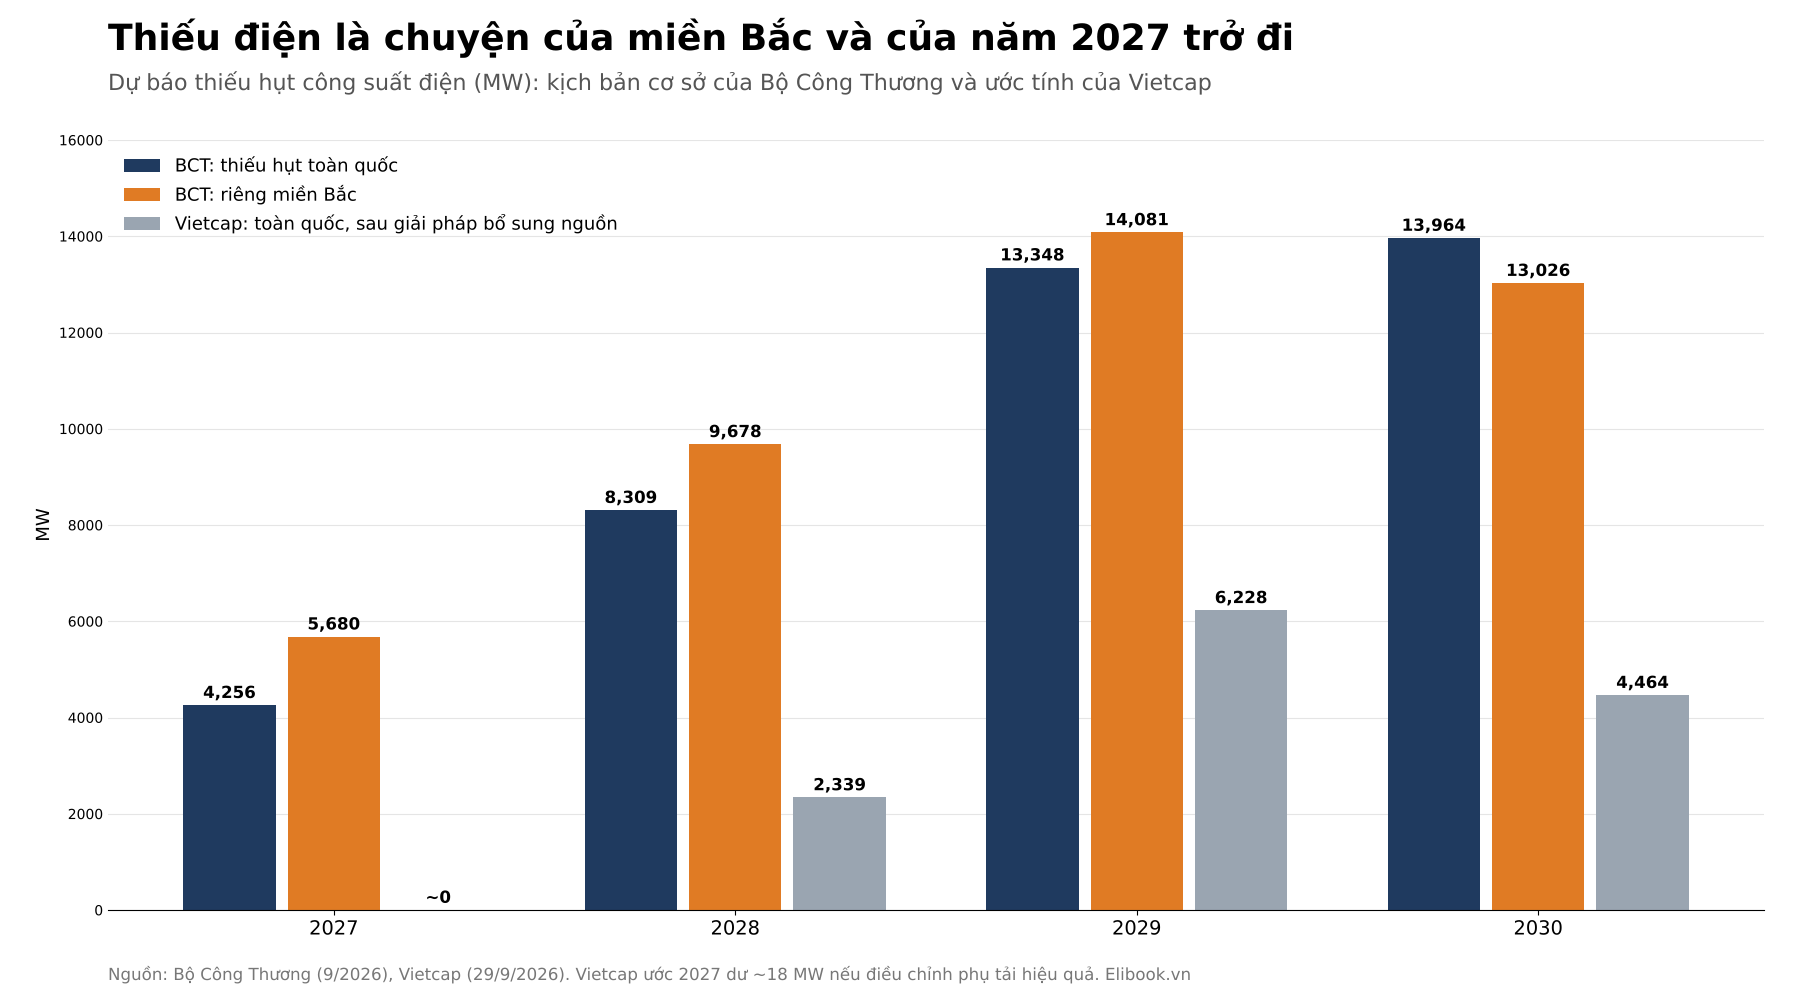
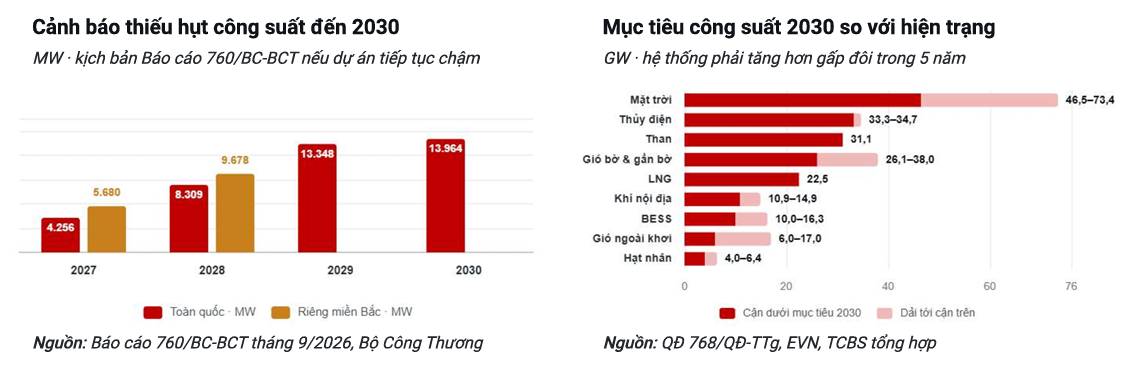
- Động lực bổ sung: Bộ Công Thương cảnh báo thiếu 4,256 MW năm 2027, lên 13,964 MW năm 2030. Thiếu điện là luận điểm của POW sau 2027, chưa phải của quý này.
Bộ Công Thương vừa cảnh báo Việt Nam thiếu 4,256 MW công suất điện từ năm 2027. Cùng lúc đó, nhà máy điện LNG đầu tiên của cả nước lại đang chạy dưới mức sản lượng hợp đồng mà EVN cam kết mua. Nghe như chuyện một nhà hàng kêu thiếu đầu bếp nhưng vẫn trả lương cho đầu bếp ngồi chơi, và POW chính là người nhận lương. Quý 3/2026, khoản “lương ngồi chơi” ấy, tức tiền bù sản lượng hợp đồng (Qc), tiếp tục giúp lợi nhuận POW tăng khoảng 35% YoY dù đã hết các khoản quyết toán một lần.
Nghịch lý này đáng bận tâm vì thị trường đang gộp hai câu chuyện khác nhau làm một. Câu chuyện thứ nhất là thiếu điện, có thật, nhưng nằm ở miền Bắc và ở năm 2027 trở đi. Câu chuyện thứ hai là Nhơn Trạch 3&4, nằm ở Đồng Nai và đang sống nhờ hợp đồng chứ chưa nhờ cơn khát điện. Câu hỏi thật của POW vì vậy không phải “thiếu điện có tốt không”, mà là thiếu điện sẽ trả tiền cho POW bằng đường nào, và khi nào.
POW: Khung giá điện khí mở lối đàm phán, ‘phao cứu sinh’ Qc giữ nhịp tăng trưởng 2026 – 2027
Quý 3: một quý “không quà tặng” nhưng vẫn tăng trưởng thật
Nếu quý 2 là bữa tiệc có khách mang quà, thì quý 3 là bữa cơm nhà. LNST cổ đông mẹ quý 2 đạt 3,375 tỷ đồng, trong đó có 2,475.6 tỷ đồng doanh thu không lặp lại từ chênh lệch tỷ giá Vũng Áng 1, quyết toán giá khí Cà Mau và hoàn nhập dự phòng sửa chữa. Hết quà, SSI ước lợi nhuận quý 3 đạt 1,103 tỷ đồng, MBS ước 1,086 tỷ đồng, hai con số gần như trùng nhau và cùng cho mức tăng khoảng 35% YoY so với 809 tỷ đồng quý 3/2025. VCBS đưa ra 1,010 tỷ đồng (+6%), nhưng đây là LNST hợp nhất, tính trên nền 948 tỷ đồng của quý 3/2025, nên không so trực tiếp được.
Chỗ các bên vênh nhau là sản lượng. SSI tin sản lượng tăng 35-45% YoY nhờ nhiệt điện hiện hữu và Nhơn Trạch 3&4, nhưng cảnh báo chi phí cố định của hai tổ máy mới sẽ ăn bớt biên lợi nhuận. MBS chỉ ước sản lượng tăng 21%, bù lại kỳ vọng doanh thu bù Qc và một khoản lãi tỷ giá khi tỷ giá hạ nhiệt, vì POW đang mang khoảng 17,000 tỷ đồng nợ vay USD. Hai con đường khác nhau dẫn tới cùng một đích, và điều đó nói lên nhiều hơn bản thân con số: lợi nhuận POW giờ phụ thuộc vào cơ chế hợp đồng gần ngang với sản lượng thực phát.
POW: Quý 2 lập kỷ lục lợi nhuận, nhưng chìa khóa 2026-2030 nằm ở cuộc mặc cả Qc cho điện khí LNG
Theo ước tính của người viết, lũy kế 9 tháng LNST cổ đông mẹ khoảng 5,670 tỷ đồng. Đặt cạnh dự phóng cả năm của MBS (6,210 tỷ), SHS (6,023 tỷ) và TCBS (6,465 tỷ), quý 4 ngụ ý chỉ còn khoảng 350-800 tỷ đồng, quanh mức 570 tỷ của quý 4/2025. Tôi đọc đó là tín hiệu rằng đà tăng trưởng YoY sẽ nguội dần từ cuối năm. Vậy nếu sản lượng không phải động lực chính, tiền bù Qc từ đâu ra?
Thiếu điện: cơn khát ở miền Bắc, tiền về Nhơn Trạch bằng đường vòng
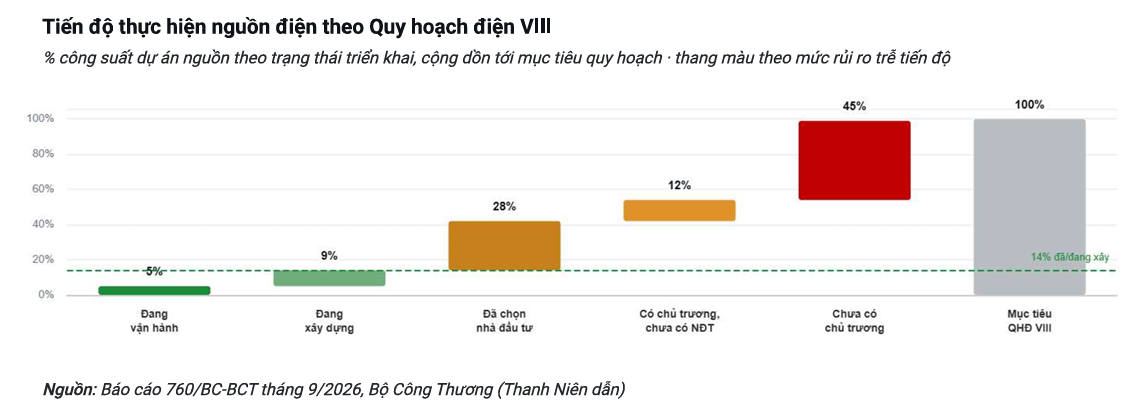
Bộ Công Thương dự báo thiếu hụt công suất toàn quốc tăng từ 4,256 MW năm 2027 lên 13,964 MW năm 2030, nhưng riêng miền Bắc đã thiếu 5,680 MW ngay năm 2027. Miền Nam và miền Trung còn dư, song đường dây 500kV Bắc-Trung chỉ tải được khoảng 5,000 MW, nên điện thừa phía Nam không chảy hết ra Bắc được. Vietcap thì lạc quan hơn: nếu điều chỉnh phụ tải giờ cao điểm hiệu quả, năm 2027 vẫn đủ điện, và thiếu hụt giai đoạn 2028-2030 chỉ khoảng 37% mức Bộ Công Thương cảnh báo.
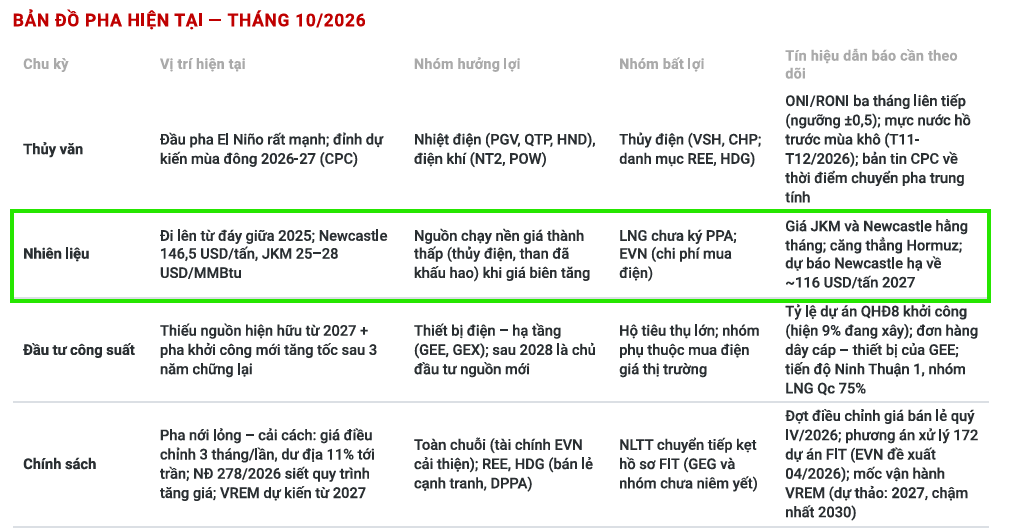
Nhơn Trạch 3&4 nằm ở phía dư. Thêm vào đó, LNG là nhiên liệu đắt nhất hệ thống: Vietcap vừa nâng dự báo giá LNG nhập khẩu năm 2026 lên 21.6 USD/triệu BTU (+47% YoY), còn TCBS lưu ý giá giao ngay lên tới 25-28 USD nếu phải mua ngoài hợp đồng kỳ hạn. Trên thị trường điện cạnh tranh, nhà máy đắt nhất bị gọi sau cùng. Cơ chế Qc 65% theo Nghị định 56/2025 là chiếc phao: EVN cam kết mua tối thiểu 65% sản lượng bình quân trong tối đa 10 năm, và phần chênh khi huy động thực tế thấp hơn được bù bằng tiền. Một phần ba sản lượng còn lại vẫn phải tự cạnh tranh.
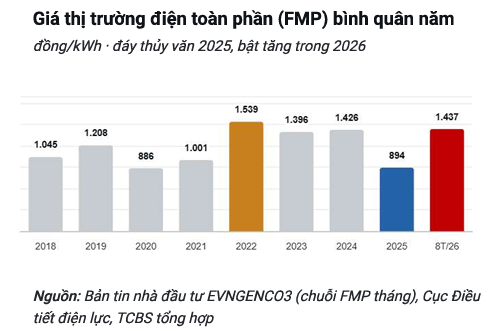
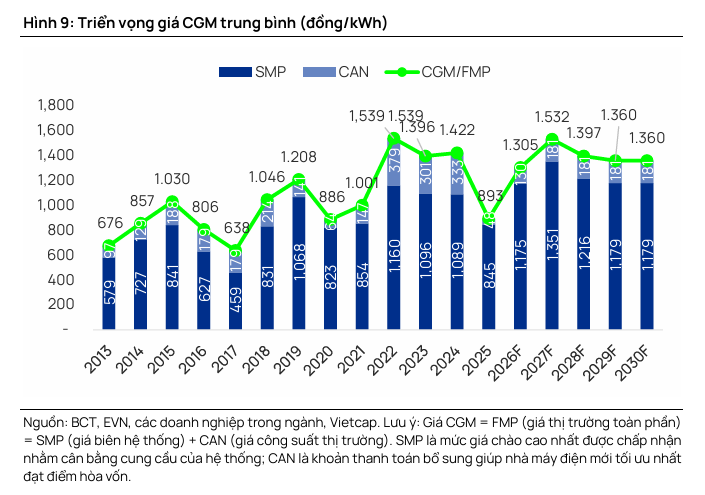
Thiếu điện giúp POW theo hai đường gián tiếp. Đường thứ nhất là giá: giá thị trường điện 8 tháng đầu năm đạt 1,430 đồng/kWh (+37% YoY), Vietcap nâng dự báo năm 2027 lên 1,532 đồng/kWh, giúp các nhà máy than như Vũng Áng 1 hưởng lợi và thu hẹp khoảng cách giá với LNG. Đường thứ hai là thời gian: Vietcap cho rằng trong bối cảnh thiếu điện 2027-2030, sản lượng điện khí sẽ duy trì cao dù LNG đắt, và giá LNG dự báo hạ về 12-14 USD giai đoạn 2028-2030. Đáng chú ý, Bộ Công Thương đã đề xuất thêm 5,300 MW nhiệt điện than để bù cho tiến độ chậm của điện khí LNG. Tôi đọc đề xuất này hai chiều: nhà nước cần LNG đến mức phải tìm phương án dự phòng, và cũng không tin pipeline LNG về đích đúng hẹn. Nhưng được bù tiền trên sổ sách và nhận tiền về tài khoản là hai việc khác nhau.
Phải thu EVN: lợi nhuận đã ghi, tiền còn trên đường
Tiền bù Qc và quyết toán giá đều chảy từ một người mua duy nhất là EVN. Đến 30/6/2026, phải thu của POW với Công ty Mua bán điện lên 24,803 tỷ đồng, tăng 76% so với đầu năm. Chiếc hóa đơn càng dày thì lợi nhuận càng giống lợi nhuận kế toán, và đó là lý do TCBS gọi khoản lãi quý 2 là “lợi nhuận kế toán, không nên ngoại suy tuyến tính”.
Tin tốt là người mua đã khỏe hơn: EVN lãi kỷ lục 51,882 tỷ đồng năm 2025 và giá bán lẻ còn dư địa khoảng 11% tới trần khung. Tin chưa tốt là chi phí của Nhơn Trạch 3&4 đã thành mặt bằng mới, với chi phí lãi vay quý 2 khoảng 539 tỷ đồng, gấp gần bốn lần cùng kỳ, trong khi POW cam kết không chia cổ tức tiền mặt giai đoạn 2026-2030 để dồn vốn cho Quỳnh Lập, dự án chưa có doanh thu trước 2031. Bảng cân đối vẫn chịu được, với nợ vay ròng chỉ khoảng 1.1 lần EBITDA, nhưng nhà đầu tư cần nhìn tốc độ EVN trả nợ chứ không chỉ nhìn lãi trên báo cáo. Câu hỏi còn lại: thị trường đang định giá phần nào trong câu chuyện này?
Định giá & khuyến nghị: đồng thuận về hướng, lệch nhau về nhịp
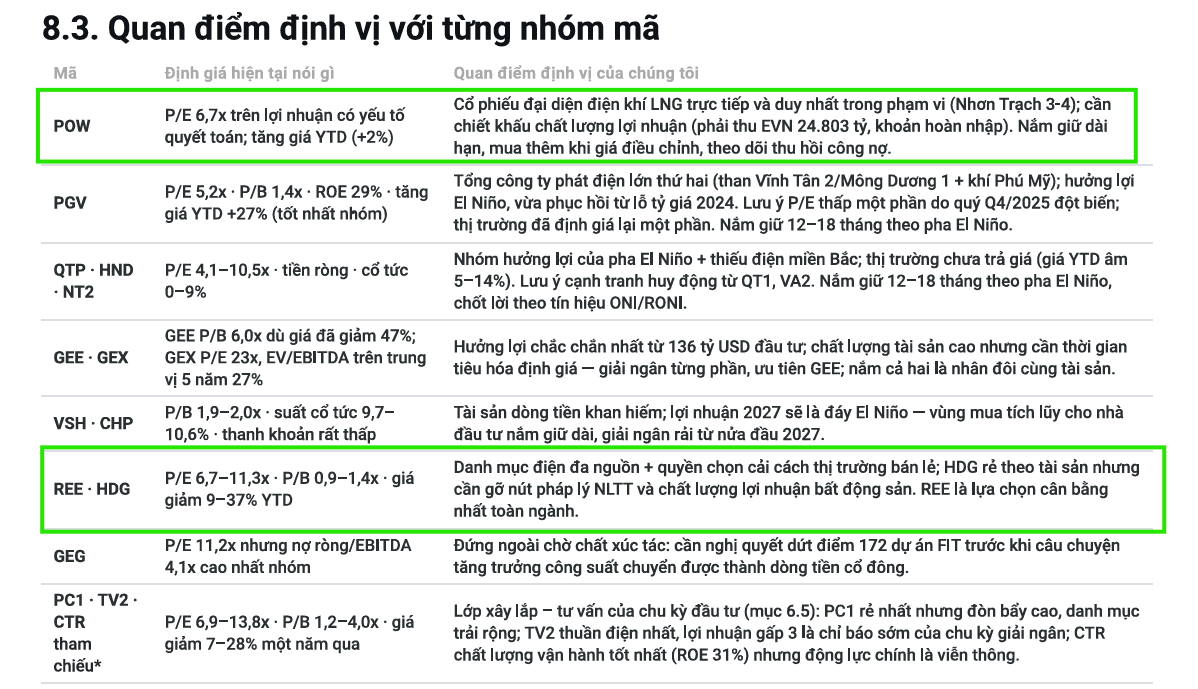
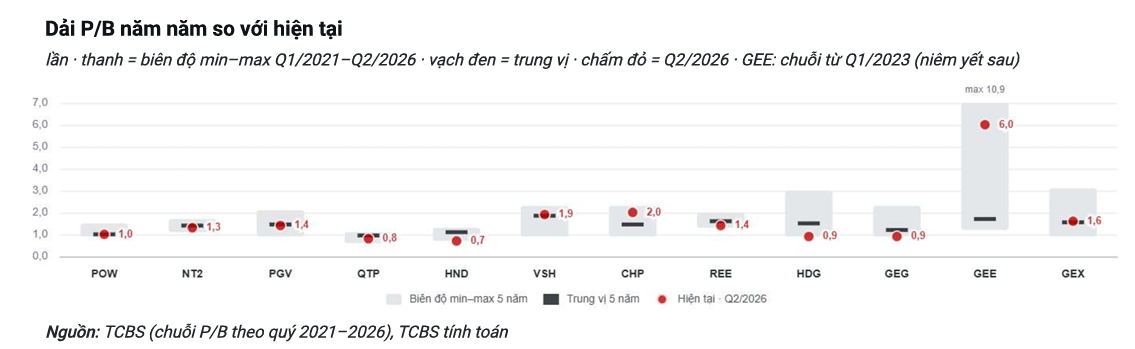
Ở giá 12,950 đồng ngày 1/10, POW giao dịch ở P/E trượt 6.7 lần và P/B 1.0 lần, gần như đứng yên từ đầu năm (+2%). Trong hai tháng qua, chưa CTCK nào khuyên bán. SHS (28/8) mở đầu với Tăng tỷ trọng, giá mục tiêu 18,000 đồng theo DCF, dựa trên WACC 10.2%.
VCBS trong tháng 9 đặt 17,500 đồng, SSI đặt 16,000 đồng. Vietcap (29/9) giữ khuyến nghị Mua và đánh giá tác động từ giá điện cao, LNG đắt là trung lập vì hai lực bù trừ nhau. TCBS thì đổi giọng rõ nhất: báo cáo 28/8 chỉ khuyên chờ điểm giải ngân, sang báo cáo ngành 1/10 đã xếp POW vào nhóm nắm giữ dài hạn, mua thêm khi giá điều chỉnh, kèm điều kiện theo dõi thu hồi công nợ.
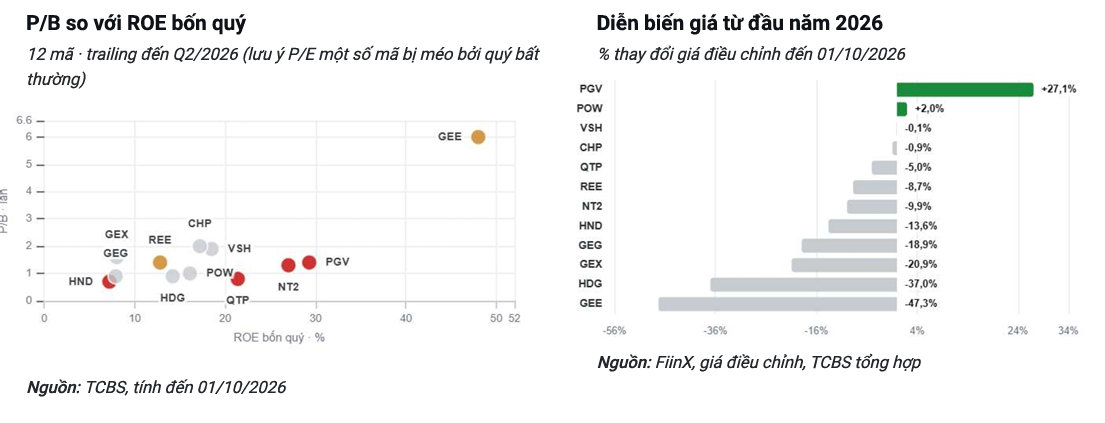
Bất đồng thật nằm ở năm 2026 và 2027. Dự phóng LNST cổ đông mẹ 2026 dao động 6,023-6,465 tỷ đồng, đủ hẹp để coi là đồng thuận. Nhưng cả SHS lẫn TCBS đều dự phóng năm 2027 giảm về 5,220 và 4,949 tỷ đồng, khi hết quyết toán một lần và El Nino qua đỉnh. Theo ước tính của người viết, giá mục tiêu bình quân của SHS, VCBS và SSI là 17,167 đồng, cao hơn khoảng 33% giá ngày 1/10. Tôi nghiêng về phía TCBS: POW là cổ phiếu để tích lũy theo chu kỳ LNG dài hạn, không phải để đuổi theo lợi nhuận quý, vì đỉnh lợi nhuận ngắn hạn có lẽ đã nằm ở quý 2/2026.
| Tiêu chí | SHS (28/8) | TCBS (28/8; 1/10) | MBS (24/9) | SSI (9/2026) | VCBS (9/2026) | Vietcap (29/9) |
|---|---|---|---|---|---|---|
| Khuyến nghị | Tăng tỷ trọng | Chờ điểm vào; sau đó nắm giữ dài hạn | Không nêu | Không nêu | Không nêu | Mua |
| Giá mục tiêu (VND/cp) | 18,000 | Không nêu | Không nêu | 16,000 | 17,500 | Không nêu trong báo cáo ngành |
| LNST Q3/2026F (tỷ VND) | Không nêu | Không nêu | 1,086 (+34%) | 1,103 (+36%) | 1,010 hợp nhất (+6%) | Không nêu |
| LNST-CĐTS 2026F (tỷ VND) | 6,023 | 6,465 | 6,210 | +156% YoY | 6,671 hợp nhất (+122%) | Không nêu |
| Luận điểm / phương pháp | DCF, WACC 10.2%; pipeline LNG | Chiết khấu chất lượng lợi nhuận | Bù Qc, lãi tỷ giá | Sản lượng +35-45% | NT3&4, Qc cao | Giá điện bù giá LNG |
| Rủi ro chính | Tỷ giá | Phải thu EVN | Giá khí tăng | Chi phí cố định NT3&4 | Không nêu | Giá LNG cao |
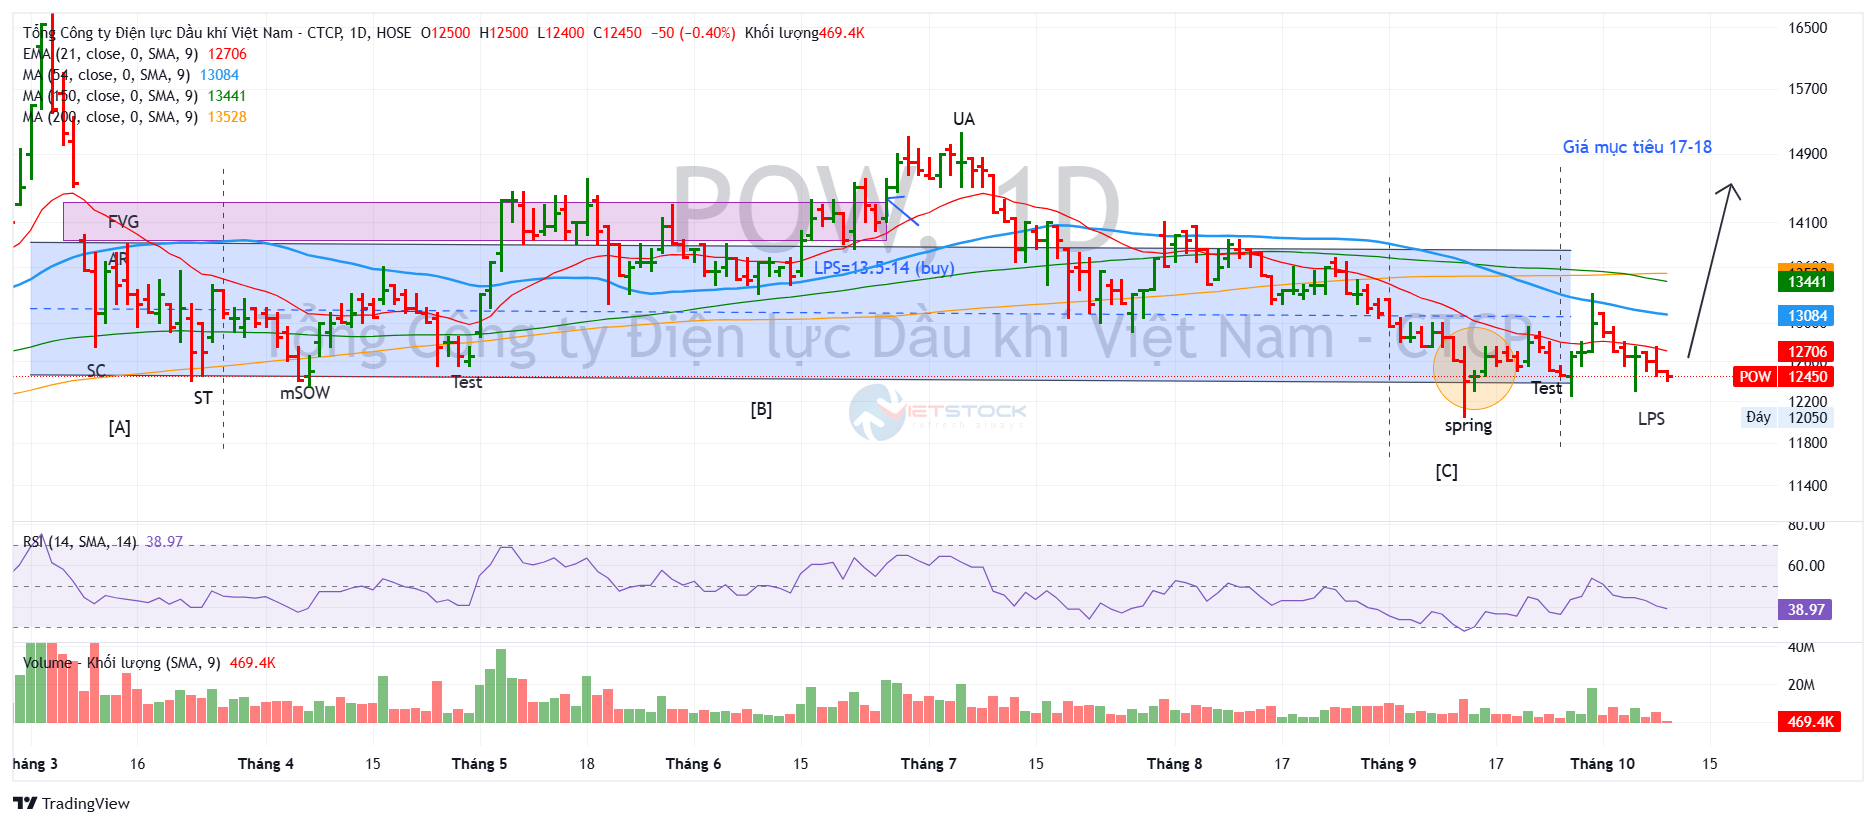
Trên đồ thị, RS của POW là 53, hoạt động ở mức trung bình. POW vẫn đang trả giá cho cú trượt từ đỉnh 16,850 đồng (4/3) về đáy 12,050 đồng trong phiên 14/9. Tín hiệu điểm mua Pocket Pivot đáng tin gần nhất đã lùi về tận 25/6, khi giá tăng 2.8% lên 14,500 đồng với khối lượng 22.1 triệu cổ phiếu, gấp 1.9 lần trung bình 50 phiên. Từ đó đến nay hệ thống chỉ phát tín hiệu Bán, gần nhất là ngày 5/10.
Đọc theo khung Wyckoff kết hợp VSA, phiên 14/9 mang dáng Selling Climax (SC, bán tháo bị hấp thụ): biên độ gấp 2.6 lần trung bình 20 phiên, khối lượng gấp 1.9 lần, nhưng giá đóng cửa ở giữa thân thay vì sát đáy. Phiên 30/9 là Automatic Rally (AR, cú bật tự động sau bán tháo) với khối lượng gấp 2.9 lần, song bị chặn ở 13,300 đồng, cho thấy cung vẫn chờ sẵn phía trên.
Nhịp lùi sau đó có hai phiên No Supply (giảm nhẹ, khối lượng thấp) ngày 25/9 và 7/10, còn phiên ngày 6/10 rút chân từ 12,300 đồng với khối lượng chỉ bằng khoảng 60% phiên SC, giống một Secondary Test thành công.
Tôi nghiêng về kịch bản POW đang ở pha đầu của một vùng tích lũy trong biên 12,050-13,300 đồng, nhưng mới ở mức xác suất, vì chưa có Spring hay SOS (cú vượt biên trên kèm khối lượng lớn). Hiện giá 12,500 đồng nằm dưới MA10 (12,680), MA50 (13,080) và MA200 (13,530), trong khi MA50 đã cắt xuống dưới MA200.
Đóng cửa dưới 12,050 đồng kèm khối lượng lớn mà không bật lại sẽ phủ nhận kịch bản tích lũy; ngược lại, một phiên vượt 13,300 đồng với khối lượng trên trung bình, đồng thời lấy lại MA50, mới xác nhận dòng tiền quay lại.