
Th10
Phân tích Doanh Nghiệp
Họ Vin: lãi quý 3 của Vinhomes chờ một chữ ký, tiền trong tập đoàn chảy như bình thông nhau
- Doanh thu & lợi nhuận: VIC quý 2 đạt doanh thu 117,568 tỷ đồng (+153% YoY), LNST 15,294 tỷ; 6 tháng 20,905 tỷ, còn thiếu 14,100 tỷ để chạm kế hoạch năm 35,000 tỷ.
- Hoạt động cốt lõi: VHM lãi 26,413 tỷ quý 2, nhưng ước tính quý 3 trải từ 4,601 tỷ đến 17,251 tỷ, tùy hợp đồng bán buôn có kịp ký trong quý.
- Động lực bổ sung: VinFast tách mảng sản xuất, nợ ròng/EBITDA tập đoàn còn 2.1 lần; VRE gửi cọc 25,468 tỷ trong hệ sinh thái. Định giá họ Vin là định giá dòng tiền nội bộ.
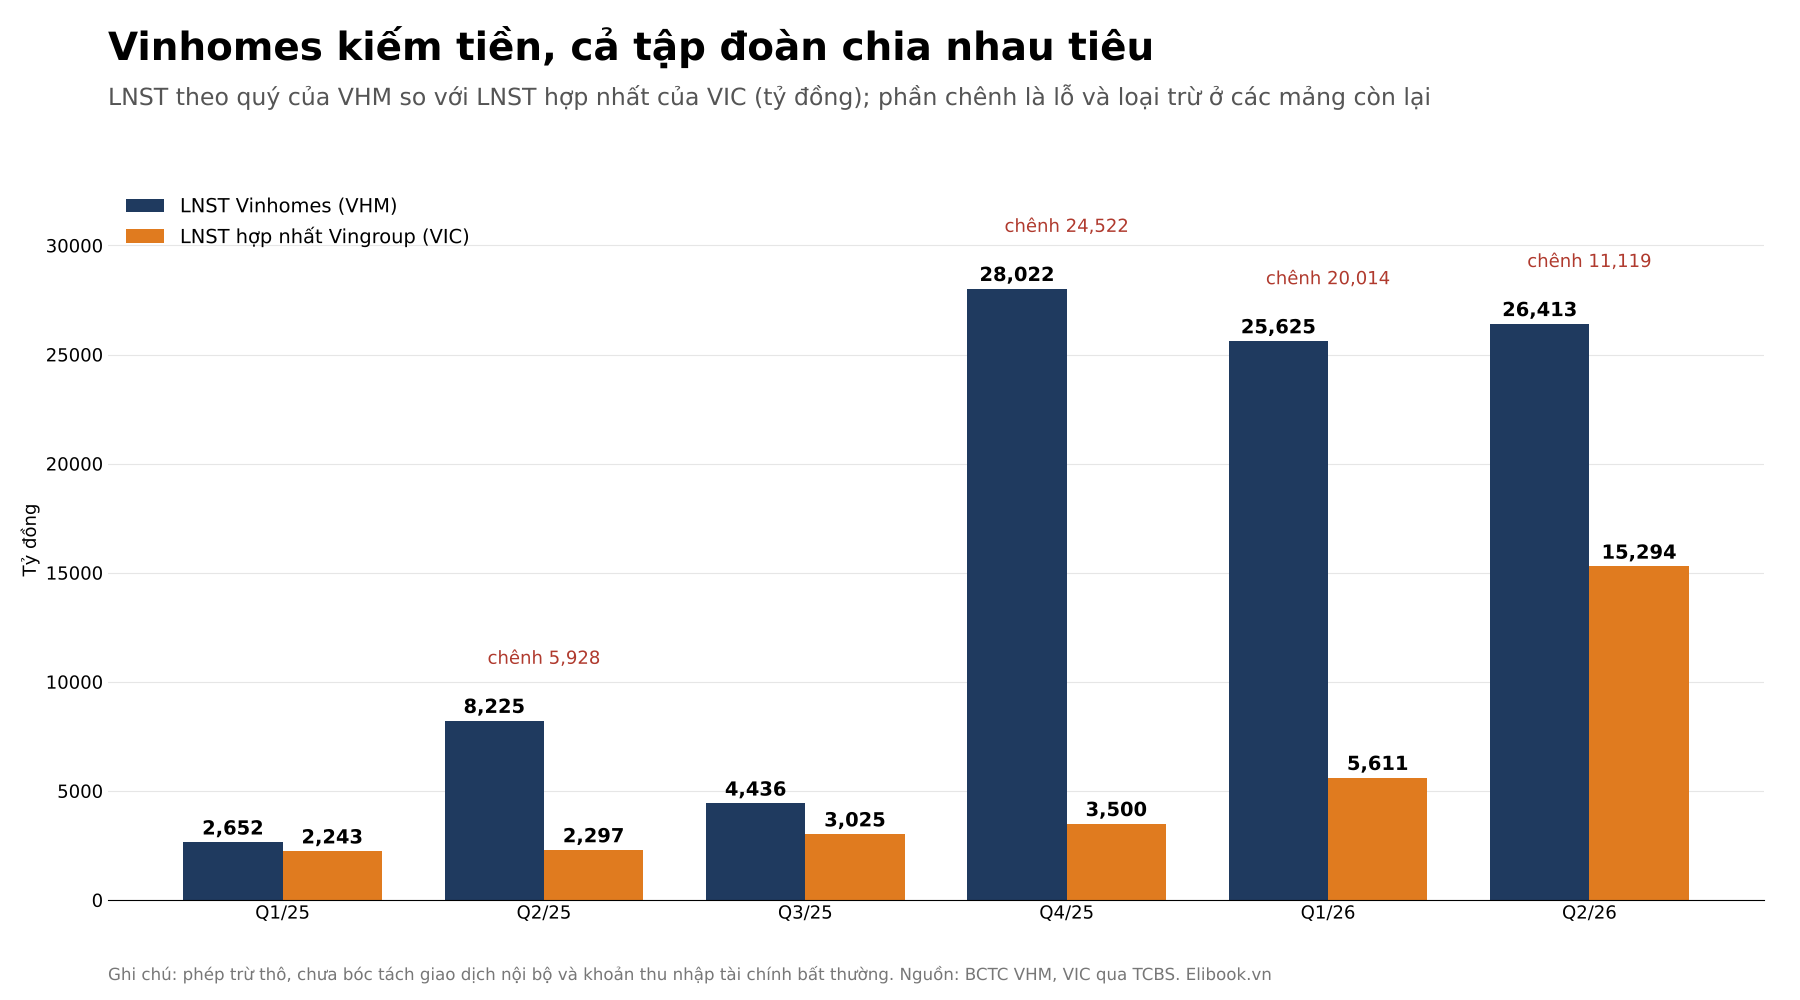
Trong tuần cuối tháng 9, ba công ty chứng khoán cùng đọc một bộ hồ sơ Vinhomes rồi đưa ra ba con số lợi nhuận quý 3 mà người ngoài nhìn vào tưởng của ba công ty khác nhau. SSI ước 4,601 tỷ đồng, gần như đi ngang so với cùng kỳ. VCBS ước 15,230 tỷ đồng, gấp hơn ba lần trên cùng thước đo LNST hợp nhất. MBS còn cao hơn, 17,251 tỷ đồng lợi nhuận cổ đông mẹ. Khoảng chênh hơn 10,000 tỷ đồng ấy không đến từ việc ai giỏi tính toán hơn, mà đến từ một câu hỏi rất đời thường: hợp đồng bán buôn ở Global Gate Hạ Long và Saigon Park có được ký trước ngày 30/9 hay không.
Khi lợi nhuận của một trong những doanh nghiệp lớn nhất sàn phụ thuộc vào một chữ ký, nhà đầu tư cần nhìn rộng hơn bảng kết quả kinh doanh. Bài VHM gần nhất của Elibook hồi tháng 8 xoay quanh biên lãi bán buôn, vai trò tổng thầu metro và tấm vé FTSE. Lần này câu hỏi khác hẳn: tiền do Vinhomes kiếm ra đang chảy đi đâu trong họ Vin, và “trò chơi tài chính” giữa các công ty anh em đang làm đẹp hay làm rủi ro thêm cho cổ đông?
Vinhomes: cỗ máy in tiền chạy bằng hợp đồng bán buôn
Quý 2, Vinhomes báo LNST 26,413 tỷ đồng, trong đó cổ đông mẹ nhận 22,683 tỷ, gấp ba cùng kỳ. Cộng quý 1, sáu tháng đã gần 52,000 tỷ, tức khoảng 87% kế hoạch năm 60,000 tỷ, vậy mà ban lãnh đạo vẫn chưa nâng mục tiêu. Kiểu “giấu bài” này rất quen ở họ Vin, và tôi nghiêng về cách đọc rằng dư địa đang được để dành cho quý 3 và quý 4 chứ không phải dấu hiệu đuối sức.
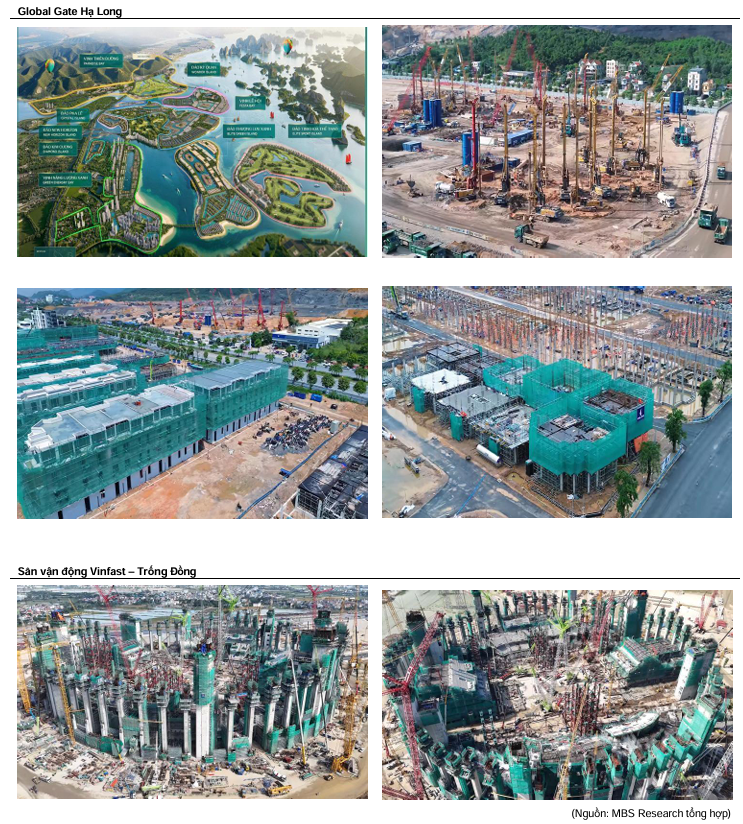
Lý do nằm ở cấu trúc doanh thu. MBS tính backlog cuối quý 2 gần 200,000 tỷ đồng, trong đó Global Gate Hạ Long và Saigon Park lần lượt chiếm khoảng 15% và 18%, và kỳ vọng quý 3 ghi nhận 40,000-50,000 tỷ bán buôn từ hai dự án này, cộng khoảng 15,000 tỷ doanh thu hợp tác BCC ở Wonder City và Royal Island. Theo MBS, lợi nhuận 9 tháng có thể đạt khoảng 65,000 tỷ, vượt luôn kế hoạch cả năm. SSI thì chỉ tính phần bàn giao lẻ ở Golden City, Wonder City, Royal Island và Green Paradise, nên ra con số giảm 83% so với quý 2. Bán buôn giống một chiếc vòi lớn: mở thì nước ào ra, khóa thì chỉ còn nhỏ giọt từ bán lẻ.
Tín hiệu tốt là bán lẻ đã có nhịp hồi trong quý 3 nhờ sản phẩm nhỏ. Ở Hóc Môn, căn hộ 50-80 m² giá 5-6 tỷ đồng hấp thụ tốt. Đổi lại, Vinhomes đã phát hành khoảng 50,000 tỷ đồng trái phiếu từ đầu năm để đảo nợ và nộp tiền đất, chi phí vốn quanh 10.5-10.6%, nợ ròng/vốn chủ khoảng 0.52 lần. Cỗ máy chạy tốt, nhưng xăng của nó là nợ vay, và tiền nó làm ra không chỉ để nuôi riêng cổ đông VHM.
Bình thông nhau: tiền chảy từ đất sang xe, sang điện, sang sân vận động
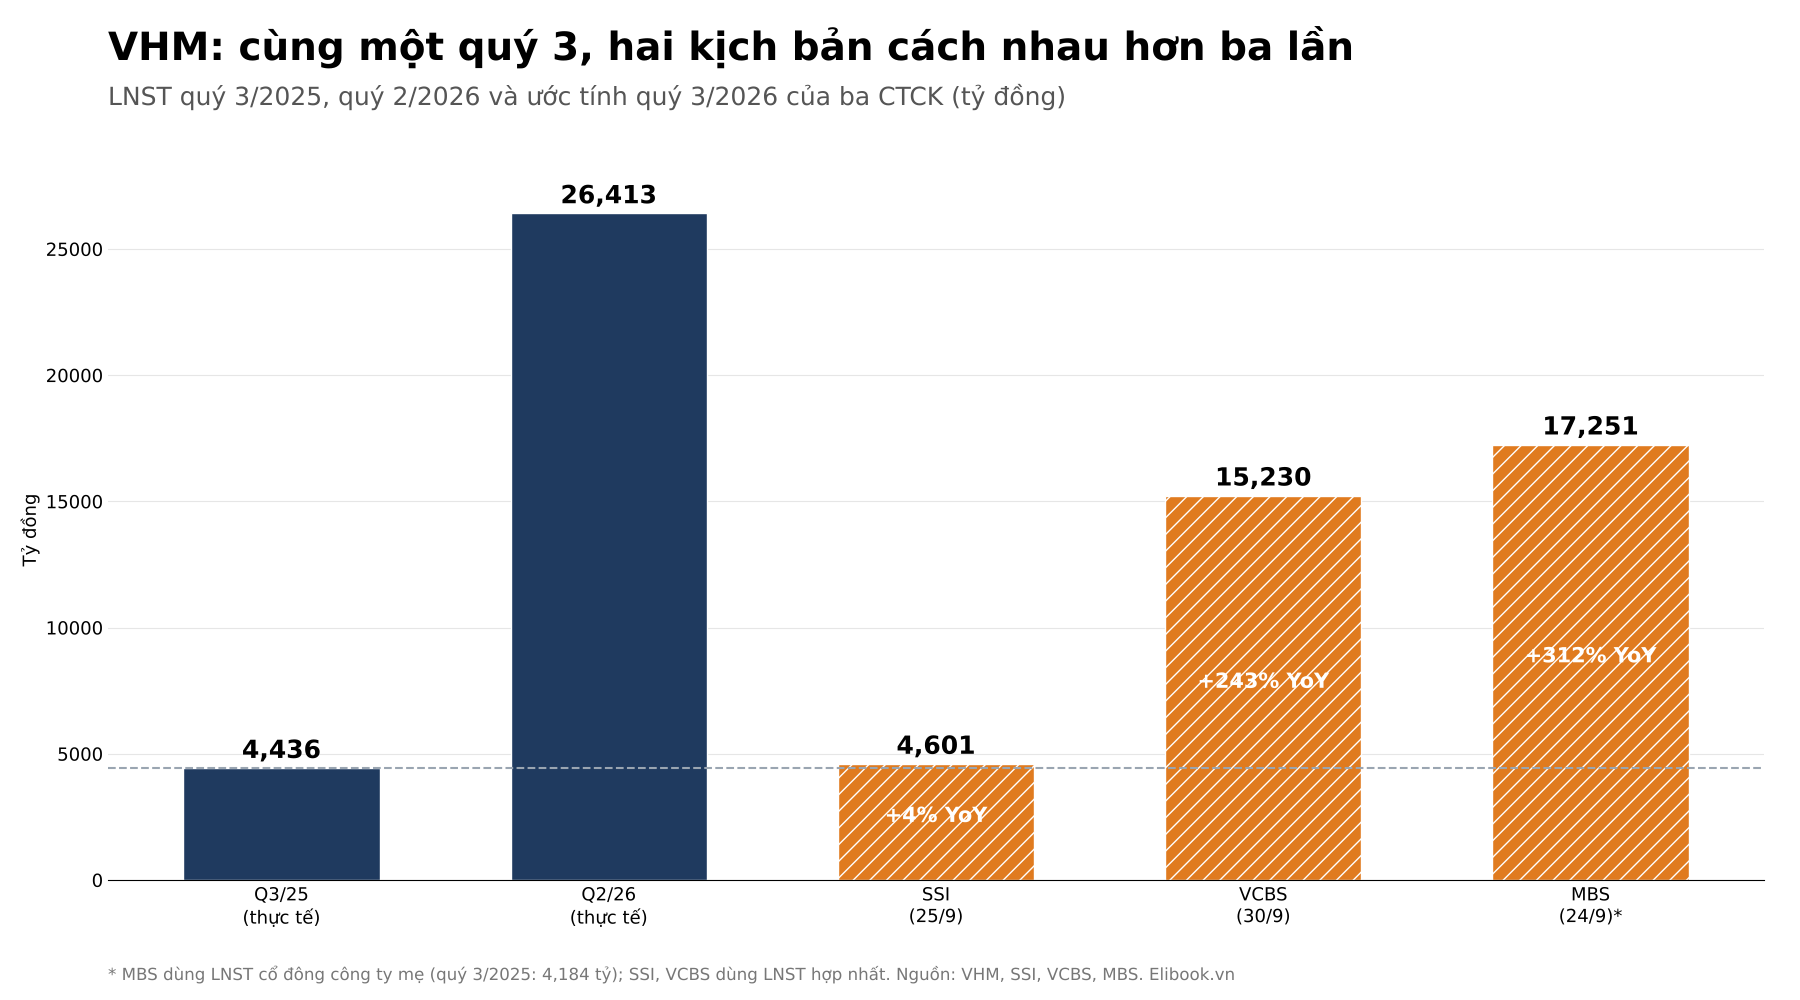
Muốn thấy dòng chảy, hãy đặt lợi nhuận VHM cạnh lợi nhuận hợp nhất VIC. Quý 1/2026, Vinhomes lãi 25,625 tỷ nhưng cả tập đoàn chỉ còn 5,611 tỷ; quý 2 hai con số là 26,413 tỷ và 15,294 tỷ. Tính thô, các mảng ngoài bất động sản cùng phần loại trừ nội bộ đã “ăn” khoảng 20,000 tỷ trong quý 1 và 11,100 tỷ trong quý 2. Lỗ hổng đang hẹp lại, nhưng cần đọc kỹ: quý 2 VIC có lợi nhuận trước thuế 22,863 tỷ trong khi lợi nhuận từ hoạt động kinh doanh chỉ 9,424 tỷ, nghĩa là phần lớn đến từ tài chính và khoản khác, dù chi phí lãi vay một quý đã là 10,265 tỷ. Chưa báo cáo nào bóc tách khoản này, nên đây là điểm cần kiểm lại ở quý 3.
Những ván cờ tài chính gần đây đều xoay quanh việc chuyển gánh nặng ra khỏi bảng cân đối. VinFast chuyển sang mô hình “nhẹ tài sản”: nhà máy được tách ra, VinFast mua xe theo giá vốn cộng 5%, đẩy một phần nợ ra ngoài. Nhờ không còn hợp nhất mảng sản xuất trong nước, nợ ròng/EBITDA của Vingroup xuống 2.1 lần, thấp hơn trần tự đặt 3.0 lần, tức tập đoàn còn chỗ để vay thêm. VinFast lại mua 100% công ty Ngọc Hồi, đơn vị giữ 20% lợi ích ở Global Sportia, nên hãng xe nay sở hữu một phần siêu đô thị có sân vận động 135,000 chỗ. Trong khi đó, Vingroup nhận quyền chọn mua từ ông Phạm Nhật Vượng để nâng lợi ích lên 35% ở GSM Holding, VinEnergo Holding và hai công ty năng lượng, giao thông khác.
Doanh số nội bộ cũng không nhỏ: bên liên quan chiếm 20-25% sản lượng xe VinFast những năm gần đây, mà GSM với hơn 288,000 xe điện là khách hàng điển hình. Nguồn tiền cho capex trên 1 tỷ USD năm nay của VinFast được nói thẳng là đến từ tín dụng, hỗ trợ của nhà sáng lập và dòng tiền dự án bất động sản. Theo tôi, đây không phải “phù phép” theo nghĩa xấu, vì mọi giao dịch đều công bố; nhưng nhà đầu tư phải hiểu rằng mua VHM là mua cả nghĩa vụ góp vốn ngầm cho phần còn lại của gia đình.
VRE và VPL: hai người em làm ăn đều, nhưng ví tiền gửi ở nhà anh cả
Vincom Retail là ví dụ rõ nhất. VRE đang ghi nhận 25,468 tỷ đồng tiền đặt cọc dài hạn, chủ yếu với Vingroup và đối tác trong hệ sinh thái, tương đương gần 48% vốn hóa 52,831 tỷ theo ước tính của người viết. Riêng khoản cọc 10,000 tỷ cho shophouse đang “đắp chiếu”, mở bán sớm nhất nửa sau 2027. Ở mảng chính, MBS ước lãi quý 3 đạt 1,579 tỷ (+14.8% YoY), doanh thu khách thuê vẫn tăng 20-25%, đủ nuôi mức tăng giá thuê hữu cơ 10-12% mỗi năm.
Vinpearl có câu chuyện tương tự kế hoạch “giấu bài” của VHM. Lợi nhuận 6 tháng khoảng 2,180 tỷ, gấp hơn tám lần cùng kỳ và đạt 71% kế hoạch 3,000 tỷ, nhưng công ty không nâng mục tiêu. Nếu giữ đúng kế hoạch, nửa cuối năm chỉ cần lãi khoảng 820 tỷ, gần bằng cùng kỳ, trong khi tỷ lệ lấp đầy 6 tháng đã tăng 11 điểm %. Vấn đề của VPL không nằm ở kinh doanh mà ở giá: P/E khoảng 46 lần đã trả trước khá nhiều cho Mỹ Lâm, Cần Giờ và Hạ Long.
Định giá & khuyến nghị: đồng thuận ở VHM, im lặng ở VIC
Điều thú vị nhất của mùa hội nghị là không báo cáo nào trong tay đưa giá mục tiêu mới cho VIC. Các CTCK như SSI, BSC, VNDIRECT chỉ ghi chép hội nghị, nhắc lại kế hoạch lãi 35,000 tỷ. Nói cách khác, giới phân tích đang định giá VIC gián tiếp qua VHM.
Với VHM, bức tranh hai tháng qua dịch chuyển rõ. Hồi tháng 8, bốn bên lệch nhau từ ACBS từ 62,900 đồng (Trung lập) đến BSC 89,300 đồng (Mua), Vietcap 74,000, HSC tương đương 78,500 sau chia cổ phiếu. Cuối tháng 9, SSI đặt 78,800 và VCBS là 78,950, gần như trùng nhau dù dự phóng quý 3 cách nhau hơn ba lần. Dự phóng lợi nhuận năm cũng được nâng mạnh: VCBS 81,326 tỷ (+88%), MBS 72,397 tỷ cổ đông mẹ, SSI +46%, so với vùng 60,000 tỷ của các bên hồi tháng 8. Bình quân sáu mức giá mục tiêu khoảng 77,000 đồng, cao hơn khoảng 17% so với giá 66,000 hiện tại, theo ước tính của người viết.
Tôi nghiêng về phía MBS và VCBS cho câu chuyện quý 3, vì tại hội nghị nhà đầu tư 2-4/10, Global Gate Hạ Long được xác nhận đã có đối tác bán buôn và ban lãnh đạo đánh giá quý 3 tích cực. Nhưng giá cổ phiếu VHM giảm từ vùng 75,000 đầu tháng 9 xuống 66,000 cho thấy thị trường đang chiết khấu chính dòng tiền nội bộ và đòn bẩy, thứ mà mô hình định giá chưa phản ánh hết.
Với VRE, BVSC khuyến nghị Outperform, giá mục tiêu 33,300 đồng, chỉ tính 91 trung tâm hiện hữu và lợi tức cọc; tôi đồng ý VRE rẻ, nhưng khoản cọc gần nửa vốn hóa là lý do để chiết khấu chứ không phải để cộng thêm.
| Tiêu chí | SSI (25/9; 7/10) | VCBS (30/9) | MBS (24/9; 5-8/10) | BVSC (7/10) | BSC, VNDIRECT (8/10) |
|---|---|---|---|---|---|
| Khuyến nghị | Không nêu | Không nêu | Không nêu | VRE: Outperform | Ghi chép hội nghị |
| Giá mục tiêu (VND/cp) | VHM 78,800 | VHM 78,950 | – | VRE 33,300 | – |
| LNST quý 3/2026 (tỷ) | VHM 4,601 (+4%) | VHM 15,230 (+243%) | VHM 17,251 CĐM (+312%); VRE 1,579 | – | – |
| LNST 2026F (tỷ) | VHM +46% | VHM 81,326 | VHM 72,397 CĐM; VRE 6,329 rồi 6,030 | VRE 5,678 | – |
| Luận điểm chính | Bán lẻ hồi nhờ sản phẩm nhỏ | Quỹ đất đối ứng từ dự án BT | Bán buôn Hạ Long, Saigon Park | 25,468 tỷ cọc, giá thuê tăng | BĐS 50-60% doanh thu VIC |
| Rủi ro chính | Đòn bẩy duy trì | Không nêu | Lãi suất cao với khách thuê nhỏ | Hệ sinh thái Vingroup | Huy động vốn |
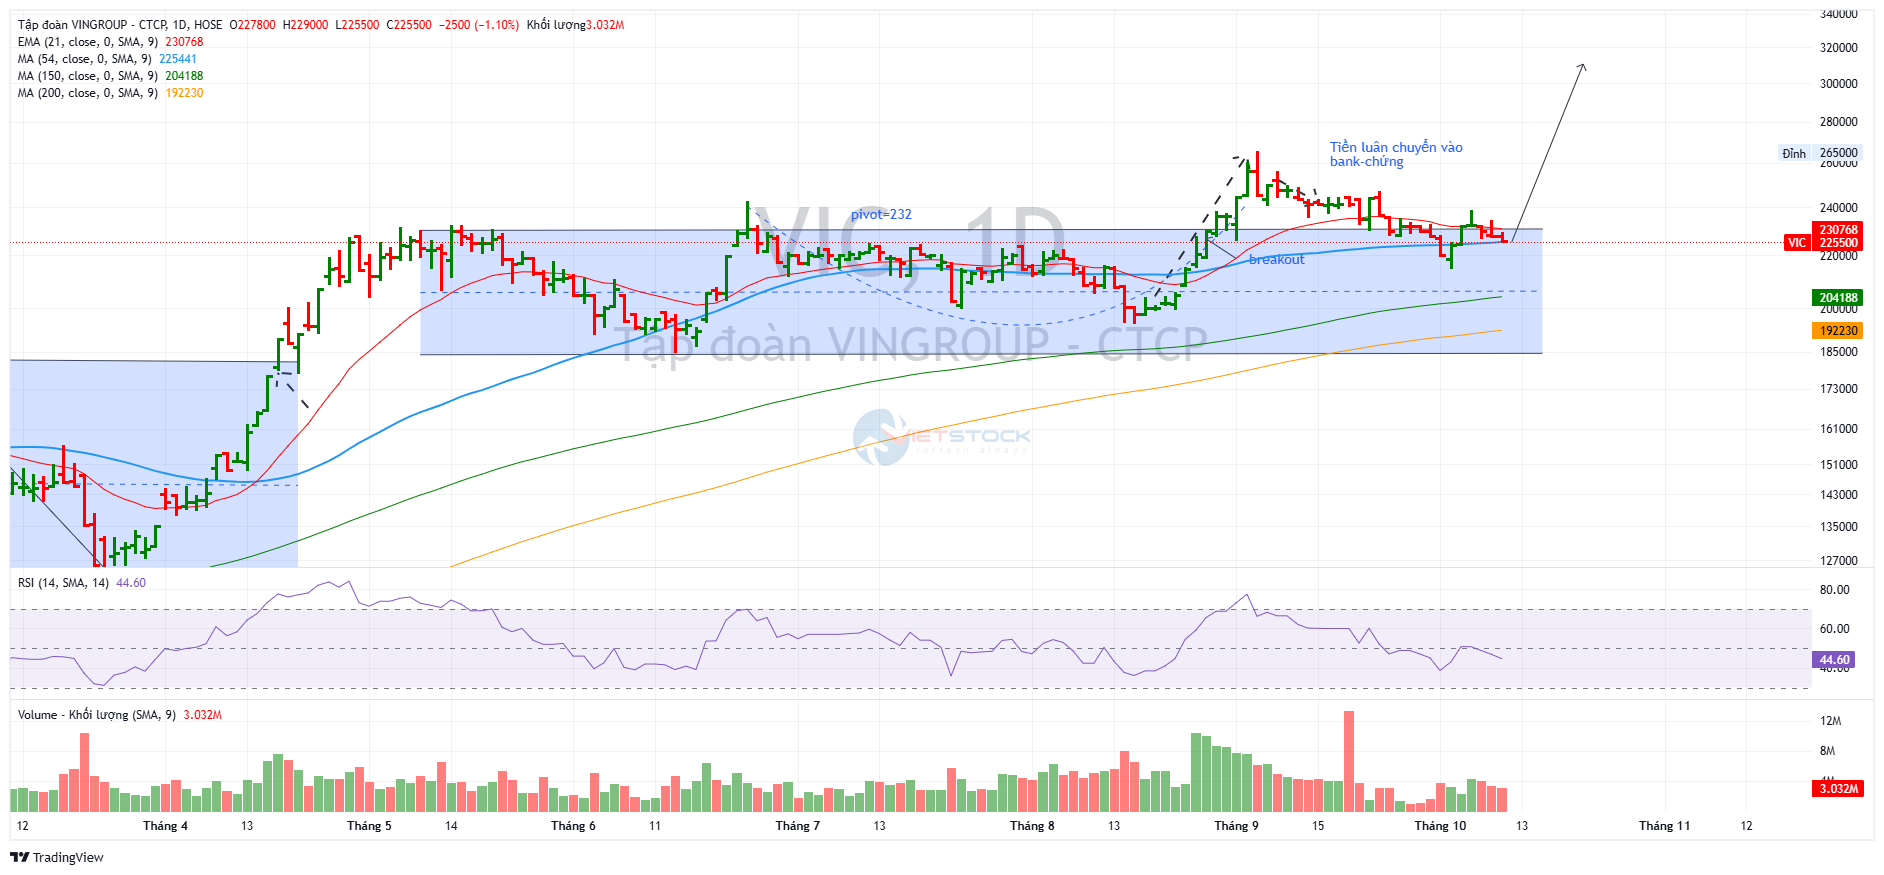
Trên đồ thị, RS của VIC là 88, nằm trong nhóm cổ phiếu hoạt động tốt vượt trội trên thị trường. Cổ phiếu tạo đáy 118,900 đồng hồi tháng 2, đi ngang trong nền 192,000-230,500 suốt mùa hè rồi bật lên bằng phiên Pocket Pivot ngày 25/8: đóng cửa 220,500 (+2.8%) với 10.3 triệu cổ phiếu, gấp 2.5 lần trung bình 50 phiên.
Nhịp tăng chạm 265,000 ngày 7/9 nhưng chính phiên đó đóng cửa 245,000 (-4.3%), một phiên đảo chiều biên độ rộng mà theo khung Wyckoff có thể là dấu hiệu cao trào mua.
Phiên ngày 18/9 khối lượng vọt 2.6 lần trung bình mà giá đứng yên, do quỹ ETF tái cơ cấu. Nhịp lùi cuối tháng 9 khối lượng chỉ còn 0.2-0.3 lần trung bình, tức cung cạn, nên tôi nghiêng về kịch bản tái tích lũy hơn phân phối.
Dù vậy, vùng 232,000-238,500 đã từ chối giá hai lần trong tháng 10, và phiên ngày 9/10 xuất hiện tín hiệu yếu khi giá 225,500 nằm dưới MA10 (228,100), sát MA50 (226,400), còn cách xa MA200 (192,200). Đóng cửa dưới 215,000 sẽ phủ nhận kịch bản tái tích lũy; vượt 238,500 kèm khối lượng trên trung bình mới xác nhận lực cầu trở lại.
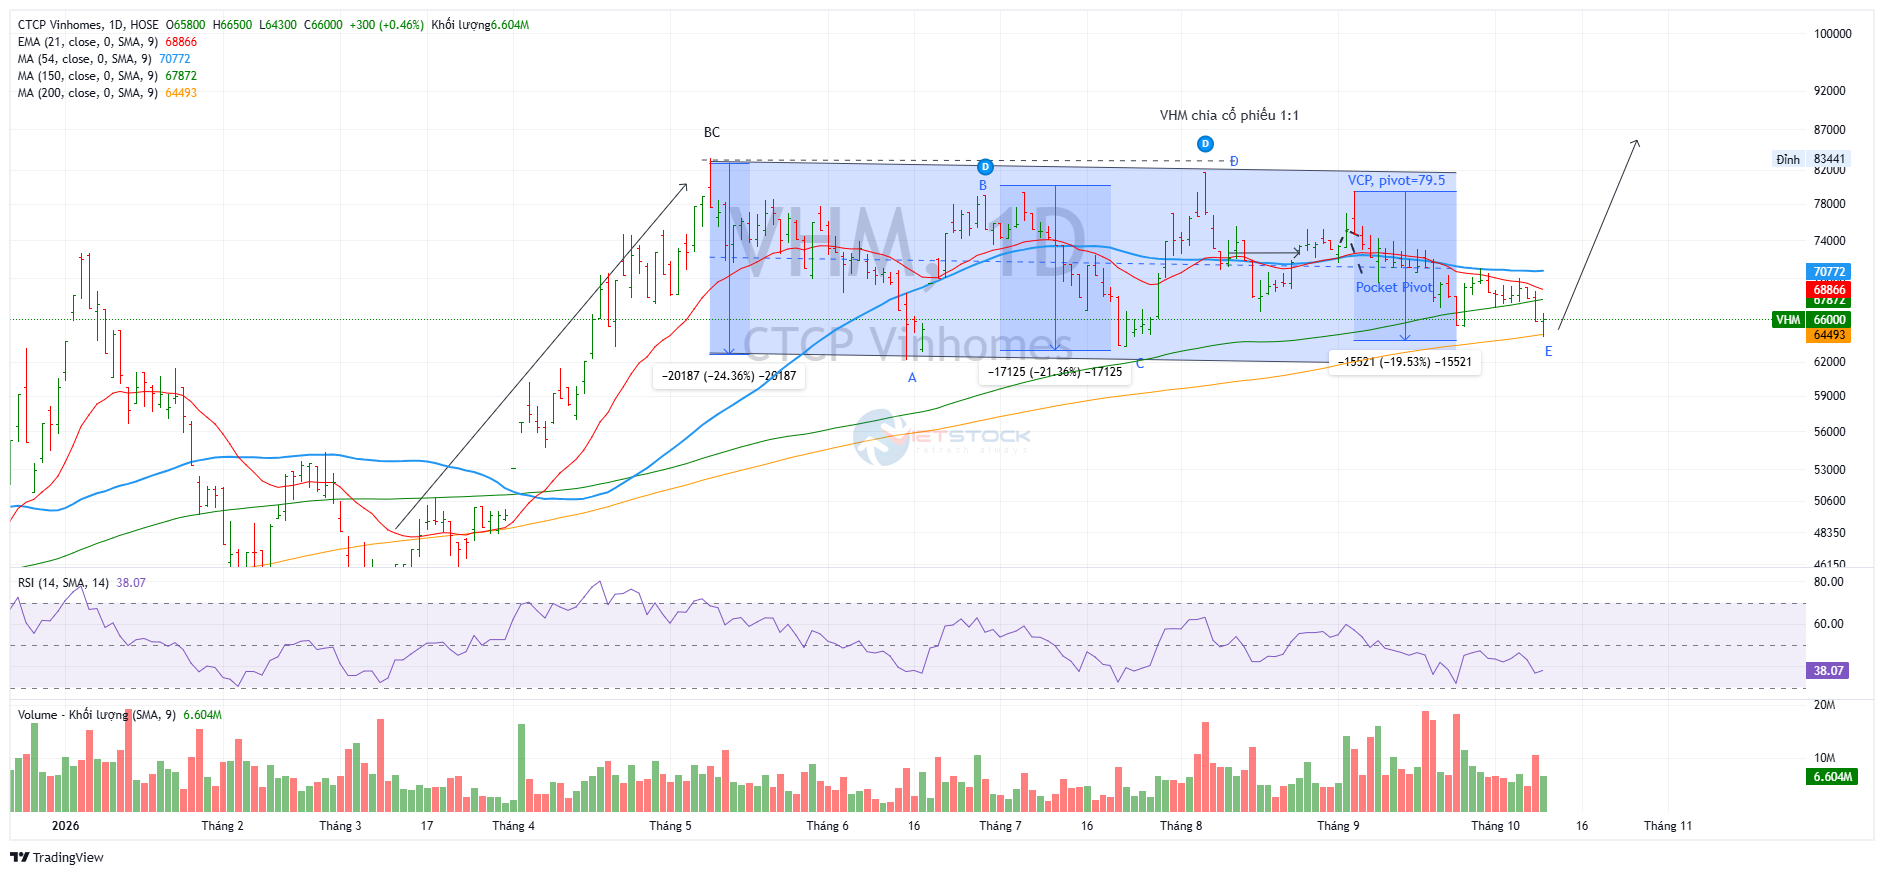
VHM yếu hơn với RS chỉ 68, đang điều chỉnh về MA 200 ngày để tạo ra điểm hỗ trợ. Điểm mua pivot ngày 10/9 tại 73,100 đã thất bại, giá 66,000 nằm dưới MA10, MA50 và chỉ còn trên MA200 (64,500). Tôi kỳ vọng đây là vùng hỗ trợ mạnh cho VHM và kỳ vọng cổ phiếu sẽ tăng giá trở lại khi mốc timing 9.10.2026 đã chạm tới.