
Th10
Phân tích Doanh Nghiệp
KBC: Quý 3 lệch nhau 261 tỷ giữa các CTCK, và chiếc máy chạy bộ 15 ha mỗi quý
- Doanh thu & lợi nhuận: Nửa đầu 2026 doanh thu 1,925 tỷ đồng (-46.9% YoY), lợi nhuận ròng 231 tỷ (-80.5% YoY). Dự báo LNST quý 3 của bốn CTCK trải từ 318 tỷ đến 579 tỷ, so với 312 tỷ quý 3/2025.
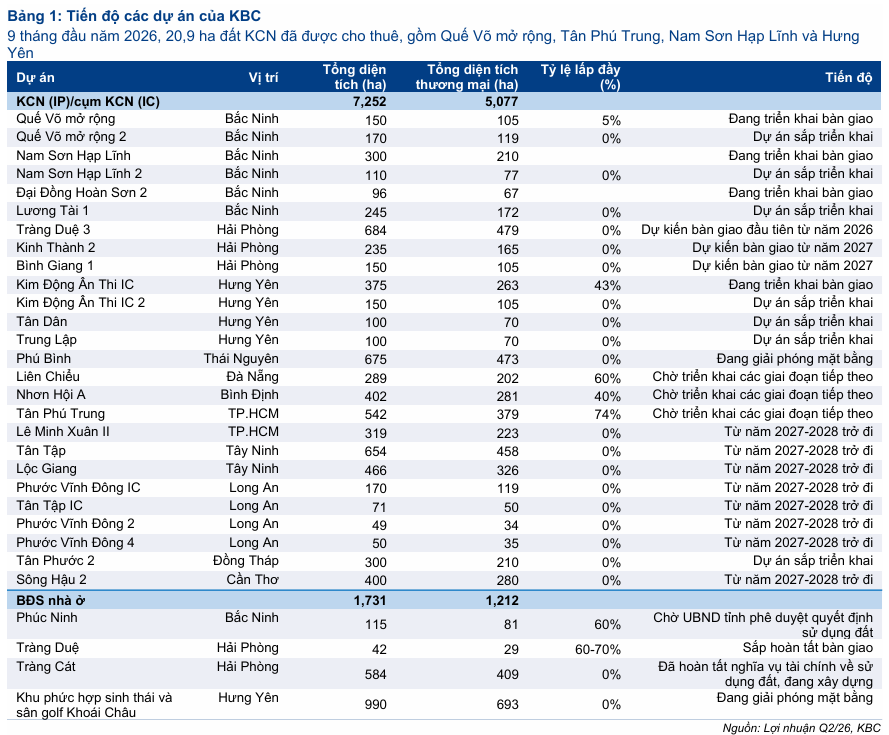
- Hoạt động cốt lõi: Sáu tháng chỉ bàn giao 20.9 ha đất KCN trên kế hoạch 200 ha; doanh thu cho thuê đất giảm 71.4% YoY còn 828 tỷ. Hơn 170 ha đã ký nhưng vẫn kẹt ở khâu giải phóng mặt bằng.
- Động lực bổ sung: Nợ vay 32.7 nghìn tỷ, chi phí lãi vay quý 2 gần 300 tỷ. HSC hạ KBC xuống Nắm giữ, giá mục tiêu 26,700 đồng (-23.7%). Quý 3 đẹp chưa đủ, quý 4 mới là đề thi thật.
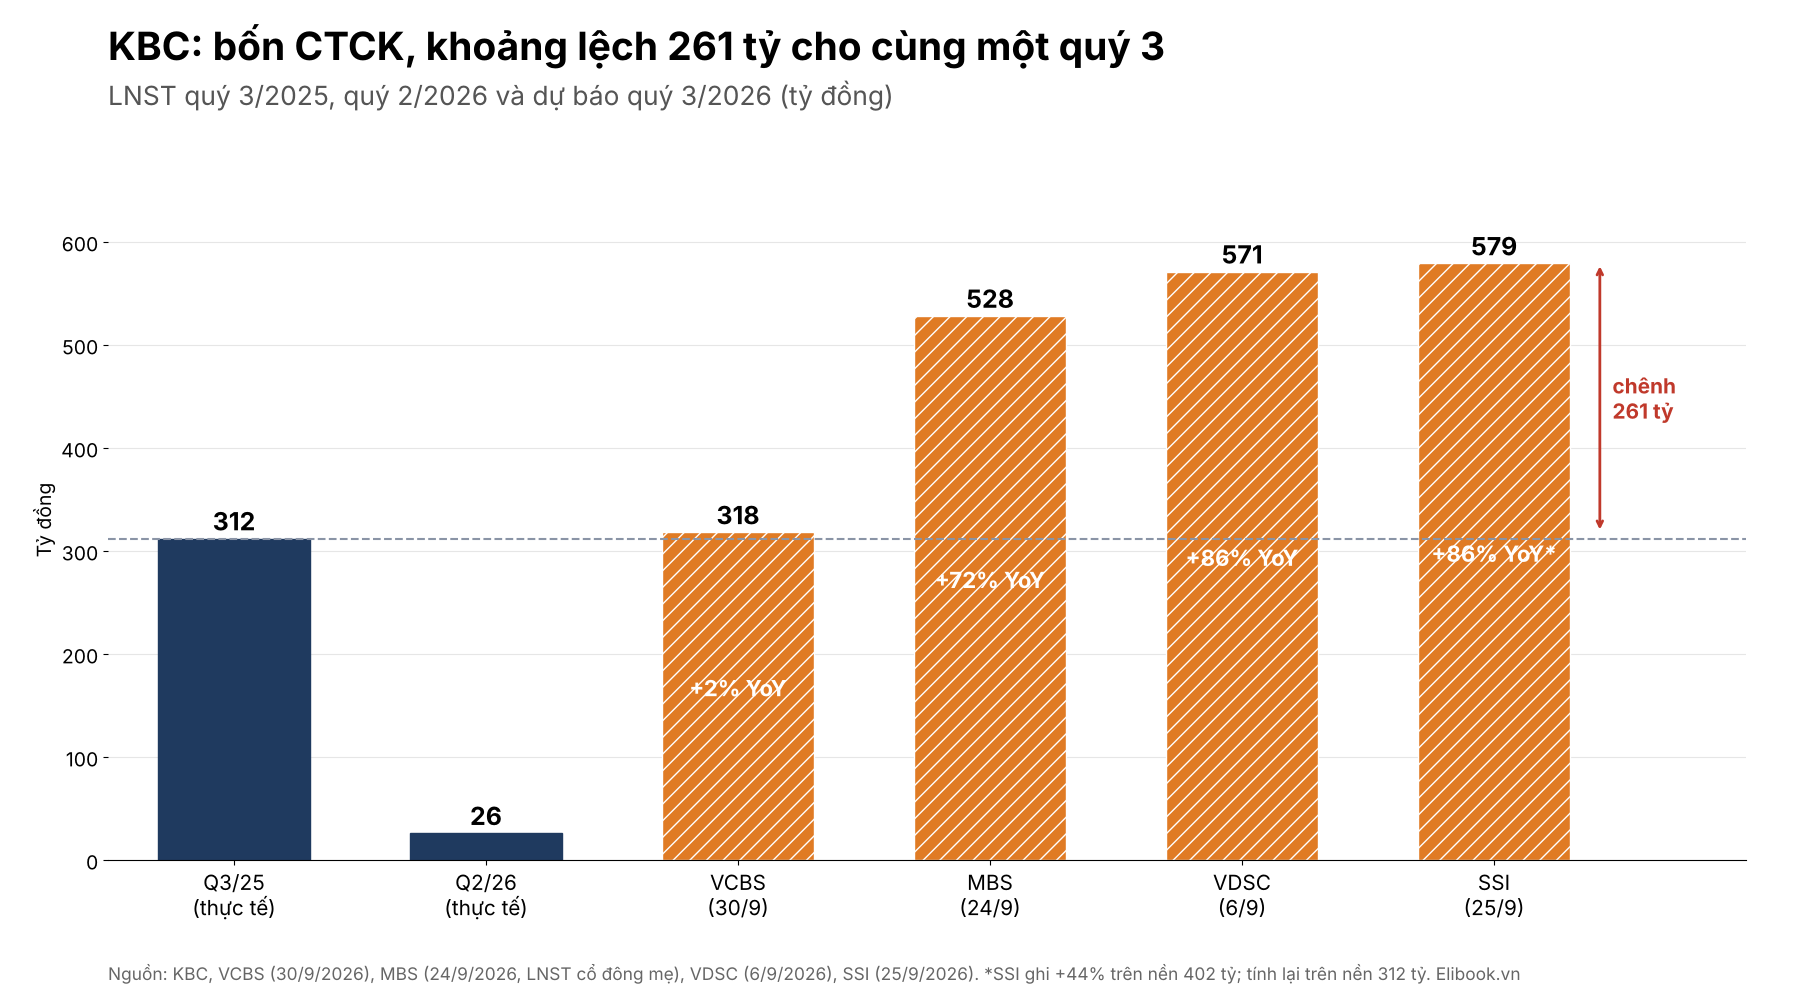
Có một phép trừ khá buồn cười với KBC lúc này. Bốn công ty chứng khoán cùng nhìn một doanh nghiệp, cùng biết danh sách hơn 170 ha đất đã ký hợp đồng, cùng ước lợi nhuận một quý 3 vừa khép lại. Vậy mà con số thấp nhất là 318 tỷ đồng, cao nhất là 579 tỷ đồng. Khoảng lệch 261 tỷ ấy lớn hơn toàn bộ lợi nhuận ròng 231 tỷ mà KBC làm ra trong cả sáu tháng đầu năm.
Với KBC, chuyện đó không lạ, vì lợi nhuận của doanh nghiệp này không chảy đều như nước máy mà rơi xuống theo từng biên bản bàn giao đất. Biên bản ký trước ngày 30/9 thì quý 3 đẹp, ký sau thì quý 4 gánh. Thế nên câu hỏi thật của quý 3 không phải “lãi bao nhiêu”, mà là KBC có chạy nhanh hơn được chiếc máy chạy bộ lãi vay đang quay dưới chân mình hay không, và giá cổ phiếu quanh 25,500 đồng đang đặt cược vào kịch bản nào.
Quý 3: cùng 170 ha, bốn bảng tính khác nhau
Đặt bốn dự báo cạnh nhau, sự khác biệt nằm ở chỗ mỗi bên tin bao nhiêu hecta kịp “về đích” trước khi quý đóng sổ. SSI ước LNST 579 tỷ đồng, động lực chủ yếu từ bàn giao đất tại KCN Quế Võ mở rộng. MBS thận trọng hơn một chút với 528 tỷ (+72% YoY), kỳ vọng khoảng 20 ha tại cụm công nghiệp Hưng Yên và KCN Lộc Giang. VDSC từ đầu tháng 9 đã đưa ra 571 tỷ, gần như trùng SSI. Đứng riêng một góc là VCBS với 318 tỷ, chỉ nhích 2% YoY, trên doanh thu 1,131 tỷ (-16% YoY).
Có một chi tiết cần đọc kỹ. SSI ghi mức tăng 44% YoY trên nền 402 tỷ, nhưng LNST hợp nhất quý 3/2025 công bố chỉ 312 tỷ; con số 402 tỷ trùng với quý 2/2025. Nếu so đúng quý, dự báo của SSI hàm ý mức tăng khoảng 86%, tức cùng phe lạc quan với VDSC chứ không ôn hòa như con số 44% gợi ra.
Vậy khoảng lệch 261 tỷ tương đương bao nhiêu đất? Nửa đầu năm, 20.9 ha mang về 828 tỷ doanh thu, tức khoảng 40 tỷ đồng mỗi hecta. Theo ước tính của người viết, với biên gộp quanh 50% (quý 1 là 48.6%) và thuế 20%, mỗi hecta để lại khoảng 16 tỷ lợi nhuận sau thuế. Như vậy toàn bộ khoảng cách giữa VCBS và SSI chỉ là chừng 16 ha.
Tôi nghiêng về kịch bản quanh mức của MBS hơn là của SSI. Sáu tháng đầu năm KBC bàn giao bình quân khoảng 10 ha mỗi quý, nên 20 ha đã là bước tiến gấp đôi. Nhưng kể cả quý 3 có đạt 528 hay 579 tỷ, đó mới là nửa câu chuyện, vì phía bên kia sổ sách có một khoản chi không bao giờ trễ hẹn.
Chiếc máy chạy bộ lãi vay: 15 ha mỗi quý chỉ để đứng yên
Tổng nợ vay của KBC cuối quý 2 lên 32.7 nghìn tỷ đồng (+25.3% YoY), tỷ lệ nợ thuần trên vốn chủ sở hữu theo cách tính của HSC đạt 0.78 lần, cao kỷ lục. Khoảng 45% dư nợ nằm ở khu đô thị Tràng Cát, dự án đã nộp hơn 17 nghìn tỷ tiền sử dụng đất nhưng chưa bán được mét vuông nào. Đợt trái phiếu 700 tỷ phát hành đầu tháng 9 có lãi suất cố định 12%/năm, mức giá vốn nói lên khá nhiều về khẩu vị người cho vay.
Hệ quả hiện ngay trên báo cáo. Chi phí lãi vay quý 2 là khoảng 299 tỷ, gần gấp ba cùng kỳ. HSC dự báo chi phí tài chính cả năm 2026 lên 1,448 tỷ (+105% YoY). Quy ra đất theo cùng phép tính ở trên, mỗi quý KBC phải bàn giao khoảng 15 ha chỉ để lãi gộp đủ trả lãi vay, chưa tính chi phí quản lý.
Đây là chiếc máy chạy bộ của KBC: băng chuyền dưới chân chạy đều 15 ha mỗi quý, trong khi người chạy nửa đầu năm mới bước được khoảng 10 ha mỗi quý. Lợi nhuận quý 2 chỉ còn 7 tỷ đồng cho cổ đông công ty mẹ là hình ảnh của một người đang bị băng chuyền kéo lùi.
Vì thế, theo tôi, con số quý 3 sẽ là tin tốt ngắn hạn nhưng không đổi được luận điểm. Thứ quyết định là KBC có thực hiện được lời hứa bàn giao 100 ha vào cuối năm mà ban lãnh đạo nói với HSC hay không. Và chính ở quý 4, các CTCK mới thật sự chia phe.
Quý 4 mới là đề thi thật, và mỗi CTCK đang chấm một đề khác
Lấy dự báo cả năm trừ đi 231 tỷ nửa đầu năm và dự báo quý 3, ta thấy mỗi CTCK đang ngầm kỳ vọng quý 4 lớn đến đâu. Theo ước tính của người viết, VCBS (cả năm 1,096 tỷ, -50% YoY) chỉ cần quý 4 khoảng 550 tỷ, một quý bình thường. SSI (cả năm giảm khoảng 10%, tương đương quanh 1,890 tỷ) cần quý 4 khoảng 1,080 tỷ. MBS giữ dự báo 2,231 tỷ (+6% YoY), đúng con số hãng đưa ra từ tháng 7, nghĩa là quý 4 phải lãi khoảng 1,470 tỷ, gần gấp đôi quý tốt nhất của KBC trong năm 2025 (783 tỷ quý 1/2025).
Con số 1,470 tỷ đòi hỏi gì? Theo cùng phép tính hecta, đó là khoảng 90-100 ha bàn giao trong một quý, tức ban lãnh đạo phải giữ trọn lời hứa 100 ha cuối năm. Trong khi HSC lại hạ giả định bàn giao cả năm từ 151 ha xuống 131 ha, vì khách thuê đang trì hoãn quyết định trước thuế quan Mục 301.
Tôi đứng gần phía HSC và VCBS hơn ở câu chuyện quý 4. Không phải vì nghi ngờ nhu cầu thuê đất, mà vì lịch sử của KBC: mục tiêu 3,000 tỷ đầu năm đã lặng lẽ thành “vượt 2,000 tỷ”, và tiến độ bàn giao đã trễ hai quý liên tiếp. Dự báo đứng yên từ tháng 7 của MBS, sau hai quý hụt, giống chiếc đồng hồ chết hơn là một quan điểm lạc quan có cơ sở. Câu hỏi còn lại là giá cổ phiếu đã chọn phe nào.
Định giá & khuyến nghị: thị trường đã chọn kịch bản chiết khấu 50%
Thay đổi đáng chú ý nhất trong hai tháng qua không nằm ở dự báo lợi nhuận mà ở mức chiết khấu. HSC chỉ hạ RNAV mỗi cổ phiếu 8.5% xuống 53,311 đồng, nhưng nâng mức chiết khấu từ 40% lên 50% vì nợ dồn ở Tràng Cát và tâm lý e ngại với BĐS KCN. Riêng thay đổi này đã kéo giá mục tiêu từ 35,000 (báo cáo 4/8, Tăng tỷ trọng) xuống 26,700 đồng, hạ khuyến nghị xuống Nắm giữ. Bảng độ nhạy của HSC cho thấy mỗi 10 điểm chiết khấu tương đương khoảng 5,300 đồng giá mục tiêu: tranh cãi về KBC giờ là chuyện niềm tin, không phải chuyện đất.
Đặt các báo cáo trong cửa sổ tháng 8 đến đầu tháng 10 cạnh nhau, hướng đi là một chiều. Đầu tháng 8 đến đầu tháng 9, ba mức giá mục tiêu của HSC (35,000), Vietcap (34,600, hạ từ 40,400, WACC tăng lên 15.1%) và VDSC (38,200, hạ từ 41,600, P/B mục tiêu 1.35 lần) bình quân khoảng 35,900 đồng. Cuối tháng 9 đến đầu tháng 10, ba mức mới là HSC 26,700, VCBS 28,230 và SSI 30,800, bình quân khoảng 28,600 đồng, thấp hơn khoảng 20%. Các bên đồng thuận rằng quỹ đất lớn và Tràng Cát là giá trị thật nhưng xa; bất đồng thật sự nằm ở số hecta bàn giao năm nay và thời điểm Tràng Cát ra tiền, VCBS đẩy sang 2027-2028 còn HSC kỳ vọng dòng lợi nhuận đầu tiên năm 2027.
Có một biến số mà các mô hình RNAV không đưa vào: ai đang cầm cổ phiếu. Trên giấy, HSC ghi tỷ lệ free float của KBC là 77.2%. Nhưng tại ĐHCĐ 2026, chỉ 118 cổ đông đã đại diện cho 70.46% số cổ phần có quyền biểu quyết, tăng dần từ 54.72% năm 2024 (176 cổ đông) và 62.29% năm 2025 (122 cổ đông). Để so sánh, SHS với 899 triệu cổ phiếu cần tới 2,843 cổ đông mới gom được 52.2%. Theo ước tính của người viết, lượng cổ phiếu thật sự trôi nổi ngoài nhóm này chỉ còn khoảng 278 triệu.
Giao dịch nội bộ năm 2026 (đến 5/9) đi cùng chiều. Hai tổ chức liên quan Chủ tịch mua mỗi bên 10 triệu cổ phiếu, bà Nguyễn Thị Kim Thanh mua 8 triệu, còn phía bán chỉ có Chứng khoán VPBank với 11.4 triệu. Ròng, nhóm này gom thêm 21.2 triệu cổ phiếu đúng lúc giá trượt từ quanh 30,000 xuống 27,000 đồng. Cổ phiếu cô đặc là con dao hai lưỡi: nguồn cung bán tháo mỏng, khối lượng chỉ quanh 1.3 triệu cổ phiếu mỗi phiên; nhưng khi chưa ai mua, nó có thể nằm im rất lâu. Tôi xem sự cô đặc này là tấm đệm cho rủi ro giảm sâu, chưa phải chất xúc tác.
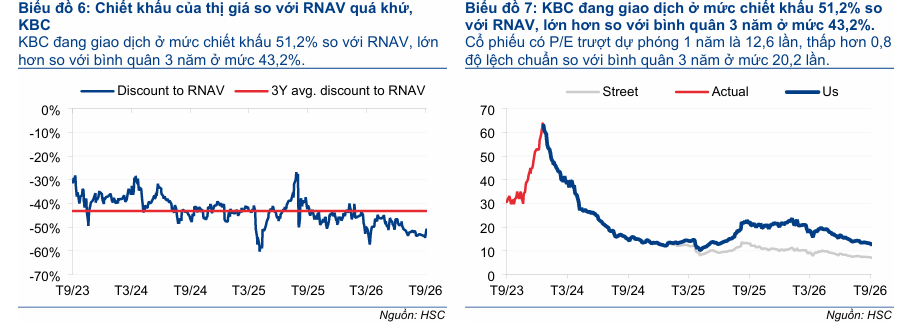
Ở giá 25,500 đồng, KBC đang giao dịch chiết khấu khoảng 52% so với RNAV của HSC, nghĩa là thị trường đã định giá còn bi quan hơn kịch bản 50% của chính HSC. Upside so với giá mục tiêu bình quân 28,600 đồng là khoảng 12%, theo ước tính của người viết. Tôi nghiêng về quan điểm Nắm giữ: rủi ro giảm sâu đã được giá phản ánh phần lớn, nhưng chất xúc tác thật chỉ xuất hiện khi KBC chứng minh được một quý bàn giao vượt 15 ha, đủ để băng chuyền lãi vay không còn kéo lùi.
| Tiêu chí | HSC (4/8 → 1/10) | VDSC (6/9) | VCBS (30/9) | SSI (25/9) | MBS (24/9) |
|---|---|---|---|---|---|
| Khuyến nghị | Tăng tỷ trọng → Nắm giữ | MUA | Không nêu | Không nêu | Không nêu |
| Giá mục tiêu (đồng/cp) | 35,000 → 26,700 | 38,200 (từ 41,600) | 28,230 | 30,800 | Không nêu |
| LNST quý 3/2026 (tỷ đồng) | Không nêu | 571 | 318 | 579 | 528 (CĐTS) |
| LNST 2026 (tỷ đồng) | 1,551 (lõi 1,205) | 1,818 | 1,096 | ~1,890 (-10% YoY) | 2,231 |
| Phương pháp / luận điểm | RNAV, chiết khấu 50%, WACC 12.7% | P/B 1.35 lần | Giá thuê 175 USD/m² (+10%) | Bàn giao Quế Võ mở rộng | ~20 ha Hưng Yên, Lộc Giang |
| Rủi ro chính | Nợ Tràng Cát, thuế quan | Tràng Cát lùi 2027 | Tràng Cát lùi 2027-2028, pháp lý Phúc Ninh | Không nêu | Áp lực trả nợ vay |
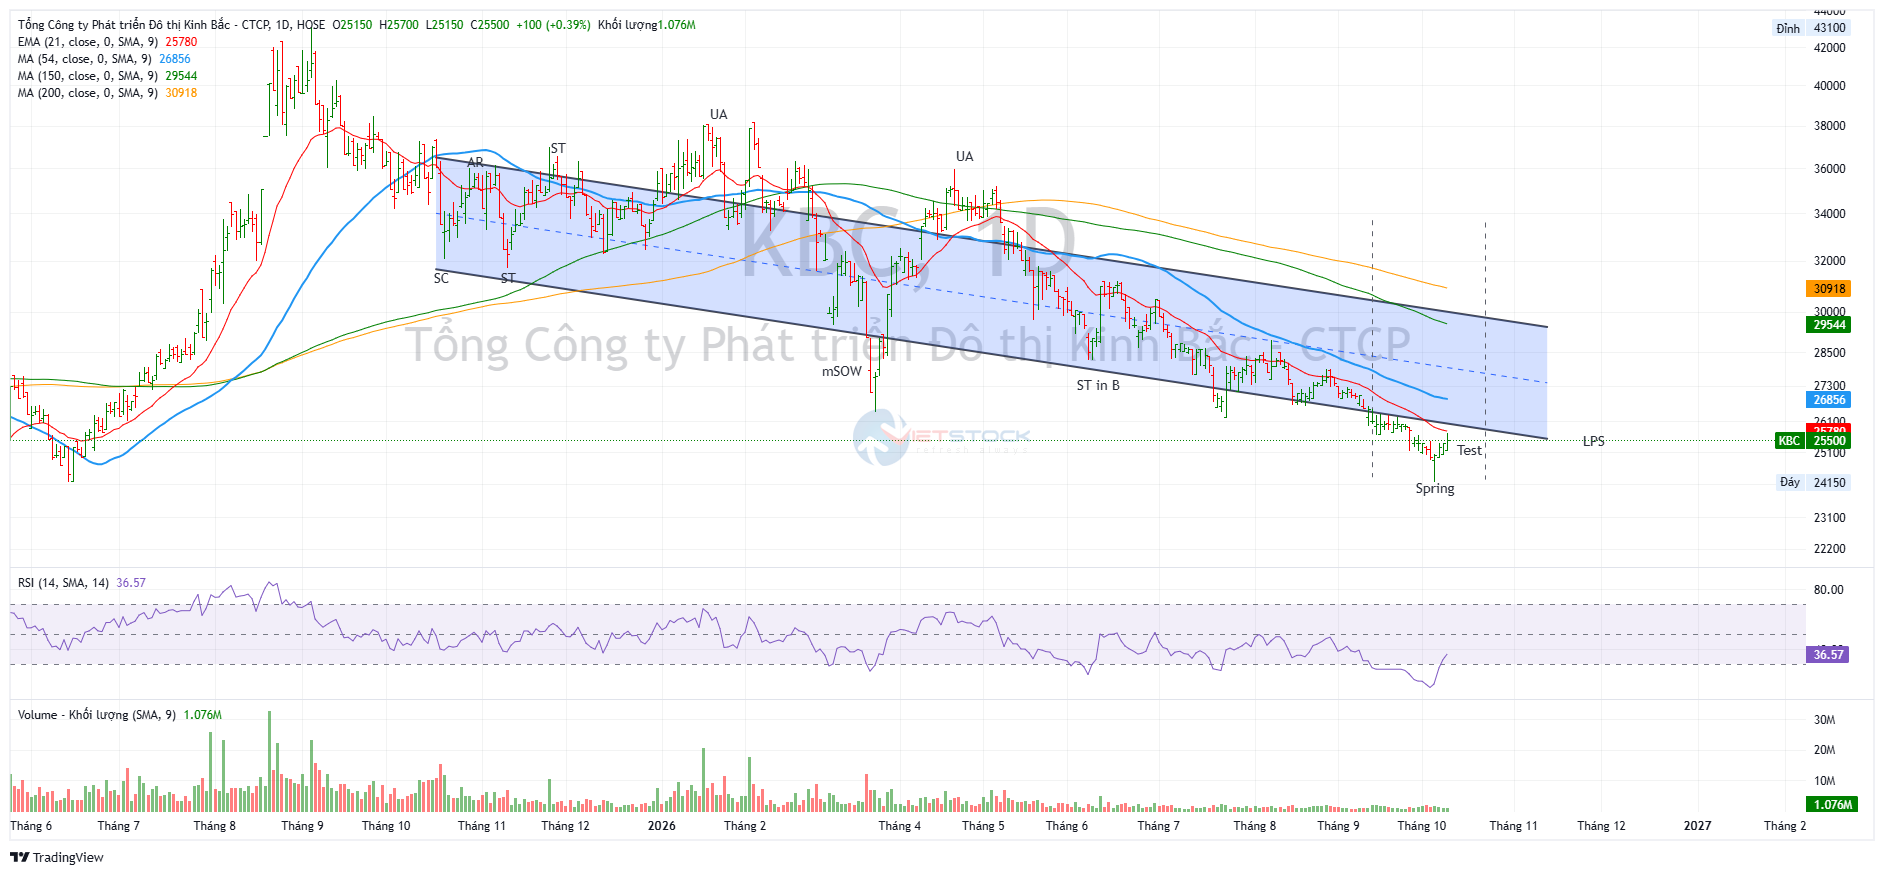
Trên đồ thị, RS của KBC là 43, hoạt động khá yếu trên thị trường. Cổ phiếu đang nằm trong xu hướng giảm kéo dài từ đỉnh 43,100 đồng (5/9/2025) và đỉnh phụ 38,200 đồng (4/2/2026), mất khoảng 40% giá trị.
Tín hiệu điểm mua Pocket Pivot gần nhất đã lùi về 6/5/2026, khi giá tăng 1.3% lên 34,900 đồng với khối lượng gấp 1.75 lần trung bình 50 phiên, nhưng chỉ ba phiên sau hệ thống phát tín hiệu Bán, và từ đó đến nay không có tín hiệu Mua nào, tín hiệu Bán gần nhất là ngày 13/8.
Đọc theo Wyckoff kết hợp VSA, giữa tháng 9 KBC đóng cửa đúng 26,000 đồng bảy phiên liền với khối lượng giảm dần, một thế giằng co mà bên bán thắng khi giá trượt khỏi vùng này cuối tháng 9. Phiên ngày 6/10 rút chân từ 24,150 đồng về 25,000 đồng với khối lượng gấp 1.38 lần trung bình, có dáng một lực cầu chặn đáy, nhưng ba phiên hồi sau đó lại có khối lượng thấp dần, cho thấy cầu chủ động chưa quay lại. Tôi xem đây mới ở mức khả năng hình thành đáy ngắn hạn, nhưng xác suất chưa cao. Toàn bộ cấu trúc tích lũy của KBC, và cả khu vực Spring là giả định, chưa có hành động giá xác nhận. Vì thế, chúng tôi không đưa ra khuyến nghị giao dịch đối với KBC.
Giá 25,500 đồng chỉ vừa nhích trên MA10 (25,340), vẫn dưới MA50 (26,780) và MA200 (30,920), trong khi MA50 nằm dưới MA200. Đóng cửa dưới 24,150 đồng kèm khối lượng lớn sẽ phủ nhận kịch bản tạo đáy; ngược lại, vượt vùng 26,000-26,350 đồng với khối lượng trên trung bình và lấy lại MA50 mới là dấu hiệu dòng tiền quay lại.