Th10
Phân tích Doanh Nghiệp
VPB: Quý 3 vượt nhẹ dự báo nhờ 1,665 tỷ dự phòng, công văn 9608 gõ đúng chỗ nhạy cảm của ngân hàng là “bộ đệm”
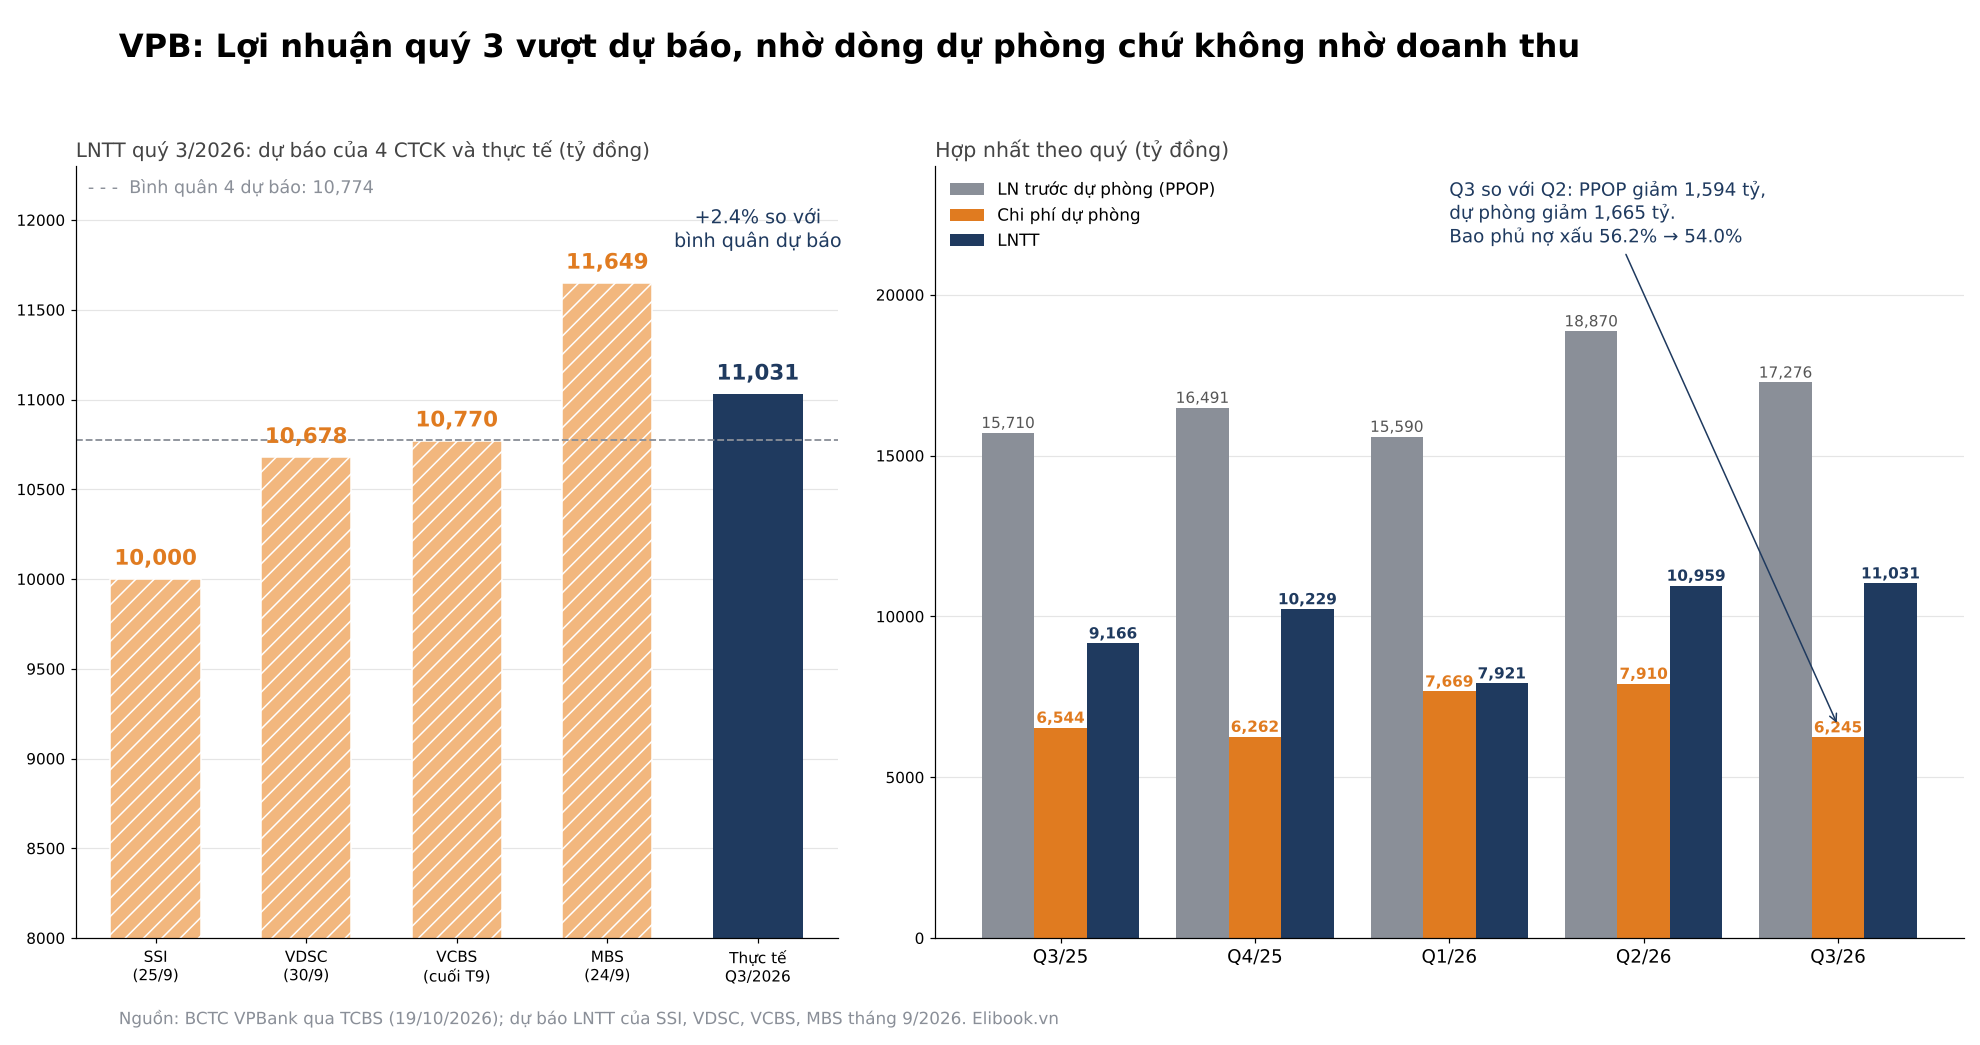
- Doanh thu & lợi nhuận: LNTT hợp nhất quý 3 đạt 11,031 tỷ đồng (+20.3% YoY, +0.7% QoQ), cao hơn 2.4% bình quân dự báo của 4 CTCK (10,774 tỷ đồng); 9 tháng đạt 29,911 tỷ đồng, tức 72.4% kế hoạch.
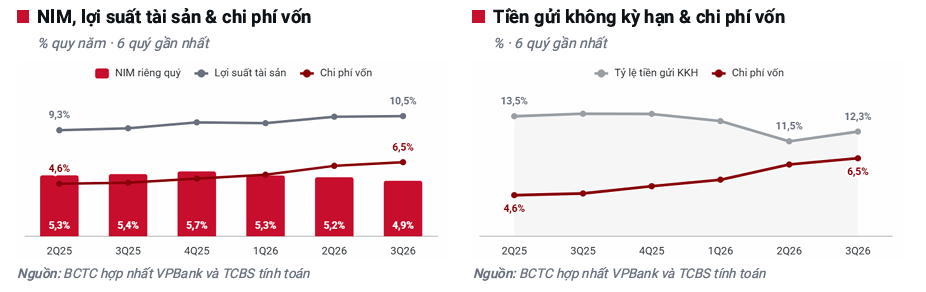
- Hoạt động cốt lõi: Thu nhập lãi thuần 18,158 tỷ đồng (+20.6% YoY), tín dụng tăng 28.4% từ đầu năm so với 11.6% toàn ngành, nhưng NIM lùi về 4.9% từ 5.2% của quý 2.
- Động lực bổ sung: Chi phí dự phòng giảm 21.1% QoQ, bao phủ nợ xấu còn 54%, nợ nhóm 2 tăng 17.5%. Công văn 9608 đòi đúng thứ VPB vừa nới: bộ đệm.
Cuối tuần 18/10, hai tờ giấy đến tay nhà đầu tư VPB gần như cùng lúc. Tờ thứ nhất là báo cáo quý 3: lợi nhuận trước thuế 11,031 tỷ đồng, kỷ lục, vượt dự báo của ba trong bốn công ty chứng khoán. Tờ thứ hai là công văn 9608 của Ngân hàng Nhà nước, ký đúng ngày 18/10, yêu cầu các ngân hàng giảm lãi suất, nâng tỷ lệ bao phủ nợ xấu và “phản ánh lợi nhuận thực chất”. Phiên 19/10, cổ phiếu VPB có lúc rơi 5.5% xuống 23,150 đồng trước khi hồi về 24,000 đồng.
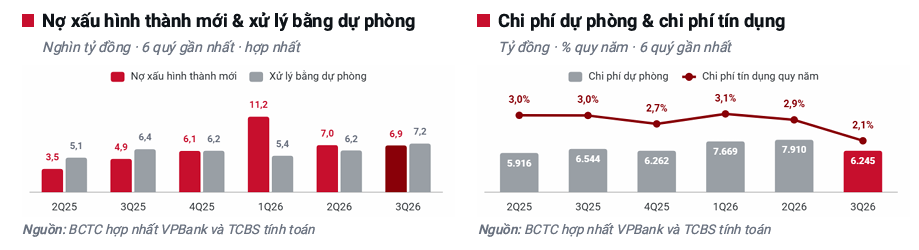
Điều trớ trêu nằm ở phép trừ. So với quý 2, lợi nhuận trước dự phòng của VPB giảm 1,594 tỷ đồng, còn chi phí dự phòng giảm 1,665 tỷ đồng. Toàn bộ phần lợi nhuận “đi ngang ở đỉnh” được giữ lại nhờ đúng dòng chi phí mà công văn 9608 muốn các ngân hàng tăng lên. Vậy quý 3 là một cú vượt dự báo thật, hay chỉ là lợi nhuận mượn trước của quý 4?
Nghịch lý ở VPB: Quỹ ngoại bán 3,000 tỷ đồng trong khi SMBC đàm phán mua thêm 13,800 tỷ
Dự báo quý 3: đoán hụt doanh thu, trúng lợi nhuận nhờ một dòng dự phòng
Trước mùa báo cáo, SSI dự báo lợi nhuận trước thuế quý 3 khoảng 10,000 tỷ đồng, VDSC 10,678 tỷ đồng, VCBS 10,770 tỷ đồng và MBS 11,649 tỷ đồng, bình quân 10,774 tỷ đồng. Kết quả thực tế cao hơn bình quân 2.4%, vượt SSI 10.3%, VDSC 3.3%, VCBS 2.4%. Chỉ MBS đi quá tay khi đặt cược mức tăng 27% YoY, cao hơn thực tế 5.3%.
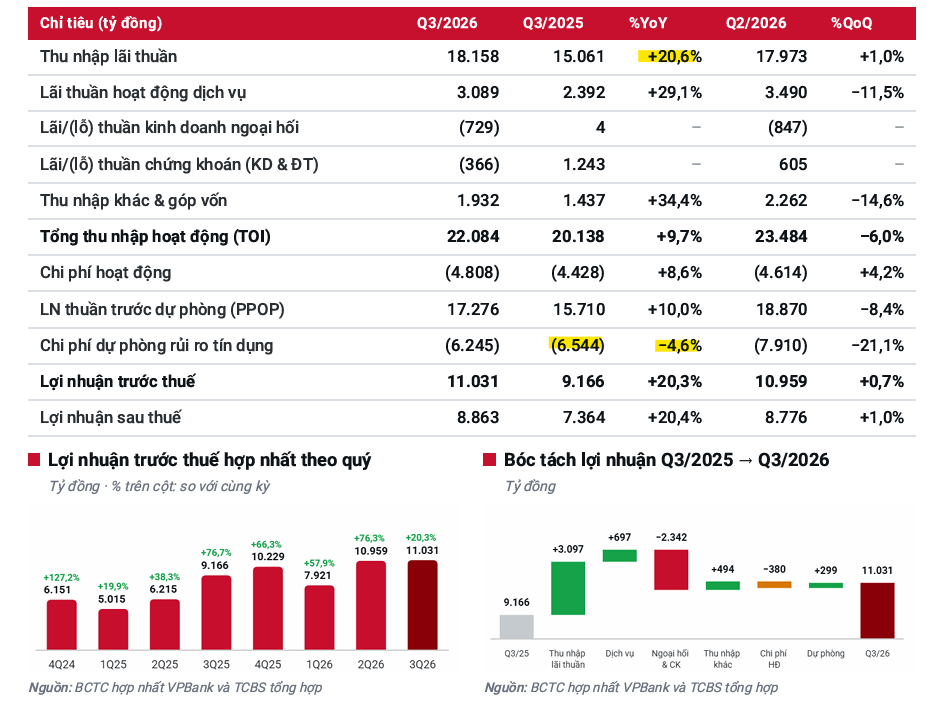
Nhưng nhìn vào dòng doanh thu, câu chuyện ngược hẳn. VCBS dự báo tổng thu nhập hoạt động 24,200 tỷ đồng, thực tế chỉ 22,084 tỷ đồng, hụt 8.7%. Thu nhập ngoài lãi giảm 22.7% YoY khi ngoại hối và chứng khoán cùng lỗ. SSI đoán đúng cơ chế khi cảnh báo VPBankS chậm lại (Vietcap ước công ty này chỉ lãi trước thuế khoảng 843 tỷ đồng trong quý 3), chỉ sai con số vì không ngờ dự phòng hạ nhiệt mạnh như vậy.
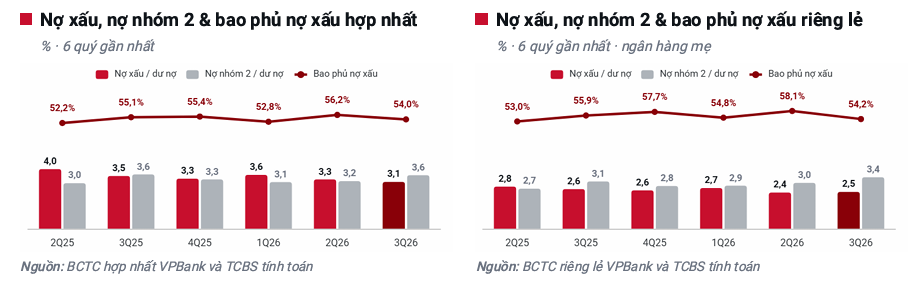
Chỗ đáng bàn là cách giảm dự phòng. Trong quý, VPB dùng 7,233 tỷ đồng dự phòng để xử lý nợ, cao nhất sáu quý, nhưng chỉ trích lập mới 6,245 tỷ đồng, khiến số dư dự phòng mỏng đi khoảng 988 tỷ đồng. Giống người chạy marathon ăn vào lớp mỡ dự trữ để giữ tốc độ: chạy vẫn nhanh, nhưng không thể làm vậy mãi. Theo tôi, lợi nhuận ngân hàng mẹ (+51.8% YoY) là thật, còn phần vượt dự báo là khoản vay từ bộ đệm, và 9608 vừa gửi giấy đòi nợ.
Công văn 9608: lãi suất chỉ là mưa phùn, hạn mức tín dụng mới là sấm
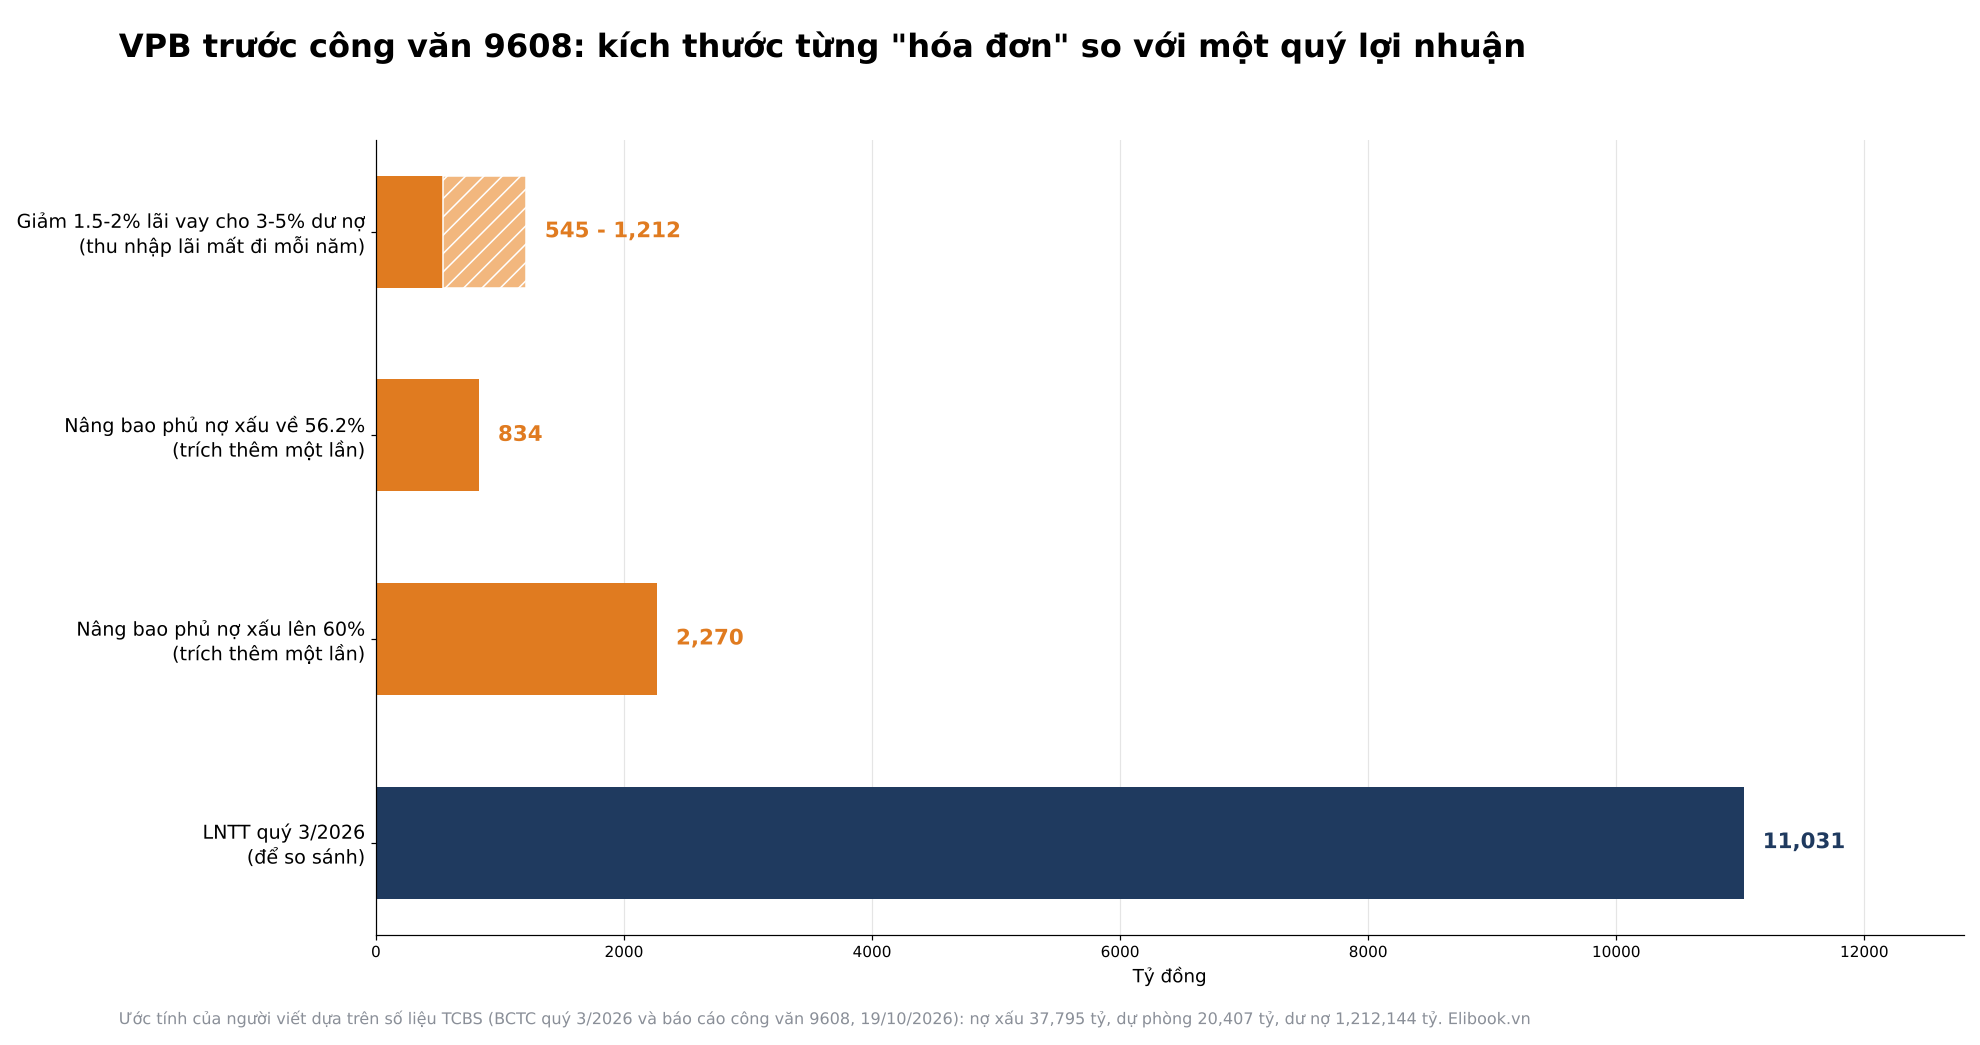
Phần được bàn nhiều nhất của công văn, giảm lãi suất, lại là phần VPB chịu nhẹ nhất. TCBS ước nếu khoảng 3-5% dư nợ được giảm 1.5-2%/năm, NIM toàn ngành mất 0.03-0.07 điểm phần trăm. Áp vào dư nợ hợp nhất 1,212,144 tỷ đồng của VPB, theo ước tính của người viết, thu nhập lãi mất đi khoảng 545-1,212 tỷ đồng mỗi năm, tương đương 1.3-2.9% lợi nhuận trước thuế 2026 mà TCBS dự phóng.
Ngược lại, VPB có chi phí vốn cao (6.5%), nên việc cả hệ thống cùng hạ lãi suất niêm yết tối thiểu 0.5% giúp họ hạ giá vốn mà không sợ mất khách. Tôi chưa chắc phần này bù được bao nhiêu, vì khoảng một phần ba vốn tăng thêm từ đầu năm của VPB đến từ giấy tờ có giá, chủ yếu là chứng chỉ tiền gửi bán cho tổ chức, không đi theo biểu lãi suất niêm yết.
Mục mua hẳn bộ chứng từ L/C gần như không chạm tới VPB: phần tăng thêm chỉ 0.27% dư nợ, so với 3.3% ở MSB.
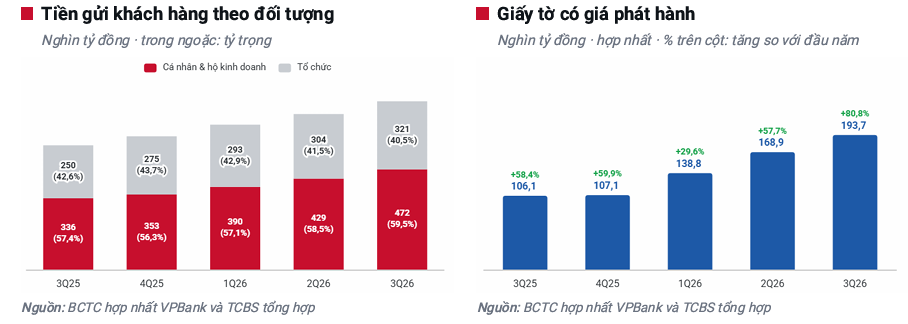
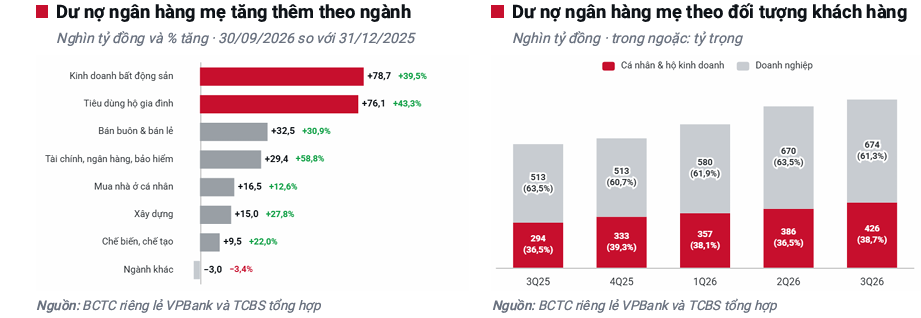
Sấm thật nằm ở câu cuối công văn: ngân hàng không tuân thủ chỉ đạo lãi suất hoặc cạnh tranh không lành mạnh có thể bị xem lại hạn mức còn lại năm 2026 và nhận hạn mức thấp năm 2027. Mô hình của VPB là tăng tín dụng gấp 2.5 lần ngành, và để có vốn cho tốc độ ấy, chi phí vốn đã leo từ 5.1% lên 6.5% chỉ trong ba quý. Công văn còn yêu cầu thanh tra chú trọng tín dụng bất động sản và khách hàng lớn, trong khi cho vay kinh doanh bất động sản đóng góp 78,676 tỷ đồng, khoảng 31% phần dư nợ tăng thêm của ngân hàng mẹ, đẩy tỷ trọng lên 25.3%.
TCBS dự phóng tín dụng 2026 tăng 35.1%, nghĩa là quý 4 còn phải bơm thêm khoảng 63,000 tỷ đồng. Theo tôi, 9608 không làm VPB mất nhiều NIM, nó làm VPB phải chạy chậm lại, và với một cổ phiếu được định giá bằng tốc độ, chậm lại mới là rủi ro chính.
Nhưng trước khi chạy chậm, VPB còn một hóa đơn phải trả ngay.
Bộ đệm dự phòng: hóa đơn quý 4 đã được in sẵn
Công văn 9608 liệt kê một danh sách nghe như viết riêng cho VPB: theo dõi nợ nhóm 2, nâng bao phủ, thoái lãi dự thu đúng quy định. Nợ nhóm 2 hợp nhất của VPB tăng 17.5% trong quý lên 43,182 tỷ đồng, tức 3.6% dư nợ. Bao phủ nợ xấu giảm từ 56.2% xuống 54.0%. Lãi dự thu trên tài sản sinh lãi lên 1.62%, tăng 45 điểm cơ bản YoY theo Vietcap.
Tính nhanh thì hóa đơn không quá lớn: kéo bao phủ về 56.2% như cuối quý 2 cần trích thêm khoảng 834 tỷ đồng; nâng lên 60% cần khoảng 2,270 tỷ đồng (ước tính của người viết, trên nợ xấu 37,795 tỷ đồng và dự phòng 20,407 tỷ đồng). So với 11,031 tỷ đồng lợi nhuận một quý, đó là vết xước chứ không phải vết thương.
Vấn đề là kế hoạch năm không còn nhiều chỗ cho vết xước. Để đạt 41,323 tỷ đồng, quý 4 cần khoảng 11,412 tỷ đồng, cao hơn quý 3 khoảng 3.5%. Nếu lợi nhuận trước dự phòng đi ngang và chi phí dự phòng quay lại mức 7,910 tỷ đồng của quý 2, quý 4 chỉ còn khoảng 9,366 tỷ đồng, cả năm khoảng 39,277 tỷ đồng, tức 95% kế hoạch. Điểm tựa ngược lại là mùa vụ: tín dụng cuối năm thường tăng nhanh và thu nhập khác quý 4 hai năm liền đều cao hơn quý 3. Tôi nghiêng về kịch bản VPB về đích quanh 95-100% kế hoạch, thấp hơn kỳ vọng sau quý 3 một nhịp.
Định giá & khuyến nghị: lợi nhuận được nâng, giá mục tiêu lại bị hạ
Hai tháng qua có một nghịch lý thú vị: lợi nhuận dự phóng của VPB nhích lên, còn giá mục tiêu thì đi xuống. Các mức của HSC, ACBS, BSC, SHS tháng 7-8, quy đổi theo cổ tức cổ phiếu 26.04%, còn khoảng 24,600-29,200 đồng (ước tính của người viết). Cuối tháng 9, VNDirect giữ Khả quan với 30,500 đồng nhưng hạ P/B mục tiêu 2027 từ 1.7 xuống 1.4 lần; SSI chỉ còn 26,000 đồng sau khi hạ P/B mục tiêu từ 1.45 xuống 1.2 lần; VDSC 25,300 đồng; VCBS 27,568 đồng. Bình quân bốn mức này khoảng 27,342 đồng, cao hơn giá 24,000 đồng khoảng 13.9% (ước tính của người viết).
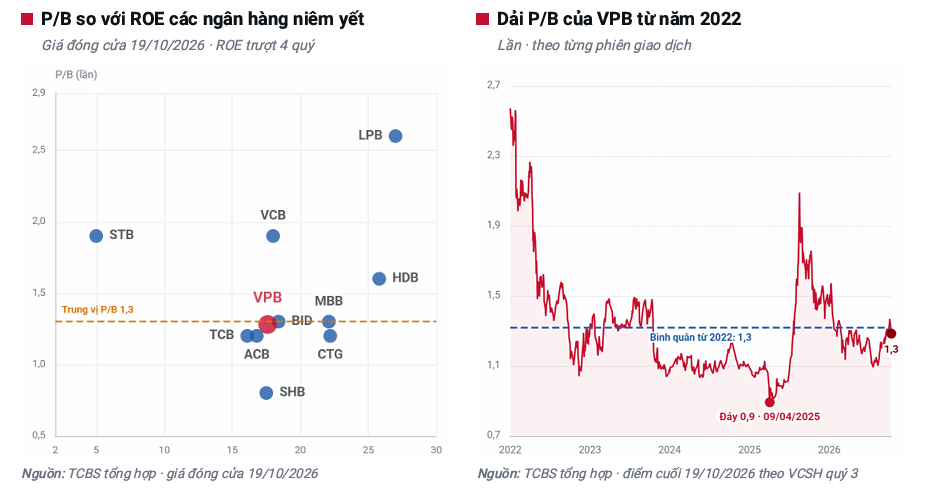
Sau kết quả quý 3, Vietcap ghi nhận 9 tháng đạt 76% dự báo năm của họ và vượt kỳ vọng; TCBS nâng dự phóng lợi nhuận trước thuế 2026 lên 41,566 tỷ đồng nhưng chỉ khuyến nghị nắm giữ, vì P/B 1.3 lần đã ngang trung vị ngành. Các bên đồng thuận về tốc độ tín dụng và việc 2026 sát kế hoạch. Bất đồng thật nằm ở quý 4: dự phóng năm của SSI ngầm định quý 4 chỉ khoảng 8,889 tỷ đồng, VNDirect 9,656 tỷ đồng, còn TCBS 11,655 tỷ đồng.
Tôi đứng gần TCBS về lợi nhuận nhưng gần VDSC về giá: ở P/B 1.28 lần, thị trường đã trả đủ cho tốc độ, phần thưởng thêm chỉ đến khi bao phủ nợ xấu dày lại hoặc đợt phát hành riêng lẻ hơn 624 triệu cổ phiếu cho nhà đầu tư nước ngoài hoàn tất ở giá tốt.
| Tiêu chí | SSI (25/9) | MBS (24/9) | VDSC (30/9) | VCBS (cuối T9) | VNDirect (30/9) | Vietcap (19/10) | TCBS (19/10) |
|---|---|---|---|---|---|---|---|
| Khuyến nghị, giá mục tiêu (đồng) | 26,000 | Không nêu | 25,300 | 27,568 | Khả quan, 30,500 | Không nêu | Nắm giữ, P/B 1.3x |
| Dự báo quý 3 so với thực tế | LNTT 10,000 (thấp hơn 10.3%) | LNST-CĐTS 9,319 (cao hơn 7.2%) | LNTT 10,678 (thấp hơn 3.3%) | LNTT 10,770 (thấp hơn 2.4%) | Không nêu | Vượt kỳ vọng | Thực tế 11,031 |
| Dự phóng 2026 (tỷ đồng) | LNTT ~38,800 | LNST-CĐTS 34,245 | LNTT +35% | LNTT 40,812 | LNTT 39,567 | 9T đạt 76% dự báo | LNTT 41,566 |
| Luận điểm chính | VPBankS chậm lại | Tín dụng +26%, NIM giảm | Dự phòng tăng trở lại | Tiêu dùng phục hồi | Tín dụng 35% | Ngân hàng mẹ, chi phí thấp | Tăng trưởng bằng quy mô |
| Rủi ro chính | Tín dụng chủ đầu tư BĐS | Chi phí vốn | Bao phủ mỏng | NIM | Nợ xấu 3.5% | Nợ nhóm 2 tăng | Chi phí vốn, nợ nhóm 2 |
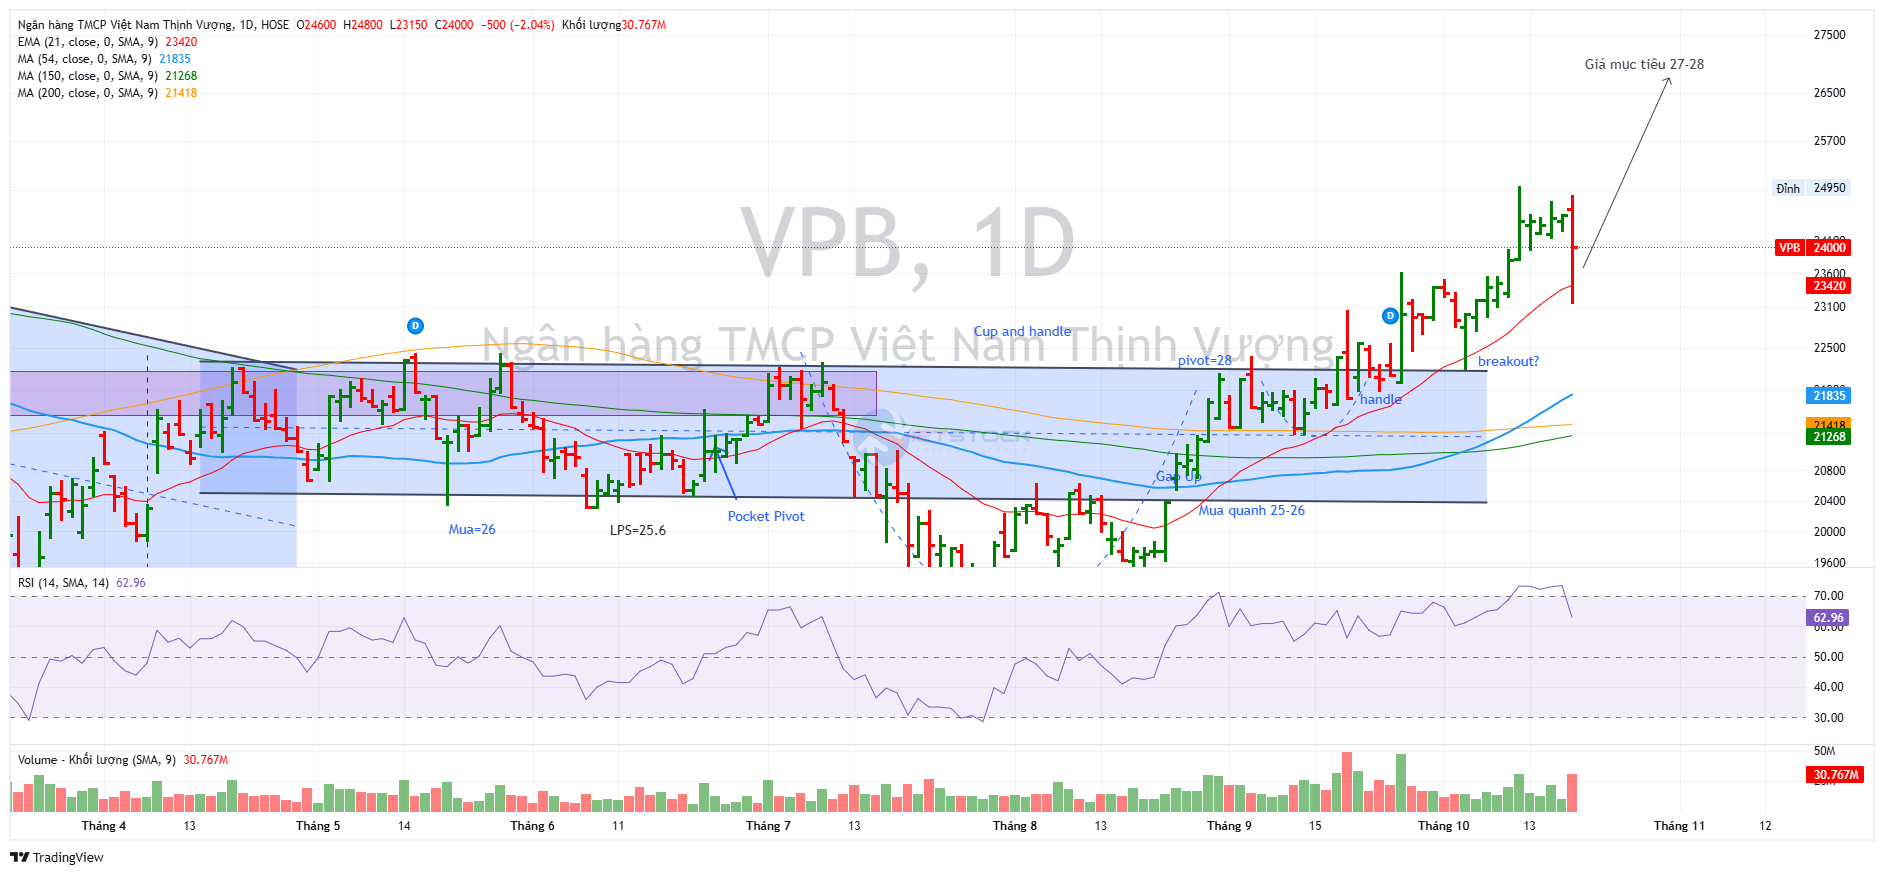
Trên đồ thị, RS của VPB là 89, hoạt động tốt vượt trội trên thị trường. Cổ phiếu VPB rơi từ vùng đỉnh khoảng 30,100 đồng (8/2025, giá điều chỉnh) xuống 18,710 đồng ngày 23/3/2026, rồi tích lũy trong nền giá 19,000-22,300 đồng. Elibook Team đã khuyến nghị mua VPB ở vùng giá 25,000-26,000 (giá trước chia), tương ứng với 20,500-21,000 (sau chia).
Vùng 24,700-24,950 đồng đã từ chối giá ba lần (12/10, 15/10, 19/10), còn phiên 19/10 có bóng dưới dài từ 23,150 đồng với khối lượng 1.6 lần trung bình, dấu hiệu cầu hấp thụ từ công văn 9608. Giá 24,000 đồng đang nằm đúng MA10 (23,995), trên MA50 (21,976) và MA200 (21,424); MA50 đã cắt lên MA200 từ 8/10 và chưa có tín hiệu Bán nào sau phiên 17/9. Quan điểm của tôi cho rằng, những lo ngại đối với công văn 9608 của VPB là có nhưng chưa đủ sức làm hỏng xu hướng tăng đang hình thành.
Tôi coi đóng cửa dưới 23,150 đồng là cảnh báo suy yếu đầu tiên, dưới 21,700 đồng (đáy phiên tín hiệu) là phủ nhận kịch bản tăng giá; xác nhận là đóng cửa trên 24,950 đồng với khối lượng trên 19.2 triệu cổ phiếu.