Th10
Phân tích Doanh Nghiệp
SSI: 100 đồng lãi margin, 76 đồng trả ngân hàng, và khoảng cách với TCX
- Doanh thu & lợi nhuận: Quý 3/2026, SSI (BCTC riêng) lãi trước thuế 1,295 tỷ đồng, giảm 27.3% YoY; doanh thu hoạt động 3,079 tỷ đồng (-24.6%). Lũy kế 9 tháng hợp nhất đạt 4,510 tỷ đồng, khoảng 77% kế hoạch năm.
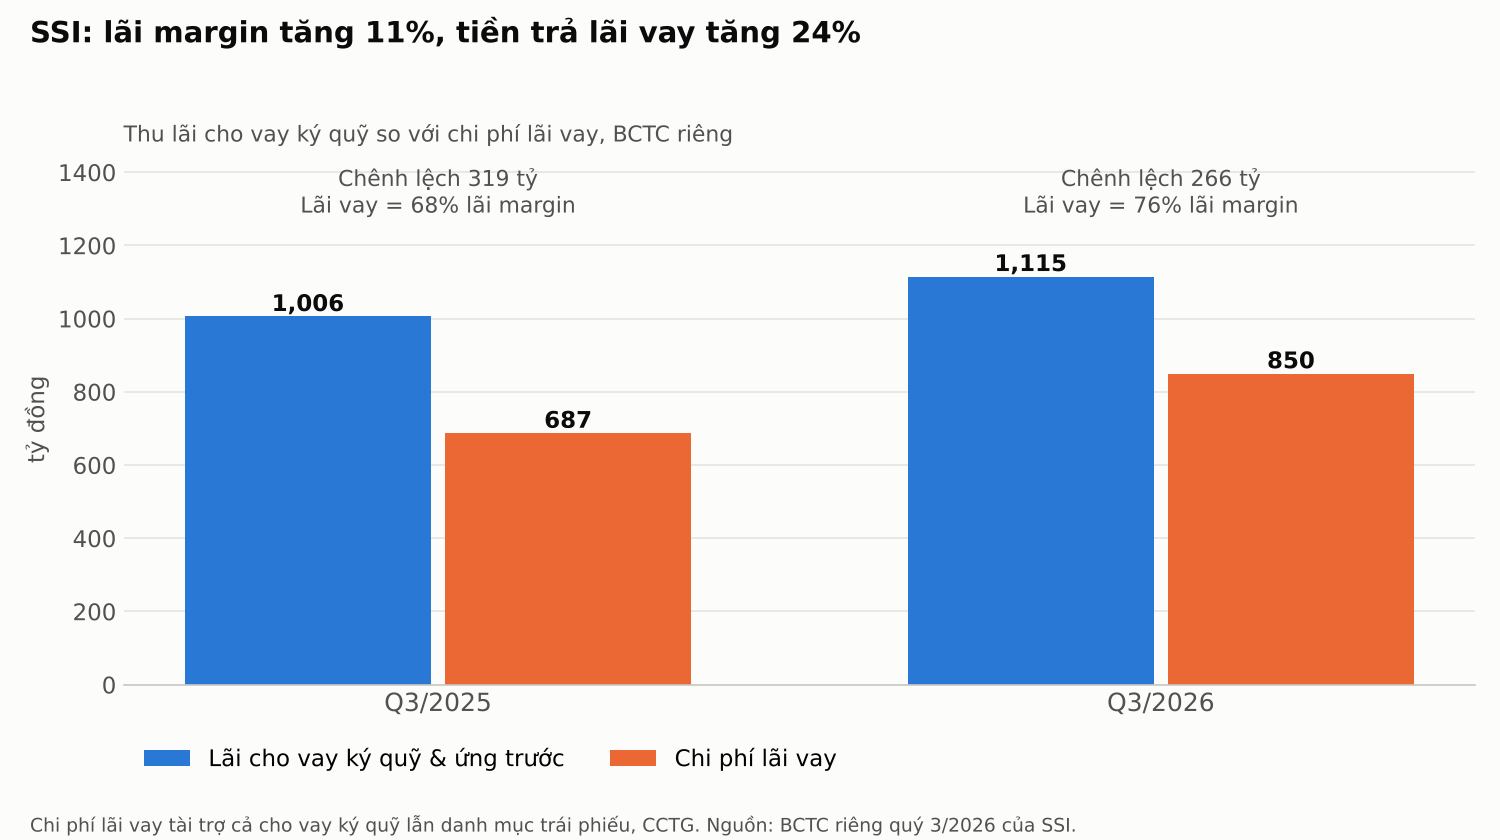
- Hoạt động cốt lõi: Doanh thu môi giới chỉ còn 350 tỷ đồng (-62%). Lãi cho vay ký quỹ tăng 10.9% lên 1,115 tỷ đồng, nhưng chi phí lãi vay tăng 23.7% lên 850 tỷ đồng.
- Động lực bổ sung: Danh mục FVTPL 43,133 tỷ đồng, gần 97% là trái phiếu và chứng chỉ tiền gửi. Lãi suất hạ sẽ gỡ cùng lúc chi phí vốn và giá trái phiếu, hai thứ đang ghì lợi nhuận SSI.
Đặt SSI cạnh TCBS (TCX) trong cùng quý 3/2026 sẽ thấy một phép tính khó chịu. Vốn chủ sở hữu công ty mẹ SSI là 38,057 tỷ đồng, bằng khoảng 80% mức 47,406 tỷ đồng của TCBS. Nhưng lãi trước thuế quý 3 của SSI chỉ bằng khoảng 60% con số kỷ lục 2,152 tỷ đồng của TCBS. Cùng một chiếu, một người tăng 6.3%, một người giảm 27%.
Điều lạ là SSI không hề yếu ở mảng trụ cột mới của ngành. Dư nợ ký quỹ và ứng trước 38,294 tỷ đồng gần như bằng đúng vốn chủ, tức mỗi đồng vốn của cổ đông đã được cho vay ra một đồng. Lãi thu từ khoản cho vay này vẫn tăng hai chữ số. Vậy tiền đi đâu? Câu trả lời nằm ở ba chỗ: cái chợ thưa khách, ngân hàng cho SSI vay tiền, và danh mục tự doanh “ngủ ngon” nhưng không chạy nhanh.
Thanh khoản: thị phần giữ được, tiền phí thì không
SSI là công ty môi giới lớn nhất trong nhóm so sánh, và đó là điểm yếu trong quý này. Thanh khoản bình quân quý 3 giảm khoảng 55-60% so với nền cao của quý 3/2025, nên doanh thu môi giới rơi từ 922 tỷ đồng xuống 350 tỷ đồng. Chi phí môi giới không giảm theo cùng tốc độ, chỉ lùi từ 534 tỷ đồng về 284 tỷ đồng, nên lãi gộp mảng này còn vỏn vẹn 65 tỷ đồng, giảm 83%.
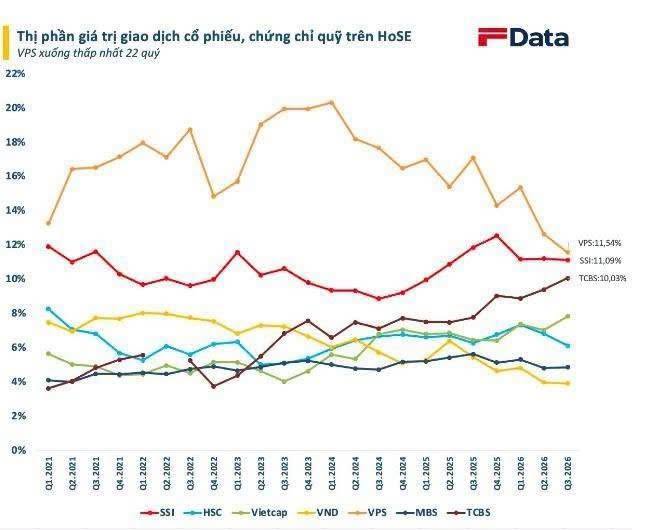
Đây là chỗ SSI khác TCBS. TCBS cũng mất 40% doanh thu môi giới, nhưng con số tuyệt đối chỉ 64 tỷ đồng, nên cú giảm gần như không làm xước kết quả. SSI giữ thị phần môi giới HOSE 11.09%, nhưng giành thị phần trong một cái bánh co lại thì giống như ngồi ghế đầu trên chuyến xe vắng khách: chỗ đẹp, vé thì ít. Theo TCBS Research (6/10), cổ phiếu SSI có độ nhạy +2.7% cho mỗi 10% tăng thanh khoản toàn thị trường.
Theo tôi, môi giới của SSI không hỏng, nó chỉ đang ngủ đông và sẽ tỉnh dậy ngay khi dòng tiền quay lại. Nhưng nếu môi giới đã không gánh nổi, thì cho vay ký quỹ, mảng duy nhất còn tăng trưởng, lẽ ra phải bù được. Tại sao không?
TCX, MBS, VIX: quý 3 của người sống bằng lãi vay và kẻ sống bằng giá cổ phiếu
NIM margin: thu thêm 109 tỷ, trả thêm 163 tỷ
Lãi cho vay ký quỹ và ứng trước quý 3 đạt 1,115 tỷ đồng, thêm 109 tỷ đồng so với cùng kỳ. Cùng lúc, chi phí lãi vay tăng thêm 163 tỷ đồng lên 850 tỷ đồng. Nếu lấy chi phí lãi vay chia cho lãi margin làm thước đo thô của biên lãi thuần, cứ 100 đồng thu từ khách vay ký quỹ thì SSI phải trả ngân hàng khoảng 76 đồng, so với 68 đồng một năm trước. Phần chênh còn lại co từ 319 tỷ đồng xuống 266 tỷ đồng, giảm khoảng 17%. Vì chi phí này tài trợ cả danh mục trái phiếu, đây là thước đo áp lực chứ không phải NIM kế toán.
Quy ra năm thì phép tính nhanh của người viết cho thấy lợi suất cho vay ký quỹ quanh 11.3%/năm trên dư nợ bình quân quý, trong khi chi phí vốn vay bình quân khoảng 6.4%/năm. Khoảng cách gần 5 điểm % vẫn dương, nhưng nó đang bị ép từ phía chi phí. SSI vay chủ yếu từ ngân hàng trong nước: dư nợ vay ngắn hạn 51,904 tỷ đồng, riêng BIDV và Vietcombank gần 21,500 tỷ đồng, lãi suất công bố dưới 9.35%/năm. Khi mặt bằng lãi suất huy động neo cao suốt quý, chi phí ấy chạy thẳng vào biên.
TCBS né được đòn này nhờ hai thứ SSI không có trong quý: dư nợ ký quỹ tăng 31% lên 54,740 tỷ đồng, và hơn nửa nguồn vay đến từ nước ngoài với nợ vay trên vốn chủ chỉ 0.99 lần. SSI đi ngược chiều: dư nợ cuối quý giảm 5.4% so với mức 40,473 tỷ đồng cuối quý 2, nợ vay trên vốn chủ khoảng 1.36 lần.
Tôi đọc chỗ này tích cực hơn thị trường. Đợt tăng vốn đưa vốn chủ lên 38,057 tỷ đồng (+22.5% từ đầu năm) và vốn điều lệ lên 30,030 tỷ đồng, nên SSI có dư địa vay thêm mà không bị trần đòn bẩy. Ngày 18/10, NHNN yêu cầu giảm lãi suất huy động tối thiểu 0.5 điểm %. Nếu chi phí vốn của SSI hạ được 1 điểm %, khoản tiết kiệm quy năm khoảng 519 tỷ đồng, tương đương khoảng 9% lợi nhuận trước thuế năm theo nhịp 9 tháng, theo ước tính của người viết. Câu hỏi còn lại là phần tài sản không cho vay, hơn 43,000 tỷ đồng, đang làm gì.
Tự doanh: két sắt giấy tờ có giá, cửa sổ cổ phiếu mở hé
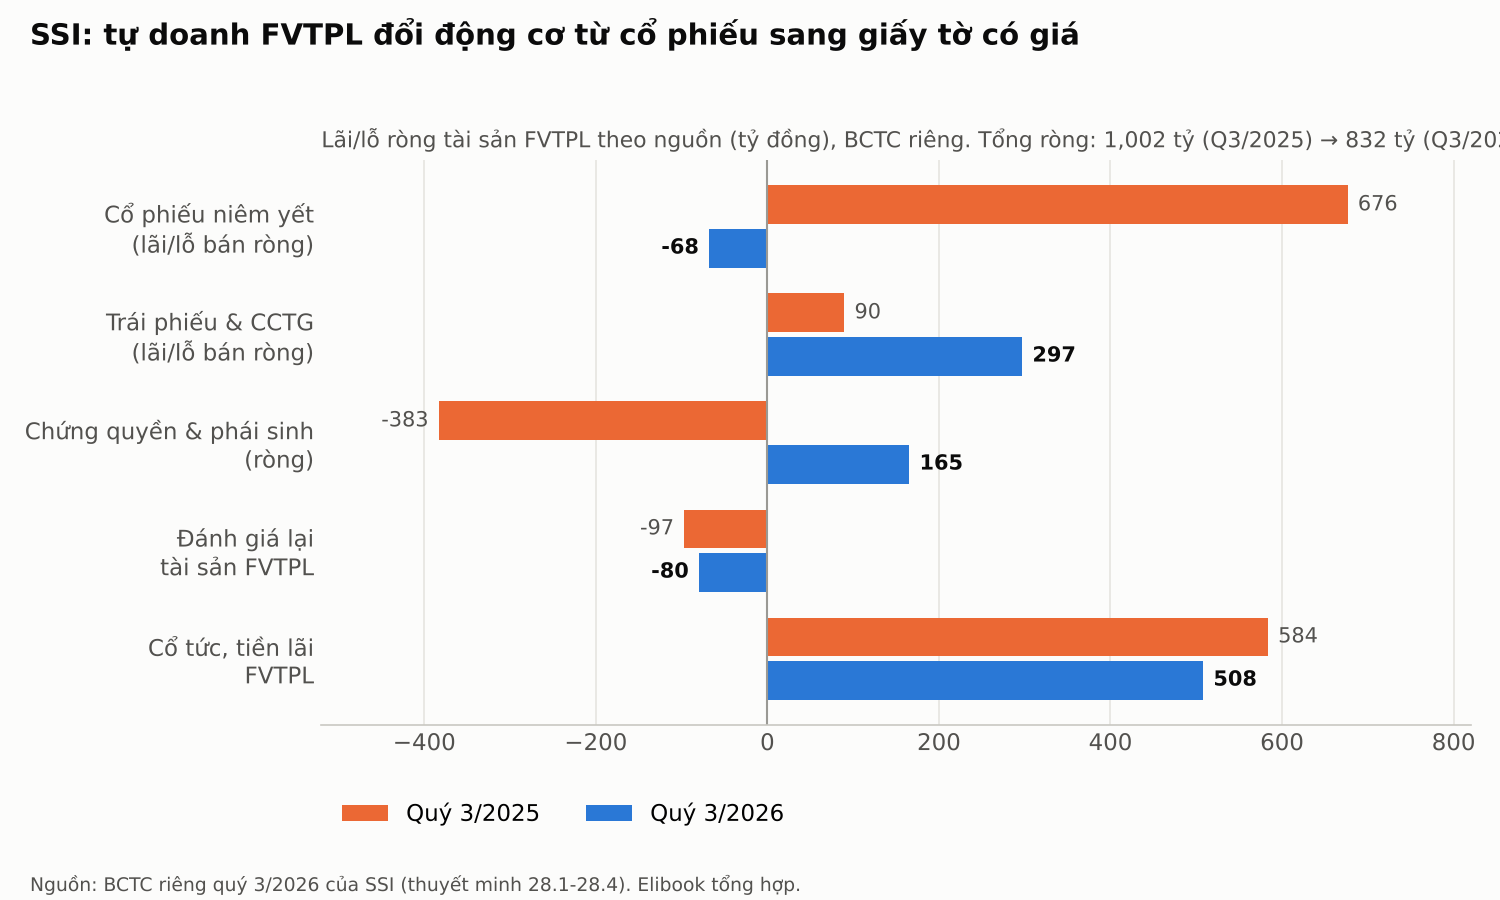
Lãi ròng từ tài sản FVTPL quý 3 đạt khoảng 832 tỷ đồng, so với 1,002 tỷ đồng cùng kỳ, giảm 17%, theo cách cộng của người viết từ thuyết minh. Mức giảm ấy che một cuộc đổi ngôi. Quý 3/2025, bán cổ phiếu niêm yết mang về 676 tỷ đồng lãi ròng; quý này bán gần 10,000 tỷ đồng cổ phiếu niêm yết lại lỗ ròng 68 tỷ đồng. Bù vào là trái phiếu và chứng chỉ tiền gửi, lãi bán ròng tăng từ 90 tỷ đồng lên 297 tỷ đồng, và mảng chứng quyền cộng phái sinh đảo từ lỗ 383 tỷ đồng sang lãi khoảng 165 tỷ đồng.
Cơ cấu danh mục giải thích vì sao SSI ít “dính đòn” hơn VIX. Trong 43,133 tỷ đồng FVTPL, chứng chỉ tiền gửi chiếm 51.8% (22,341 tỷ đồng), trái phiếu 45.4% (19,575 tỷ đồng), cổ phiếu niêm yết chỉ khoảng 1,035 tỷ đồng. Đây là két sắt, không phải sòng bài, nhưng két sắt cũng có rủi ro: lãi suất tăng làm giá trái phiếu giảm, và trong quý SSI ghi nhận chênh lệch đánh giá lại trái phiếu âm thêm 81 tỷ đồng, kéo tổng đánh giá lại FVTPL âm 80 tỷ đồng.
Chi tiết đáng chú ý nhất lại nhỏ nhất. Cổ phiếu niêm yết trong FVTPL tăng từ 178 tỷ đồng đầu năm lên 1,035 tỷ đồng, gấp khoảng 5.8 lần, lớn nhất là MSB 311 tỷ đồng. Con số chỉ khoảng 2.4% danh mục, chưa phải đặt cược. Nhưng người giữ két đã bắt đầu hé cửa sổ ra thị trường cổ phiếu đúng lúc thanh khoản ở đáy, và theo tôi đó là tín hiệu về khẩu vị chứ chưa phải động lực lợi nhuận. Vậy với ba mảng như vậy, thị trường đang trả giá cho SSI ra sao?
Định giá & khuyến nghị: đã giảm 37%, nhưng chưa rẻ theo thước của TCBS
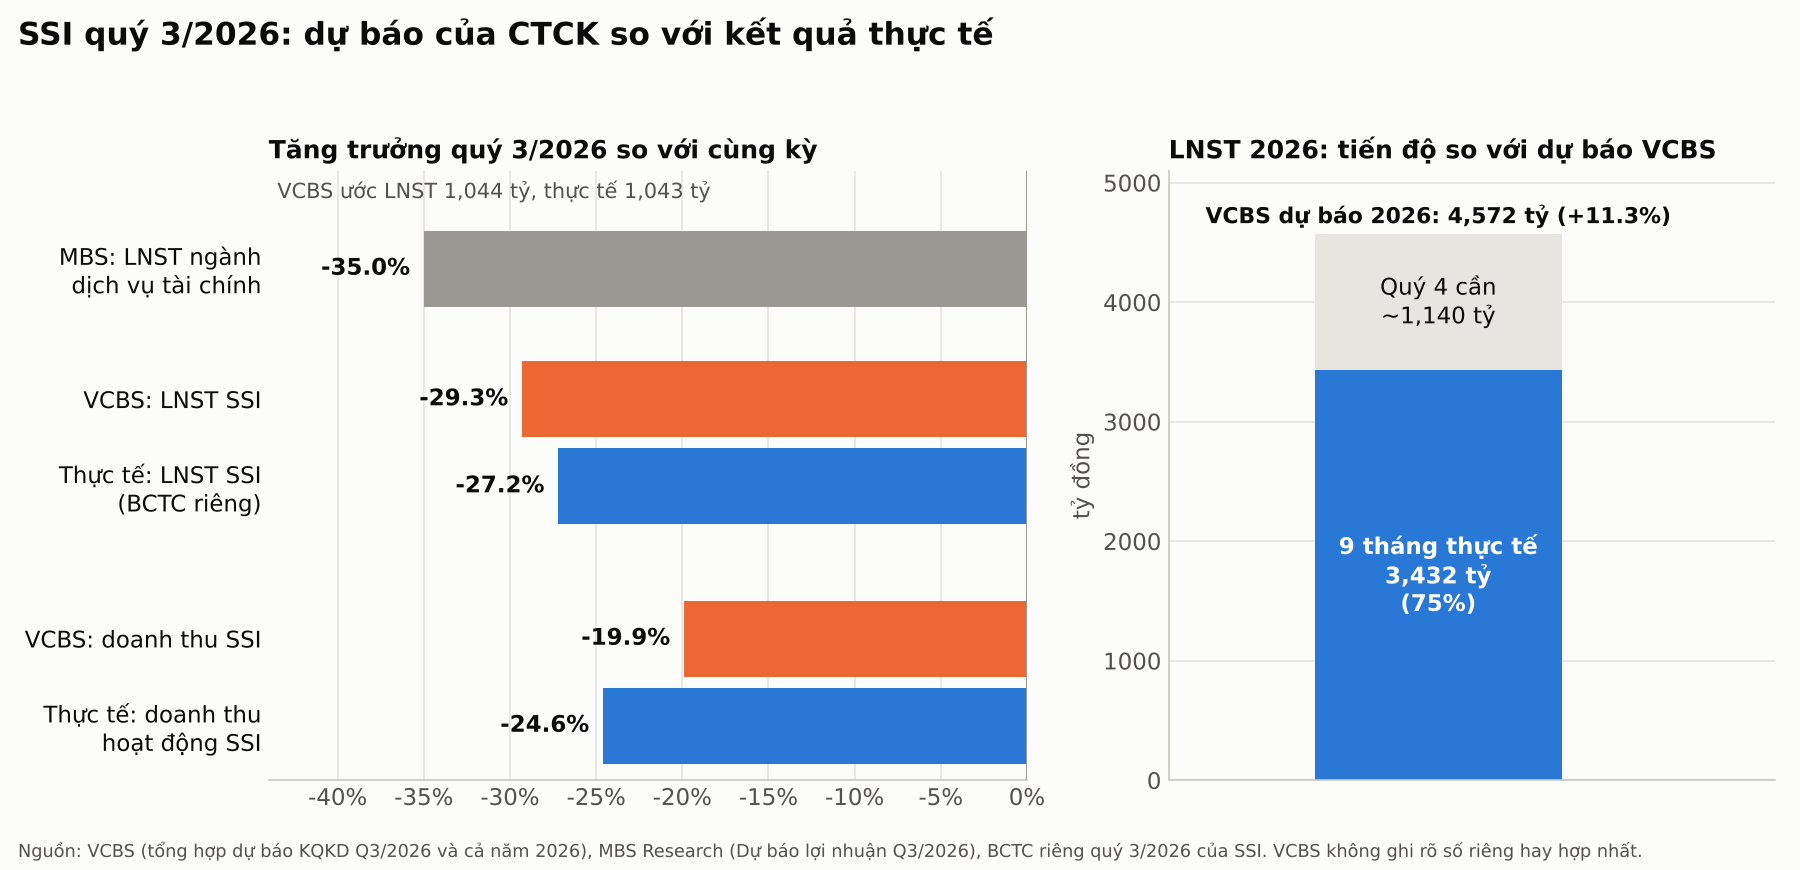
Hai tháng gần đây, CTCK khá thận trọng và ít báo cáo riêng về SSI. VCBS trong bảng dự báo tháng 9 đặt giá mục tiêu 22,900 đồng, ước LNST quý 3 1,044 tỷ đồng (-29.3%) và cả năm 4,572 tỷ đồng (+11.3%). Thực tế LNST riêng quý 3 là 1,043 tỷ đồng, gần như trùng khớp, dù VCBS không ghi rõ con số của mình là riêng hay hợp nhất. VCBS cũng chỉ ra đúng điểm nghẽn: biên cho vay thu hẹp vì lãi suất cao.
TCBS Research không đặt giá mục tiêu cho SSI. Báo cáo cập nhật quý 2 ngày 5/8 ghi P/E 12.8 lần, P/B 1.5 lần, nhấn mạnh danh mục thiên về thu nhập cố định, an toàn nhưng tăng trưởng chậm. Đến báo cáo chuyên đề ngày 6/10, P/B lùi về 1.45 lần, P/E 11.2 lần, ngành ở mức Trung lập, và SSI nằm nhỉnh trên vùng P/B 1.0-1.4 lần mà TCBS khuyên ưu tiên. Hai bên khác nhau ở mức độ: VCBS vẫn thấy dư địa, TCBS chờ thanh khoản xác nhận.
Cổ phiếu chứng khoán: thanh khoản đã về đáy, định giá thì chưa chịu xuống
Tôi nghiêng về phía VCBS nhưng với điều kiện của TCBS. Ở giá 19,950 đồng ngày 20/10, cổ phiếu đã giảm khoảng 37% từ đỉnh tháng 10/2025 và cách giá mục tiêu VCBS khoảng 15%. Để đạt 4,572 tỷ đồng LNST, quý 4 cần khoảng 1,140 tỷ đồng, tức nhỉnh hơn quý 3, điều chỉ khả thi khi lãi suất hạ thật. So với TCX ở P/B 2.03 lần, SSI rẻ hơn, nhưng ROE quý 3 quy năm chỉ khoảng 11% so với khoảng 14.5% của TCBS, nên chiết khấu là có lý do. SSI là cổ phiếu hưởng lợi kép khi lãi suất hạ: chi phí vốn giảm và trái phiếu tăng giá, rồi môi giới tỉnh dậy khi thanh khoản về.
| Tiêu chí | VCBS (9/2026) | TCBS Research (5/8 và 6/10/2026) |
|---|---|---|
| Khuyến nghị | Không nêu riêng (bảng dự báo) | Không đặt riêng; ngành Trung lập (6/10) |
| Giá mục tiêu (VND/cp) | 22,900 | Không có |
| Dự phóng doanh thu 2026 (tỷ VND) | 10,875 (+10%) | Không nêu |
| Dự phóng LNST 2026 (tỷ VND) | 4,572 (+11.3%) | Không nêu |
| Định giá | Không nêu | P/B 1.5x, P/E 12.8x (5/8); P/B 1.45x, P/E 11.2x (6/10) |
| Luận điểm chính | Margin tăng 15-20% YoY, biên cho vay thu hẹp, IB ổn định | Danh mục phòng thủ; chờ thanh khoản vượt 20,000 và 24,700 tỷ/phiên |
| Rủi ro chính | Thanh khoản giảm 55-60% YoY, lãi suất cao | Tăng trưởng chậm, P/B nhỉnh trên vùng ưu tiên |
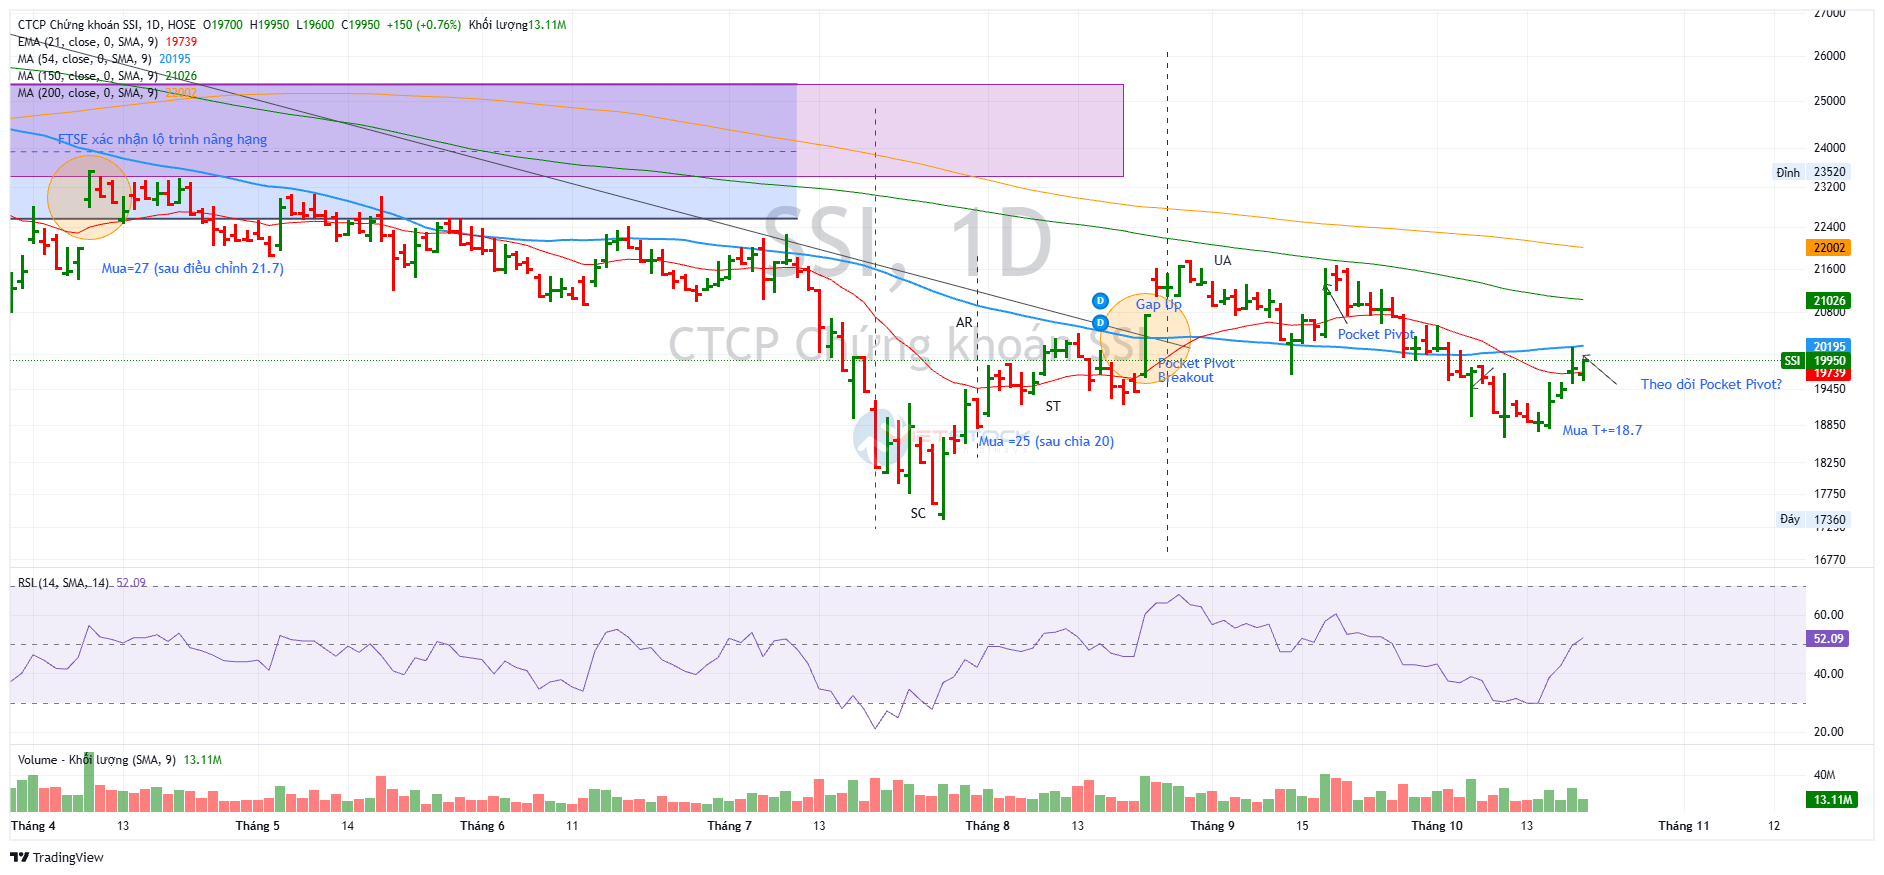
Trên đồ thị, SSI đi trong một nền giá đi xuống kéo dài từ đỉnh 31,525 đồng ngày 14/10/2025 về đáy 17,345 đồng ngày 28/7/2026 (giá đã điều chỉnh, có thể lệch nhẹ), rồi tích lũy hẹp 18,650-21,750 đồng từ tháng 8.
Tín hiệu mua Pocket Pivot đáng tin nhất là phiên 21/8, đóng cửa 20,750 đồng, tăng 6.96% với khối lượng gấp 2.01 lần trung bình 50 phiên; phiên 17/9 cho thêm một tín hiệu mua ở 21,150 đồng (+2.92%, 1.92 lần). Cả hai lần, vùng 21,600-21,750 đồng đều từ chối giá: sáu phiên chạm vùng này trong hai cụm cuối tháng 8 và giữa tháng 9 đều không đóng cửa vượt được, rồi tín hiệu yếu xuất hiện ngày 28/9 ở 20,150 đồng khi thủng MA50 ngày.
Theo khung Wyckoff/VSA áp vào cổ phiếu, phiên ngày 9/10 xuyên xuống 18,650 đồng với khối lượng 1.25 lần rồi đóng cửa ở 19,000 đồng giống một cú rũ bỏ, tiếp theo là ba phiên lùi khối lượng chỉ 0.54-0.67 lần trung bình, dấu hiệu nguồn cung cạn dần.
Hiện giá 19,950 đồng nằm trên MA10 (19,300) nhưng dưới MA50 (20,240) và MA200 (21,990). Elibook Team đã khuyến nghị mua ở vùng giá 18,700 đồng. Tôi coi kịch bản tạo đáy bị phủ nhận nếu giá đóng cửa dưới 18,650 đồng; xác nhận đầu tiên là vượt MA50, còn xác nhận thật là đóng cửa trên vùng 21,750 đồng kèm khối lượng lớn.