
Th10
TTCK Việt Nam
Chiến lược quý 4/2026: lợi nhuận được nâng, mục tiêu VN-Index lại bị hạ. Lãi suất đang thu phí, chỉ mua cổ phiếu có “ba chữ ký”
- Nghịch lý của quý 4: KBSV nâng dự báo tăng trưởng EPS 2026 từ 25% lên 33%, nhưng lại hạ mục tiêu VN-Index cuối năm từ 1,950 xuống 1,800 điểm. SSI chỉ ra cùng một hiện tượng ở ngân hàng: lợi nhuận trước thuế 6 tháng tăng 24%, vốn hóa ngành lại giảm 4%. Phần chênh lệch đó chính là “phí” mà lãi suất cao đang thu của thị trường.
- Rẻ thì đã rẻ thật: bỏ nhóm Vingroup ra, P/E thị trường chỉ còn 10.5-10.9 lần, thấp hơn cả đáy Covid và đáy 2022. Nhưng BSC, KBSV và SSI đều hẹn thời điểm áp lực lãi suất dịu đi vào năm 2027, nên quý 4 khó có sóng lớn.
- Hành động: VN-Index đóng cửa 20/10 ở 1,692 điểm, đã về vùng chờ 1,680-1,700. Giải ngân từng phần vào nhóm lợi nhuận không cần lãi suất giảm, ưu tiên ba mã được cả ba CTCK cùng chọn: HPG, MWG, PVD. Chưa vội với bất động sản nhà ở và các ngành sắp qua đỉnh lợi nhuận năm 2027.
Báo cáo chiến lược quý 4 của KBSV có một chi tiết rất đáng đọc kỹ. Dự báo tăng trưởng EPS toàn thị trường năm 2026 được nâng mạnh từ 25% lên 33%, vậy mà mục tiêu VN-Index cuối năm lại bị cắt từ 1,950 xuống 1,800 điểm. Thông thường lợi nhuận tăng thì giá mục tiêu tăng theo. Ở đây hai đường đi ngược nhau, và lý do nằm ở hệ số P/E: KBSV hạ P/E hợp lý cuối năm xuống 13.2 lần, thấp hơn mức 13.5 lần lúc viết báo cáo, vì cho rằng rủi ro lãi suất và xung đột Iran sẽ kéo dài sang nửa đầu 2027.
Báo cáo ngành ngân hàng của SSI gọi tên đúng thủ phạm: chi phí vốn, chứ không phải hạn mức tín dụng, mới là thứ đang giới hạn tăng trưởng. Nói theo kiểu người đi chợ: hàng tốt hơn, nhưng người bán chỉ dám hét giá thấp hơn, vì biết người mua đang phải vay tiền với lãi suất cao. Đó là bức tranh của quý 4. Câu hỏi đúng không phải “định giá rẻ chưa”, vì câu đó đã có lời đáp. Câu hỏi đúng là “mua thứ gì mà không cần chờ lãi suất giảm vẫn có lãi”.
Rẻ là chuyện đã xong, lãi suất mới là biến số quyết định
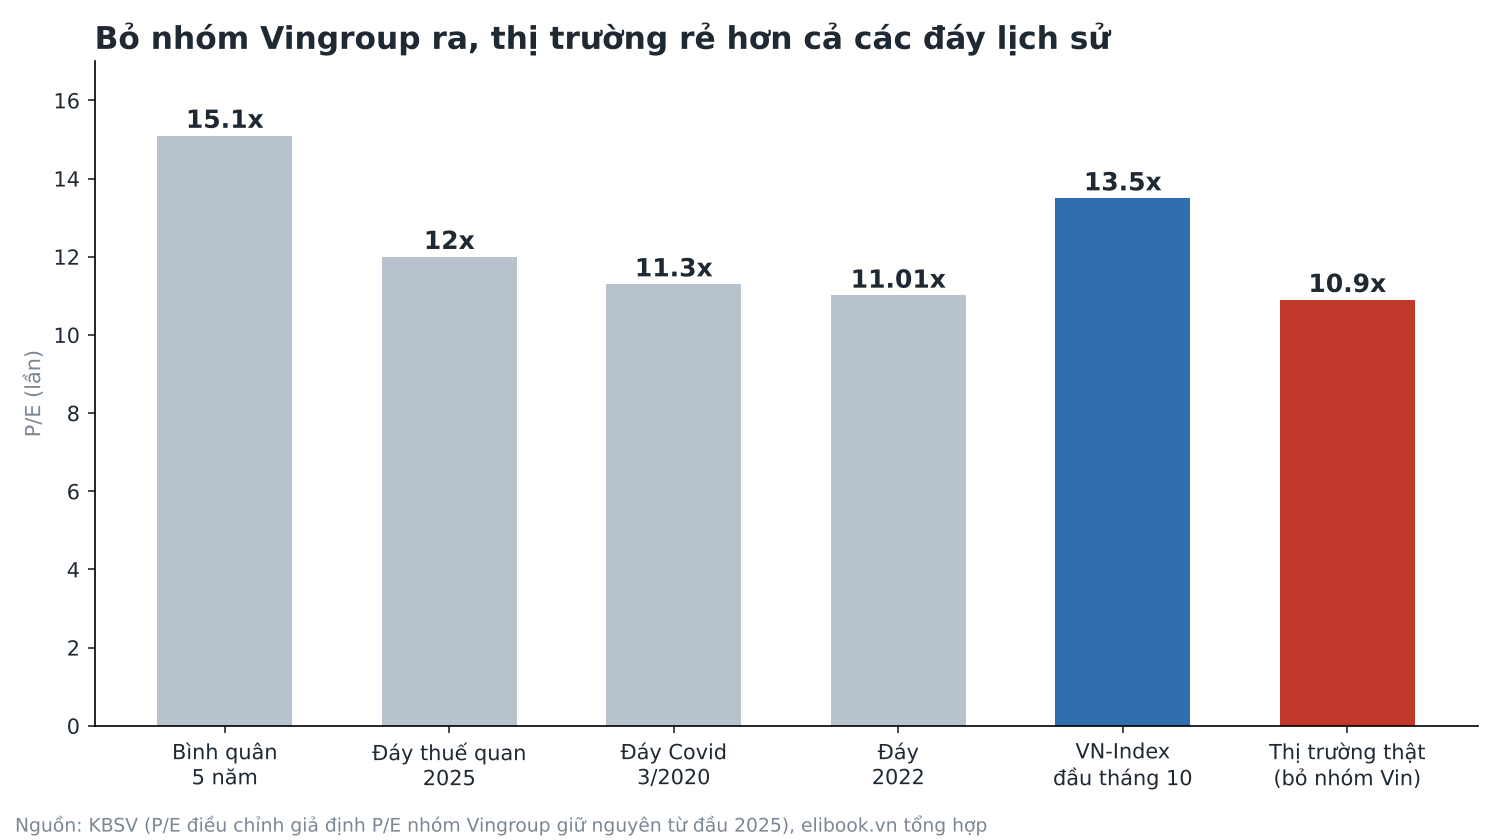
Về định giá, các báo cáo gần như nói cùng một câu. KBSV tính P/E “điều chỉnh”, tức giả định nhóm Vingroup không tăng nóng từ đầu 2025, hiện chỉ còn 10.9 lần, thấp hơn đáy Covid tháng 3/2020 (11.3 lần), đáy 2022 (11.01 lần) và đáy thuế quan 2025 (12 lần). BSC tính P/E TTM của VN-Index loại VIC, VHM, VRE, VPL ở mức 10.5 lần, P/E dự phóng 2027 chỉ 9.5 lần. Riêng VIC và VHM đã kéo VN-Index thêm khoảng 450 điểm từ đầu 2025, trong khi VIC đang giao dịch ở P/E khoảng 80 lần.
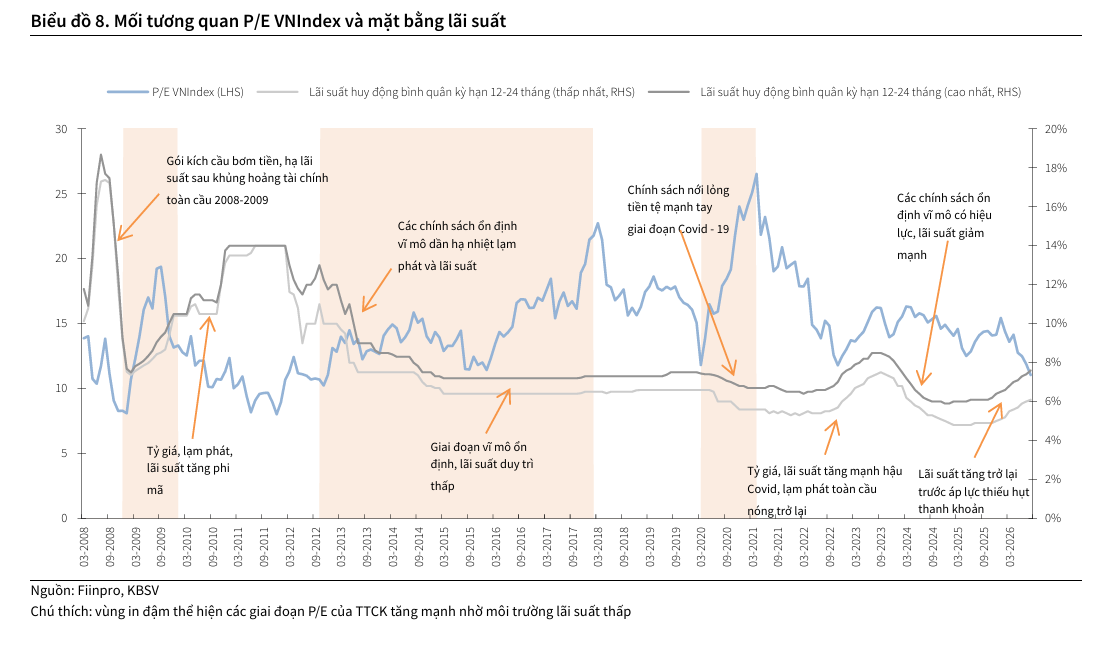
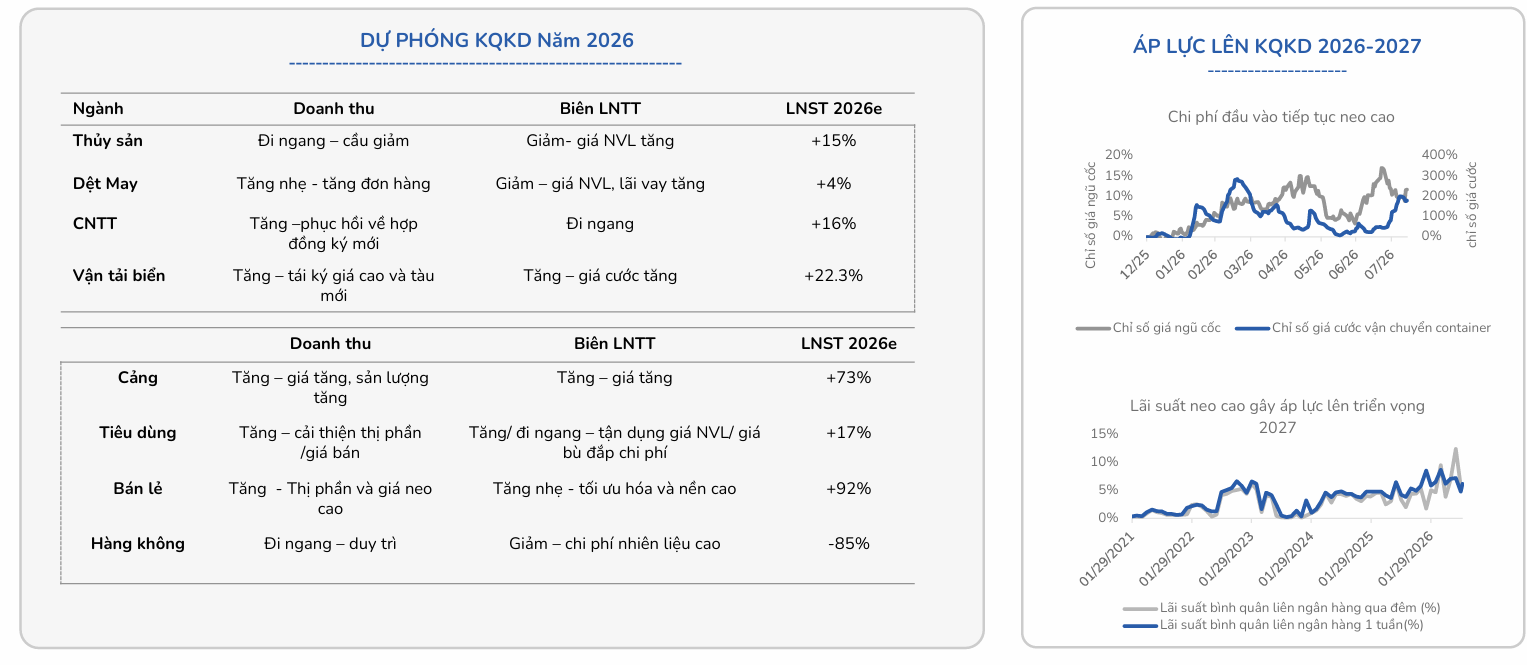
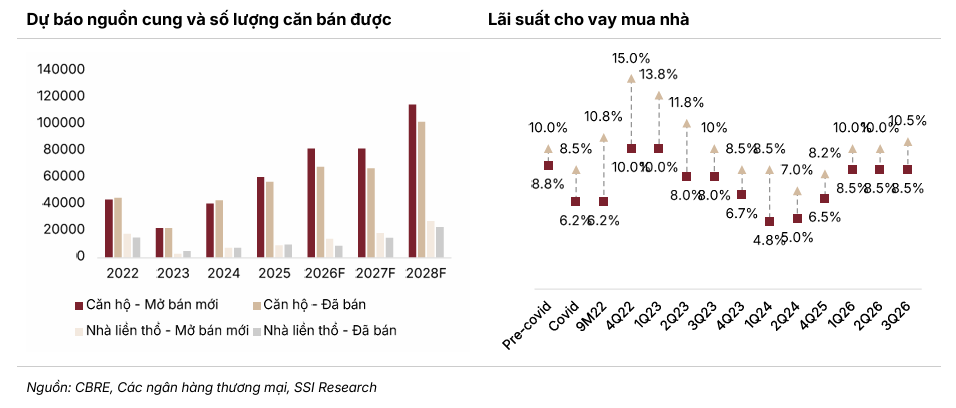
Vậy tại sao thị trường rẻ đến vậy mà vẫn không tăng? Câu trả lời nằm ở mặt bằng lãi suất. Lãi suất huy động 12 tháng của nhóm ngân hàng tier-1 đã tăng khoảng 254 điểm cơ bản từ đầu năm, có nơi trả trên 8.4%. Lãi suất liên ngân hàng kỳ hạn 3-6 tháng vẫn trên 7%. SSI còn ghi nhận lãi suất thả nổi của khoản vay mua nhà đã lên 12-19%. Ở Mỹ, FED vừa tăng 25 điểm cơ bản trong kỳ họp giữa tháng 9 lên 3.75-4%, lần tăng đầu tiên kể từ 2023, và 16/18 thành viên còn dự báo tăng thêm ít nhất một lần nữa. Khi gửi tiết kiệm được 8%, một cổ phiếu có lợi suất lợi nhuận 9-10% không còn là món hời đủ lớn để người ta phải vội.
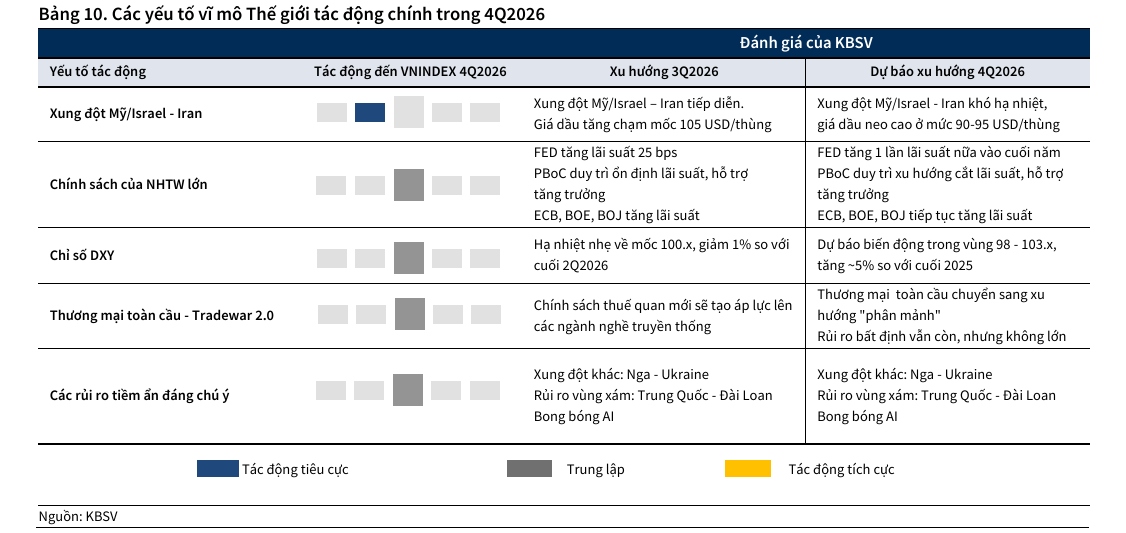
Ba CTCK khác nhau ở mức độ lạc quan với năm sau, nhưng giống nhau ở lịch hẹn. KBSV cho rằng lãi suất chỉ ổn định quanh mặt bằng hiện tại đến cuối năm, CPI bình quân 2026 có thể lên 4.8%. BSC cho rằng xác suất hạ lãi suất trong 2027 đã cao hơn báo cáo trước. SSI thì dè dặt nhất: năm 2027 vẫn là năm nhiều thách thức với ngân hàng, lợi nhuận trước thuế nhóm theo dõi chậm lại còn 15.4% (từ 19.5% năm 2026), và các biện pháp nới lỏng gần đây “chỉ giúp trì hoãn, chưa giải quyết được” khoảng thiếu hụt nguồn vốn. Quan điểm của các CTCK nghiêng về phía thận trọng cho khung thời gian ngắn: chừng nào giá dầu Brent còn ở 90-95 USD/thùng và FED còn tăng lãi suất, rất khó có một đợt nới lỏng đủ mạnh để định giá lại cả thị trường trước Tết. Tuy nhiên, Elibook lạc quan hơn khi vẫn khuyến nghị mua với kỳ vọng đáy lớn tháng 10.
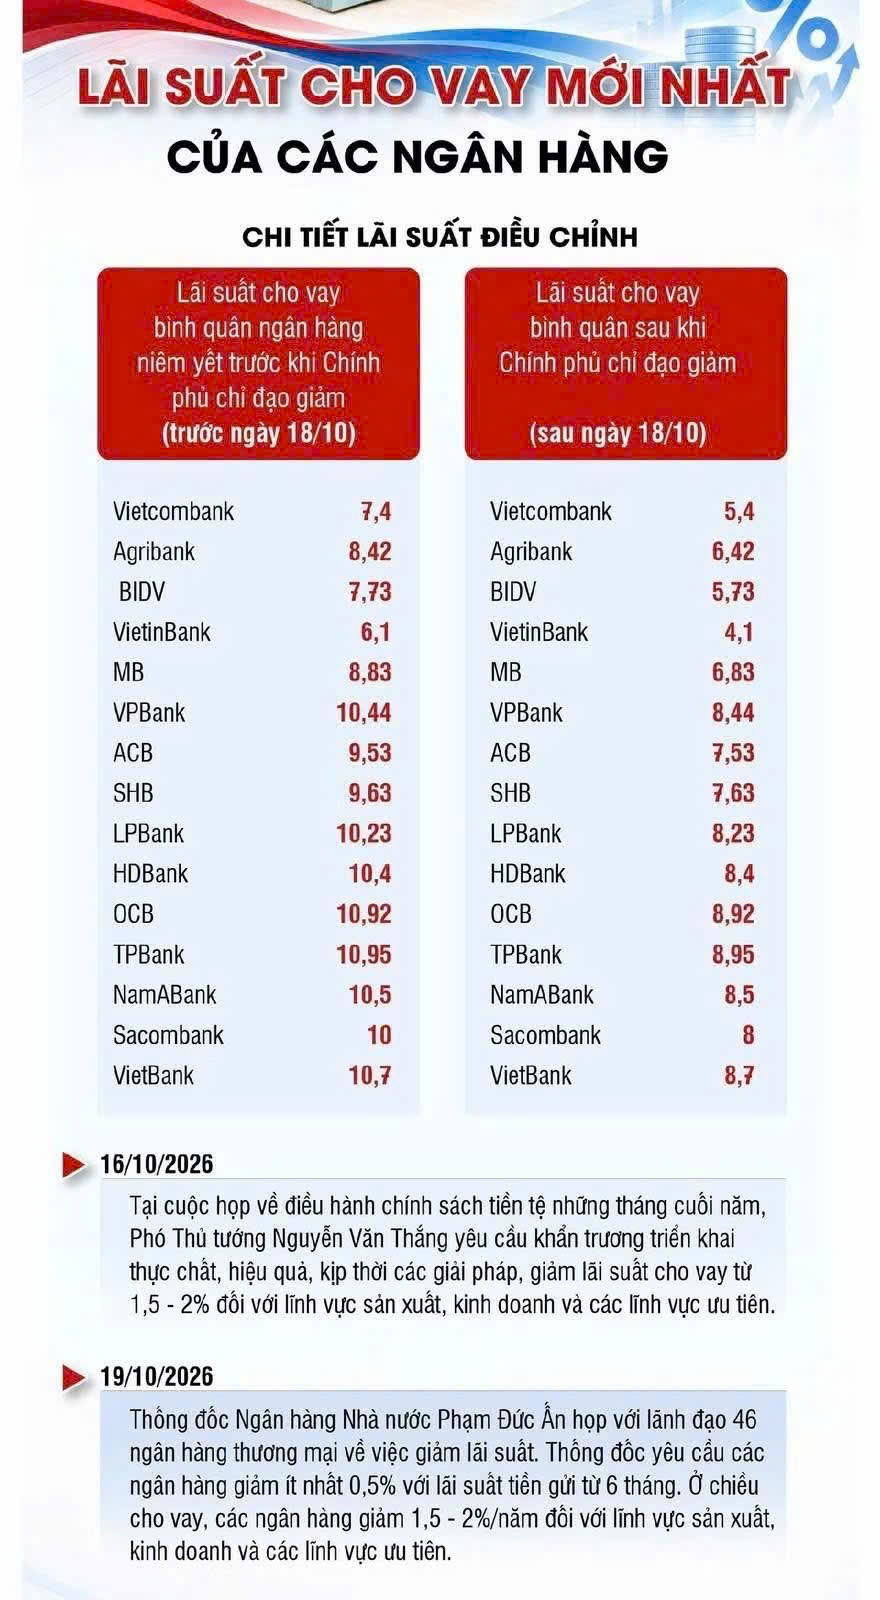
Ngày 18.10.2026, chỉ thị của SBV yêu cầu các ngân hàng giảm 1.5%-2% lãi suất cho vay đi kèm giảm 0.5% lãi suất huy động đầu vào. Các ngân hàng đang tham gia vào chương trình này tạo ra kỳ vọng giảm lãi suất.
Câu đố KDH: định giá theo quỹ đất hay theo lợi nhuận
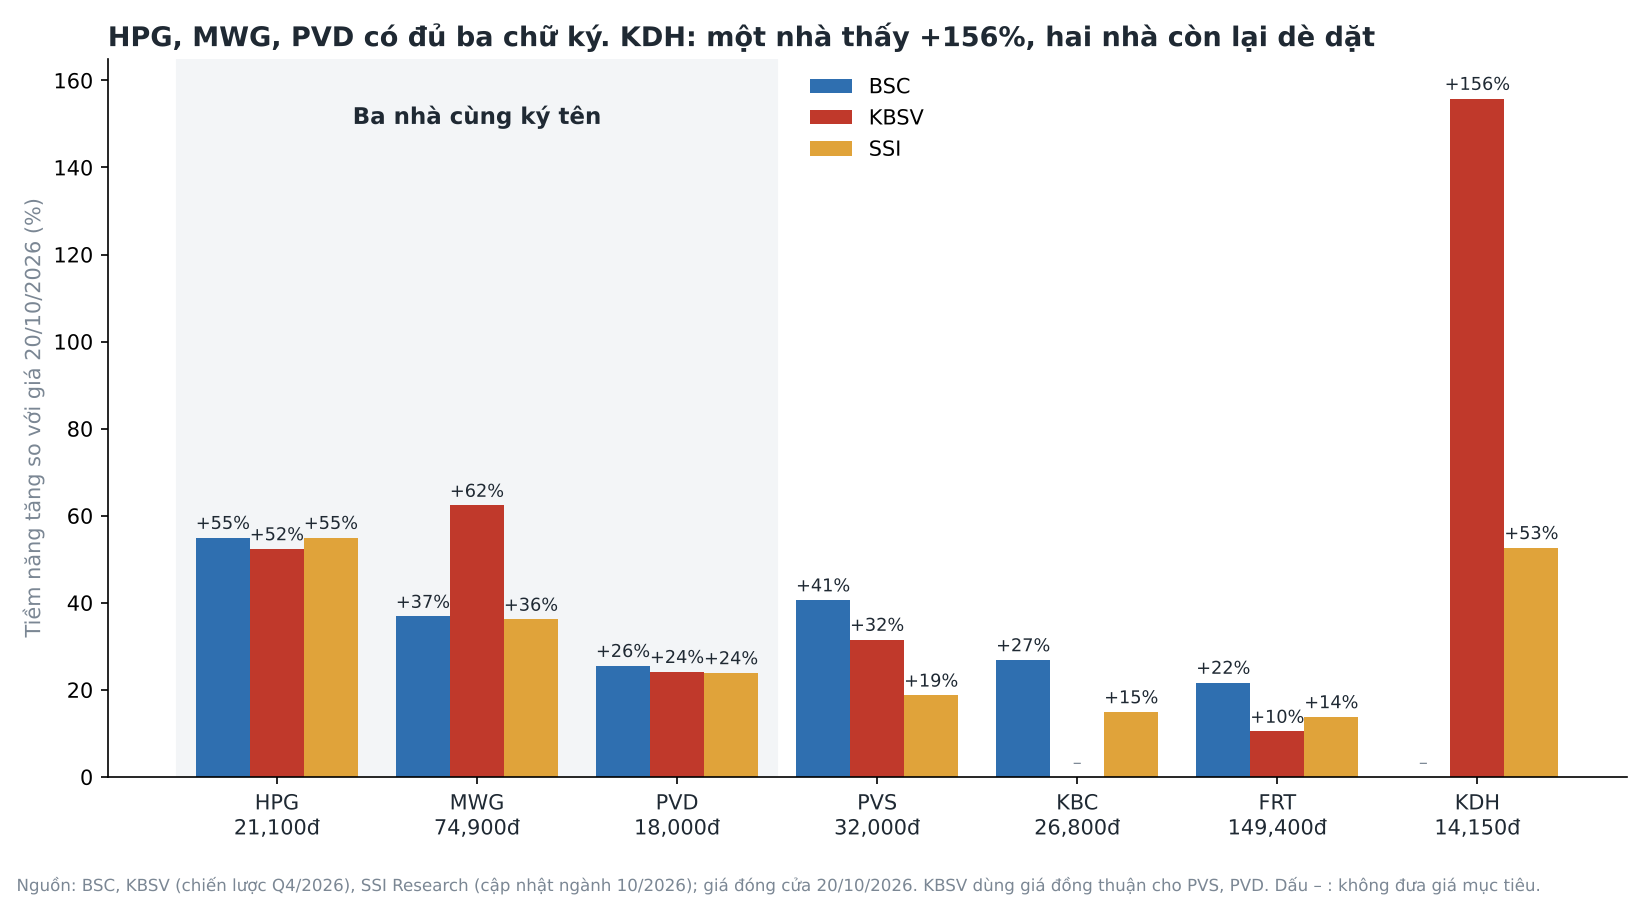
Chỗ các nhà phân tích vênh nhau rõ nhất không nằm ở chỉ số, mà ở bất động sản nhà ở. KBSV xếp bất động sản là ngành dẫn dắt tăng trưởng EPS 2026 (+79%) và đưa KDH vào danh mục mẫu với giá mục tiêu 36,200 đồng, dựa trên quỹ đất hơn 500 ha và dự án Tân Tạo 330 ha có thể triển khai năm 2027. Với giá đóng cửa 20/10 là 14,150 đồng, mức tiềm năng lên tới khoảng 156%.
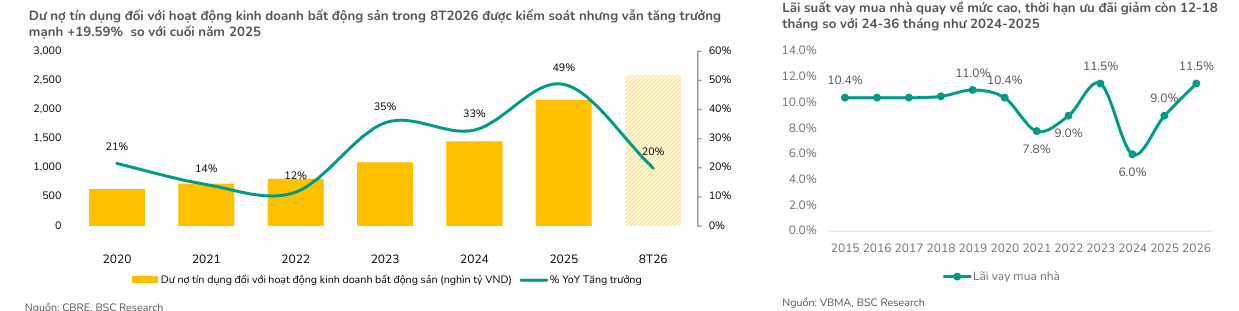
BSC nhìn cùng doanh nghiệp đó và thấy một bức tranh khác hẳn: hạ quan điểm bất động sản nhà ở xuống Trung lập, dự báo thị trường trầm lắng đến hết 2027, và ước LNST 2027 của KDH giảm 53%. SSI đứng ở giữa nhưng nghiêng về phía dè dặt. Họ vẫn để KDH ở mức Khả quan với giá mục tiêu 21,600 đồng, song dự báo doanh số bán hàng 2027 giảm 15%, LNST giảm 17%, và nói thẳng rằng KDH, NLG (P/B dự phóng 2027 chỉ 0.8 lần) “phù hợp hơn với cơ hội giao dịch ngắn hạn”. Số liệu thị trường của SSI cũng không dễ chịu: tồn kho tăng 55%, tỷ lệ hấp thụ ở Hà Nội giảm còn 67% so với 90-105% trước đây, giá thứ cấp một số khu vực đã giảm 20-30% từ đỉnh.
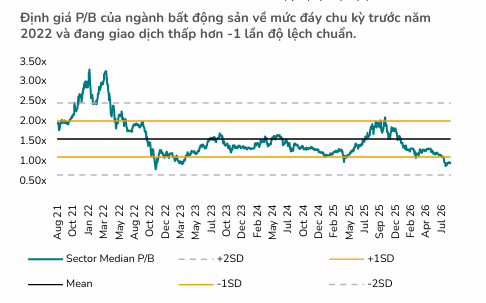
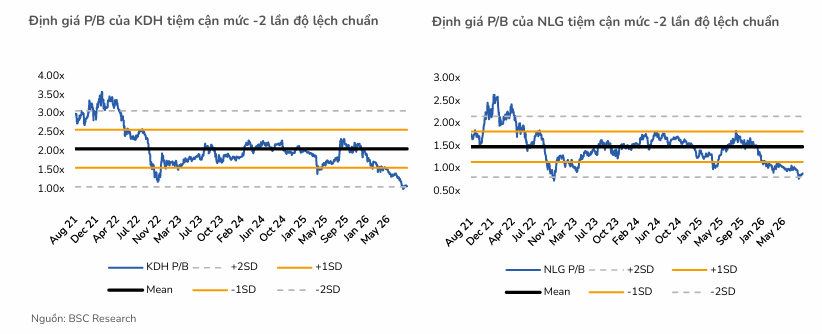
Hai trên ba nhà dè dặt, và lý lẽ của họ vững hơn. Mức tiềm năng 156% là định giá quỹ đất, mà quỹ đất chỉ biến thành tiền khi người mua nhà vay được với lãi suất dễ thở. KDH lúc này là một quyền chọn mua đặt cược vào lãi suất, chưa phải một khoản đầu tư vào lợi nhuận. Bảng giá nói điều tương tự: KDH vẫn giao dịch dưới mức 15,350 đồng mà KBSV dùng làm giá cơ sở, chỉ vừa nhích lên từ đáy quanh 13,250 đồng hôm 8/10. Ai thích câu chuyện này có thể lướt sóng ngắn như SSI gợi ý, nhưng nắm dài thì nên chờ doanh số mở bán phục hồi thật sự.
Dầu khí: nhìn quý 4 hay nhìn năm 2027
Điểm phân kỳ thứ hai là ngành dầu khí. KBSV chọn “căng thẳng Mỹ – Iran kéo dài” làm một trong ba chủ đề đầu tư quý 4, với lý do lưu lượng tàu qua Hormuz đã giảm 95-97%. BSC lại để dầu khí ở nhóm không ưu tiên, vì nhìn sang năm 2027: khi crack spread bình thường hóa, LNST của BSR được dự báo giảm 51%. SSI đứng về phía BSC trong tầm nhìn dài: giá Brent bình quân 2027 về 75-85 USD/thùng (BSC cũng dự báo đúng khoảng này), cuối năm có thể về 70 USD, và nhóm hạ nguồn (BSR, PLX, OIL) sẽ chịu đảo chiều lãi tồn kho.
Cách giải câu đố này là tách khâu hưởng lợi từ giá dầu ra khỏi khâu hưởng lợi từ hợp đồng. Lọc dầu sống bằng biên lợi nhuận, mà biên lợi nhuận đang ở đỉnh. Thượng nguồn sống bằng backlog và hợp đồng thuê giàn đã ký. Đó là lý do PVD là mã duy nhất trong ngành được cả ba nhà cùng chọn, với giá mục tiêu gần như trùng khít: 22,600 đồng (BSC), 22,350 đồng (giá đồng thuận KBSV dùng) và 22,300 đồng (SSI). SSI còn dự báo NPATMI 2027 của PVD tăng 46% nhờ giàn PVD IX đóng góp trọn năm và PVD X vận hành từ quý 2/2027.
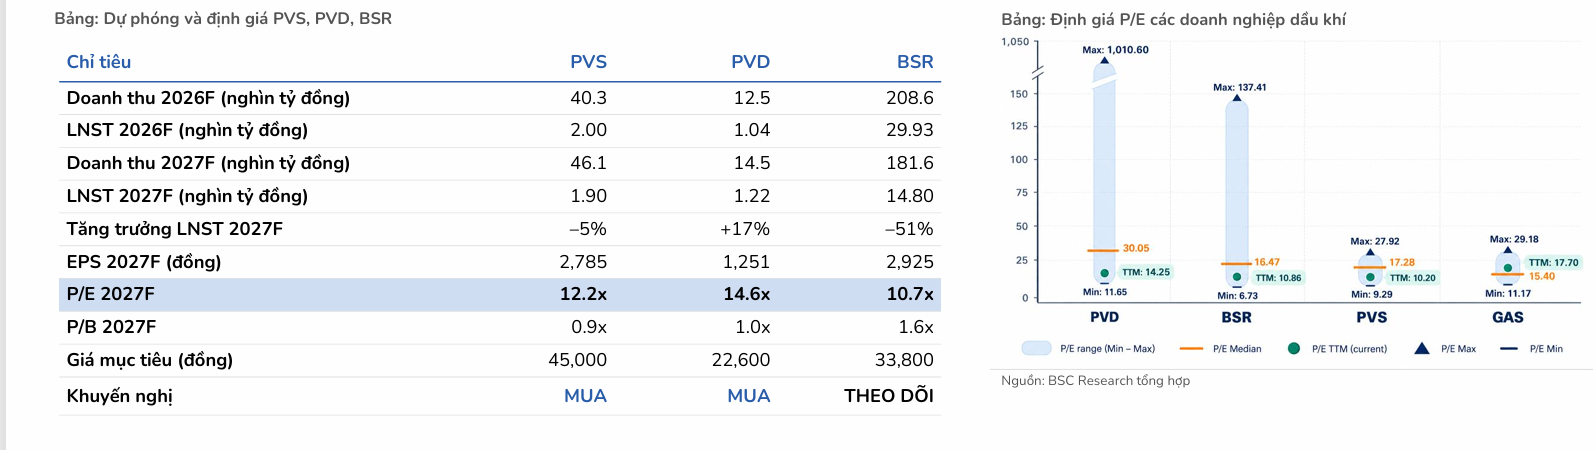
PVS thì không được đồng thuận như vậy. BSC khuyến nghị MUA với giá mục tiêu 45,000 đồng nhờ backlog Lô B, Sư Tử Trắng 2B và Maydan Mahzam, nhưng SSI chỉ để Trung lập với 38,000 đồng và dự báo LNST 2027 giảm 6% (BSC cũng dự báo giảm 5% do nền 2026 có lợi nhuận bất thường). PVT cũng vậy: KBSV thấy LNST 2026 tăng 45.8%, SSI dự báo tăng 73% năm nay và 33% năm sau, nhưng cả SSI và BSC đều chỉ để Trung lập vì cước tàu là thứ có thể đảo chiều rất nhanh nếu Hormuz mở lại. Kẻ thắng trong ngành dầu khí năm 2027 là người có hợp đồng, không phải người có giá dầu.
Danh sách “ba chữ ký”: chỗ đáng giải ngân nhất của quý 4
Khi ba CTCK có phương pháp khác nhau cùng chọn một mã theo cùng một logic, tín hiệu đó đáng tin hơn hẳn một khuyến nghị đơn lẻ. Quý 4 có đúng ba mã như vậy, và điểm chung của chúng là lợi nhuận không phụ thuộc vào việc lãi suất có giảm hay không.
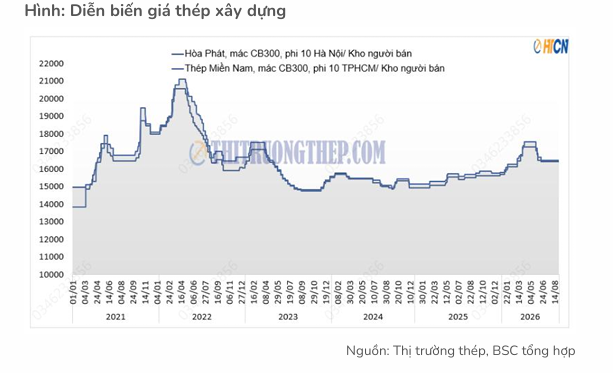
HPG, mã đồng thuận nhất thị trường. Giá mục tiêu của ba nhà gần như là một con số: 32,700 đồng (BSC), 32,150 đồng (KBSV), 32,700 đồng (SSI), cao hơn giá 20/10 khoảng 52-55%. Lý do cũng giống nhau: đầu tư công đã giải ngân 62.9% kế hoạch sau 9 tháng, tiêu thụ thép thành phẩm 8 tháng tăng 17.8%, thuế chống bán phá giá sơ bộ khoảng 27.83% với thép cán nóng khổ rộng từ Trung Quốc giúp HPG nâng thị phần HRC lên 55% từ 43%. SSI dự báo nhu cầu thép xây dựng năm 2027 vẫn tăng khoảng 10%, khi các dự án đầu tư công chuyển từ giải phóng mặt bằng sang thi công. Rủi ro đáng nhớ duy nhất: VinMetal dự kiến có sản phẩm đầu tiên từ nửa cuối 2027, dù SSI đánh giá tác động năm đó chưa đáng kể.
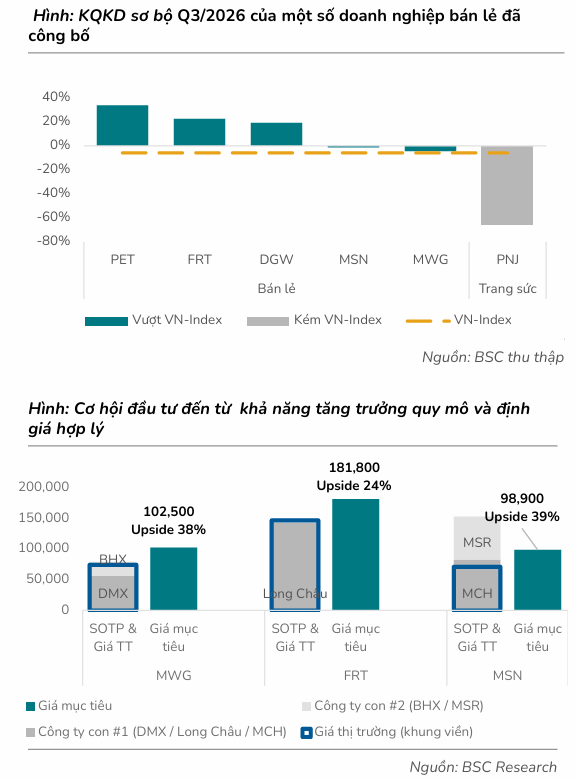
MWG, bán lẻ giành thị phần. Đây là nhóm mà lãi suất cao không làm chậm được, vì động lực đến từ việc giành thị phần của kênh nhỏ lẻ chứ không phải từ đòn bẩy. Doanh số sản phẩm công nghệ và điện máy toàn ngành 6 tháng tăng 25% (sản lượng +10%, giá bán +13%), riêng Điện Máy Xanh quý 3 tăng 25%. Giá mục tiêu MWG là 102,500 đồng (BSC), 102,000 đồng (SSI) và 121,600 đồng (KBSV). Đáng chú ý, SSI để cả ngành tiêu dùng ở mức Trung lập vì “tăng trưởng chậm lại đã phản ánh phần lớn vào giá“, nhưng vẫn giữ MWG và MSN làm cổ phiếu ưa thích. FRT được BSC và KBSV chọn, còn SSI chỉ đưa vào danh sách theo dõi.
PVD, dầu khí có hợp đồng. Như đã phân tích ở trên, đây là cách duy nhất cả ba nhà cùng đồng ý để kiếm tiền từ ngành dầu khí mà không phải đặt cược vào giá dầu.
Ngoài ba mã này, danh sách “hai chữ ký” cũng đáng giữ trong tầm ngắm: VCB, MBB (BSC và SSI), TCB (KBSV và SSI), MSN (BSC và SSI), FRT, KBC (BSC và KBSV), HT1, PHR, DPR (BSC và SSI), VGC (KBSV và SSI). Với KBC, SSI vẫn có giá mục tiêu 30,800 đồng nhưng lại ưa thích VGC và IDC hơn nhờ dòng tiền và cổ tức tiền mặt, trong khi BSC chọn KBC vì điểm rơi bàn giao đất cho Luxshare ICT và Goertek trong quý 4.
Ngân hàng là ngành đáng nói riêng. BSC để Khả quan, SSI để Trung lập, nhưng cả hai cùng chọn VCB và MBB, cùng cảnh báo chất lượng tài sản. BSC ghi nhận tỷ lệ bao phủ nợ xấu đã giảm về 84%, thấp nhất 6 năm, nợ nhóm 2 của HDB nhảy lên 4.70%. SSI dự báo nợ xấu nhóm theo dõi tăng lên 1.72% năm 2027, chủ yếu ở nhóm ngân hàng tư nhân có tỷ trọng bất động sản và SME lớn, còn nhóm quốc doanh gần như đi ngang. Thông điệp chung: chọn ngân hàng có nguồn vốn rẻ và bộ đệm dày, không mua cả ngành.
Bảng giá đang xác nhận điều gì
Lý thuyết là vậy, còn bảng giá thì sao? VN-Index đóng cửa phiên 20/10 ở 1,691.97 điểm, nằm dưới cả đường EMA21 (khoảng 1,737 điểm) lẫn MA50 (khoảng 1,773 điểm). Theo ngôn ngữ CANSLIM, xu hướng chung tăng có thể bị thay đổi (đèn vàng), mặc dù ngày FTD 3.8.2026 vẫn còn hiệu lực nhưng giá hiện đang nằm dưới ngày này, và cần một ngày FTD khác để tái khẳng định trở lại xu hướng tăng.
Nhưng có một chi tiết đáng chú ý. Trong lúc VN-Index giảm từ khoảng 1,753 điểm (8/10) xuống 1,692 điểm, chính những mã được đồng thuận cao lại giữ giá tốt hơn hẳn. HPG tăng từ 20,100 lên 21,100 đồng và vượt lên trên đường trung bình 20 phiên. MWG giữ trên đường trung bình 20 phiên ở quanh 74,900 đồng. PVD đi ngang quanh 18,000 đồng thay vì giảm theo thị trường. Ngược lại, KDH vẫn quanh đáy, còn PVS, mã bị chia rẽ quan điểm, lùi về 32,000 đồng và nằm dưới đường trung bình 20 phiên. Thị trường đang lặng lẽ chấm điểm giống hệt cách chấm của bài này: lợi nhuận không cần lãi suất thì được giữ, câu chuyện cần lãi suất thì bị bán.
Mức 1,800 điểm của KBSV cách giá hiện tại khoảng 6.4%. Không phải là một con số quá hấp dẫn cho cả quý, nhưng đủ để những ai mua đúng nhóm dẫn dắt có lợi thế rõ ràng so với người mua cả rổ.
Các mốc cần theo dõi
- Vùng 1,668-1,700 điểm của VN-Index. Đây là vùng chờ mà bài chiến lược tháng 10 đã đặt ra, đồng thời gần đáy cuối tháng 7 (khoảng 1,668 điểm). Giữ được vùng này thì giải ngân từng phần có cơ sở. Thủng 1,668 điểm với thanh khoản lớn thì nên đứng ngoài chờ tín hiệu FTD mới.
- HPG giữ trên 20,000 đồng và MWG giữ trên 72,000 đồng. Hai mã này là “nhiệt kế” của luận điểm. Nếu chính nhóm được cả ba nhà đồng thuận cũng gãy, nghĩa là áp lực bán đã lan rộng hơn giả định.
- Kỳ họp FED tháng 12 và giá dầu Brent. Nếu FED dừng tăng và Brent về dưới 85 USD/thùng sớm hơn dự kiến, lịch hẹn năm 2027 có thể bị kéo lên sớm, và nhóm bất động sản, hàng không sẽ là nhóm bật mạnh nhất.
- Đợt 2 của dòng tiền nâng hạng vào tháng 3/2027. BSC ước khoảng 33,000 tỷ đồng dòng tiền thụ động, chia 4 đợt, trong đó 90% rơi vào năm 2027. SSI cũng coi khả năng VCB được đưa vào rổ FTSE là chất xúc tác năm 2027. Thị trường thường đi trước cuộc hẹn, nên quý 4 chính là lúc gom hàng trước khi dòng tiền này về.
Hàm ý hành động
Nên ưu tiên: Theo các CTCK, doanh nghiệp có lợi nhuận tăng mà không cần lãi suất giảm, và được nhiều nhà cùng xác nhận. Hàng đầu là ba mã “ba chữ ký”: HPG (đầu tư công), MWG (bán lẻ giành thị phần), PVD (hợp đồng thuê giàn). Tiếp theo là nhóm “hai chữ ký” như FRT, MSN, HT1, KBC, VGC và cao su có tiền đền bù đất (PHR, DPR). Với ngân hàng, chọn mã có nguồn vốn rẻ và bộ đệm dự phòng dày như VCB, hoặc có lợi thế hạn mức như MBB, TCB, không mua dàn trải.
Hơi khác biệt một chút, Elibook Team đang chọn các mã cổ phiếu HPG, MWG, PVD, FRT, GVR, VCB, CTG, MBB, TCB, VPB, HDB
Nên thận trọng: bất động sản nhà ở như KDH, vì đây là khoản đặt cược vào lãi suất của năm 2027, chỉ hợp để giao dịch ngắn. Những ngành sắp qua đỉnh lợi nhuận năm sau như lọc dầu (BSR), phân bón (BSC vừa hạ xuống Trung lập) và điện (POW được BSC dự báo giảm 53% LNST năm 2027). Hàng không vẫn là cổ phiếu “cầu hòa bình”: giá nhiên liệu bay đang 171 USD/thùng trong khi doanh nghiệp chỉ có lãi khi giá dưới 135 USD/thùng. Và PNJ, sau khi điều chỉnh kế hoạch 2026 sang lỗ 6,271 tỷ đồng, là câu chuyện phục hồi niềm tin, không phải câu chuyện bắt đáy.
Quý 4/2026 không phải quý để chờ chỉ số làm giàu cho mình. Đây là quý để đi chợ với danh sách đã ghi sẵn: chỉ mua món hàng có ba người bán cùng bảo đảm chất lượng, và đừng trả tiền trước cho những món mà người bán hẹn sang năm mới giao.