Th10
Phân tích Doanh Nghiệp
FPT: Quý 3 trượt dự báo 2%, cỗ máy ký hợp đồng bất ngờ hụt hơi
- Doanh thu & lợi nhuận: 9 tháng 2026 doanh thu 40,023 tỷ đồng (+12.4% YoY), LNST cổ đông công ty mẹ 7,778 tỷ đồng (+13.3%). Riêng quý 3 lãi khoảng 2,723 tỷ đồng (+11.8%), thấp hơn bình quân dự phóng CTCK khoảng 2%.
- Hoạt động cốt lõi: Doanh thu CNTT nước ngoài 9 tháng 28,538 tỷ đồng (+11.6%). Hợp đồng ký mới 36,137 tỷ đồng, tăng 23.1%, chậm hẳn so với mức +32.3% của nửa đầu năm.
- Động lực bổ sung: AI/Data Analytics 2,915 tỷ đồng (+55%), CNTT trong nước lãi trước thuế 542 tỷ đồng (+108.5%). Định giá rẻ đã có, cái còn thiếu là bằng chứng quý 4.
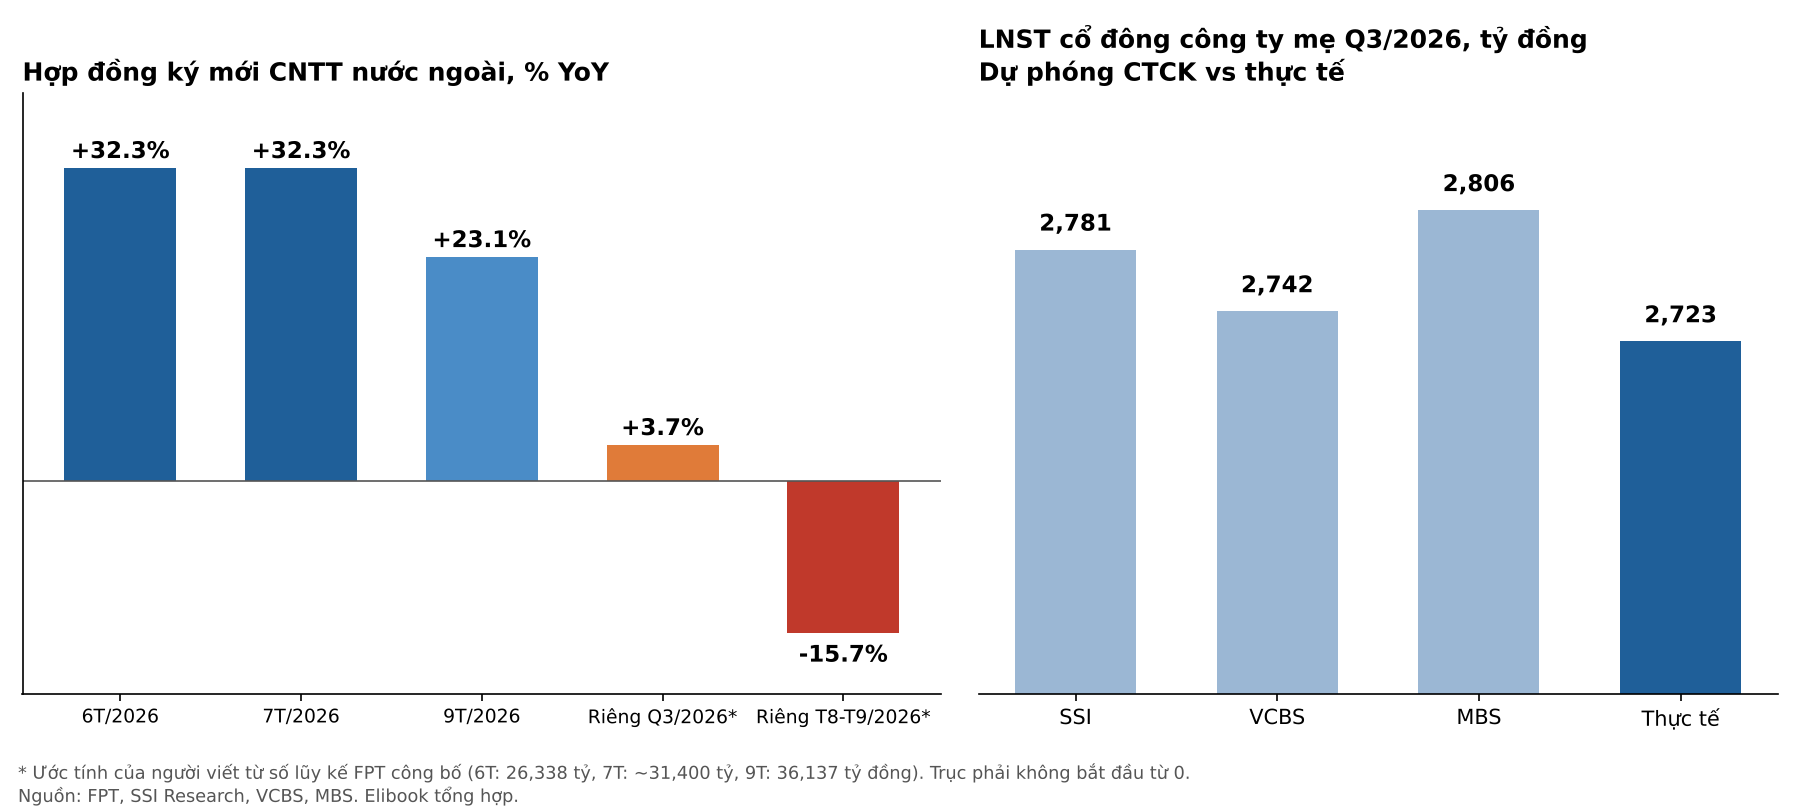
Hồi tháng 9, Elibook viết về FPT với một niềm tin khá rõ: hợp đồng ký mới tăng 32.3% suốt bảy tháng, “chưa hề chững lại”, là ngòi nổ cho doanh thu 3-4 quý tới. Báo cáo 9 tháng công bố ngày 21/10 không phủ nhận con số đó, nhưng nó buộc ta làm một phép trừ. Lấy lũy kế 9 tháng (36,137 tỷ đồng) trừ đi lũy kế 6 tháng (26,338 tỷ đồng) thì riêng quý 3 FPT ký được khoảng 9,799 tỷ đồng. Theo ước tính của người viết, con số này chỉ cao hơn cùng kỳ khoảng 3.7%, còn riêng tháng 8 và tháng 9 có thể thấp hơn cùng kỳ tới 16%.
Cùng lúc đó, giá cổ phiếu đã lùi về 57,400 đồng (21/10), thấp hơn khoảng 13% so với đầu tháng 9 sau khi điều chỉnh đợt chia cổ tức cổ phiếu 10%. Cả bốn CTCK có giá mục tiêu trong tháng 10 vẫn khuyến nghị Mua hoặc Khả quan, với mức giá bình quân cao hơn thị giá hơn một phần ba. Vậy câu hỏi thật của quý 3 không phải lợi nhuận tăng bao nhiêu, mà là: nếu cỗ máy ký hợp đồng vừa hụt hơi, P/E khoảng 10 lần là món hời hay là mức giá đúng cho một FPT tăng trưởng chậm hơn?
FPT: Backlog phục hồi bùng nổ, AI chuyển từ nỗi lo thành đòn bẩy tái định vị
Quý 3 so với dự phóng: trúng doanh thu, hụt nhẹ lợi nhuận
Nếu chỉ nhìn bảng điểm, quý 3 của FPT là bài thi được 8 điểm khi cả lớp đoán 8.2. Doanh thu quý ước khoảng 13,754 tỷ đồng, tăng 12% YoY và đi ngang so với quý 2. Lợi nhuận cổ đông công ty mẹ khoảng 2,723 tỷ đồng, tăng 11.8%. SSI dự phóng 2,781 tỷ đồng, VCBS 2,742 tỷ đồng, MBS 2,806 tỷ đồng. Mức hụt chỉ 0.7-3%, chưa ai phải sửa mô hình.
Cấu trúc lợi nhuận đáng bàn hơn. Khối Công nghệ chiếm 89% doanh thu nhưng chỉ đóng góp 58% lợi nhuận trước thuế 9 tháng. Phần còn lại đến từ khối Giáo dục, Đầu tư và Khác: doanh thu giảm 3.1% nhưng lợi nhuận trước thuế tăng 17.6% lên 3,719 tỷ đồng, chủ yếu nhờ lãi công ty liên kết như FPT Telecom và FPT Retail. Nói cách khác, một phần lợi nhuận đang đến từ các “con nuôi” đã tách khỏi bảng hợp nhất, chứ không phải từ những kỹ sư phần mềm.
Doanh thu CNTT nước ngoài quý 3 chỉ tăng khoảng 8% YoY theo ước tính của người viết, chậm hơn mức 13.4% của nửa đầu năm. Nhật Bản vẫn tăng 17.2% tính bằng đồng Việt Nam và 25.2% tính bằng Yên, tức là đồng Yên yếu đang lặng lẽ ăn mất khoảng 8 điểm phần trăm tăng trưởng. Theo tôi, đây là quý mà mảng xuất khẩu phần mềm bắt đầu tăng chậm lại, chỉ là lợi nhuận tổng chưa lộ ra vì được các mảng khác đỡ.
Vậy doanh thu chậm là chuyện tạm thời, hay đơn hàng đầu vào cũng đang chậm theo?
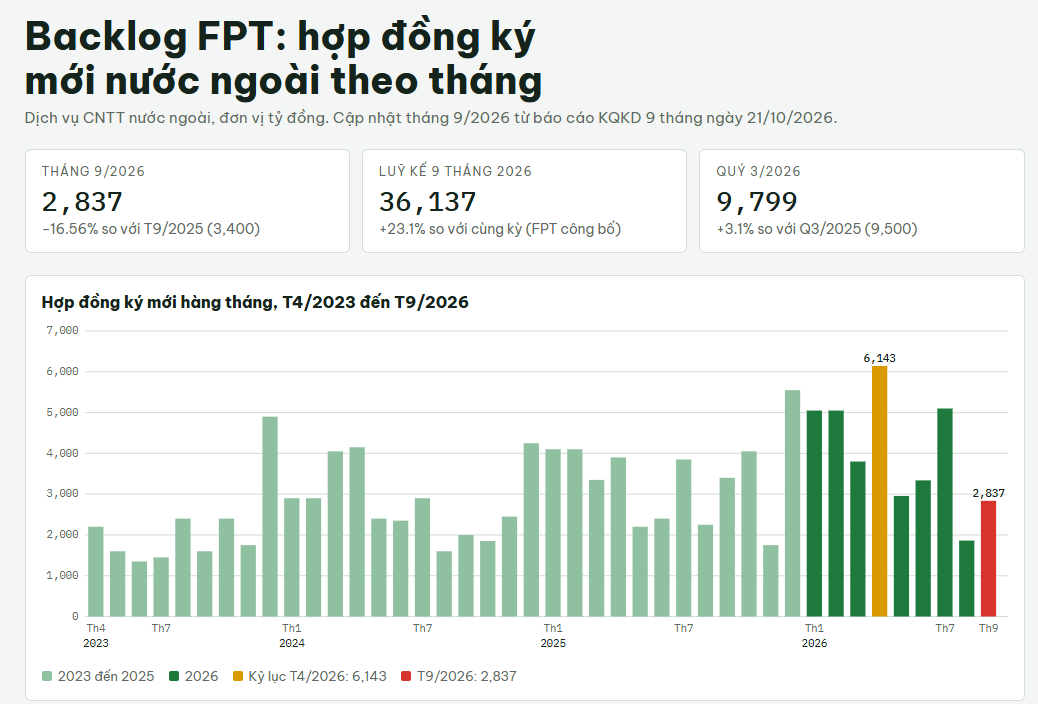
Hợp đồng ký mới: căn bếp vẫn đầy, nhưng xe chở hàng về thưa hơn
Một công ty dịch vụ CNTT giống như một nhà hàng nhận đặt tiệc trước. Doanh thu hôm nay nấu từ đơn đặt tháng trước, còn đơn đặt hôm nay quyết định doanh thu năm sau. Nửa đầu 2026, FPT nhận đơn với tốc độ 32.3% và tỷ lệ ký mới trên doanh thu lên 1.39 lần, nên nhà đầu tư có quyền mơ về một năm 2027 tăng tốc. Quý 3, tỷ lệ đó trong riêng quý chỉ còn khoảng 1.02 lần, gần như ký vào bao nhiêu thì làm ra bấy nhiêu.
Phép trừ thứ hai còn khó chịu hơn. Doanh thu chuyển đổi số nước ngoài 9 tháng đạt 14,411 tỷ đồng (+16.3%), trong khi nửa đầu năm tăng 23.8%. Quy ra riêng quý 3, mảng được kỳ vọng là đầu tàu chỉ tăng khoảng 3.7%. Trong khi đó, AI/Data Analytics quý 3 vẫn tăng khoảng 57%. Vậy là mảng AI chạy rất nhanh, nhưng phần còn lại của chuyển đổi số gần như đứng im. AI mới chiếm khoảng một phần năm doanh thu chuyển đổi số, chưa đủ sức kéo cả mảng.
Cần công bằng ở hai điểm. Một là ban lãnh đạo từng nói các hợp đồng lớn, dài hạn khiến số ký mới dồn cục theo quý, và một quý chậm chưa phải là xu hướng. Hai là số lũy kế 7 tháng được làm tròn (31.4 nghìn tỷ đồng), nên phép tính riêng tháng 8-9 chỉ là ước lượng. BSC trong báo cáo chiến lược quý 4 dùng con số ký mới 9 tháng +28.2%, cao hơn mức 23.1% trong thông cáo của FPT. Tôi dùng số của doanh nghiệp, và cho rằng khác biệt này nhiều khả năng do phạm vi tính.
Dù vậy, BSC từng viết rằng tăng trưởng 2027 phụ thuộc vào hợp đồng chốt trong quý 3 và quý 4 năm nay. Quý 3 đã trả lời không mấy hào hứng. Theo tôi, quý 4 sẽ là bài kiểm tra quyết định cho câu chuyện tăng trưởng của FPT, chứ không chỉ để chốt sổ năm 2026.
Quý 4: phải chạy nhanh gần gấp đôi quý 3
Dự phóng cả năm của các CTCK đặt ra một yêu cầu không nhỏ. Vietcap dự phóng LNST cổ đông công ty mẹ 2026 là 10,755 tỷ đồng, BSC 10,837 tỷ đồng, MBS 10,792 tỷ đồng. Sau 9 tháng, FPT mới hoàn thành khoảng 72%. Để về đích, quý 4 phải lãi khoảng 2,980-3,060 tỷ đồng, tức tăng 19-22% YoY. Quý 3 vừa tăng 11.8%.
Có cơ sở để quý 4 cao hơn. Mảng CNTT trong nước đang tăng doanh thu 29.8% và lợi nhuận trước thuế gấp đôi nhờ các dự án chuyển đổi số cho khối Chính phủ và doanh nghiệp. Vietcap còn dự phóng lợi nhuận trước thuế FRT năm nay tăng 85%. Nhưng muốn đạt mức tăng ngoài 19% thì mảng nước ngoài không thể tiếp tục tăng 8%.
VCBS là bên duy nhất đã “hạ cánh” sớm, với lợi nhuận cả năm khoảng 10,155 tỷ đồng, ngụ ý quý 4 thậm chí thấp hơn cùng kỳ. Tôi nghiêng về một kết quả nằm giữa: lợi nhuận năm khoảng 10,400-10,600 tỷ đồng, tức hụt nhóm dự phóng cao 2-3%. Mức hụt này không làm hỏng luận điểm định giá, nhưng đủ để các CTCK sửa số thêm một vòng.
Câu hỏi còn lại là giá cổ phiếu đã phản ánh điều này tới đâu.
Định giá & khuyến nghị: rẻ thì rõ rồi, nhưng các CTCK đang hạ dần
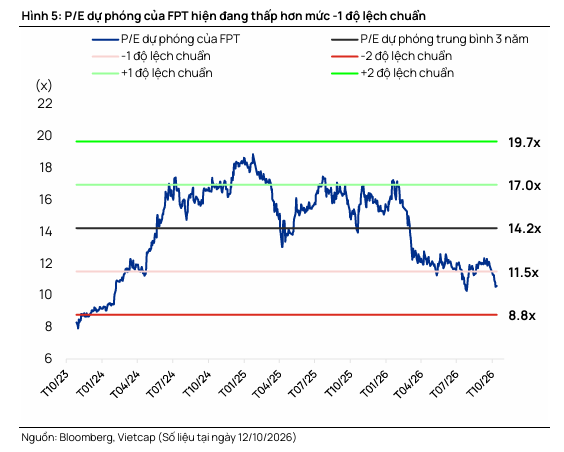
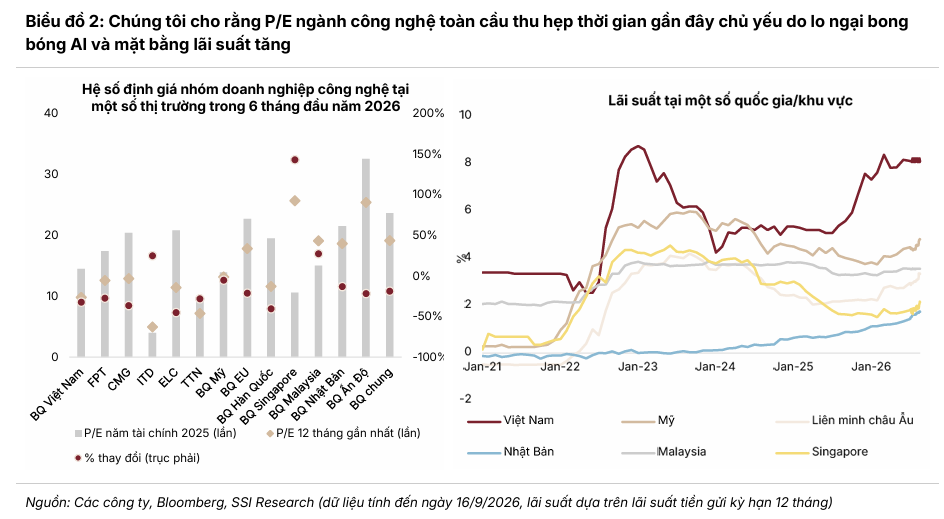
Điểm chung của mọi báo cáo là FPT rẻ. Vietcap tính P/E 2026 khoảng 10.8 lần, thấp hơn mức âm một độ lệch chuẩn của trung bình 3 năm. BSC nói P/E dự phóng 2027 khoảng 10 lần, thấp hơn trung bình 5 năm (19-20 lần) tới hai độ lệch chuẩn. SSI vẫn chọn FPT là cổ phiếu ưa thích dù xếp cả ngành ở mức Trung lập.
Điểm đáng chú ý là hướng đi của giá mục tiêu. Vietcap (16/10) hạ 5% xuống 77,800 đồng, vì cắt 15% tổng lợi nhuận trước thuế mảng CNTT nước ngoài giai đoạn 2026-2031 và hạ P/E mục tiêu mảng này từ 17 xuống 15 lần. SSI (6/10) giữ 79,100 đồng, tương đương mức 87,000 đồng hồi tháng 8 sau khi điều chỉnh chia cổ tức cổ phiếu, nhưng xếp hạng chuyển sang Khả quan. BSC đưa ra 80,600 đồng, thấp hơn khoảng 2% so với 90,600 đồng tháng 8 sau điều chỉnh. VCBS thấp nhất với 75,900 đồng. KBSV không đưa FPT vào danh mục quý 4 và nói thẳng FPT là lý do kéo tăng trưởng ngành CNTT xuống còn 12%.
Không ai hạ khuyến nghị, nhưng cũng không ai nâng. Bất đồng thật nằm ở năm 2027: BSC kỳ vọng lợi nhuận tăng 20%, còn Vietcap và SSI chỉ khoảng 14-15%. Với số ký mới quý 3, tôi nghiêng về phía Vietcap. Tăng trưởng 20% cần một năm 2027 có lượng đơn hàng dồi dào hơn những gì quý 3 cho thấy.
Giá mục tiêu bình quân của bốn CTCK là khoảng 78,350 đồng, cao hơn thị giá khoảng 36% theo ước tính của người viết. Khoảng cách đó là có thật, nhưng chất xúc tác để thu hẹp nó không đến từ định giá, mà từ việc hợp đồng ký mới quý 4 quay lại mức trên 20%. Cho đến lúc đó, theo tôi, FPT là cổ phiếu để tích lũy từng phần và kiên nhẫn chờ, không phải để mua đuổi.
| Tiêu chí | Vietcap (16/10) | SSI (6/10) | BSC (T10) | VCBS (T10) | MBS (dự báo Q3) |
|---|---|---|---|---|---|
| Khuyến nghị | Mua | Khả quan (8/2026: Mua) | Mua (cổ phiếu trọng tâm) | Không nêu | Không nêu |
| Giá mục tiêu (đồng/cp) | 77,800 (-5%) | 79,100 (giữ, sau điều chỉnh) | 80,600 (-2%, sau điều chỉnh) | 75,900 | Không nêu |
| LNST-CĐTS Q3/2026F (tỷ đồng) | Không nêu | 2,781 | Không nêu | 2,742 | 2,806 |
| LNST-CĐTS 2026F (tỷ đồng) | 10,755 (+15%) | +14.8% | 10,837 (+16%) | 10,155 | 10,792 |
| Phương pháp / luận điểm | SoTP, P/E CNTT nước ngoài 15x | P/E 2027F ~10x, ROE 24% | P/E -2 độ lệch chuẩn, ký mới hồi phục | Backlog lớn, giáo dục chậm | CNTT trong nước, công ty liên kết |
| Rủi ro chính | Cạnh tranh, AI giảm khối lượng | Lãi suất cao, P/E thu hẹp | Ký mới quý 3-4 | Tuyển sinh giảm | Không nêu |
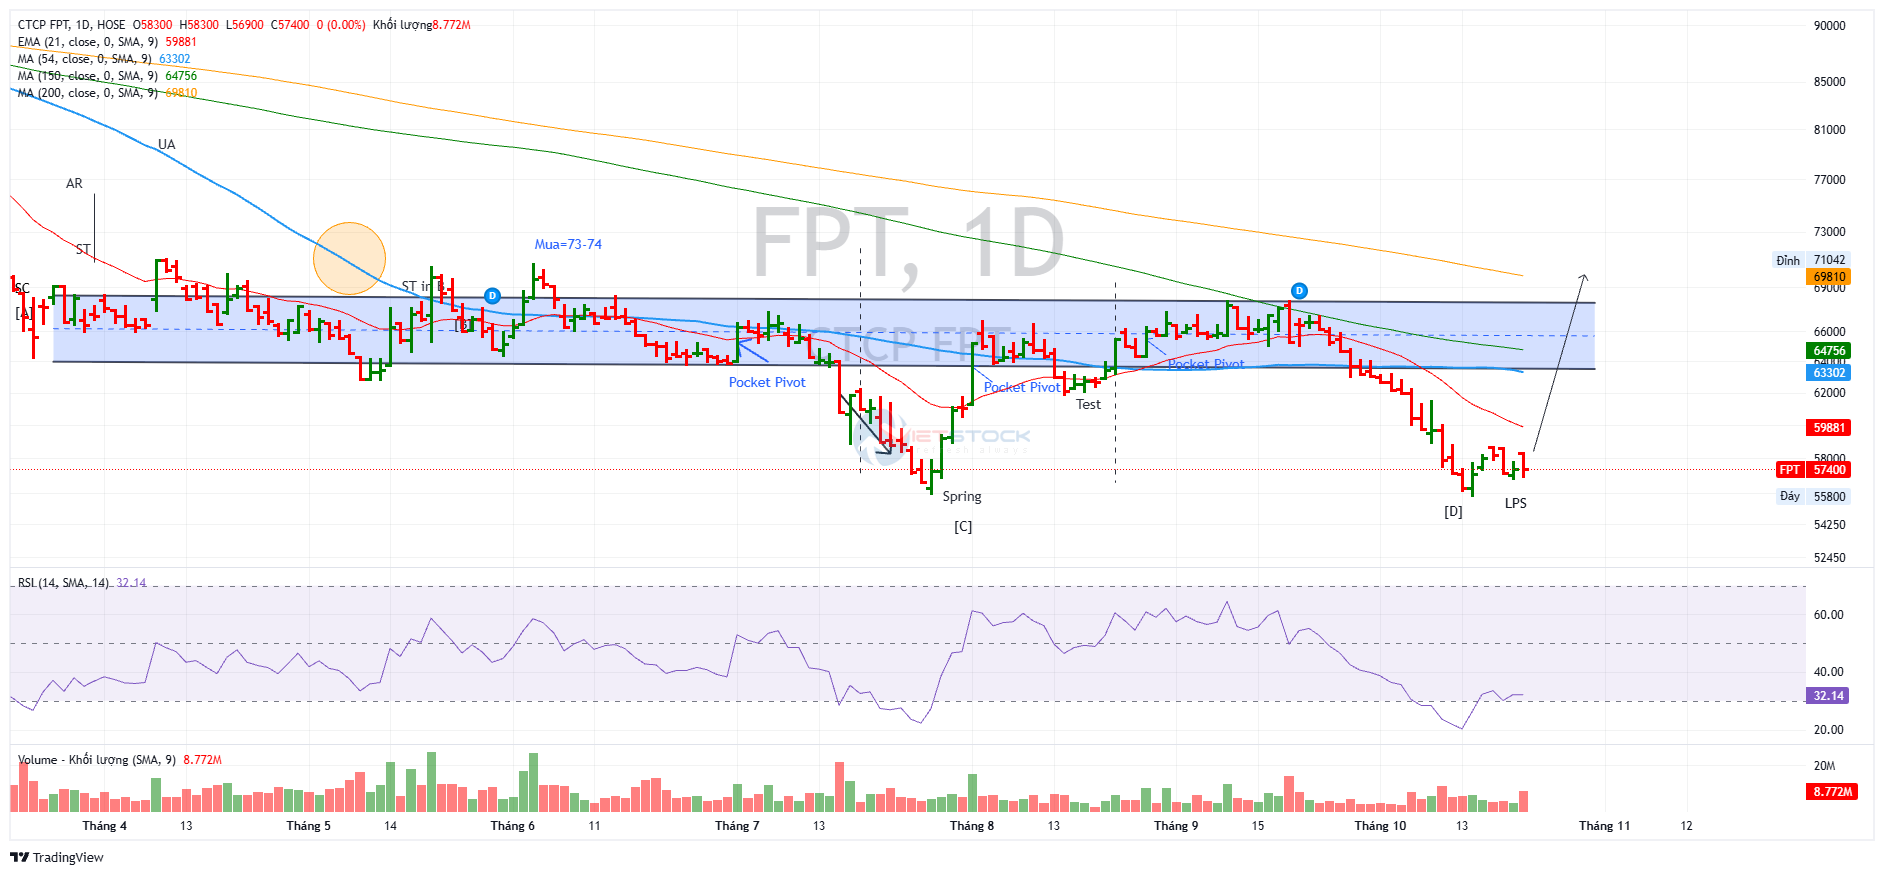
Trên đồ thị, RS của FPT là 15, nằm trong nhóm cổ phiếu đội sổ (laggard) trên thị trường. Cổ phiếu FPT đã mất nền giá kéo dài từ tháng 8 đến tháng 9 trong vùng 62,000-68,000 đồng (giá cũ đã điều chỉnh theo đợt chia cổ tức cổ phiếu 10%, có thể lệch nhẹ).
Ngay sau cú đẩy giá Pocket Pivot phiên 10/9 tại 67,730 đồng, tăng 2.9% với khối lượng 1.74 lần trung bình 50 phiên nhưng đã bị phủ nhận khi tín hiệu Bán xuất hiện ngày 24/9. Đọc theo khung Wyckoff/VSA, phiên 18/9 giảm 3.5% với khối lượng 2.27 lần là dấu hiệu cung áp đảo ngay vùng đỉnh nền. Các phiên 6/10 và 9/10 đánh thủng MA50 với khối lượng tăng, đưa giá về đáy 56,300 đồng (13/10), trùng vùng đáy cuối tháng 7 quanh 55,900 đồng.
Từ đó giá đi ngang 56,800-58,700 đồng với khối lượng thấp dần, trông giống một nhịp kiểm tra lại đáy (LPS), chưa phải tín hiệu đảo chiều. Phiên công bố KQKD 21/10 khối lượng tăng lên 1.54 lần nhưng giá đứng yên ở 57,400 đồng. Hiện giá nằm quanh MA10 (57,620 đồng), dưới MA50 (63,200 đồng) và MA200 (69,790 đồng), chưa có tín hiệu Mua mới. Đóng cửa dưới 55,800 đồng sẽ phủ nhận kịch bản tạo đáy kép. Ngược lại, giá vượt lại vùng 62,000-63,200 đồng với khối lượng lớn mới là tín hiệu phe mua quay lại.
Elibook Team đang trung lập ý kiến về cổ phiếu FPT. Khi lãi suất giảm, FPT cũng có thể phục hồi theo, nhưng đà phục hồi chưa ấn tượng nếu backlog không cải thiện.