
Th10
Phân tích Doanh Nghiệp
NT2: lãi quý 3 vượt 60% dự báo, đứa con giữ ví tiền cho POW
- Doanh thu & lợi nhuận: Quý 3/2026 doanh thu 2,807 tỷ đồng (+46% YoY), LNST 419 tỷ đồng (+95% YoY). Lũy kế 9 tháng LNST 906 tỷ đồng (+57%), đã vượt dự phóng cả năm của MAS, VDSC, MBS và BSC.
- Hoạt động cốt lõi: Sản lượng 1,161 triệu kWh (+48%), Qc 1,073 triệu kWh (+24%); biên gộp lên 17.5% từ 10.6%, trong khi giá bán bình quân giảm 1%.
- Động lực bổ sung: Khấu hao giảm 134 tỷ đồng, tiền gửi hơn 5,300 tỷ đồng. NT2 là nguồn tiền mặt ổn định nhất của POW trong giai đoạn công ty mẹ vay nặng cho LNG.
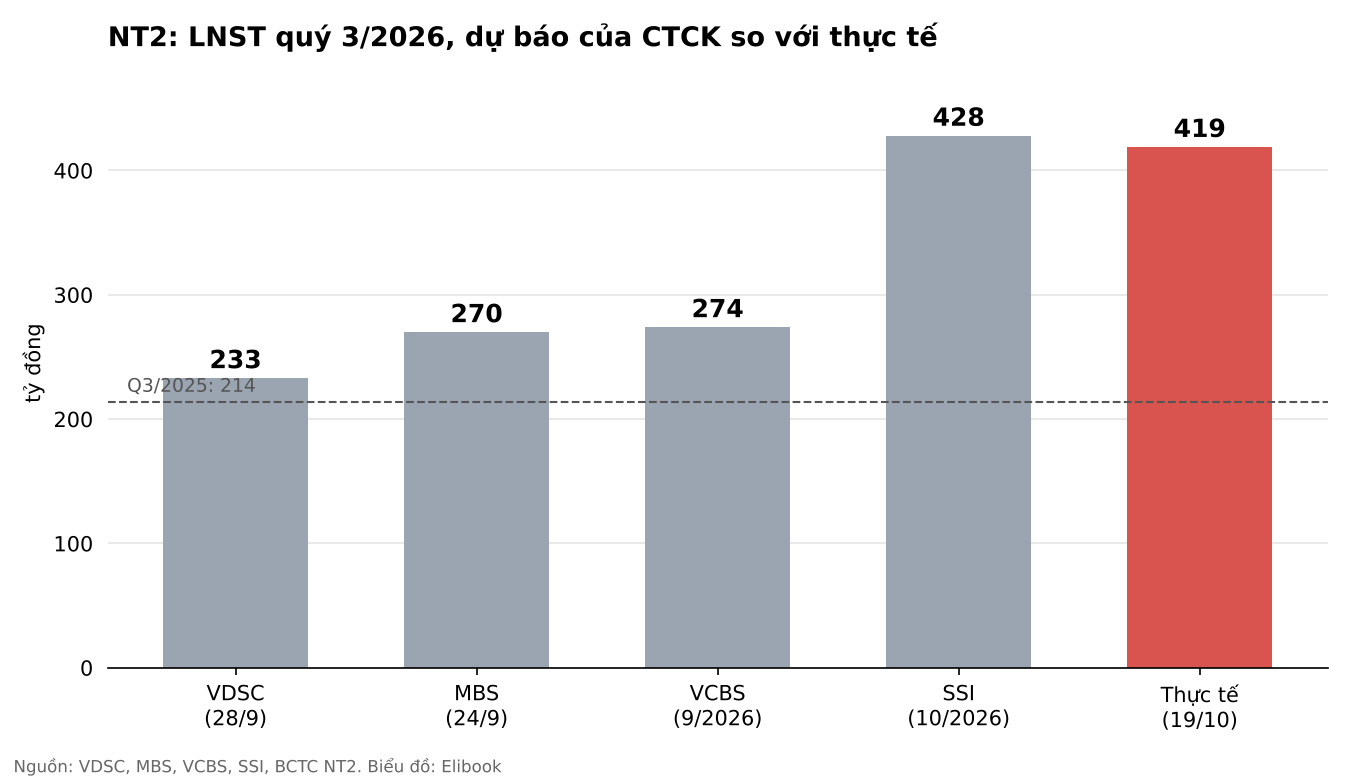
Một tuần trước khi NT2 công bố quý 3, ba công ty chứng khoán đưa ra ba con số LNST rất gần nhau: VDSC 233 tỷ đồng, MBS 270 tỷ đồng, VCBS 274 tỷ đồng. Thực tế là 419 tỷ đồng, gấp khoảng 1.6 lần bình quân của họ. Chỉ SSI gần đúng với 428 tỷ đồng. Chuyện lạ hơn nằm ở báo cáo chiến lược quý 4 của BSC, lấy giá ngày 13/10: dự phóng LNST cả năm 2026 của NT2 là 811 tỷ đồng, thấp hơn cả lợi nhuận 9 tháng mà doanh nghiệp vừa báo cáo.
Khi phần lớn giới phân tích cùng hụt một hướng, lỗi thường không nằm ở người dự báo mà ở một biến số khó nhìn. Với NT2, biến số đó không phải El Niño hay sản lượng, vì sản lượng gần như ai cũng đoán đúng. Câu hỏi thật là: thứ gì khiến một nhà máy 750 MW đã khấu hao xong đổi được cấu trúc lợi nhuận, và tại sao điều đó lại quan trọng với cổ đông POW không kém cổ đông NT2?
Quý 3: ai cũng đoán đúng sản lượng, chỉ sai cái giá
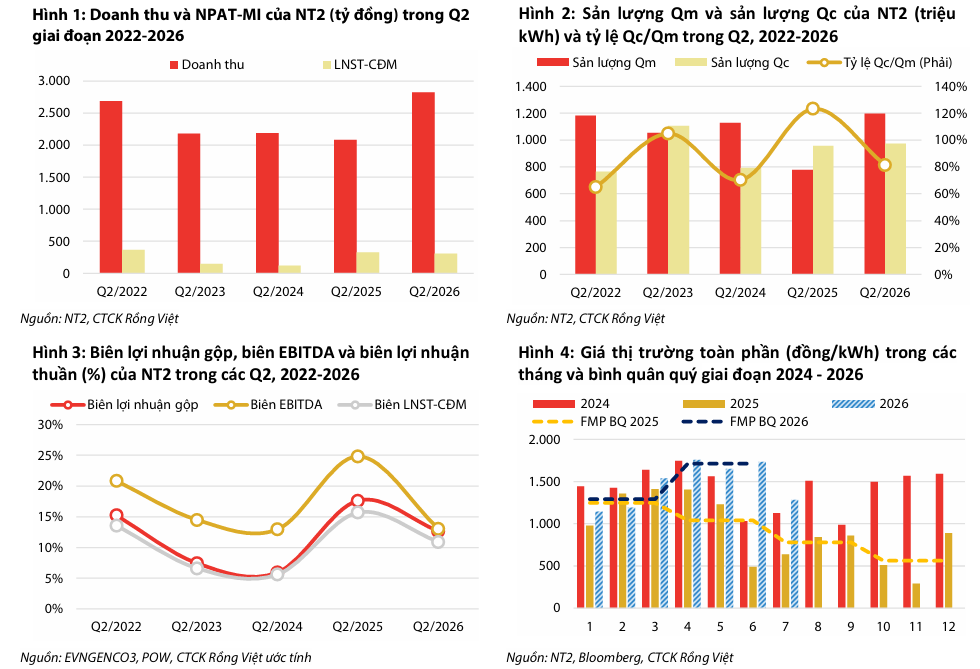
VDSC dự báo sản lượng quý 3 đạt 1,123 triệu kWh, thực tế là 1,161 triệu kWh, chỉ lệch 3%. Thế nhưng VDSC ước biên gộp chỉ còn 9.7%, trong khi thực tế là 17.5%. Khoảng cách đó nằm ở tỷ lệ sản lượng hợp đồng trên sản lượng phát (Qc/Qm). Phần điện nằm trong Qc được trả theo giá hợp đồng, đủ bù chi phí và có lãi định sẵn; phần phát vượt Qc phải bán theo giá thị trường, thường thấp hơn giá thành của nhà máy khí. VDSC giả định tỷ lệ này chỉ khoảng 81%, giống quý 2. Thực tế NSMO giao Qc quý 3 tăng 24%, đưa tỷ lệ lên khoảng 92%. Tức là hơn chín phần mười số điện bán theo giá có lãi, chứ không phải tám phần.
Lớp thứ hai là khấu hao. Phần lớn máy móc chính đã hết khấu hao, nên chi phí này giảm 134 tỷ đồng trong quý, tương đương 78%. VNDirect tính ra giá vốn mỗi kWh giảm 8.9%, nhanh hơn mức giảm 1.3% của giá bán. Cộng thêm thu nhập tài chính 92 tỷ đồng (+89%) từ núi tiền gửi, LNTT tăng 119%. Đến dòng cuối, thuế suất hiệu dụng tăng từ 10.4% lên 20.1% vì hết ưu đãi, nên LNST chỉ còn tăng 95%.
Tôi đánh giá đây là một quý “sạch”. Vietcap tính LNST cốt lõi quý 3 là 421 tỷ đồng, gần như bằng số báo cáo, không có khoản bồi thường hay hoàn nhập nào như năm ngoái. Nhưng Qc là con số NSMO phân bổ, không phải con số NT2 tự quyết. Vậy quý 4 sẽ được giao bao nhiêu?
Triển vọng 2026: quý 4 đang bị định giá như một quý ngủ đông
Lấy dự phóng cả năm trừ đi 906 tỷ đồng đã có, phần lớn CTCK đang ngầm giả định quý 4 rất yếu. Với VDSC (931 tỷ đồng), quý 4 chỉ còn 25 tỷ đồng; với MBS (892 tỷ đồng) và BSC (811 tỷ đồng) thì quý 4 âm. VNDirect và Vietcap, khi nói 9 tháng đạt 85% dự phóng, ngầm đặt quý 4 khoảng 150-160 tỷ đồng. Cao nhất là VCBS vừa nâng lên 1,207 tỷ đồng, tương đương quý 4 khoảng 300 tỷ đồng. MAS cũng đã nói sẽ nâng dự phóng sau khi lợi nhuận 9 tháng vượt 106% con số cả năm.
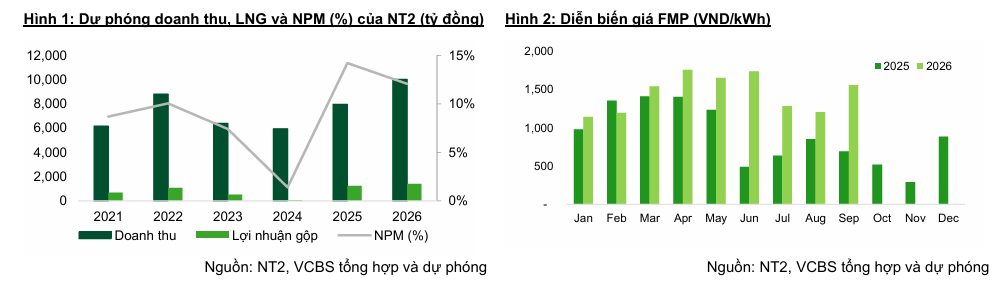
Quý 4 có một điểm yếu thật: nền so sánh. Quý 4/2025 NT2 lãi khoảng 553 tỷ đồng, trong đó có các khoản thu một lần mà VDSC gọi là không lặp lại. Nhưng các điều kiện vận hành lại đang thuận. NSMO dự kiến sản lượng toàn hệ thống quý 4 tăng 11.3%, NOAA đánh giá xác suất 75% El Niño quý 4 thuộc loại mạnh nhất từ 1950, và Vietcap ghi nhận giá điện thị trường 8 tháng đạt 1,430 đồng/kWh (+37%). Rủi ro thật nằm ở giá khí: VDSC lo xung đột Trung Đông đẩy chi phí phát điện vượt trần giá thị trường, làm co biên của phần điện ngoài Qc.
Theo tôi, đây là nhà máy đang ở trạng thái tốt nhất trong vòng đời: không còn khấu hao, khí nội địa được ưu tiên, giá rẻ hơn LNG nên được huy động trước. Một quý 4 khoảng 250-300 tỷ đồng hoàn toàn hợp lý, đưa cả năm lên vùng 1,150-1,200 tỷ đồng, sát phía SSI và VCBS. Tôi nghiêng về phía này. Nhưng nếu nhìn từ trên xuống, NT2 không chỉ là một cổ phiếu, mà còn là một mảnh trong bảng cân đối của POW.
Vai trò với POW: đứa con nhỏ nhưng là ví tiền mặt
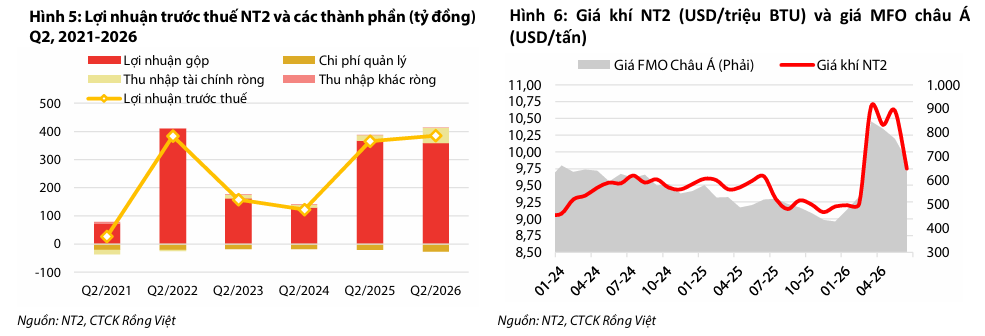
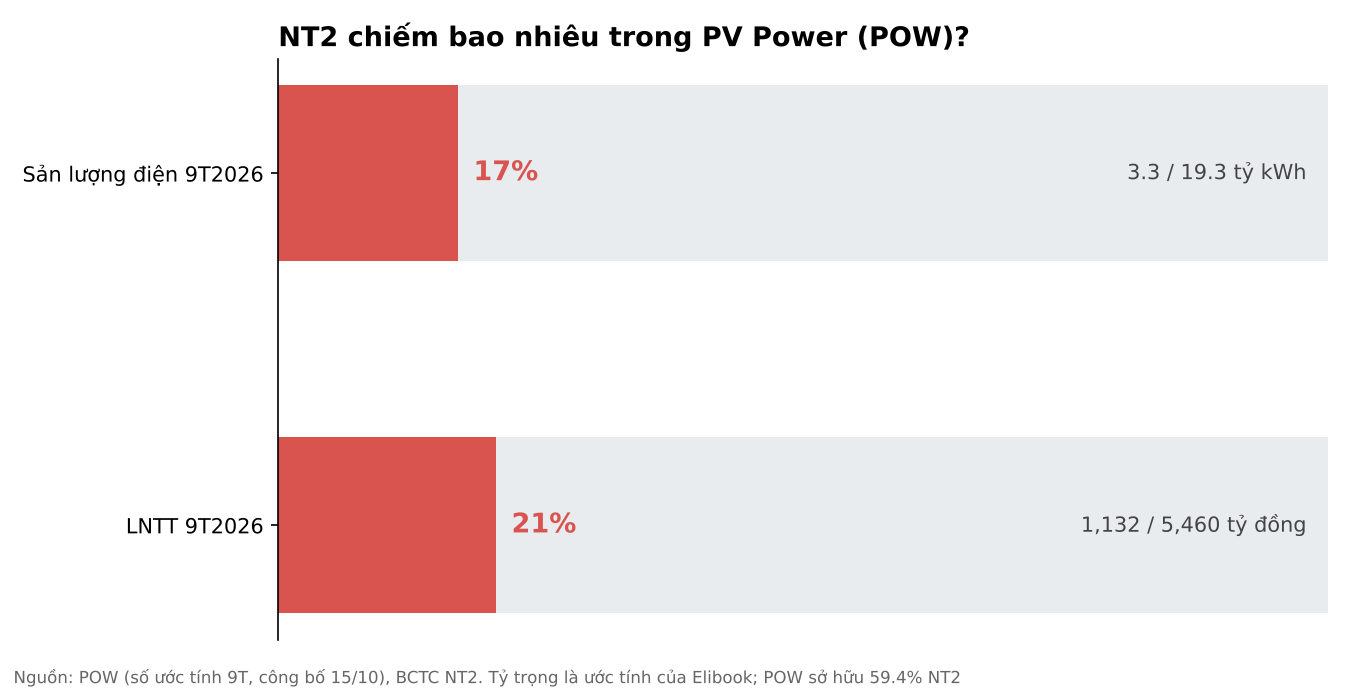
POW sở hữu 59.4% NT2. Theo số POW tự ước tính ngày 15/10, cả tổng công ty phát 19.3 tỷ kWh và lãi trước thuế 5,460 tỷ đồng trong 9 tháng. Nếu quy ra, NT2 đóng góp khoảng 17% sản lượng nhưng tới khoảng 21% LNTT hợp nhất. Một nhà máy khấu hao xong giống căn nhà đã trả hết nợ ngân hàng: tiền thuê thu về gần như là lãi ròng. Phần lợi nhuận NT2 thuộc về POW trong 9 tháng, tính nhanh, khoảng 538 tỷ đồng.
Điểm thú vị là hai bảng cân đối đang đi ngược chiều nhau. POW đang mang khoảng 17,000 tỷ đồng nợ vay USD, chi phí lãi vay riêng quý 2 khoảng 539 tỷ đồng, phải thu EVN 24,803 tỷ đồng và đã cam kết không chia cổ tức tiền mặt giai đoạn 2026-2030 để dồn vốn cho Quỳnh Lập. Ở chiều ngược lại, NT2 gửi ngân hàng hơn 5,300 tỷ đồng, tương đương khoảng 76% vốn hóa, và VDSC dự kiến chia 1,500 đồng/cp tiền mặt trong 12 tháng tới. Với mức đó, POW nhận khoảng 257 tỷ đồng tiền thật, không phải tiền nằm trên sổ phải thu.
Ở đây có một xung đột lợi ích tiềm năng mà nhà đầu tư nhỏ của NT2 nên để ý. NT2 đang tích quỹ đầu tư phát triển lên 791 tỷ đồng cho dự án Nhơn Trạch 5 (300-600 MW, khoảng 9,000 tỷ đồng vốn), và mọi quyết định giữa chia cổ tức hay giữ tiền làm dự án đều nằm trong tay cổ đông chi phối POW. Tôi cho rằng nhu cầu tiền mặt của POW đang nghiêng cán cân về phía cổ tức, ít nhất cho đến khi Bộ Công Thương ban hành cơ chế giá cho NT5. Điều đó có lợi cho cổ đông thiểu số. Còn thị trường đang trả cho cổ phiếu bao nhiêu?
Định giá & khuyến nghị: mọi người cùng nói Mua, khác nhau ở năm 2026
Trong hai tháng qua không CTCK nào khuyên bán NT2. VDSC (28/9) giữ Mua với giá mục tiêu 28,500 đồng, dùng DCF và EV/EBITDA 50:50, nâng phần bù rủi ro lên 8.5% nhưng tăng dự phóng lợi nhuận 12% nên giá mục tiêu đứng yên. Vietcap (19/10) đặt 29,000 đồng, cao hơn mức 28,800 đồng hồi tháng 7, và nói có khả năng nâng dự báo. MAS (20/10) giữ 28,400 đồng từ tháng 7. VCBS (20/10) nâng mạnh nhất, khoảng 19%, lên 28,200 đồng. SSI giữ 27,000 đồng, còn VNDirect (17/8) đặt 26,900 đồng và ngày 21/10 xác nhận kết quả cao hơn dự phóng.
Bất đồng thật nằm ở lợi nhuận cả năm: từ 811 tỷ đồng của BSC đến 1,207 tỷ đồng của VCBS, chênh gần 50%. Phần lớn chênh lệch đến từ thời điểm phát hành báo cáo chứ không đến từ khác biệt quan điểm. Theo ước tính của người viết, giá mục tiêu bình quân của VDSC, Vietcap, MAS, VCBS và SSI là 28,220 đồng, cao hơn khoảng 16% giá 24,350 đồng ngày 21/10, chưa tính cổ tức. Ở giá này, NT2 giao dịch khoảng 5.8 lần lợi nhuận 2026 theo VCBS, trong đó hơn ba phần tư vốn hóa là tiền gửi. Tôi nghiêng về phía VCBS và SSI. Rủi ro tôi lo hơn là năm 2027, khi BSC dự báo lợi nhuận còn 767 tỷ đồng vì El Niño qua đỉnh.
| Tiêu chí | VDSC (28/9) | Vietcap (19/10) | MAS (20/10) | VCBS (9/2026; 20/10) | SSI (10/2026) | MBS (24/9) | BSC (10/2026) |
|---|---|---|---|---|---|---|---|
| Khuyến nghị | Mua | Mua | Mua | Mua | Mua (7/2026) | Không nêu | Không nêu |
| Giá mục tiêu (VND/cp) | 28,500, giữ | 29,000, nâng nhẹ | 28,400, giữ | 23,400 lên 28,200 | 27,000 | Không nêu | Không nêu |
| LNST Q3/2026F (tỷ VND) | 233 | Không nêu | Không nêu | 274 | 428 | 270 | Không nêu |
| LNST 2026F (tỷ VND) | 931 | 1,047 cốt lõi, sẽ nâng | ~855, sẽ nâng | 1,034 lên 1,207 | ~1,175 (+4%) | 892 | 811 |
| Phương pháp / luận điểm | DCF + EV/EBITDA; khí mới từ 2027 | Qc cao, khấu hao hết | Biên gộp vượt dự phóng | FCFF + EV/EBITDA; FMP tăng | Khấu hao giảm, khí đảm bảo | Bù Qc, tiền gửi | Không nêu |
| Rủi ro chính | Giá khí, Qc/Qm giảm | Giá LNG/khí | Không nêu | NT5 chưa đưa vào định giá | Không nêu | Giá khí | 2027 giảm 5% |