
Th10
Phân tích Doanh Nghiệp
TCX, SSI, VCI, VPX, MBS: bài thi phòng thủ quý 3, kẻ bị chê đòn bẩy cao lại về nhất
- Doanh thu & lợi nhuận: Năm CTCK lãi trước thuế quý 3 tổng cộng 5,111 tỷ đồng, hụt khoảng 1,990 tỷ đồng YoY. Riêng VPX giảm 64%, gánh ba phần tư khoản hụt; TCX là nhà duy nhất tăng (+6.3%).
- Hoạt động cốt lõi: Môi giới cả nhóm giảm 40-64%. Dư nợ ký quỹ vẫn lập đỉnh ở TCX (54,740 tỷ đồng), VPX (39,869 tỷ đồng) và VCI (17,308 tỷ đồng).
- Động lực bổ sung: Công văn 9608 hạ lãi suất huy động 0.5 điểm %. Ai vay nội tệ, ngắn hạn sẽ hưởng nhiều nhất; thứ hạng phòng thủ quý 4 có thể đảo lần nữa.
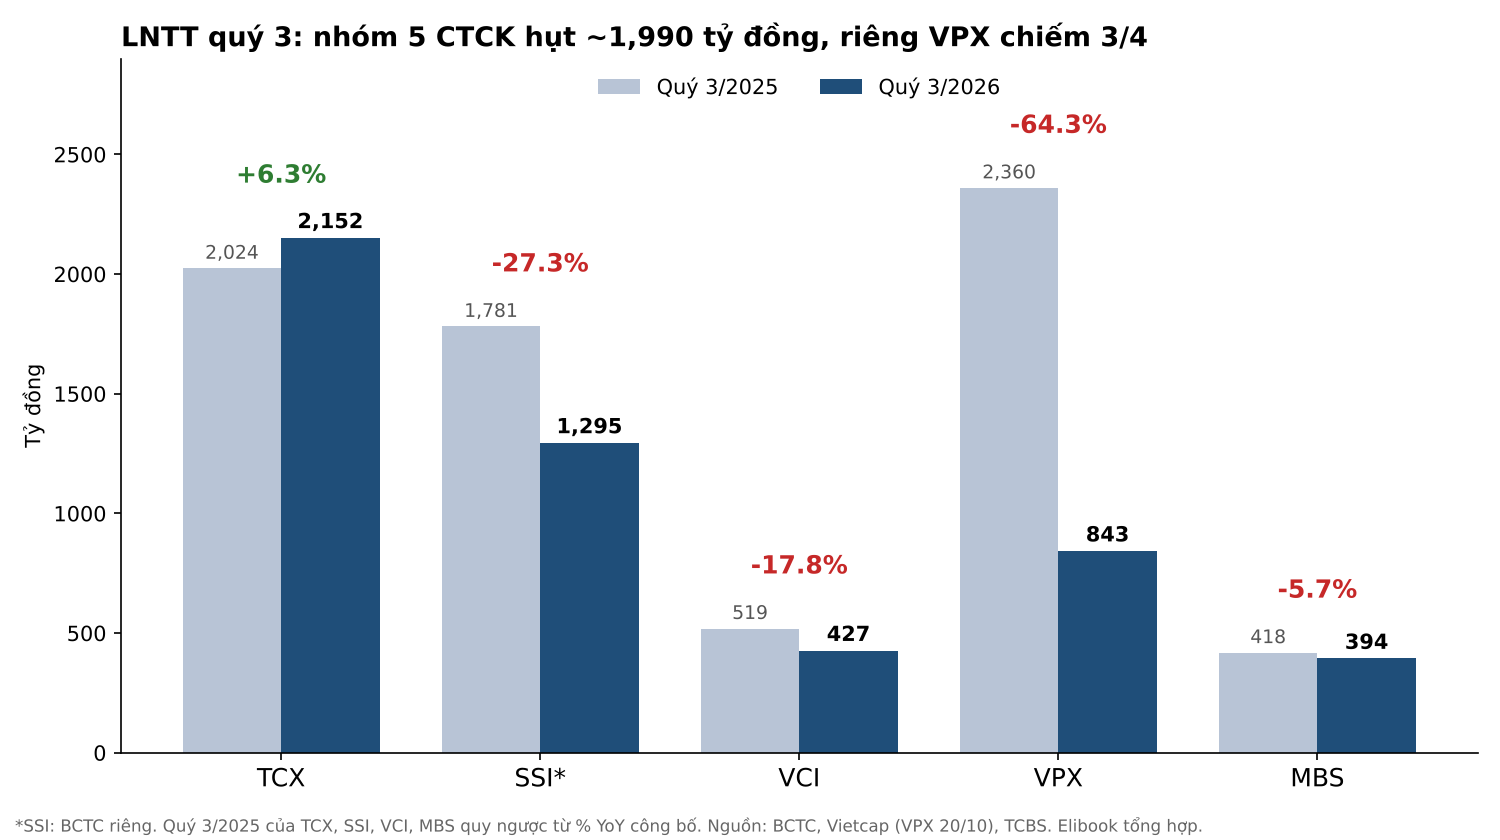
Cuối tháng 8, khi SSI, VCI và TCX cùng có tên trong đợt nâng hạng FTSE, Elibook đặt câu hỏi: ai đang phòng thủ giỏi hơn trước biến động lãi suất và thanh khoản? Khi đó, SSI được xem là cân bằng nhất, TCX bị lưu ý vì đòn bẩy cao nhất nhóm. Quý 3 vừa chấm bài, và kết quả không theo đúng đáp án. TCX, nhà có đòn bẩy cao nhất, là người duy nhất tăng lợi nhuận. SSI, nhà được khen cân bằng, giảm 27%.
Năm công ty TCX, SSI, VCI, VPX và MBS cộng lại mất gần 1,990 tỷ đồng lợi nhuận trước thuế so với cùng kỳ, nhưng khoảng hụt không chia đều: VPX một mình chiếm khoảng 76%. Cùng một thị trường, vì sao kết cục lệch nhau đến thế? Và khi lãi suất bắt đầu quay đầu, “phòng thủ giỏi” quý 3 có còn là “đáng mua” quý 4?
SSI: 100 đồng lãi margin, 76 đồng trả ngân hàng, và khoảng cách với TCX
TCX: bán trái phiếu gấp 2.4 lần mà chỉ lời thêm 30%, kỷ lục đang chạy bằng sản lượng
MBS: doanh thu kỷ lục mà lãi lùi, 5,800 tỷ room margin đáng giá hơn lãi suất hạ
VCI: lãi 367 tỷ mà vốn chủ hụt 190 tỷ, margin kỷ lục nhưng biên mỏng nhất nhóm
Thanh khoản: cú đấm ai cũng nhận, nhưng không làm ai gục
Giá trị giao dịch ba sàn quý 3 chỉ bằng khoảng 42% cùng kỳ, và môi giới của cả năm nhà đều lao dốc: SSI từ 922 xuống 350 tỷ đồng, MBS từ 383 xuống 138 tỷ đồng, VCI còn 192 tỷ đồng (-49%), VPX còn 123 tỷ đồng (-40%), TCX còn 64 tỷ đồng (-40%). Buồn cười là gần như ai cũng giữ hoặc tăng thị phần; chỉ VPX tụt từ 3.57% xuống 2.81%.
Mức độ đau phụ thuộc vào việc môi giới chiếm bao nhiêu trong “bữa cơm” của mỗi nhà. Với TCX hay VPX, môi giới chỉ là món rau; với SSI, đó là món chính: lãi gộp môi giới rơi 83% còn 65 tỷ đồng, và chỉ riêng phần doanh thu môi giới mất đi đã lớn hơn toàn bộ mức giảm lợi nhuận trước thuế của SSI.
Theo tôi, thanh khoản giải thích vì sao SSI hụt hơi, nhưng không giải thích nổi cú rơi 64% của VPX. Môi giới VPX chỉ mất 82 tỷ đồng, trong khi lợi nhuận trước thuế mất hơn 1,500 tỷ đồng. Phần còn lại nằm ở một cánh cửa khác, cánh cửa mà bài tháng 8 gọi là “phòng thủ hay đặt cược“.
Tự doanh: ai cầm cổ phiếu thì trả tiền, chỉ khác nhau là trả bằng sổ nào
VPX là ví dụ rõ nhất của chữ “đặt cược”. Lãi thuần từ tài sản FVTPL quý 3 chỉ còn 140 tỷ đồng, so với 1,521 tỷ đồng cùng kỳ, trong đó lỗ đánh giá lại khoảng 350 tỷ đồng, gần như toàn bộ là cổ phiếu niêm yết. Cộng thêm ngân hàng đầu tư giảm 60% QoQ, hai mảng này giải thích gần trọn cú giảm. Theo Vietcap, lãi chưa thực hiện của danh mục cổ phiếu niêm yết gần như bằng 0: tấm đệm đã mòn hết.
VCI cũng cầm cổ phiếu, nhưng trả tiền bằng một cuốn sổ khác. Danh mục AFS 13,618 tỷ đồng đi thẳng vào vốn chủ, nên báo cáo kết quả kinh doanh vẫn đẹp với 367 tỷ đồng lãi sau thuế, trong khi lãi chưa thực hiện của AFS bốc hơi 760 tỷ đồng và vốn chủ hụt 190 tỷ đồng trong quý. Nhìn bảng lãi lỗ, VCI đứng trên SSI; nhìn túi cổ đông, VCI thua đậm nhất quý.
Ba nhà còn lại giữ “két sắt” giấy tờ có giá. SSI có 43,133 tỷ đồng FVTPL, gần 97% là trái phiếu và chứng chỉ tiền gửi, lãi ròng FVTPL chỉ giảm 17%. MBS gần như không trầy xước, lãi chưa thực hiện cả quý chỉ 2 tỷ đồng. TCX không có cổ phiếu để mất giá, chỉ có kho trái phiếu chưa niêm yết lần đầu bị đánh giá lại âm 154 tỷ đồng.
Như vậy bài tháng 8 chấm đúng một nửa: phòng thủ bằng thu nhập cố định đã cứu SSI, MBS, TCX khỏi cú sốc cổ phiếu. Nhưng nếu SSI phòng thủ tốt như thế, vì sao vẫn thua TCX tới 33 điểm % tăng trưởng? Câu trả lời nằm ở cái giá của tiền vay.
Margin và lãi suất: cho vay nhiều nhất chưa chắc ăn dày nhất, và quà 9608 chia không đều
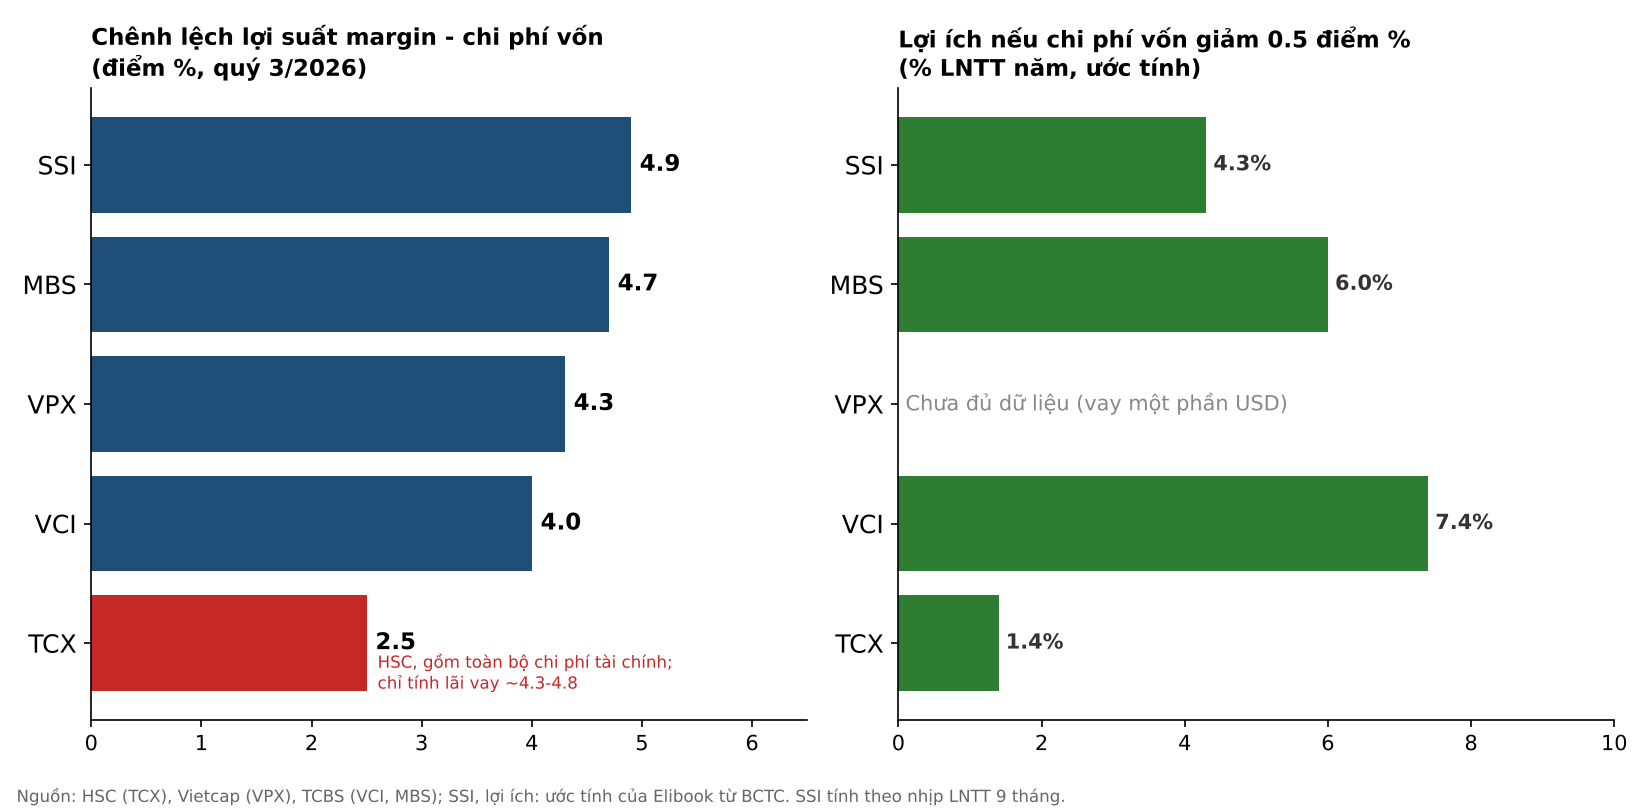
TCX tăng dư nợ 31% YoY, VPX tăng 47%, VCI lập đỉnh 17,308 tỷ đồng, còn SSI lùi 5.4% QoQ và MBS lùi 0.8%. TCX thắng không nhờ biên dày mà nhờ sản lượng: chênh lệch giữa lợi suất cho vay và chi phí vốn mỏng nhất nhóm, khoảng 2.5 điểm % theo HSC nếu tính cả chi phí phòng ngừa tỷ giá, hay 4.3-4.8 điểm % nếu chỉ tính lãi vay. SSI dày nhất, 5.4 điểm % theo HSC nhờ chi phí vốn chỉ 5.8%, MBS 4.7, VPX 4.3 theo Vietcap và VCI 4.0 điểm %.
Đây là lúc bức tranh quý 4 có thể đảo. Công văn 9608 và 9736 yêu cầu ngân hàng giảm lãi suất huy động tối thiểu 0.5 điểm %, nhưng chỉ chạm vào phần tiền vay trong nước. Theo ước tính của người viết, nếu chi phí vốn giảm đúng 0.5 điểm %, VCI tiết kiệm khoảng 7.4% lợi nhuận trước thuế năm vì toàn bộ 22,709 tỷ đồng nợ vay là ngắn hạn nội tệ; MBS được khoảng 6%; SSI khoảng 4.3%; còn TCX chưa tới 1.5% vì 59% nợ vay là USD. VPX vay nhiều USD nên chưa đủ dữ liệu để quy đổi.
Đòn bẩy còn lại cũng đáng đếm. Tính theo trần hai lần vốn chủ, VPX còn khoảng 33,000 tỷ đồng dư địa cho vay, SSI gần 38,000 tỷ đồng, TCX khoảng 40,000 tỷ đồng, VCI 16,600 tỷ đồng và MBS 5,800 tỷ đồng. Theo tôi, lãi suất hạ là món quà lớn nhất cho người đang bị kẹp biên như VCI, MBS và SSI, còn TCX và VPX cần một thứ khác: thanh khoản quay lại để sản lượng tiếp tục chạy. Vậy thị trường đang định giá thứ tự ấy ra sao?
Định giá & khuyến nghị: thứ tự ưu tiên sau bài thi
Về kế hoạch năm, SSI và TCX đã đi được khoảng 77% và 76%, MBS 61.6%, VPX 54%, VCI chưa tới một nửa. VPX là ca đáng chú ý nhất: dự phóng lợi nhuận trước thuế 6,280 tỷ đồng của Vietcap ngày 20/10 hàm ý quý 4 phải lãi khoảng 2,764 tỷ đồng, cao hơn mọi quý trong lịch sử công ty. Tôi nghiêng về khả năng VPX hụt kế hoạch, trừ khi cổ phiếu hồi mạnh trong quý 4.
Về giá mục tiêu trong hai tháng gần đây, HSC giữ khuyến nghị Mua cho cả hai nhà dẫn đầu: TCX là 41,667 đồng (21/10), cao hơn khoảng 42% giá 29,400 đồng ngày 23/10, và SSI là 24,700 đồng (23/10), cao hơn khoảng 24%. VCBS trong bảng dự báo tháng 9 thận trọng hơn với SSI ở 22,900 đồng và đặt VCI 21,500 đồng (+10%). Không CTCK nào tôi tìm được đặt giá mục tiêu cho MBS và VPX trong cửa sổ này. BSC chọn SSI, TCX, VPX trong chiến lược quý 4, còn TCBS (6/10) khuyên ưu tiên vùng P/B 1.0-1.4 lần, nơi VPX, VCI, MBS nằm gọn còn TCX nằm ngoài.
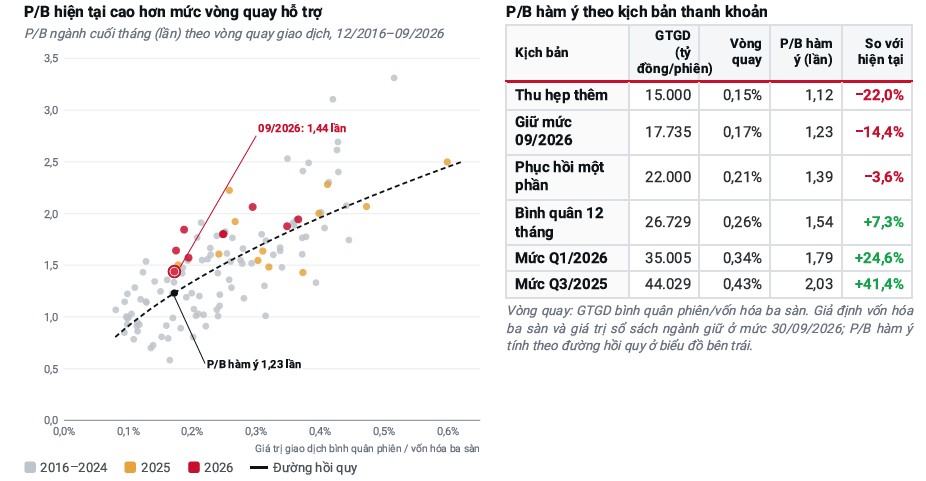
Cổ phiếu chứng khoán: thanh khoản đã về đáy, định giá thì chưa chịu xuống
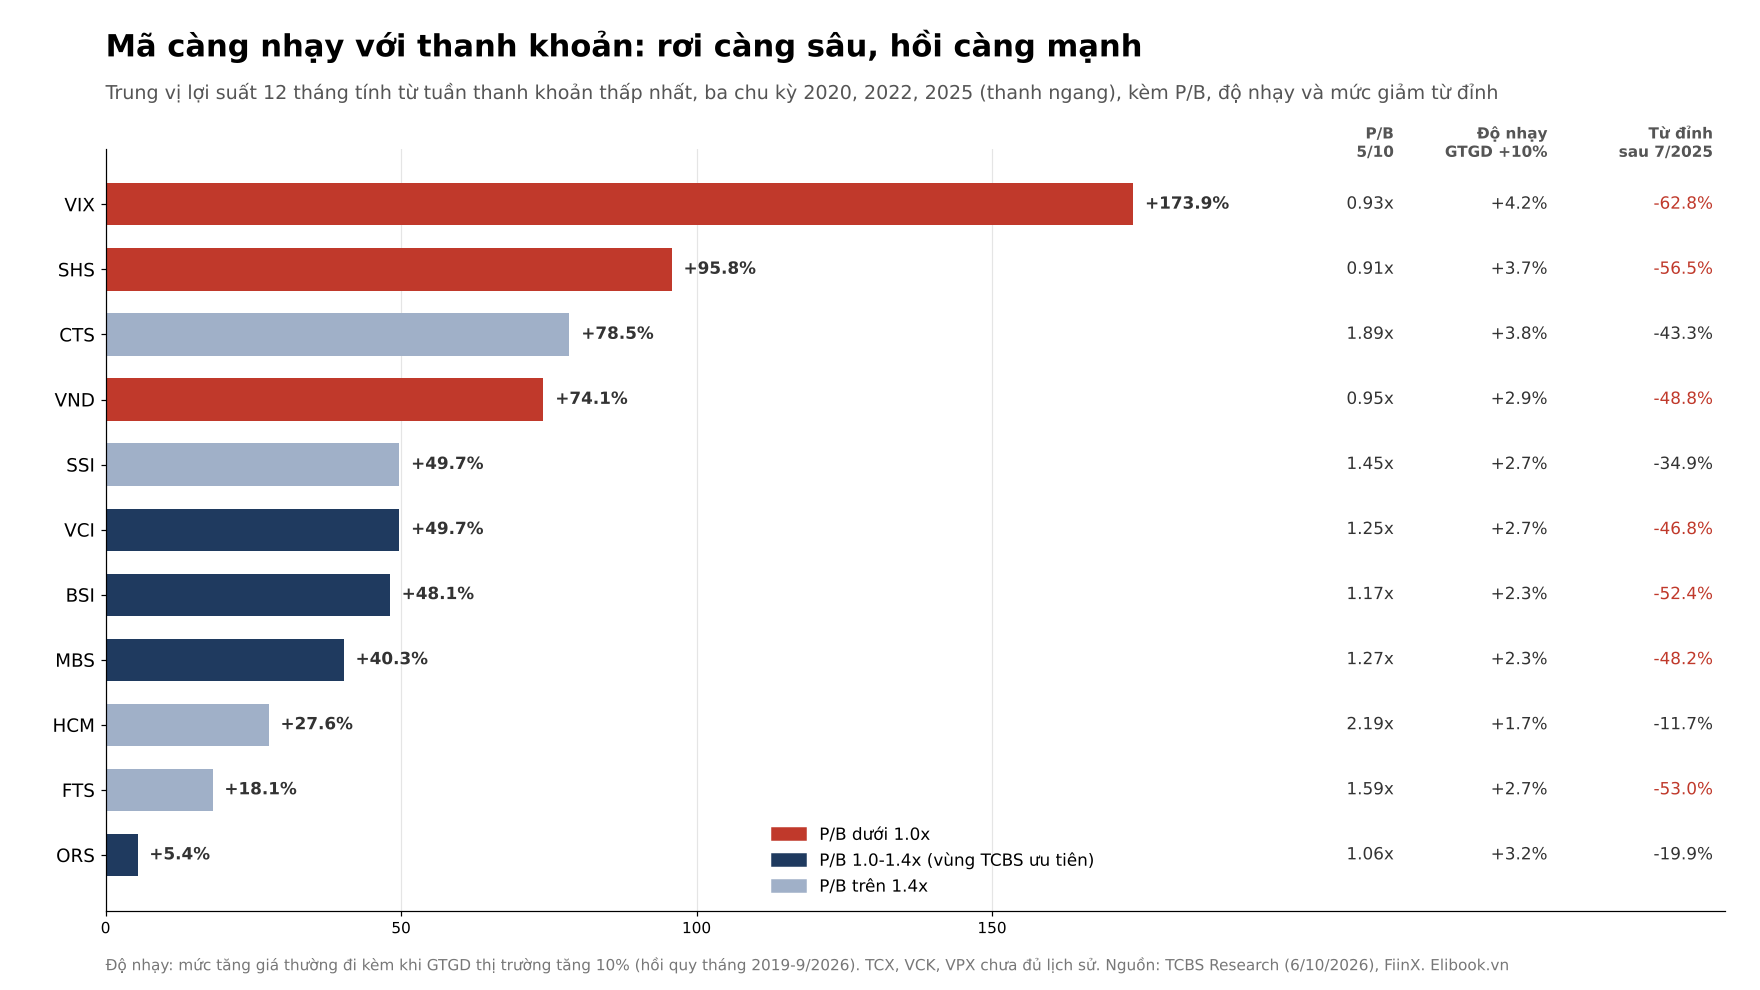
Hai báo cáo CANSLIM ngày 24/10 của Elibook Team về SSI và TCX cùng chung một chẩn đoán: cả hai trượt tiêu chí C vì lợi nhuận quý không tăng 25%, và trượt L vì sức mạnh giá yếu (RS của SSI 49, TCX 34). Phát hiện thú vị nhất là phép chia P/B cho ROE quy năm: nhà đầu tư đang trả cho mỗi điểm ROE của hai mã gần như bằng nhau, 0.136 với SSI và 0.138 với TCX. SSI rẻ hơn về P/B nhưng không rẻ hơn về chất, dù P/B 2 lần của TCX đã vượt cả vùng đỉnh ngành 2018-2025 (1.86 lần). Elibook Team khuyến nghị mua SSI ở vùng 18,700 đồng, còn với TCX là nắm giữ và mua thêm ở vùng 29,000-30,000 đồng.
Thứ tự của tôi sau bài thi: SSI đứng đầu, vì là nhà hưởng lợi kép khi lãi suất hạ (chi phí vốn giảm, trái phiếu tăng giá) và môi giới sẽ tỉnh dậy đầu tiên khi thanh khoản về. TCX thứ hai: chất lượng nhất nhóm nhưng giá đã trả trước, nên mua thêm ở vùng hỗ trợ được, còn tăng tỷ trọng mạnh thì chờ biên phân phối trái phiếu ngừng giảm. MBS thứ ba, gom dần khi thanh khoản vượt 20,000 tỷ đồng/phiên. VPX là vệ tinh cho người tin thị trường hồi, vì lợi nhuận giờ nhạy với VN-Index nhất nhóm. VCI xếp cuối cho đến khi AFS ngừng ăn vào vốn chủ.
| Tiêu chí | TCX | SSI | VCI | VPX | MBS |
|---|---|---|---|---|---|
| LNTT quý 3 (tỷ đồng), YoY | 2,152 (+6.3%) | 1,295 riêng (-27.3%) | 427 (-17.8%) | 843 (-64%) | 394 (-5.7%) |
| LNTT 9 tháng, % kế hoạch | 76% | ~77% | 47.9% | 54% | 61.6% |
| Dư nợ margin (tỷ đồng) | 54,740 | 38,294 | 17,308 | 39,869 | 16,696 |
| Chênh lệch margin – chi phí vốn | 2.5 điểm % (HSC) | 5.4 điểm % (HSC) | 4.0 điểm % | 4.3 điểm % (Vietcap) | 4.7 điểm % |
| P/B (TCBS) | 2.03x (5/10) | 1.45x (6/10) | 1.3x (21/10) | 1.24x (6/10) | 1.4x (21/10) |
| CTCK, giá mục tiêu | HSC 21/10: Mua, 41,667 | HSC 23/10: Mua, 24,700; VCBS 9/2026: 22,900 | VCBS 9/2026: 21,500 | Vietcap 20/10: không nêu | Không có |
| Elibook CANSLIM (24/10) | Nắm giữ, mua thêm 29,000-30,000; RS 34 | Mua vùng 18,700; RS 49 | Chưa có | Chưa có | Chưa có |
| LNST 2026F (tỷ đồng) | HSC 6,423; BSC 6,102 | HSC, VCBS 4,572 | VCBS 1,361; TCBS 1,327 | Vietcap LNTT 6,280 | TCBS 1,277 |