Th10
Phân tích Doanh Nghiệp
VGC: chín tháng đã vượt dự phóng cả năm, nhưng sóng Gelex mới có một người lên tàu
- Doanh thu & lợi nhuận: Quý 3/2026 doanh thu 3,795 tỷ đồng (+16.6% YoY), LNST công ty mẹ 464 tỷ đồng (+403% YoY). Lũy kế 9 tháng 1,242 tỷ đồng (+46%), LNTT 2,281 tỷ đồng, vượt 25% kế hoạch năm.
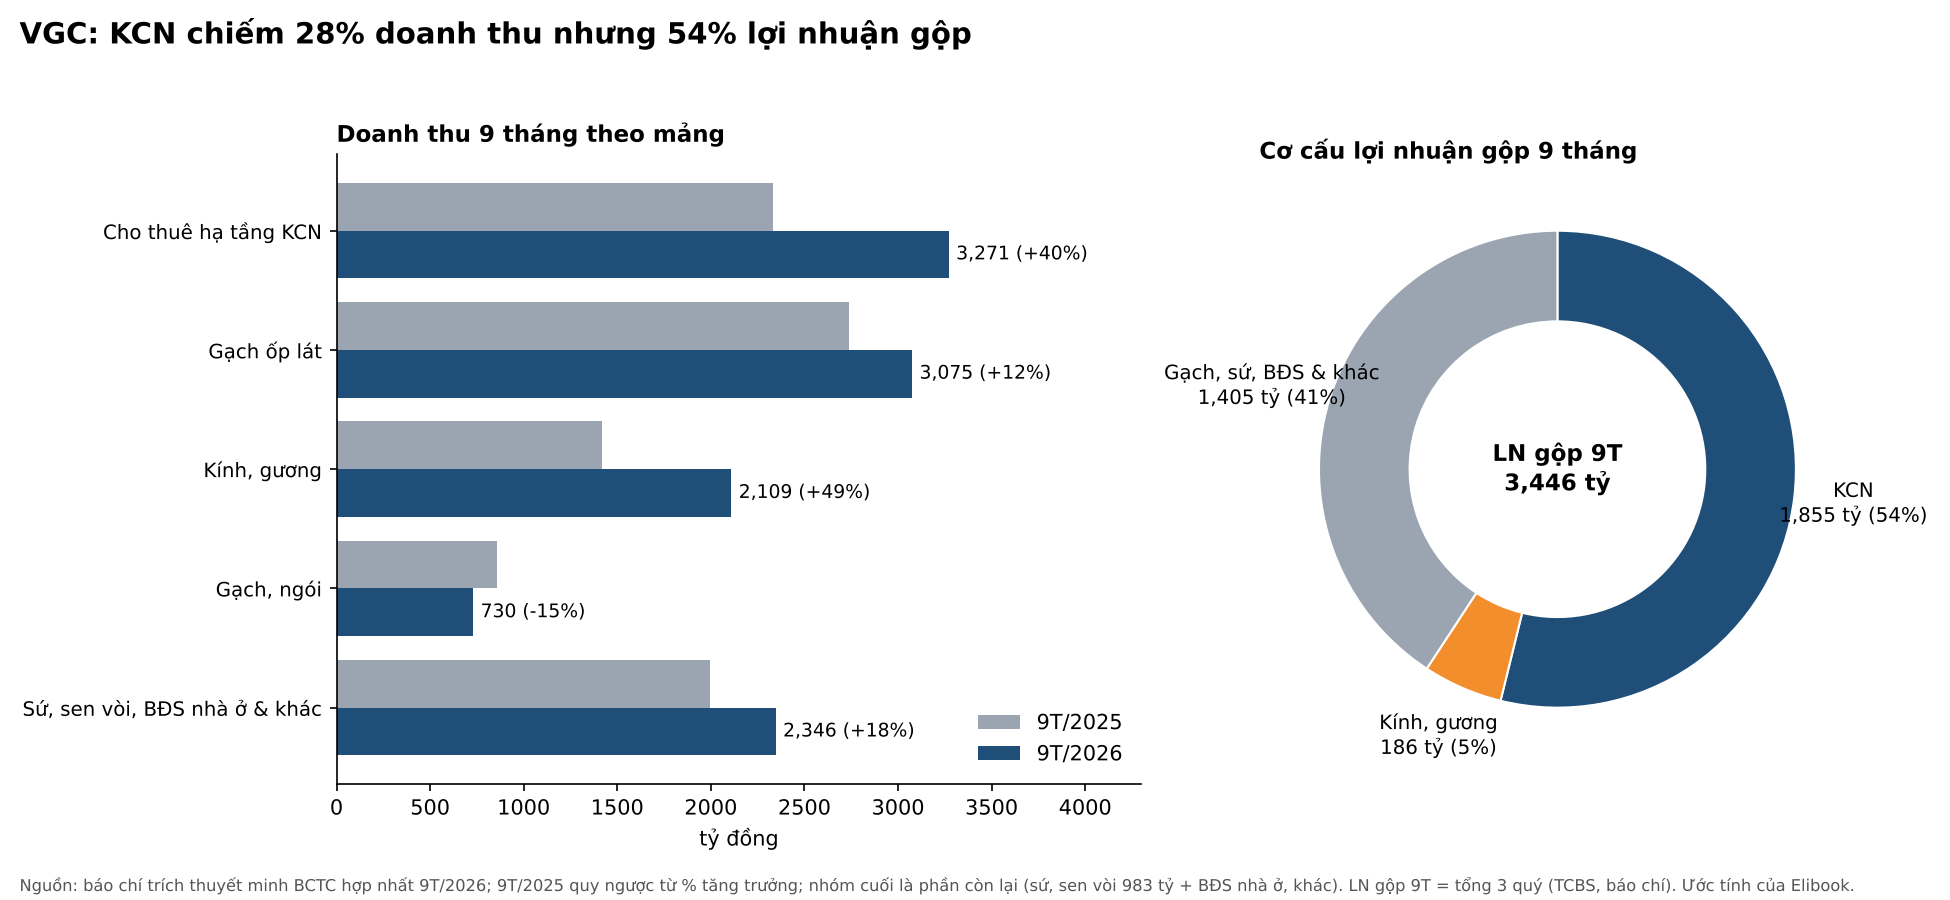
- Hoạt động cốt lõi: Cho thuê hạ tầng KCN 9 tháng 3,271 tỷ đồng (+40%), biên gộp khoảng 57%, gánh 54% lợi nhuận gộp. Biên gộp hợp nhất quý 3 lên 31.9% từ 21.3%.
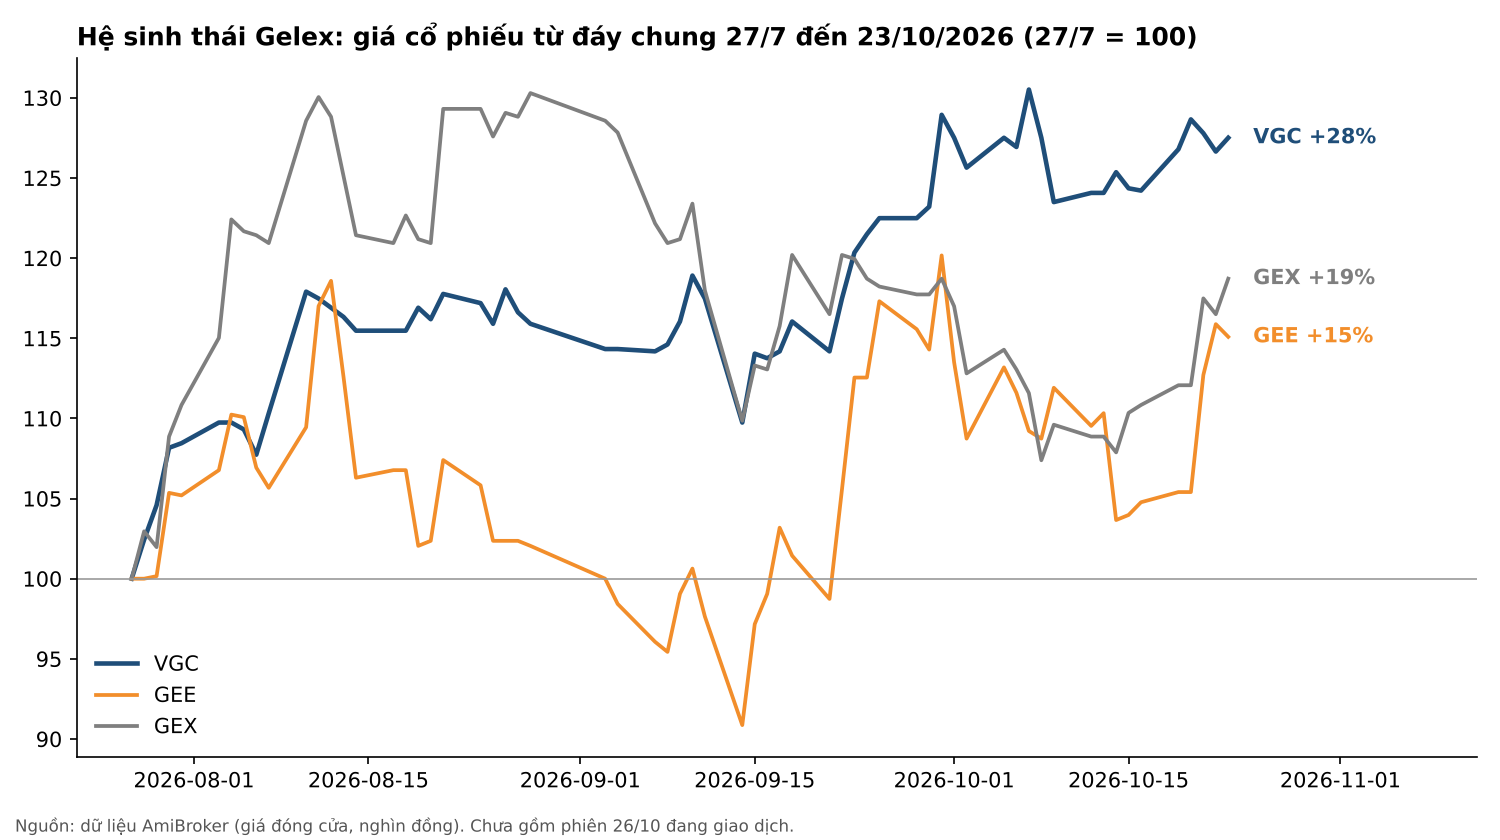
- Động lực bổ sung: Kính quay lại lãi gộp 186 tỷ đồng nhờ thuế chống bán phá giá. VGC tăng 28% từ đáy 27/7, trong khi GEX mới +19% và vẫn dưới MA200.
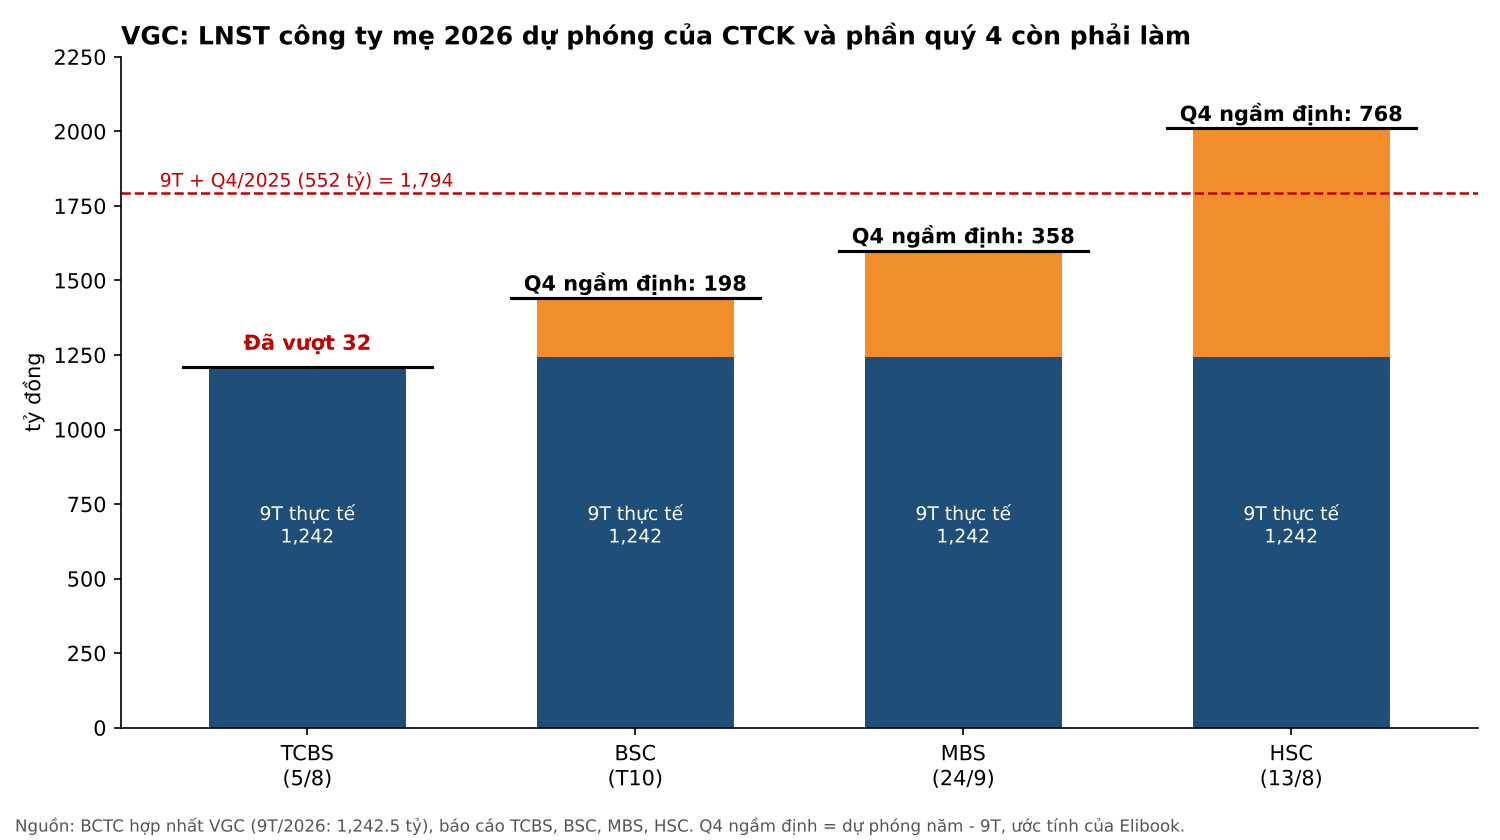
TCBS dự phóng Viglacera cả năm 2026 lãi 1,210 tỷ đồng cho cổ đông công ty mẹ. Công ty làm xong con số đó, và dư thêm 32 tỷ, khi năm còn nguyên một quý. Không phải chuyện riêng TCBS: MBS dự báo quý 3 lãi 168 tỷ đồng, kết quả là 464 tỷ đồng, gấp 2.8 lần. Sáng 26/10, phiên đầu tiên sau khi báo cáo được soi kỹ, VGC kéo thẳng lên giá trần 47,600 đồng, khối lượng mới nửa buổi đã gấp hơn bốn lần trung bình 50 phiên.
Bài Elibook ngày 5/9 lo một chuyện: đối tác góp vốn ở các KCN mới sẽ chia bớt lợi nhuận, khiến cổ đông VGC hưởng ít hơn con số hợp nhất. Quý 3 trả lời nỗi lo đó bằng một con số lạ: phần thuộc cổ đông mẹ chiếm 75% LNST, cao hơn mức 68% của quý 2. Nỗi lo cũ dịu đi, và nhường chỗ cho hai câu hỏi lớn hơn. Quý 4 sẽ phải gánh bao nhiêu để các dự phóng còn lại đúng? Và khi đứa con nhà Gelex chạy nhanh như vậy, cả gia đình của ông Nguyễn Văn Tuấn có đang vào sóng?
VGC: Quý kỷ lục nghìn tỷ đồng và cược lớn vào chu kỳ khu công nghiệp mới 2026-2030
Quý 3: khi mọi dự báo cùng trượt về một phía
Khi mọi dự báo sai cùng chiều, hẳn có một động cơ mà ai cũng bỏ qua. SSI chờ quý 3 lãi 331 tỷ đồng tính trên LNST hợp nhất, dựa vào KCN Trấn Yên mới bàn giao khoảng 290 tỷ đồng doanh thu và mảng kính có lãi trở lại. Thực tế LNST hợp nhất là 616 tỷ đồng, vượt 86%.
Theo ước tính của người viết, lấy doanh thu KCN 9 tháng trừ đi phần 6 tháng mà HSC công bố, quý 3 riêng mảng này mang về khoảng 781 tỷ đồng, gấp đôi quý 3/2025. Cộng thêm mảng kính chuyển từ lỗ gộp 33 tỷ đồng (9 tháng 2025) sang lãi gộp 186 tỷ đồng, biên gộp hợp nhất nhảy từ 21.3% lên 31.9%, trong khi giá vốn gần như đứng yên (+0.9%). Đó là kiểu quý mà doanh thu chỉ tăng 17% nhưng lợi nhuận gộp tăng 75%
 .
Báo cáo tài chính riêng cho thấy một chi tiết đáng giá hơn: doanh thu hoạt động tài chính của công ty mẹ đạt 313 tỷ đồng, tăng 68% YoY, chủ yếu là cổ tức các công ty con chuyển về. LNST riêng quý 3 là 614 tỷ đồng, gần bằng hợp nhất. Tiền đang chảy ngược lên đỉnh kim tự tháp, và đó là tin tốt cho cổ đông đứng ở đỉnh.
Tôi đọc quý 3 là bằng chứng rằng mảng KCN của VGC không chạy theo từng cú bàn giao lớn mà đã có nhịp đều. Câu hỏi còn lại là nhịp đó đủ dài bao lâu.
Cho thuê KCN: kho hàng đã đầy, vấn đề là tốc độ xuất kho
Chín tháng, cho thuê hạ tầng KCN thu 3,271 tỷ đồng, biên gộp khoảng 57%, lớn hơn cả gạch ốp lát (3,075 tỷ đồng, +12%) lẫn kính (2,109 tỷ đồng, +49%). Một mảng chiếm 28% doanh thu nhưng 54% lợi nhuận gộp: Viglacera bây giờ là nhà phát triển KCN có kèm nhà máy gạch, chứ không còn là hãng gạch có thêm vài KCN.
Hàng trong kho thì không thiếu. Tồn kho cuối quý 3 lên 10,413 tỷ đồng, chiếm 39% tổng tài sản, phần lớn là chi phí dở dang của các dự án KCN được chuyển từ tài sản dài hạn sang hàng tồn kho từ quý 1. KBSV đếm được hơn 2,400 ha đất thương mại chưa cho thuê, trong đó hơn 800 ha đã giải phóng mặt bằng xong.
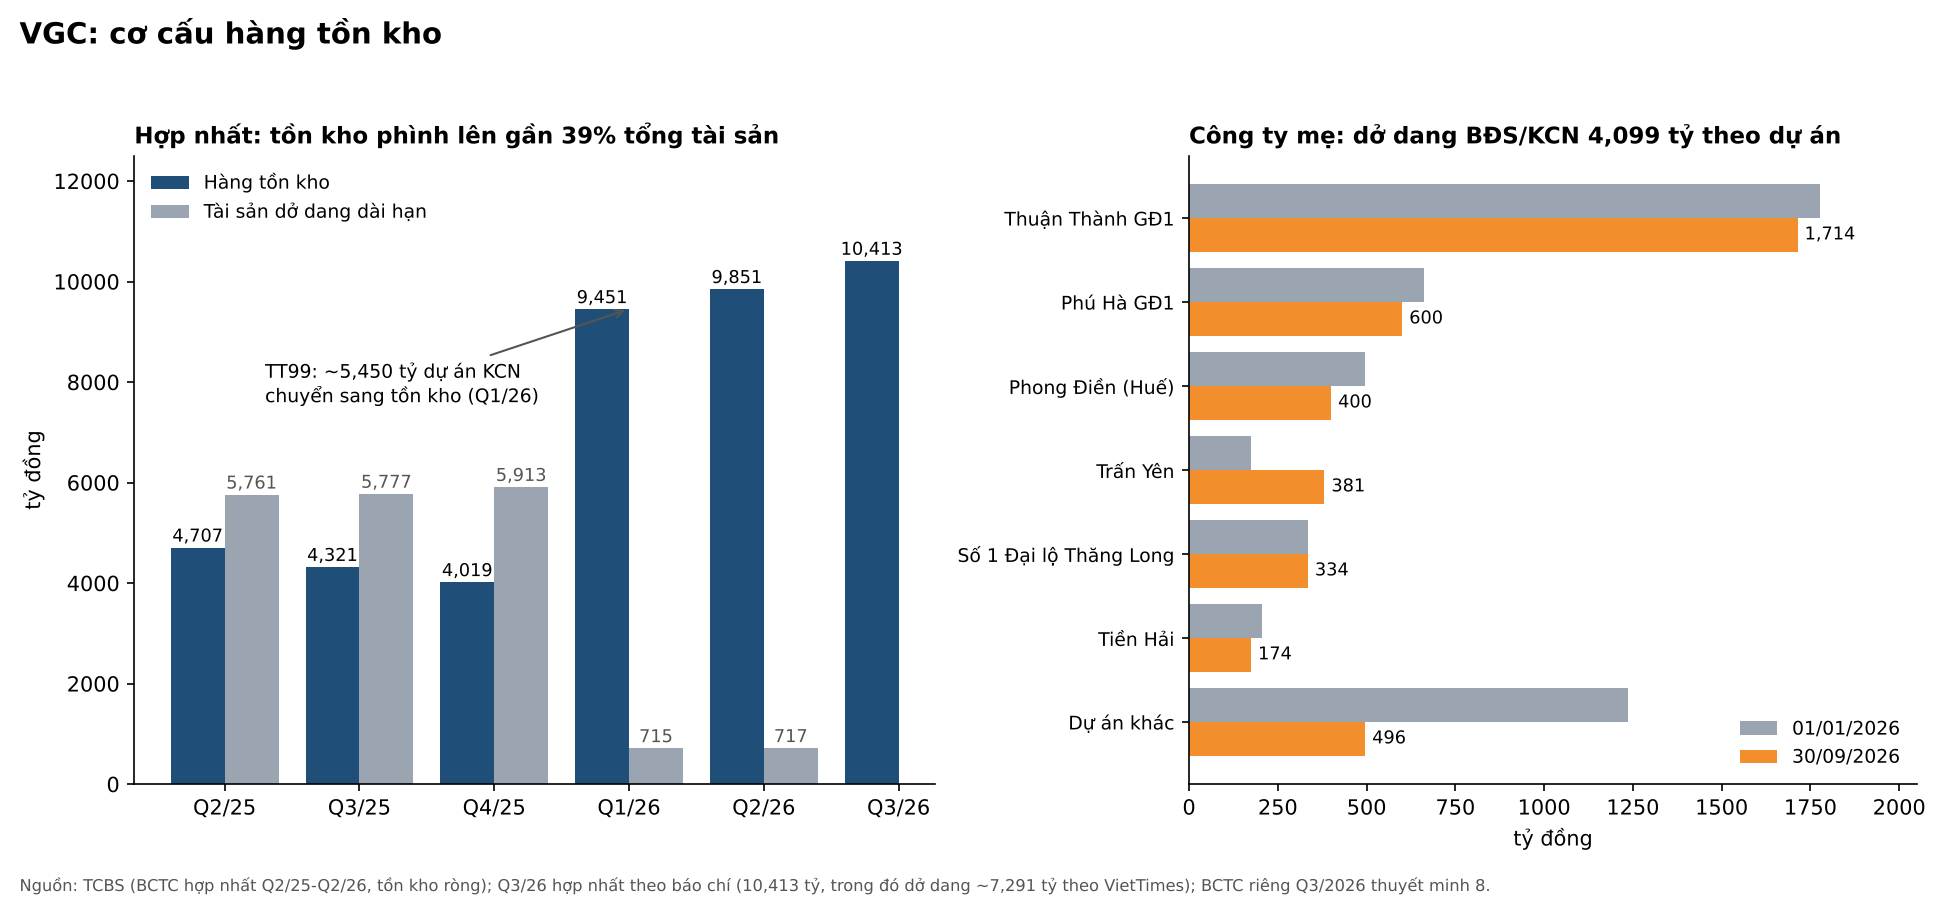
Nhu cầu thuê đang thuận. MBS ghi nhận vốn FDI đăng ký mới vào Việt Nam 8 tháng đạt 12.2 tỷ USD (+86%), giải ngân 14.2 tỷ USD (+13%). Nhưng VCBS, vốn chỉ xếp ngành KCN ở mức Trung lập, cảnh báo một điểm tôi cho là quan trọng: FDI đang dịch sang các ngành suất đầu tư cao, ít tốn đất, nghĩa là cùng một tỷ USD thì thuê ít hecta hơn trước. Mục tiêu cả năm của VGC là 150 ha, và đến cuối tháng 4 TCBS ghi nhận đã ký 111 ha.
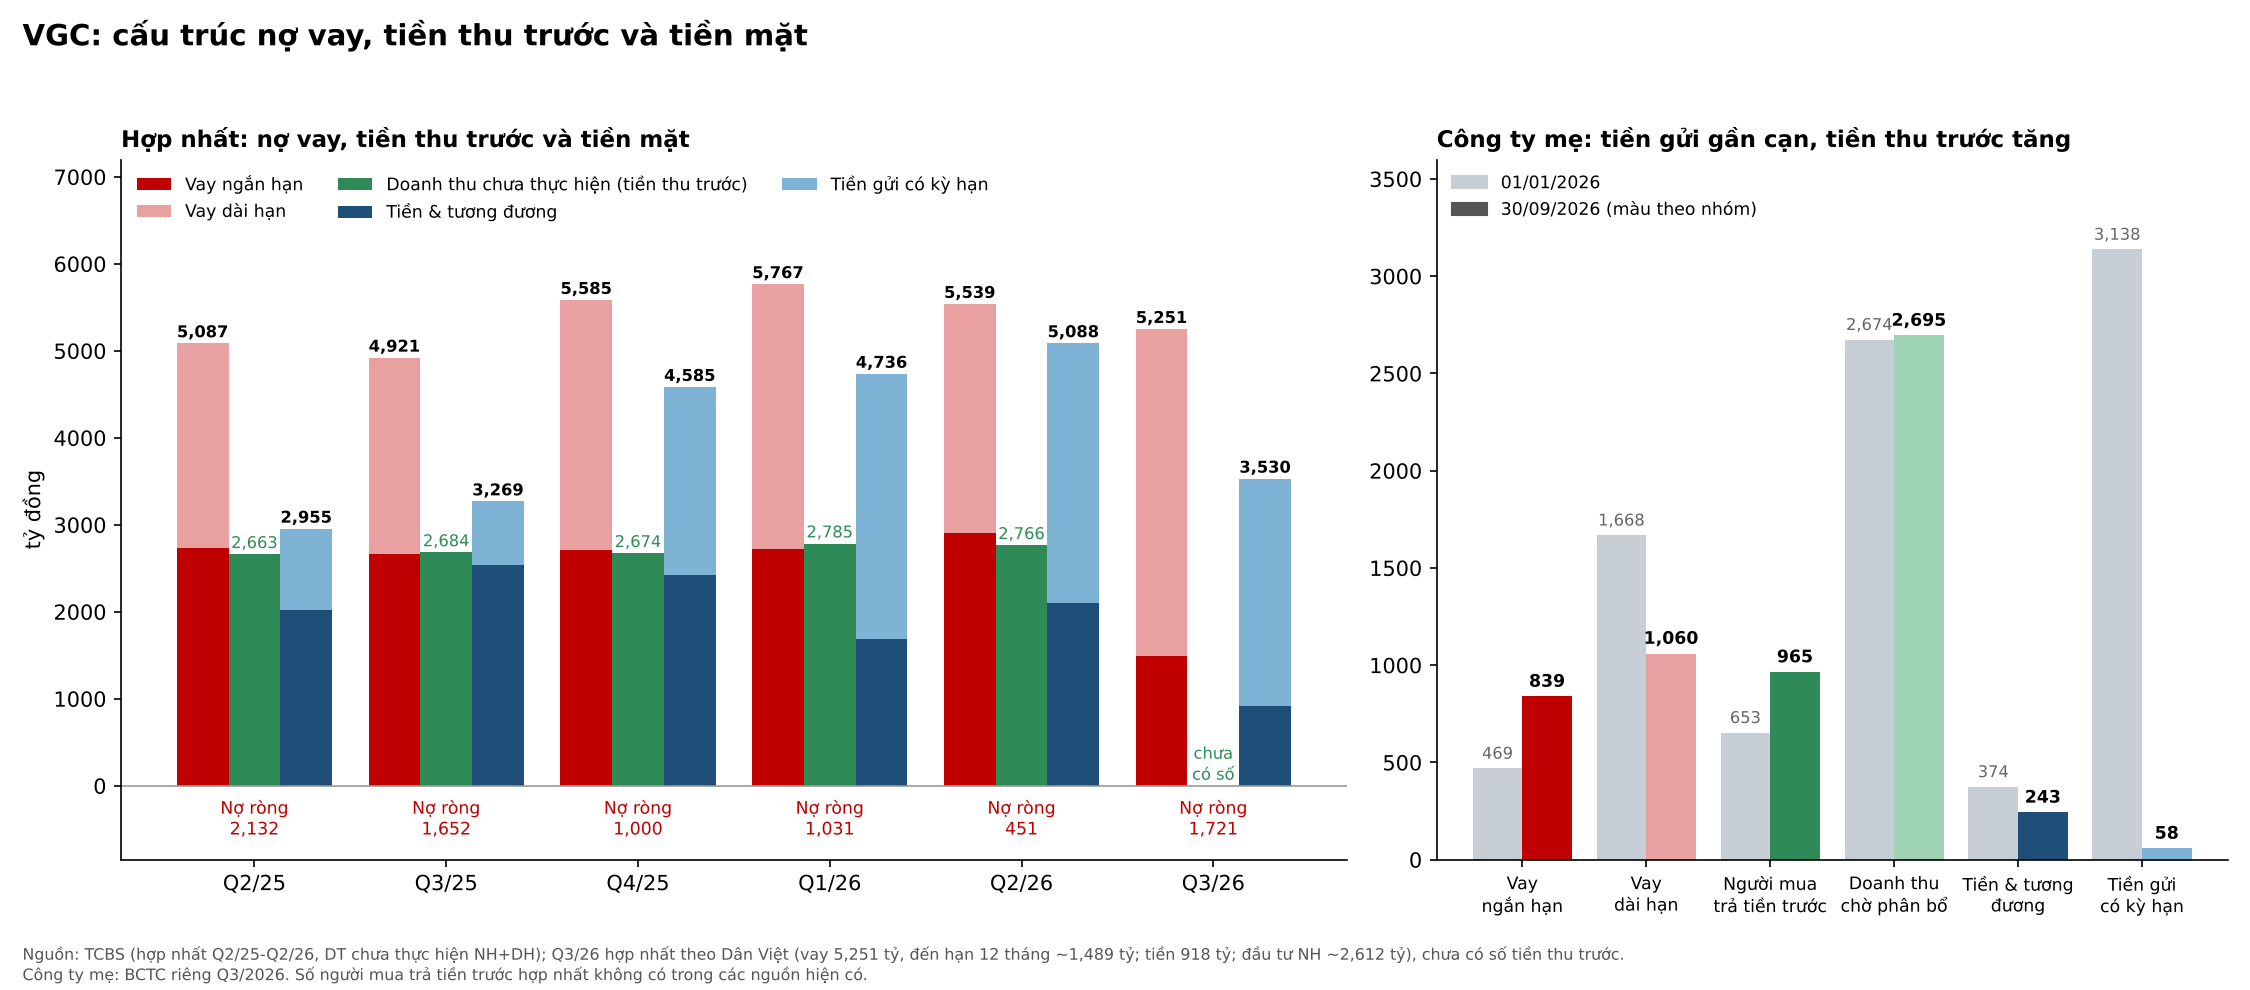
Tiền mặt thì mỏng đi: từ 2,374 tỷ đồng còn 918 tỷ đồng, chủ yếu vì trả 1,324 tỷ đồng cổ tức, dù vẫn còn hơn 2,600 tỷ đồng tiền gửi có kỳ hạn và nợ vay giảm về 5,251 tỷ đồng. Và người nhận phần lớn số cổ tức ấy không phải nhà đầu tư nhỏ lẻ.
Hệ sinh thái Gelex: con chạy trước, mẹ còn đứng ở sân ga
Hạ tầng Gelex nắm 50.2% VGC. Với cổ tức 22% năm 2025 (khoảng 986 tỷ đồng), tính nhanh thì khoảng 495 tỷ đồng chảy về nhánh hạ tầng của Gelex. VGC là cỗ máy in tiền ổn định nhất trong nhà, nên câu hỏi “hệ sinh thái Gelex vào sóng chưa” thực ra phải tách làm ba người.
Lấy đáy chung ngày 27/7 làm mốc, đến 23/10 VGC tăng 28%, đứng trên cả MA50 lẫn MA200. Điện lực Gelex (GEE) tăng khoảng 15%, vừa có tín hiệu Pocket Pivot ngày 21/10 ở 71,000 đồng với khối lượng gấp 2.1 lần trung bình, nhưng giá vẫn thấp hơn MA200 (khoảng 90,090 đồng) cả 20%, và còn cách đỉnh cuối 2025 gần một nửa. Công ty mẹ GEX tăng 19% từ đáy nhưng đang giằng co ngay MA50 (khoảng 24,060 đồng), dưới MA200 (26,640 đồng), khối lượng 20 phiên gần nhất thấp hơn trung bình 50 phiên khoảng 14%.
Lý do GEX chậm chân nằm trên bảng cân đối. Nợ vay hợp nhất của Gelex cuối quý 2 là 35,321 tỷ đồng, tăng 22% so với đầu năm, và quý 2 phần lãi của cổ đông thiểu số (816 tỷ đồng) còn lớn hơn phần của cổ đông công ty mẹ (540 tỷ đồng). Gelex đang chịu đúng căn bệnh “lãi chia cho người khác” mà bài 5/9 lo cho VGC, ở quy mô to hơn. Khi bài viết hoàn thành, GEX và GEE chưa có số liệu quý 3.
Theo tôi, đây chưa phải sóng của cả hệ sinh thái. Đây là sóng của VGC, có GEE bám đuôi bằng một tín hiệu sớm, còn GEX cần báo cáo quý 3 đủ đẹp để giải thích khoản nợ đang phình. Sóng gia đình chỉ thành hình khi người mẹ vượt MA200. Trước lúc đó, đặt tiền vào đứa con đang có lãi thật vẫn hợp lý hơn.
Định giá & khuyến nghị: quý 4 là bài thi phân định các CTCK
Chín tháng lãi 1,242 tỷ đồng, nên mỗi dự phóng năm giờ là một lời khẳng định về quý 4. BSC (1,441 tỷ đồng) ngầm định quý 4 chỉ 199 tỷ đồng, giảm 64% so với 552 tỷ đồng của quý 4/2025. MBS (1,600 tỷ đồng) ngầm định 358 tỷ đồng. HSC (2,010 tỷ đồng) cần quý 4 lãi 768 tỷ đồng, cao hơn bất kỳ quý nào trong hai năm qua. Dự phóng của TCBS đã lỗi thời.
Về giá mục tiêu, KBSV lạc quan nhất với 65,700 đồng trong danh mục chiến lược quý 4, dựa trên quỹ đất và FDI. SSI đưa ra 56,700 đồng, chọn VGC cùng IDC là hai mã KCN ưu tiên. HSC vẫn để 50,500 đồng với khuyến nghị Tăng tỷ trọng nhưng đã thông báo đang xem xét lại từ tháng 8. Bình quân ba mức giá có công bố khoảng 57,600 đồng, cao hơn giá 44,500 đồng ngày 23/10 khoảng 29%.
Chỗ các bên đồng thuận là quỹ đất và chu kỳ FDI. Chỗ vênh thật là tốc độ ghi nhận: BSC và MBS coi quý 2-3 là cao điểm, HSC coi đó là nhịp mới. Tôi nghiêng về khoảng giữa MBS và HSC, LNST công ty mẹ cả năm quanh 1,650-1,800 tỷ đồng, vì hai năm gần nhất quý 4 đều lãi trên 530 tỷ đồng và quý 3 đã chứng minh KCN không cần cú bàn giao khổng lồ vẫn mang về hơn 700 tỷ đồng doanh thu. Với lợi nhuận 4 quý gần nhất khoảng 1,795 tỷ đồng, VGC ở giá 44,500 đồng giao dịch quanh 11 lần P/E, thấp hơn trung bình 13 quý (16.8 lần) mà TCBS thống kê.
| Tiêu chí | HSC (13/8) | TCBS (5/8) | MBS (24/9) | SSI (T10) | BSC (T10) | KBSV (T10) |
|---|---|---|---|---|---|---|
| Khuyến nghị | Tăng tỷ trọng, đang xem xét lại | “Vùng giá hấp dẫn” | Báo cáo ngành | Chọn trong nhóm KCN | Không nêu | Danh mục chiến lược, mua dưới 47,700 |
| Giá mục tiêu (VND/cp) | 50,500 | Không có | Không nêu | 56,700 | Không nêu | 65,700 |
| Dự báo LNST quý 3 (tỷ VND) | Không có | Không có | 168 (mẹ) | 331 (hợp nhất) | Không có | Không có |
| LNST-CĐTS 2026 (tỷ VND) | 2,010 | ~1,210 | 1,600 | +33% YoY | 1,441 | Không nêu |
| Luận điểm | KCN và nhà ở bù VLXD | P/E thấp nhất 3 năm | VLXD, thiết bị vệ sinh | Trấn Yên, kính có lãi lại | 2027: 1,604 | 2,400 ha quỹ đất, FDI hồi phục |
| Rủi ro | Lãi chia cho cổ đông thiểu số | Cổ tức hạ về 10% | Bàn giao KCN chậm lại | Không nêu | Không nêu | Tiến độ GPMB |
Trên đồ thị, RS của VGC là 90, hoạt động tốt vượt trội trên thị trường. Cổ phiếu VGC tạo đáy 34,900 đồng ngày 27/7 sau nhịp giảm từ đỉnh 54,470 đồng hồi tháng 2, rồi xây dựng lại nền giá 38,000-43,000 đồng suốt tháng 8 và 9.
Tín hiệu mua Pocket Pivot gần nhất là ngày 10/9 ở 41,500 đồng (+2.5%, khối lượng 1.6 lần trung bình 50 phiên), mức trung bình chứ không mạnh, và từ đó chưa có tín hiệu Bán. Phiên ngày 30/9 tăng 4.7% với khối lượng gấp 5.7 lần trung bình và đó là điểm breakout nền giá (cũng là thanh giá hấp thụ cung- Absorption Volume)
Sau đó vùng 45,350-46,350 đồng chặn giá sáu lần (30/9, 1/10, 7/10, 20/10, 21/10, 23/10); nhịp lùi 8-9/10 có khối lượng gấp đôi trung bình, nhưng phần lớn các phiên 12-16/10 chỉ còn 0.4-0.8 lần và giá giữ trên 42,350 đồng.
Phiên ngày 22/10 giá giảm xuống 42,700 đồng rồi đóng cửa 44,200 đồng là một cú bán ngược đúng kiểu kiểm tra cung. Đây chính là sự pullback cho thấy không có cung sau thanh giá hấp thụ.
Do đó, rất dễ hiểu vì sao sáng 26/10 giá chạm trần 47,600 đồng, vượt vùng cản, là điểm breakout nền giá trở lại sau khi báo cáo quý 3 vượt kỳ vọng. Ngưỡng xác nhận là đóng cửa giữ trên 46,350 đồng với khối lượng trên gấp đôi trung bình; ngưỡng phủ nhận kịch bản tăng giá là đóng cửa dưới 42,350 đồng, tức thủng đáy nhịp lùi và MA50.