Th11
Phân tích Doanh Nghiệp
Không cần phải lo ngại khi MBB chào bán riêng lẻ 200 triệu cổ phiếu chỉ với giá gần bằng giá sổ sách và 85% tiền thu về dành cho công nghệ
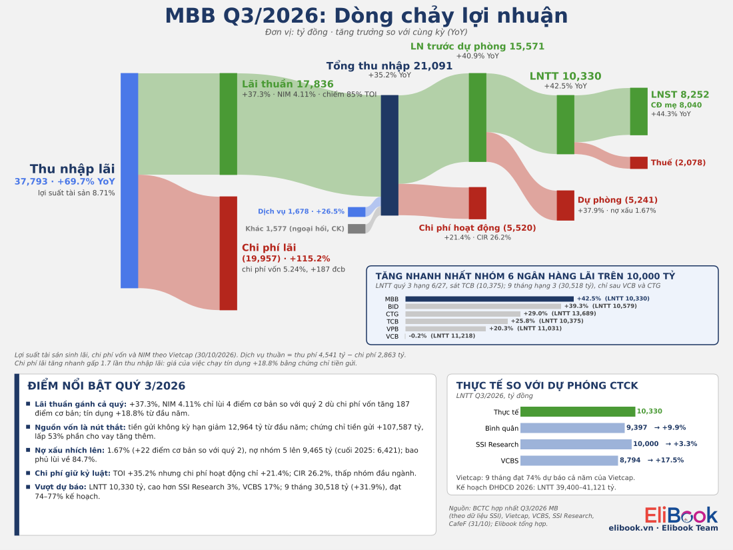
- Doanh thu & lợi nhuận: LNTT quý 3/2026 đạt 10,330 tỷ đồng (+42.5% YoY), 9 tháng đạt 30,518 tỷ đồng, hoàn thành 77.4% kế hoạch năm. P/E chỉ khoảng 6.0 lần, P/B 1.2 lần.
- Hoạt động cốt lõi: Dư nợ tăng 18.8% từ đầu năm, nhưng tiền gửi khách hàng chỉ tăng 7.9%. Chứng chỉ tiền gửi tăng 76.4%, bao phủ nợ xấu lùi về 84.7%.
- Động lực bổ sung: Đợt chào bán riêng lẻ 200 triệu cổ phiếu giá 15,090 đồng thu 3,018 tỷ đồng từ 6 tổ chức trong nước, khóa 5 năm. Đây là phần kết của game tăng vốn, không phải chất xúc tác mới.
Phiên 12/11/2026, MBB đóng cửa ở 19,200 đồng. Cùng ngày, HĐQT công bố bán 200 triệu cổ phiếu mới với giá 15,090 đồng, rẻ hơn thị giá 21.4%, và đúng bằng giá trị sổ sách trên báo cáo tài chính riêng lẻ tại 30/9. Tính nhanh, phần chênh lệch giữa giá thị trường và giá bán là khoảng 822 tỷ đồng, chảy về túi sáu tổ chức được chọn mặt gửi vàng. Đọc tiếp phương án sử dụng vốn còn thú vị hơn: chỉ 449.5 tỷ đồng bổ sung cho vay, còn 2,568.5 tỷ đồng, tức khoảng 85%, dùng để đầu tư phần cứng và phần mềm công nghệ thông tin.
Quy mô đó chỉ khoảng 0.4% vốn hóa, nên chưa phải câu hỏi lớn nhất. Câu hỏi lớn hơn là thị trường đã chờ đợt riêng lẻ này cả năm như chờ một cổ đông ngoại, một lời giải cho room 49% hay một liều vốn cho bảng cân đối đang căng. Danh sách 6 cái tên cho thấy MB đang chọn một con đường khác.
MBB: Lợi nhuận tăng 40%, nộp ngân sách lập kỷ lục — nhưng bài toán vốn mới là phép thử thực sự
Danh sách 6 nhà đầu tư: vẫn là người nhà, room 49% vẫn nằm trên giấy
Tổng Công ty Xây dựng Trường Sơn mua 50 triệu cổ phiếu, Vietcombank 46 triệu, SCIC 32 triệu, Viettel 27 triệu, Công ty Đầu tư Tài chính Nhà nước TP.HCM 25 triệu và Tổng Công ty Đông Bắc 20 triệu. Không có một quỹ ngoại nào. Viettel chỉ nhận 13.5% lô phát hành, thấp hơn tỷ lệ sở hữu 14.7% hiện tại, nên sau đợt này tỷ lệ của cổ đông lớn nhất còn nhích giảm xuống 14.679%.
Số cổ phiếu tăng khoảng 2%, nên EPS bị pha loãng khoảng 2%. Còn giá trị sổ sách hợp nhất trên mỗi cổ phiếu chỉ giảm khoảng 0.06%, vì giá bán sát giá trị sổ sách. Vốn điều lệ lên khoảng 102,687.5 tỷ đồng. Lô cổ phiếu mới bị khóa 5 năm, tức áp lực cung từ đợt này phải đến cuối 2031 mới xuất hiện.
Điều thị trường hụt hẫng nằm ở chỗ khác. Báo cáo cập nhật của TCBS ngày 9/11 vẫn coi đợt riêng lẻ, nếu hoàn tất, là chất xúc tác tích cực cho giá. Lý lẽ đó chỉ thật sự đúng nếu người mua là một định chế ngoại trả giá cao hơn thị trường. Với danh sách hiện tại, room ngoại của MBB vẫn gần đầy ở trần tự đặt 23.24%, và quyền nâng lên 49% theo Nghị định 69/2025 vẫn chưa được dùng. Tôi coi đây là tín hiệu rằng nhóm cổ đông nhà nước và quân đội, đang nắm gần một nửa vốn, chưa muốn mở cửa cho vốn ngoại lúc này.
Ba lần riêng lẻ trước: bán cho người nhà, giá cổ phiếu không gãy
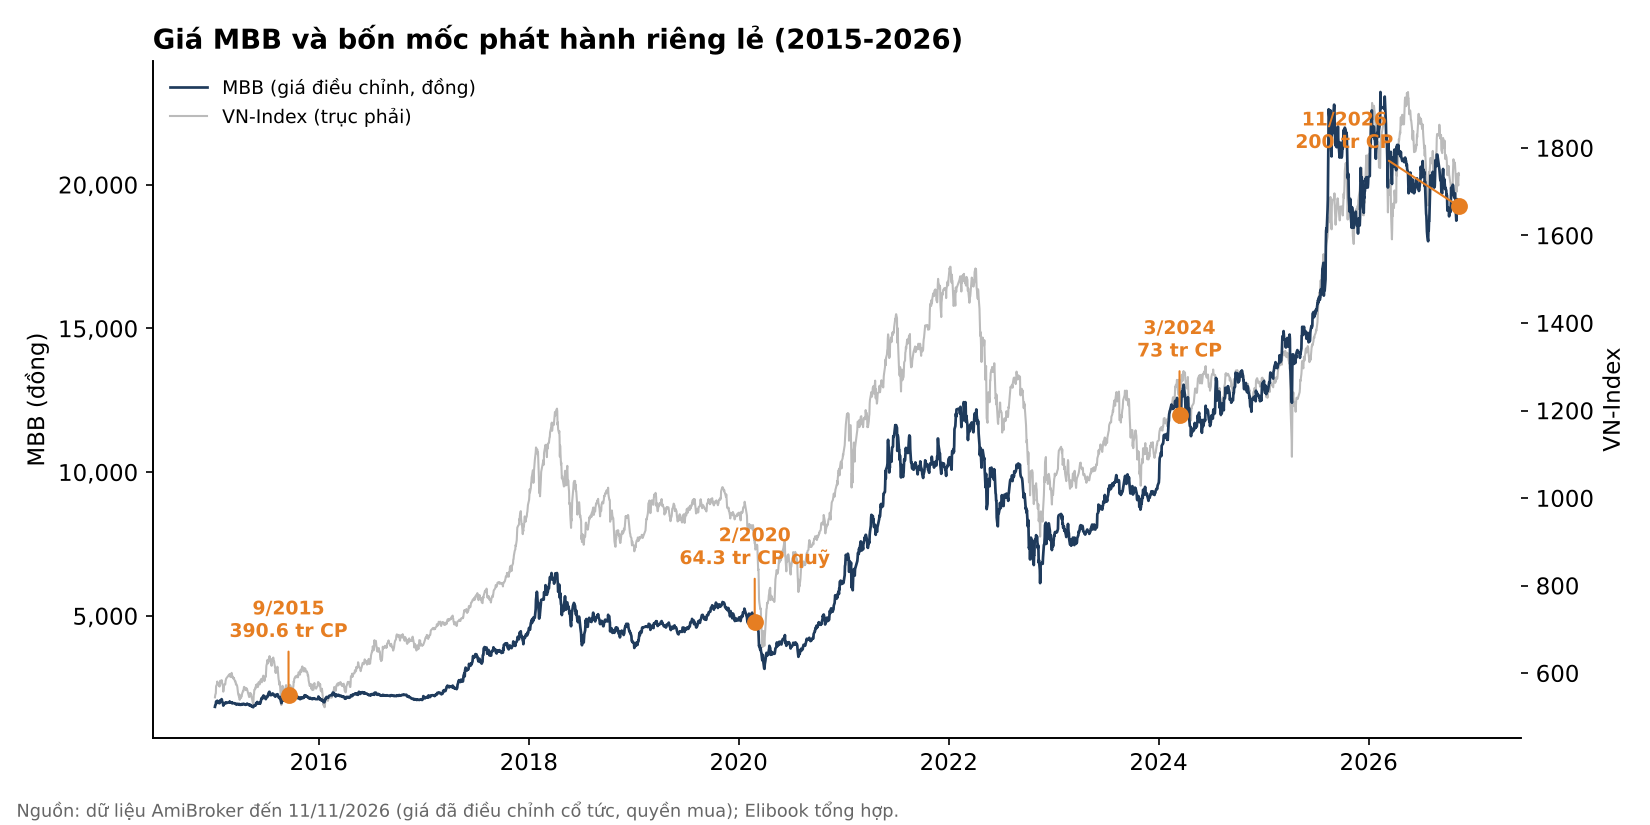
MB không lạ gì với bài này. Tháng 9/2015, ngân hàng bán hơn 390.6 triệu cổ phiếu, tức tăng khoảng 32% số lượng, cho các cổ đông tổ chức trong nước như Viettel, SCIC, Vietcombank, Tân Cảng Sài Gòn, với giá 10,500-11,655 đồng. Tháng 2/2020, MB bán 64.3 triệu cổ phiếu quỹ cho 8 quỹ ngoại, thu khoảng 1,720 tỷ đồng, bình quân khoảng 26,750 đồng mỗi cổ phiếu theo ước tính của người viết. Tháng 3/2024, 73 triệu cổ phiếu về tay Viettel và SCIC với giá 15,959 đồng, bằng giá trị sổ sách và thấp hơn khoảng 28% thị giá, khóa 5 năm. Kế hoạch bán 70 triệu cổ phiếu cho Viettel năm 2022 chưa từng thực hiện; phần dư dồn thành 62 triệu cổ phiếu trong lô 200 triệu lần này.
Để biết thị trường phản ứng thế nào, tôi đo lợi suất của MBB trừ đi lợi suất VN-Index, tính từ phiên liền trước ngày công bố, trên dữ liệu AmiBroker. Với đợt 2015, MBB vượt chỉ số 9.8% sau 20 phiên và 10.8% sau 120 phiên. Với đợt 2024, con số là 2.1% và 6.4%. Chỉ đợt bán cho quỹ ngoại cuối 2019 là kém chỉ số 2.9% và 8.9%, nhưng bị cú sập COVID trộn lẫn.
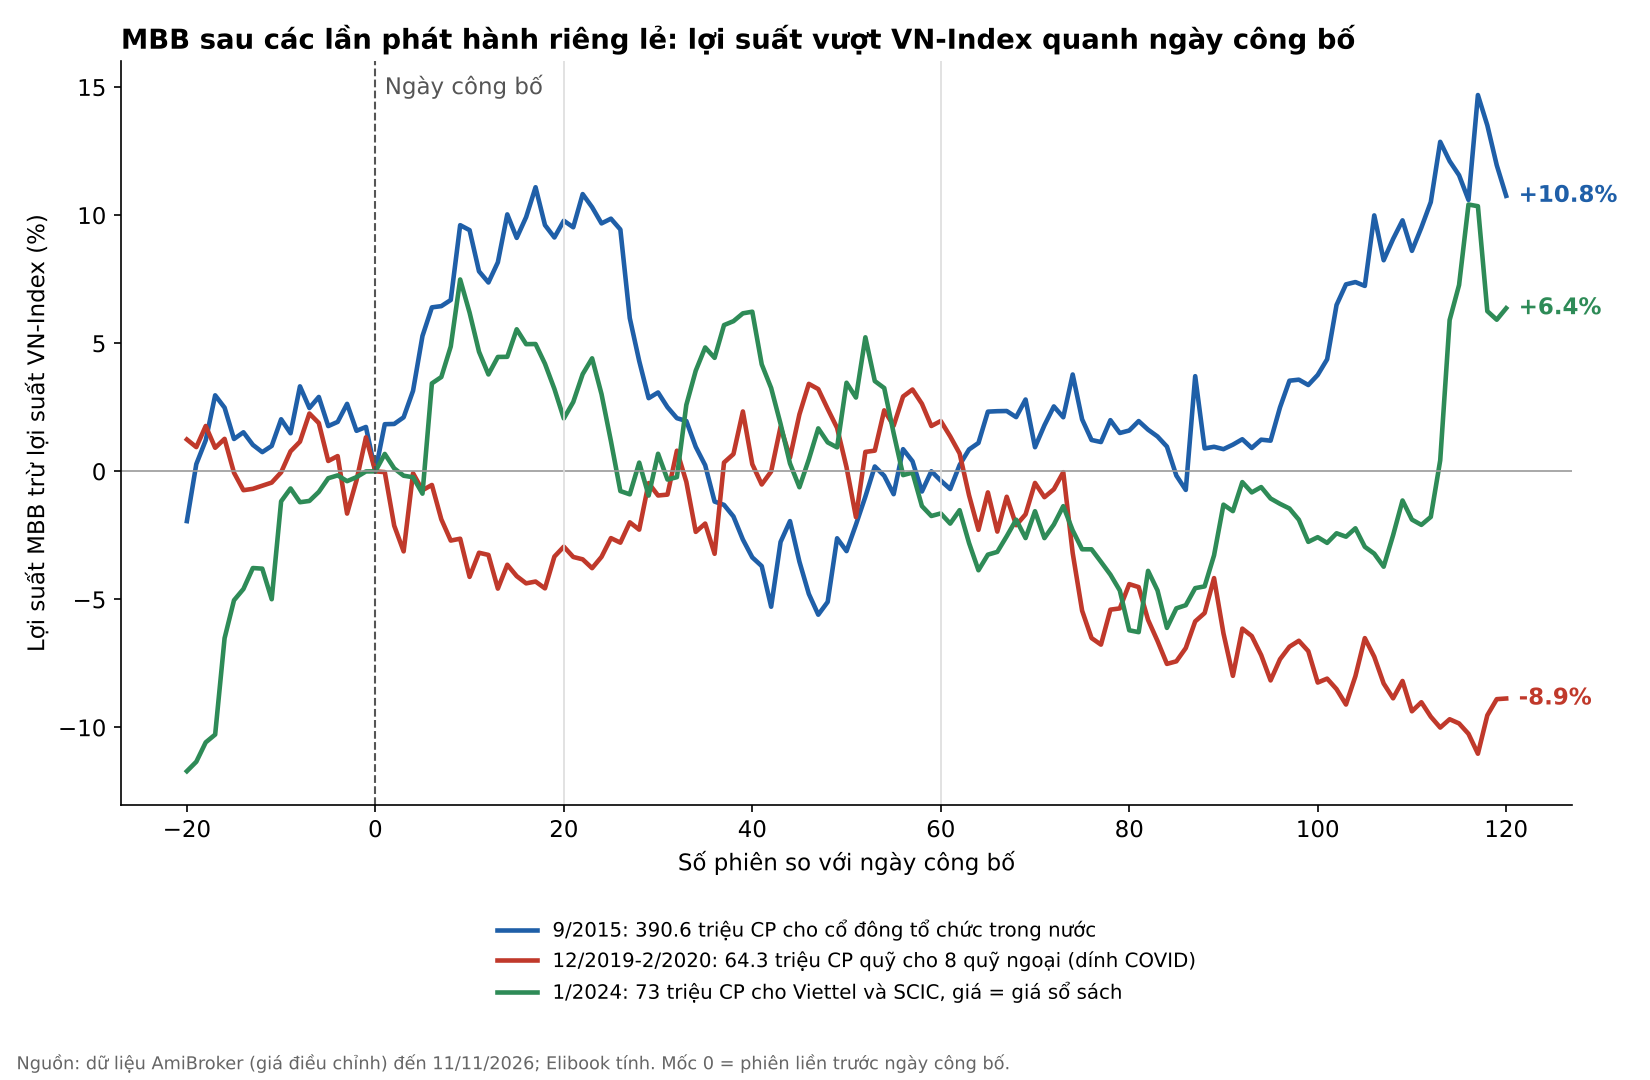
Ba mẫu là quá ít để gọi là quy luật, nhưng đủ để bác bỏ nỗi lo “bán rẻ cho người nhà thì giá phải giảm“. Điều khác biệt lần này nằm ở trước ngày công bố. Năm 2024, MBB đã chạy vượt VN-Index khoảng 14.5% trong 20 phiên trước tin, nên có phần kỳ vọng để chốt. Lần này, MBB kém VN-Index khoảng 2.5% trong 20 phiên trước, tức không có đợt “mua tin đồn” nào để phải “bán sự thật”. Tôi coi đợt phát hành là biến số trung tính; hướng đi của giá sẽ do lợi nhuận quý 4 và thủy triều chung của thị trường quyết định.
So với các ngân hàng khác: MBB bán rẻ nhất, khóa lâu nhất, nhưng tiền lại không đi cho vay
Đặt cạnh các đợt riêng lẻ năm 2026, cách MBB định giá cổ phiếu của chính mình thuộc nhóm “khiêm tốn” nhất.
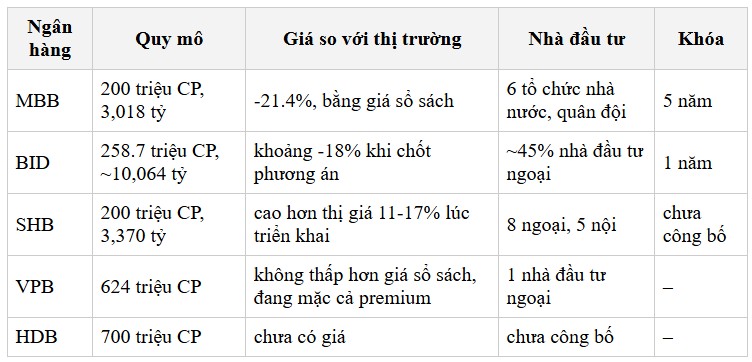
BID dồn toàn bộ hơn 10,000 tỷ đồng cho tín dụng. SHB bán cao hơn thị giá cho 13 quỹ, rồi chứng kiến cổ phiếu rơi về 10,050 đồng ngày 8/10; riêng nhóm nhà đầu tư ngoại và hai pháp nhân PVI đã lỗ trên giấy gần 1,000 tỷ đồng. MBB thì ngược lại: bán rẻ cho người nhà, và gần như không dùng số tiền đó để cho vay.
Tại 30/9, cho vay trên tiền gửi khách hàng của MBB đã lên 129.6%, CASA (tỷ lệ tiền gửi không kỳ hạn) lùi về 32.8%, chi phí vốn lên 5.1%. Muốn đưa bao phủ nợ xấu về 100%, MB cần trích thêm khoảng 3,300 tỷ đồng, nhiều hơn toàn bộ số tiền thu được từ đợt này. SSI ước tính quyền mua và riêng lẻ cộng lại chỉ nâng CAR khoảng 70 điểm cơ bản; nếu tách riêng, phần riêng lẻ đóng góp khoảng 18-20 điểm cơ bản theo ước tính của người viết.
Vốn là tiền chung, nên 2,568.5 tỷ đầu tư công nghệ thực chất vẫn giải phóng lợi nhuận giữ lại cho tín dụng. Nhưng thông điệp thì rõ: đợt này không giải bài toán nguồn vốn. Lời giải thật vẫn nằm ở trái phiếu cấp 2, vay quốc tế và việc kéo CASA quay lại.
Định giá & khuyến nghị: game tăng vốn khép lại, phần còn lại là lợi nhuận
Bảy CTCK cập nhật trong hai tháng gần nhất đều tích cực với MBB, và các giá mục tiêu bám khá sát nhau quanh 24,700-26,000 đồng. HSC giữ khuyến nghị Mua với giá mục tiêu 25,300 đồng từ ngày 9/9 đến ngày 29/10, không điều chỉnh sau KQKD quý 3. SSI xếp MBB vào nhóm ngân hàng ưa thích, giá mục tiêu 25,200 đồng, và đã chuyển cơ sở định giá sang giữa năm 2027. KBSV cao nhất với 25,950 đồng, một phần dựa vào kỳ vọng room 49% để biện minh cho P/B mục tiêu 1.5 lần. Với danh sách nhà đầu tư vừa công bố, tôi cho rằng giả định này của KBSV đang yếu đi.
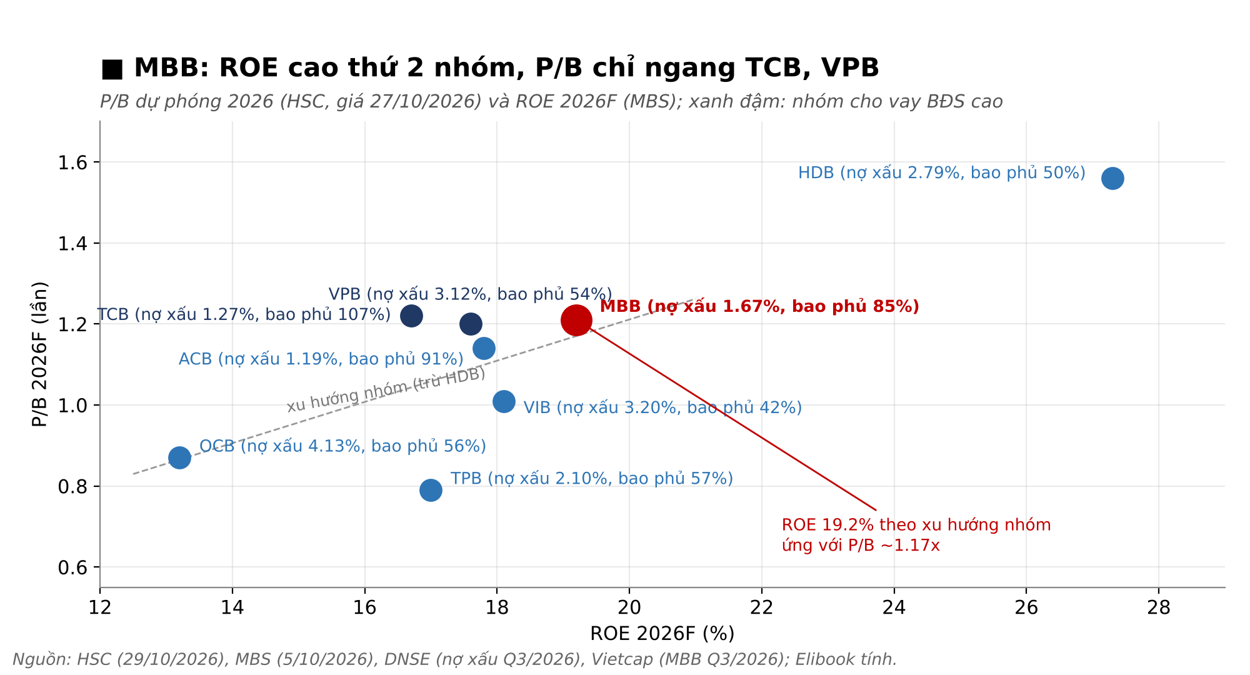
Bất đồng thật sự nằm ở lợi nhuận quý 4. VCBS dự báo LNTT cả năm 42,565 tỷ đồng, tức quý 4 phải đạt khoảng 12,000 tỷ. TCBS dự phóng LNST công ty mẹ 33,640 tỷ đồng (+25.6%) và tin nợ xấu về 1.3%. Ở chiều thận trọng, HSC ngày 9/9 chỉ dự báo LNTT khoảng 39,500 tỷ đồng. Tôi nghiêng về phía thận trọng, vì nợ nhóm 2 tăng 41.9% trong quý 3 và bao phủ tụt về 84.7%, nên quý 4 nhiều khả năng là quý trích lập để bơm lại bộ đệm.
Dù vậy, với P/E khoảng 6 lần và ROE trên 22%, bình quân giá mục tiêu của 8 CTCK (25,476 đồng) vẫn cao hơn thị giá khoảng 33%. Đợt riêng lẻ chỉ khép lại câu chuyện tăng vốn; từ đây MBB được chấm điểm bằng lợi nhuận và CASA.
| Tiêu chí | TCBS (9/11) | HSC (29/10) | SSI (12/10) | VCBS (26/9) | KBSV (18/9) | BSC (Q4/2026) |
|---|---|---|---|---|---|---|
| Khuyến nghị | Cơ hội đầu tư hấp dẫn | Mua | Khả quan | – | Mua | Cổ phiếu trọng tâm |
| Giá mục tiêu (đồng) | Không nêu | 25,300 (giữ) | 25,200 | 24,657 | 25,950 | 25,700 |
| Dự phóng LNTT 2026 (tỷ) | 43,183 | 39,500 (9/9) | 41,052 | 42,565 | 40,028 | – |
| Dự phóng LNST mẹ 2026 (tỷ) | 33,640 | 32,400 (9/9) | – | – | – | 32,953 |
| Luận điểm / phương pháp | P/E 6.0x, P/B 1.2x thấp hơn bình quân 5 năm | COE 15.5% | Định giá theo cơ sở giữa 2027 | – | Thu nhập thặng dư (COE 15.03%) kết hợp P/B | Tín dụng 2026 +30% |
| Rủi ro chính | Nợ nhóm 2, tiền gửi chậm | Chi phí vốn, chất lượng tài sản | Nguồn vốn, NIM | – | Thiếu thanh khoản đẩy chi phí vốn | – |