
Th8
Phân tích Doanh Nghiệp
GVR: Bức tranh quý 2 tỏa sáng nhờ cao su và lợi thế quỹ đất, hưởng lợi nhờ Nghị Định 40
- Doanh thu & lợi nhuận: Quý 2 đạt 7,090 tỷ đồng (+17.9% YoY), lợi nhuận sau thuế 2,500 tỷ đồng (+48% YoY), mức cao nhất trong 5 năm qua.
-
Hoạt động cốt lõi: Doanh thu mảng cao su tự nhiên 5,600 tỷ đồng (+20%), sản lượng tiêu thụ 117,000 tấn (+12%), giá bán bình quân 50.1 triệu đồng/tấn (+8%), biên lợi nhuận gộp cải thiện lên 30%.
-
Động lực bổ sung: Thu nhập đền bù đất 817 tỷ đồng (gấp 8.7 lần YoY), mảng KCN ghi nhận doanh thu cho thuê đất 344 tỷ đồng (+22%), chế biến gỗ cao su tăng 42% với sản lượng 574,000 m³. GVR hưởng lợi kép từ giá cao su duy trì ở mức cao và nguồn thu đột biến từ quỹ đất, tạo nền tảng tăng trưởng mạnh mẽ trong nửa đầu năm 2026.
Ghi chú: Dữ liệu được update mới đến ngày 14.9.2026 sau bài viết lần đầu vào ngày 19.8.2026
Tập đoàn Công nghiệp Cao su Việt Nam (GVR) vừa ghi dấu ấn mạnh mẽ trong quý 2 năm 2026 với mức lợi nhuận cao nhất trong vòng 5 năm qua. Doanh thu thuần của tập đoàn đạt 7,090 tỷ đồng, tăng 17.9% so với cùng kỳ năm trước, , thiết lập mức lợi nhuận quý cao nhất trong lịch sử hoạt động của doanh nghiệp.
Trong khi đó, lợi nhuận sau thuế ghi nhận mức tăng trưởng ấn tượng 48% so với cùng kỳ, đạt 2,500 tỷ đồng. Tính chung 6 tháng đầu năm 2026, lợi nhuận sau thuế của cổ đông công ty mẹ đã tăng tới 73% so với cùng kỳ, cho thấy đà tăng trưởng mạnh mẽ của doanh nghiệp.
Kết quả này phản ánh sự phục hồi tích cực từ hoạt động cốt lõi là khai thác cao su tự nhiên, cộng hưởng với các nguồn thu đột biến từ thanh lý gỗ cao su và các khoản đền bù đất.

Động lực từ giá cao su và kỳ vọng chuyển đổi đất
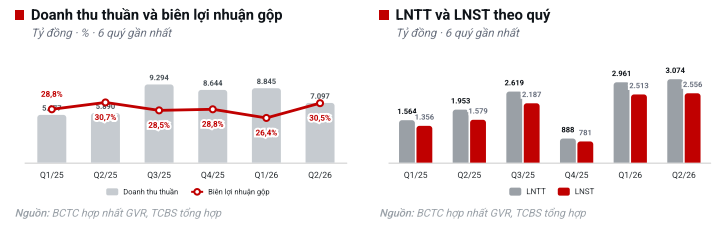
Trong quý 2/2026, GVR ghi nhận doanh thu thuần hợp nhất đạt 7,097.4 tỷ đồng, tăng 20.5% so với cùng kỳ năm trước. Lợi nhuận sau thuế đạt 2,556.4 tỷ đồng, tương ứng mức tăng 61.9% so với cùng kỳ
Lũy kế 6 tháng đầu năm, lợi nhuận sau thuế đạt 5,069,8 tỷ đồng, hoàn thành 91.2% kế hoạch lợi nhuận sau thuế năm 2026. Lợi nhuận khác trong quý 2 đạt 1,323,4 tỷ đồng, tăng 149,7% so với cùng kỳ và đóng góp tới 43.1% vào tổng lợi nhuận trước thuế.
Các khoản đền bù đất, đặc biệt tại khu vực Đồng Nai và Bình Dương, đóng vai trò then chốt trong việc tạo ra thu nhập đột biến, hoàn thành phần lớn kế hoạch năm chỉ trong nửa đầu năm 2026. Trong đó, phần lớn đến từ các khoản bồi thường thu hồi đất 817.4 tỷ đồng, gấp 8.7 lần so với cùng kỳ, và thanh lý cây cao su 447.3 tỷ đồng. Đây là những nguồn thu nhập đột biến, gắn liền với tiến độ hành chính và không có tính chất ổn định như hoạt động khai thác mủ cao su cốt lõi.
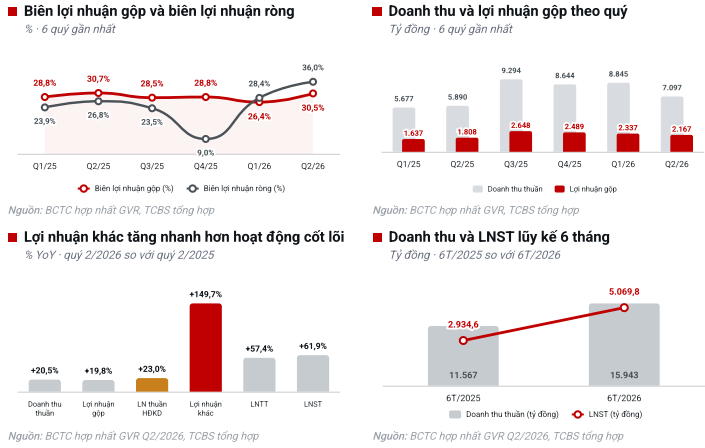
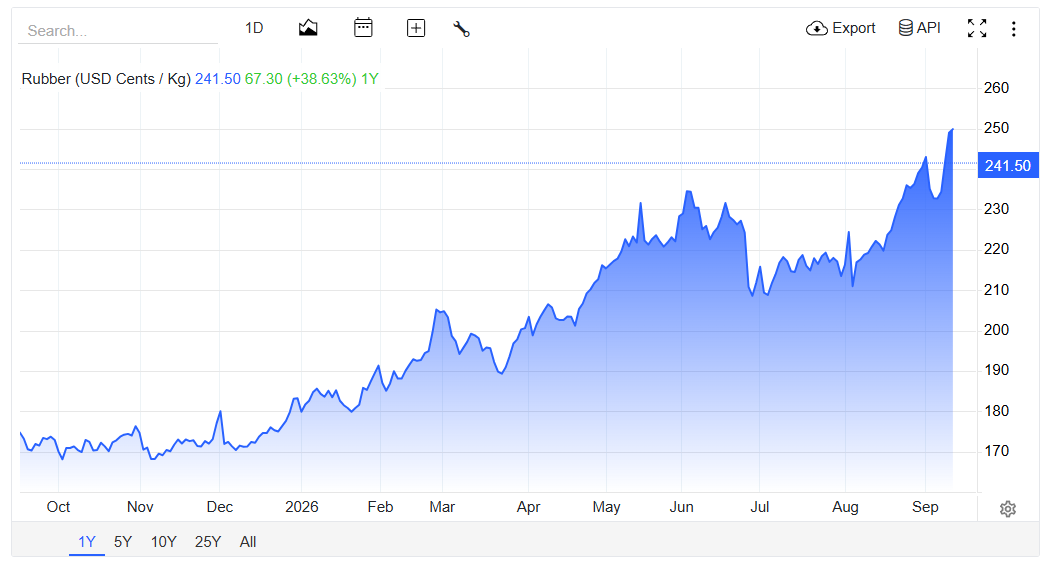
Sự khởi sắc trong kết quả kinh doanh quý 2 của GVR không thể không nhắc đến diễn biến thuận lợi của thị trường cao su tự nhiên. Giá cao su duy trì ở mức cao đã hỗ trợ đáng kể cho biên lợi nhuận gộp của tập đoàn.
Cụ thể, trong quý 2/2026, doanh thu mảng cao su tự nhiên của GVR đạt 5,600 tỷ đồng, tăng 20% so với cùng kỳ nhờ sản lượng tiêu thụ tăng 12% lên 117,000 tấn và giá bán bình quân đạt 50.1 triệu đồng/tấn, tăng 8% so với cùng kỳ. Biên lợi nhuận gộp của mảng này cải thiện lên 30%.

Các khoản đền bù đất, đặc biệt tại khu vực Đồng Nai và Bình Dương, đóng vai trò then chốt trong việc tạo ra thu nhập đột biến. Phần lớn đến từ các khoản bồi thường thu hồi đất “817.4 tỷ đồng, gấp 8.7 lần so với cùng kỳ,” và thanh lý cây cao su “447.3 tỷ đồng“.
Đà tăng giá bán không phải chuyện riêng của một quý.
Vietcap dự báo giá bán bình quân mủ cao su cả năm 2026 sẽ tăng 10% so với 2025, xem đây là động lực chính giúp lợi nhuận gộp mảng cao su tăng 12% so với năm ngoái và tiếp tục chiếm tới 80% tổng lợi nhuận gộp hợp nhất của cả tập đoàn — gần như không đổi so với các dự phóng trước đó của chính họ, nghĩa là câu chuyện giá cao su cao vẫn đang đi đúng kịch bản đã đặt ra từ đầu năm.
Toàn cảnh ngành cao su: MBS nhìn thấy gì phía sau đà tăng giá
Đây không phải một cơn sốt giá nhất thời.
MBS dự báo giá cao su SVR10 tiếp tục neo quanh 2.5 USD/kg cho tới nửa đầu năm 2027, trước khi bứt phá lên bình quân 2.8-3.0 USD/kg trong nửa cuối năm 2027.
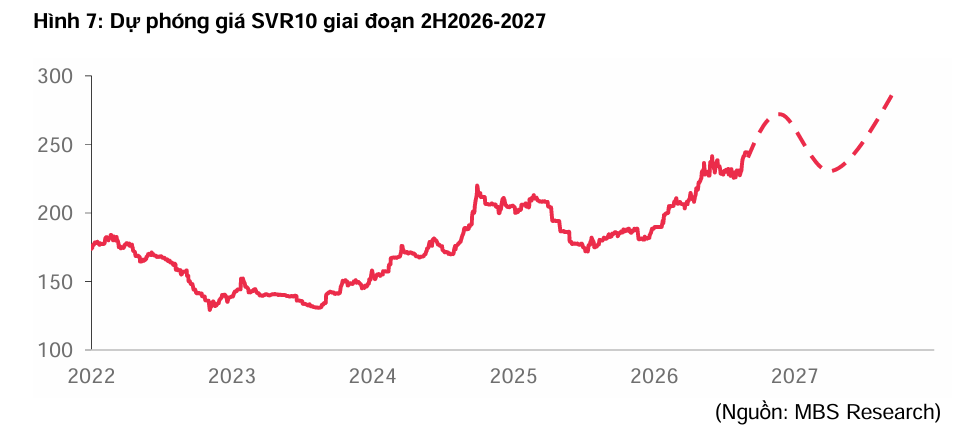
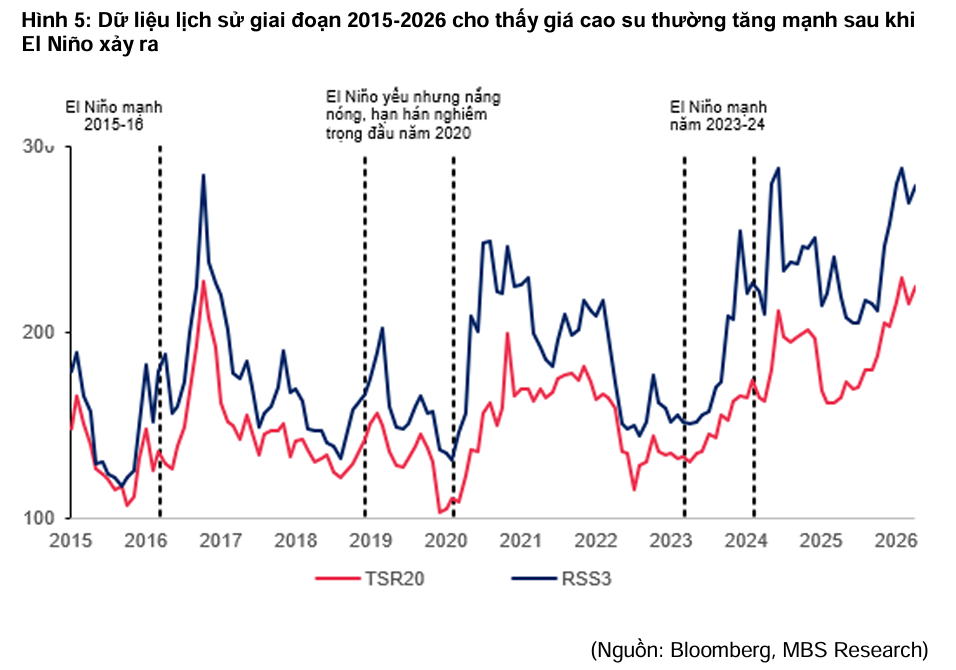
Cơ sở của dự báo này nằm ở khả năng El Niño quay lại: Viện Nghiên cứu Quốc tế về Khí hậu và Xã hội (IRI) đánh giá xác suất El Niño xảy ra tới tháng 3/2027 lên tới 100%, và hiện tượng này có thể bào mòn năng suất khai thác tại chính các vùng trồng trọng điểm Đông Nam Á — theo dữ liệu lịch sử MBS dẫn ra, giá cao su thường tăng bình quân 15-27% trong vòng một năm kể từ khi mỗi giai đoạn El Niño kết thúc.
Lợi nhuận ngành tăng gần gấp đôi năm nay, nhưng đừng ngoại suy sang năm sau.
MBS dự báo tổng lợi nhuận ròng của nhóm doanh nghiệp cao su niêm yết (GVR, PHR, DPR, TRC, DRI) tăng 92% so với cùng kỳ trong năm 2026 nhờ giá bán cao và tiền đền bù đất, nhưng sẽ quay đầu giảm 3% ngay năm 2027 — không phải vì mảng cốt lõi đi xuống (khai thác cao su và thanh lý gỗ vẫn được dự báo tăng trưởng lần lượt 6% và 4%), mà vì khoản thu nhập đền bù đất, vốn mang tính một lần, được dự báo giảm tới 36% khi các dự án lớn đã ghi nhận hết trong năm 2026.
MBS xếp GVR vào danh mục ưa thích, cùng TRC và PHR.
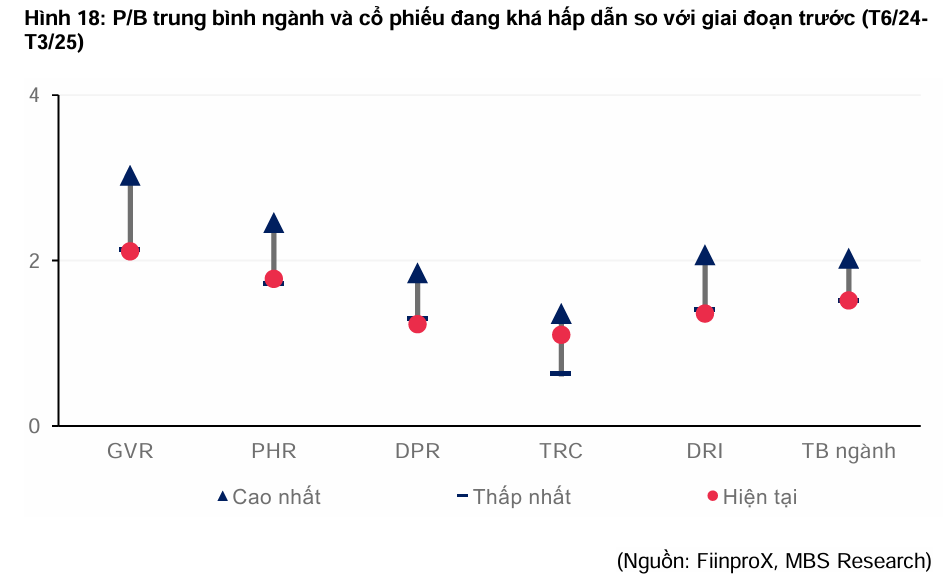
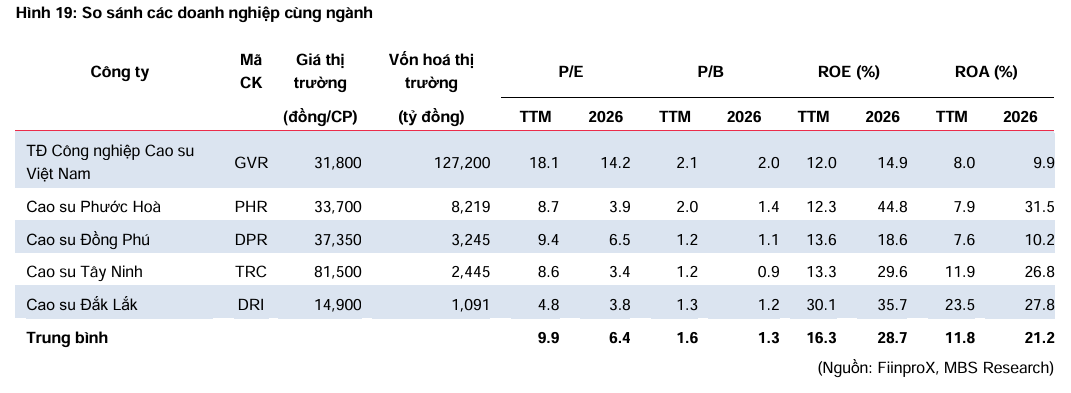
Khuyến nghị KHẢ QUAN cho cả ngành trong giai đoạn 2H2026-2027 được đưa ra dựa trên bốn luận điểm: lợi nhuận tăng trưởng mạnh, định giá còn hấp dẫn so với chu kỳ tăng giá cao su trước đây (P/B bình quân ngành hiện ở mức 1.5x TTM và 1.3x forward, so với đỉnh 2.0x của giai đoạn 6/2024-3/2025), Quyết định 40/2026/QĐ-TTg mở đường thoái vốn nhà nước, và chính sách cổ tức tiền mặt có xu hướng tăng dần nhờ nền tảng tài chính lành mạnh.
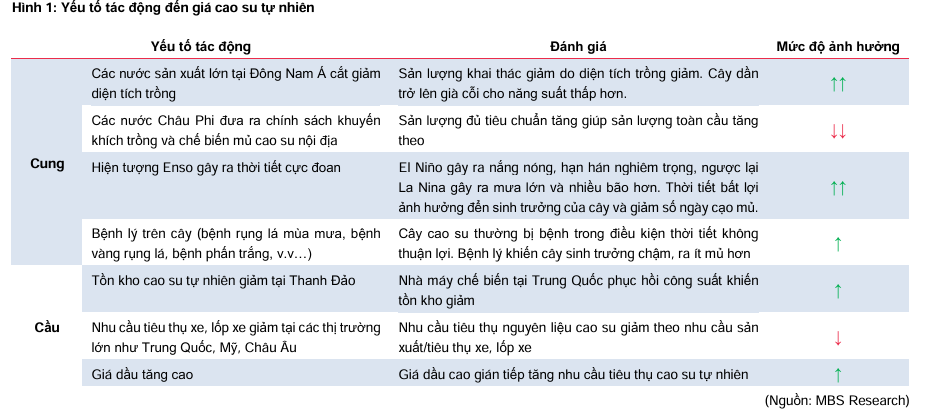
Rủi ro MBS lưu ý: nhu cầu ô tô suy yếu tại Trung Quốc và Mỹ, thời tiết cực đoan gây bệnh trên cây, và nguồn cung bổ sung từ Châu Phi (Bờ Biển Ngà) có thể tạo áp lực giảm giá trong dài hạn.
Động Lực Chuyển Đổi 23 nghìn ha cao su sang đất KCN
Việc đẩy nhanh thủ tục phê duyệt cho hơn 23,000 ha đất cao su chuyển đổi sang phát triển khu công nghiệp đến năm 2030 đang mở ra giai đoạn tăng trưởng dài hạn đầy tiềm năng. Theo quan điểm của BVSC, việc chuyển đổi quỹ đất cao su sang mục đích khu công nghiệp tại các địa phương trọng điểm phía Nam như Bình Dương và Đồng Nai được kỳ vọng sẽ gia tăng đáng kể giá trị tài sản cho GVR.
Trong giai đoạn 2026–2030, dự kiến khoảng 11,740 ha đất cao su sẽ được chuyển đổi sang đất khu công nghiệp, bao gồm 2,740 ha đã có chủ trương đầu tư và 9,000 ha nằm trong kế hoạch sử dụng đất của tỉnh, cùng với 15,000 ha khác dự kiến chuyển đổi sang các dự án hạ tầng và đầu tư công.
Thông qua quá trình hoàn trả đất này, GVR có tiềm năng ghi nhận doanh thu từ hai nguồn chính là tiền bồi thường quyền sử dụng đất và tiền thanh lý cây cao su tùy theo điều khoản thỏa thuận với các cơ quan có thẩm quyền hoặc chủ đầu tư.

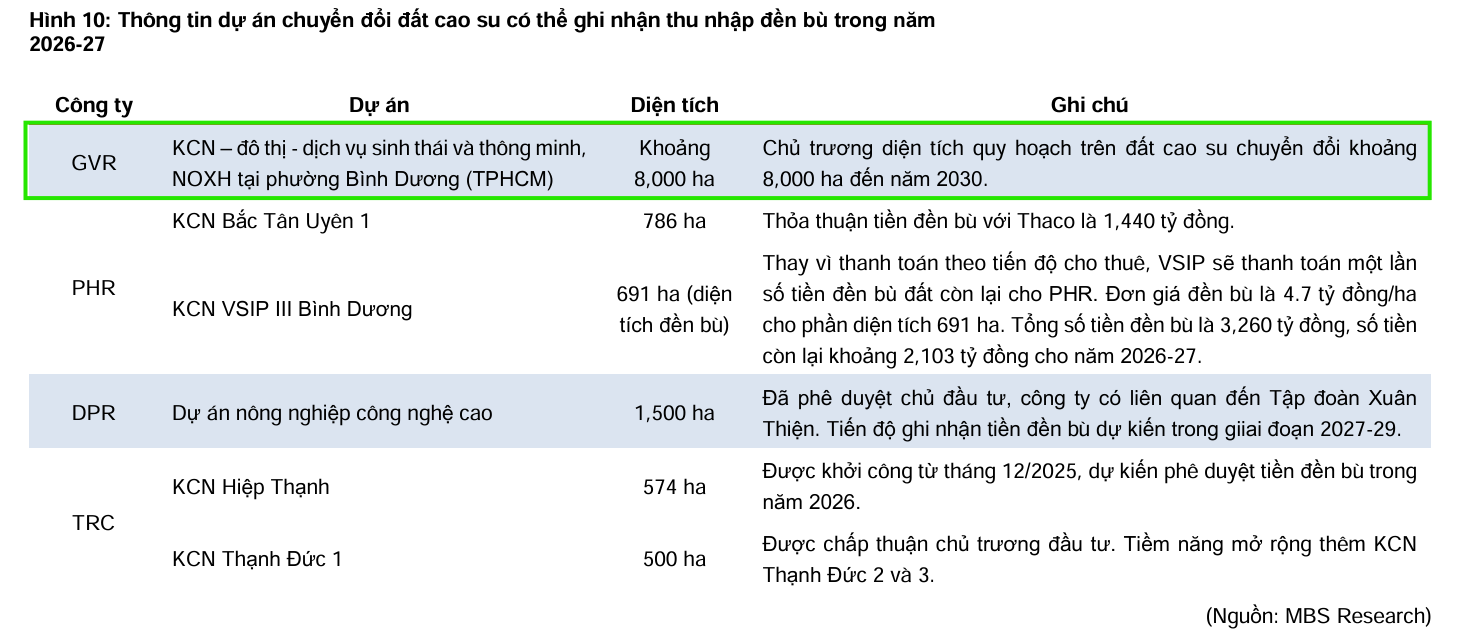
Theo MBS, GVR đang có chủ trương quy hoạch khoảng 8,000 ha đất cao su tại phường Bình Dương (TP.HCM) đến năm 2030 để phát triển thành khu công nghiệp – đô thị – dịch vụ sinh thái thông minh kèm nhà ở xã hội, hợp tác cùng Becamex IDC và VSIP.
Cụ thể hơn, tại KCN Bắc Tân Uyên 1 (786 ha), GVR đã có thỏa thuận tiền đền bù với Thaco trị giá 1,440 tỷ đồng — một khoản thu nhập đột biến khác sẽ nối tiếp các đợt đền bù đã ghi nhận trong nửa đầu năm.
Chính khoản đền bù này giải thích vì sao lợi nhuận nửa đầu năm gây bất ngờ đến vậy.
MBS tính toán riêng phần thu nhập từ thanh lý cây của GVR trong 6 tháng đầu năm đạt 1,028 tỷ đồng (+39% YoY), trong khi tiền bồi thường đất nhảy vọt từ chỉ 89 tỷ đồng cùng kỳ năm ngoái lên 956 tỷ đồng — mức tăng phản ánh đúng tinh thần “được mùa đền bù” mà cả Vietcap lẫn MBS đều ghi nhận, dù hai bên tính toán theo phạm vi hợp nhất hơi khác nhau.
Nhờ đó, doanh thu bán mủ của GVR trong 1H2026 tăng tới 44% YoY, kéo tổng doanh thu tăng 38% YoY với biên lợi nhuận gộp giữ tương đương cùng kỳ ở mức 28%.
Mảng khu công nghiệp trong 6 tháng đầu năm ghi nhận doanh thu cho thuê đất đạt 344 tỷ đồng, tăng 22% so với cùng kỳ nhờ đóng góp từ KCN Hiệp Thạnh với biên lợi nhuận gộp đạt 44%
Bên cạnh đó, doanh thu mảng chế biến gỗ cao su trong H1.2026 tăng 42% so với cùng kỳ với sản lượng đạt hơn 574,000 m³ và biên lợi nhuận gộp đạt 16%.
Từ năm 2020, GVR tập trung ưu tiên phát triển mảng khu công nghiệp nhờ biên lợi nhuận cao hơn mảng cao su truyền thống, hiện đang vận hành 14 khu công nghiệp với tổng diện tích trên 4,200 ha, thu hút hơn 820 nhà đầu tư, tạo việc làm cho khoảng 260,000 lao động và đạt tỷ lệ lấp đầy trung bình khoảng 86.7%.

Tập đoàn đang triển khai thêm 5 khu công nghiệp đã được Chính phủ chấp thuận chủ trương để nâng tổng số lên 19 khu với diện tích gần 6,300 ha, sở hữu quỹ đất sẵn sàng thu hút đầu tư khoảng 1,600 ha đất công nghiệp và 125 ha đất dịch vụ tại các địa phương trọng điểm.
Các dự án này khi đi vào hoạt động sẽ bổ sung 937 ha đất thương phẩm với tổng giá trị hợp đồng dự kiến đạt 34,729 tỷ đồng, trong đó KCN Hiệp Thạnh 1 dự kiến đem lại doanh thu trong năm 2026 còn Rạch Bắp MR cùng Minh Hưng III đi vào kinh doanh từ năm 2028.

Thách thức từ ROE và sự phụ thuộc vào giá cao su
Dù sở hữu tiềm năng lớn từ quỹ đất hàng đầu cả nước với tổng diện tích gần 380,000 ha, hiệu quả sinh lời trên vốn chủ sở hữu (ROE) của GVR trong nhiều năm qua vẫn thường xuyên quanh hoặc dưới mức 10%.
Con số này cho thấy một nghịch lý khi giá trị vốn chủ sở hữu trên sổ sách chưa hoàn toàn phản ánh được giá trị thực của hàng trăm nghìn héc-ta đất đai mà tập đoàn đang quản lý.
Hơn nữa, kết quả kinh doanh của GVR vẫn chịu sự phụ thuộc đáng kể vào biến động giá cao su tự nhiên trên thị trường quốc tế.
Mặc dù sự đa dạng hóa sang mảng khu công nghiệp là chiến lược dài hạn cần thiết, nhưng trong ngắn hạn, sự phụ thuộc này vẫn đặt ra những bài toán về ổn định dòng tiền trước các thách thức của kinh tế toàn cầu.
SSI và TCBS cũng đánh giá tích cực về bảng cân đối kế toán lành mạnh của GVR với vị thế tiền mặt ròng đạt 26,200 tỷ đồng vào cuối quý 2/2026, chiếm 22% vốn hóa, hỗ trợ doanh thu tài chính trong môi trường lãi suất có xu hướng tăng.
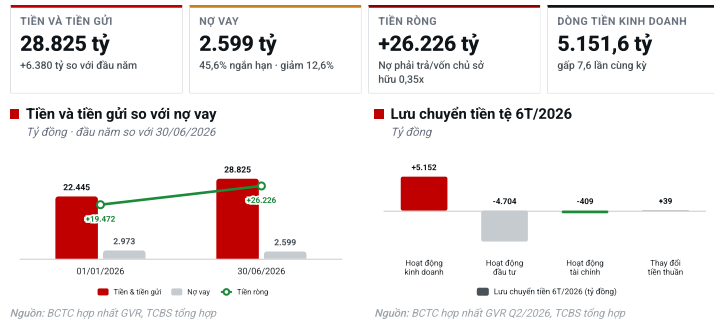
Số liệu của MBS cũng xác nhận ROE trượt 4 quý (TTM) của GVR ở mức 12.2%, khớp với con số TCBS từng đưa ra, nhưng công ty chứng khoán này dự phóng chỉ số này có thể cải thiện lên 14.9% trong năm 2026 — nhờ đúng cú hích lợi nhuận từ đền bù đất chứ chưa hẳn từ hiệu quả vận hành mảng cốt lõi.
Triển vọng và rủi ro nửa cuối năm 2026
Nửa cuối năm thường là mùa cao điểm khai thác mủ, đóng góp khoảng 60% doanh thu cả năm. TCBS Research dự phóng doanh thu thuần năm 2026 đạt 33,621 tỷ đồng (+15.6% so với cùng kỳ) và lợi nhuận sau thuế đạt 8,364 tỷ đồng (+39.4% so với cùng kỳ).
Tuy nhiên, triển vọng ngành đối mặt với các rủi ro chung như nhu cầu từ Trung Quốc suy yếu, thuế chống bán phá giá của EU áp lên lốp xe Trung Quốc và chi phí tuân thủ quy định chống phá rừng của EU (EUDR) áp dụng từ ngày 30/12/2026.
Đối với riêng GVR, lợi nhuận nửa cuối năm phụ thuộc đáng kể vào tiến độ bàn giao đất và ghi nhận các khoản bồi thường.
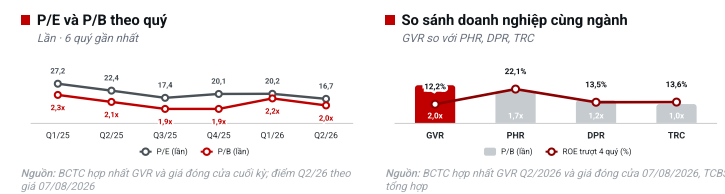
Tại thị giá 29,750 đồng (phiên ngày 07/08/2026), cổ phiếu GVR đang giao dịch ở mức P/E trượt 4 quý là 16.7 lần và P/B là 2.0 lần.
So với các doanh nghiệp cao su niêm yết khác như PHR (P/B 1.7 lần), DPR (P/B 1.2 lần) và TRC (P/B 1.0 lần), định giá P/B của GVR đang ở mức cao nhất nhóm.
Trong khi đó, ROE trượt 4 quý của GVR là 12.2%, thấp nhất trong nhóm so sánh.
TCBS Research cho rằng mức định giá này phản ánh kỳ vọng vào quỹ đất khu công nghiệp chuyển đổi hơn là hiệu quả sinh lời hiện tại. Nhà đầu tư nên theo dõi sát sao số diện tích đất được chấp thuận chuyển đổi mỗi kỳ và cần thận trọng trước khi đưa ra quyết định đầu tư do định giá cao và lợi nhuận cốt lõi chưa phản ánh tương xứng.
SSI đã nâng khuyến nghị đối với cổ phiếu GVR từ mức TRUNG LẬP lên KHẢ QUAN với giá mục tiêu “36,200 đồng/cổ phiếu.” GVR hiện đang giao dịch ở mức P/E dự phóng 2026 là 13.1x, thấp hơn đáng kể so với mức trung bình 3 năm là 21.7x.
Mặc dù vậy, SSI cũng lưu ý về các rủi ro có thể ảnh hưởng đến kết quả kinh doanh, bao gồm “sự chậm trễ trong quy trình phê duyệt pháp lý chuyển đổi đất” và biến động nhu cầu cao su tự nhiên trước các thách thức của kinh tế toàn cầu.

Nghịch lý đáng chú ý nhất mùa báo cáo này lại đến từ chính Vietcap.
Trong báo cáo cập nhật ngày 20/07/2026, công ty chứng khoán này nâng giá mục tiêu thêm 5% lên 32,100 đồng/cổ phiếu (từ mức 30,500 đồng trước đó) — chủ yếu do cập nhật lại thời điểm định giá mục tiêu từ cuối năm 2026 sang giữa năm 2027 và số dư tiền mặt ròng cao hơn tính đến cuối quý 1/2026.
Thế nhưng cùng lúc, Vietcap lại hạ khuyến nghị từ KHẢ QUAN xuống PHÙ HỢP THỊ TRƯỜNG. Không phải vì bức tranh kinh doanh xấu đi, mà đơn giản vì giá cổ phiếu đã chạy sát giá mục tiêu: tổng mức sinh lời kỳ vọng (bao gồm cổ tức) chỉ còn +9.4% — thiếu đúng 0.6 điểm phần trăm nữa là chạm ngưỡng 10% để đủ điều kiện xếp hạng KHẢ QUAN theo chính thang đánh giá của Vietcap.
Như đã nói ở phần đầu, chỉ hơn một tuần sau đó, GVR công bố lợi nhuận 6 tháng vượt xa tốc độ mà Vietcap dùng để xây dựng dự báo — LNST-CĐTS đã hoàn thành 66% kế hoạch cả năm chỉ sau nửa chặng đường.
Nói cách khác, quyết định hạ khuyến nghị của Vietcap được đưa ra dựa trên việc giá cổ phiếu đã “chạy trước” định giá, chứ không phải vì hoài nghi câu chuyện tăng trưởng — và bản thân báo cáo tiếp theo của chính họ cũng đã kịp thừa nhận điều đó.
Đây chính là điểm khác biệt rõ nhất so với SSI: một bên nâng khuyến nghị sau khi giá cổ phiếu điều chỉnh mạnh (giảm 24.5% so với thời điểm báo cáo trước của SSI), bên còn lại hạ khuyến nghị vì giá đã tăng nhanh hơn giá trị nội tại kịp cập nhật — cùng nhìn một doanh nghiệp, nhưng khác nhau ở thời điểm ra quyết định.
Bảng so sánh quan điểm của các CTCK về GVR
| Tiêu chí | Vietcap (20.7.2026) | BVSC (31.7.2026) | SSI Research (6.8.2026) | MBS (11.9.2026) |
|---|---|---|---|---|
| Khuyến nghị | PHÙ HỢP THỊ TRƯỜNG (hạ từ KHẢ QUAN) | OUTPERFORM | KHẢ QUAN (nâng từ TRUNG LẬP) | KHẢ QUAN |
| Giá mục tiêu (VND/cp) | 32,100 | 31,669 | 36,200 | 38,800 |
| Dự phóng doanh thu 2026 (tỷ VND) | 32,365 | 31,644 | 31,700 | 35,910 |
| Dự phóng LNST-CĐTS 2026 (tỷ VND) | 6,839 | 6,667 | 8,500 (LNST chung) | 8,937 |
| Động lực tăng trưởng chính | Giá bán mủ cao su +10% YoY, thu nhập đền bù đất tăng mạnh, số dư tiền mặt ròng cao hơn | Giá cao su duy trì ở mức cao, KCN Hiệp Thạnh 1, thu nhập chuyển đổi đất | Giá cao su tăng, chuyển đổi đất sang KCN, tiền mặt ròng dồi dào | Còn 20% diện tích chưa khai thác, đền bù VSIP + Thaco ~3,600 tỷ (2026-27), quỹ đất KCN mới hơn 2 |
Vietcap dự báo doanh thu thuần năm 2026 “đạt 32,365 tỷ đồng, tăng 11.3% so với cùng kỳ” và LNST sau lợi ích cổ đông thiểu số “đạt 6,839 tỷ đồng, tăng 28.6% so với cùng kỳ” — thấp hơn đáng kể so với mức 8,364 tỷ đồng lợi nhuận sau thuế hợp nhất (đã bao gồm cả phần cổ đông thiểu số) mà TCBS đưa ra.
Quy đổi về đúng phần lợi nhuận thuộc cổ đông công ty mẹ để so sánh cùng gốc, dự báo của TCBS là 7,489 tỷ đồng, vẫn cao hơn con số của Vietcap khoảng 9.5% — một khoảng cách không quá lớn nhưng đủ để thấy TCBS đặt cược vào tốc độ ghi nhận thu nhập đền bù đất trong nửa cuối năm lạc quan hơn so với Vietcap.
Cho năm 2026, doanh thu thuần của GVR được dự báo “đạt 31,700 tỷ đồng, tăng 9.8% so với cùng kỳ” và lợi nhuận sau thuế “đạt 8,500 tỷ đồng, tăng 33.9% so với cùng kỳ“. Triển vọng này được hỗ trợ bởi mảng cao su với doanh thu ước tính đạt “26,700 tỷ đồng, tăng 12% so với cùng kỳ“, dựa trên giả định sản lượng tiêu thụ đạt “513,870 tấn, giảm 4% so với cùng kỳ” và biên lợi nhuận gộp “đạt 28%, tăng 2 điểm phần trăm so với cùng kỳ“.
Mảng thanh lý cây cao su được kỳ vọng đạt đỉnh trong năm 2026 với tổng diện tích thanh lý là “7,400 ha, tăng 9.4% so với cùng kỳ“, giá thanh lý bình quân khoảng 200 triệu đồng/ha và doanh thu từ thanh lý đạt “khoảng 3,020 tỷ đồng, tăng 174% so với cùng kỳ”.
Ở một góc nhìn khác, với tiềm năng từ quỹ đất khu công nghiệp mới tại Bình Dương và Đồng Nai, Bảo Việt Securities đưa ra khuyến nghị Outperform cho cổ phiếu GVR với giá mục tiêu “31,669 đồng mỗi cổ phiếu,” tương đương mức tăng 15.2% so với giá đóng cửa ngày 31/7/2026.
Cho năm 2026, BVSC dự phóng doanh thu của GVR đạt 31,644 tỷ đồng, tăng 9% so với cùng kỳ và lợi nhuận sau thuế của cổ đông công ty mẹ đạt “6,667 tỷ đồng, tăng 25% so với cùng kỳ” nhờ đóng góp từ mảng cao su với giá bán cao, sự khởi sắc từ Khu công nghiệp Hiệp Thạnh 1 và thu nhập lớn từ chuyển đổi đất cao su.
Nhưng dự báo lạc quan nhất lại đến từ báo cáo mới nhất.
MBS (11/09/2026) dự phóng doanh thu năm 2026 của GVR đạt 35,910 tỷ đồng, tăng 23% so với cùng kỳ và lợi nhuận sau lợi ích cổ đông thiểu số đạt 8,937 tỷ đồng, tăng 68% so với cùng kỳ — bỏ xa mọi con số đã nêu ở trên, kể cả mức tăng 41% mà TCBS đưa ra.
Cho năm 2027, MBS lại dự báo doanh thu gần như đi ngang (35,780 tỷ đồng) và lợi nhuận chỉ nhích thêm 2% lên 9,096 tỷ đồng — phản ánh đúng logic vừa nêu ở phần trên: 2026 là năm dồn toa của các khoản đền bù đất, còn 2027 phải trông cậy lại vào tốc độ tăng trưởng chậm hơn nhiều của mảng khai thác cao su truyền thống.
Biên độ dự báo LNST-CĐTS 2026 của GVR hiện trải rộng từ +25% (BVSC) đến +68% (MBS) — một khoảng cách quá lớn để gộp chung thành một con số duy nhất, và về bản chất phản ánh mức độ tự tin khác nhau của từng CTCK vào tốc độ ghi nhận các khoản đền bù đất còn lại trong năm.
Tác động của Nghị định 40 và câu chuyện pháp lý,
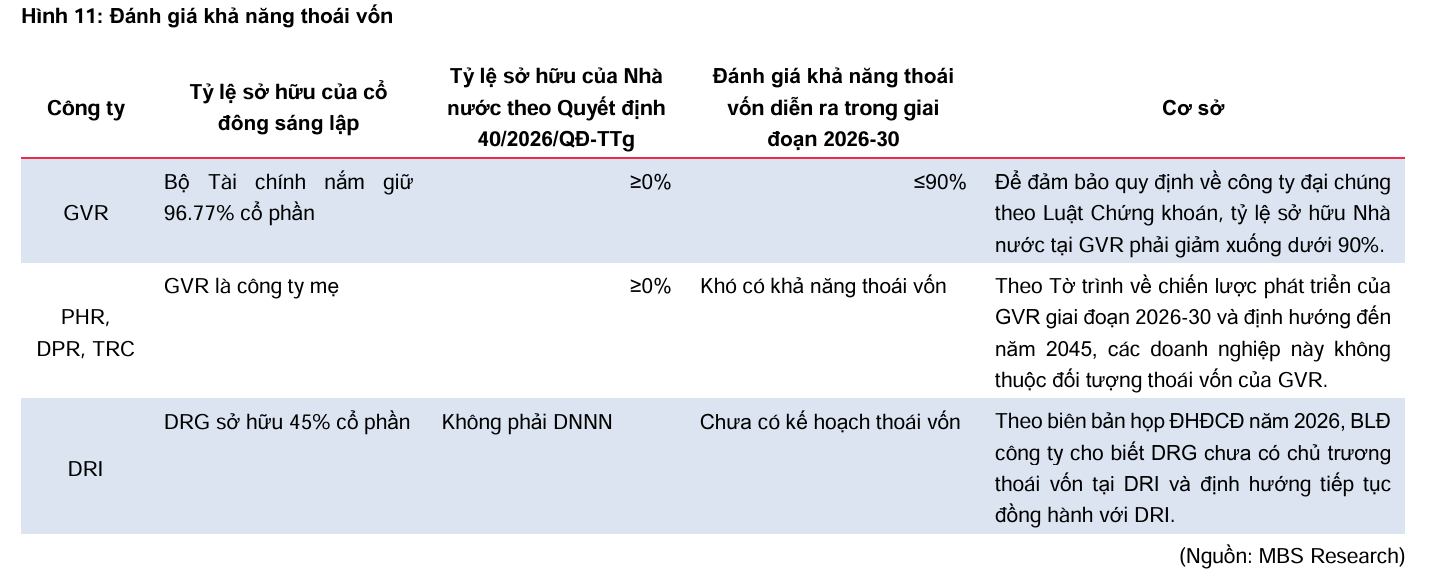
Nghị định 40 (Quyết định 40/2026/QĐ-TTg, ban hành 05/08/2026) về việc sắp xếp lại vốn nhà nước tại doanh nghiệp cho thấy GVR có thể giảm tỷ lệ sở hữu của nhà nước — hiện Bộ Tài chính đang nắm giữ 96.77% cổ phần.
Theo MBS, để đảm bảo quy định về công ty đại chúng của Luật Chứng khoán, tỷ lệ này nhiều khả năng phải giảm xuống dưới 90% trong giai đoạn 2026-2030, dù khả năng thoái vốn hoàn toàn về 0% được đánh giá là khó xảy ra.
GVR tuy có ROE thấp, chỉ quanh 10-12%, nhưng đang sở hữu quỹ đất chưa được định giá lại.
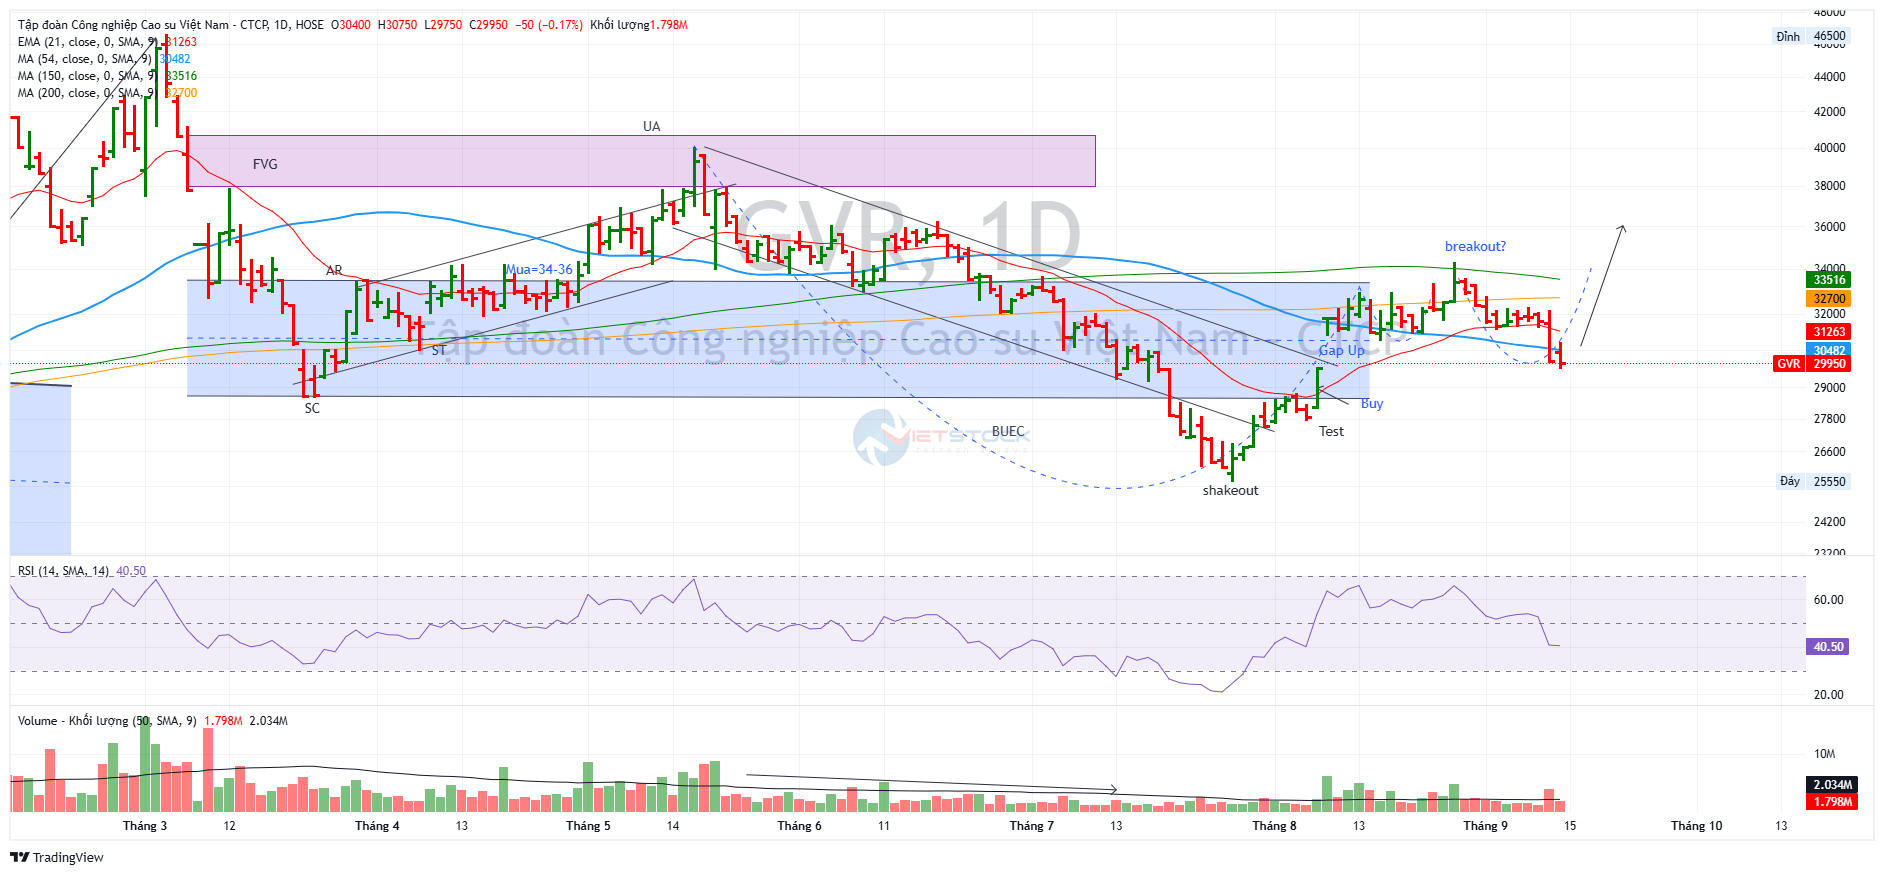
Update 14.9.2026: Trên đồ thị, RS của GVR là 63, hoạt động ở mức trung bình trên thị trường. Sau khi breakout mẫu hình Chiếc Cốc Tay Cầm vào ngày 26.8.2026 bị thất bại, GVR đang lùi về MA50 ngày để tìm kiếm hỗ trợ, cũng là vùng Gap Up trước đó. Khả năng vùng này sẽ cung cấp hỗ trợ (tương ứng vùng giá 29,500-30,000 đồng). Khuyến nghị tiếp tục nắm giữ.