
Th8
Phân tích Doanh Nghiệp
PLX: Lãi kỷ lục quý 2 nhờ hoàn nhập dự phòng, nhưng ván bài thật nằm ở nghị định xăng dầu mới và cuộc thoái vốn nhà nước
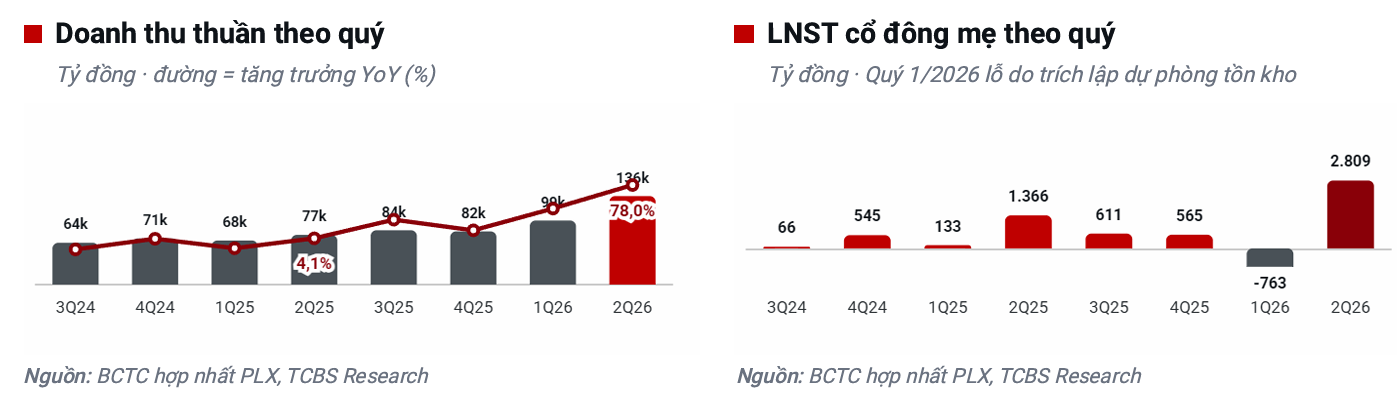
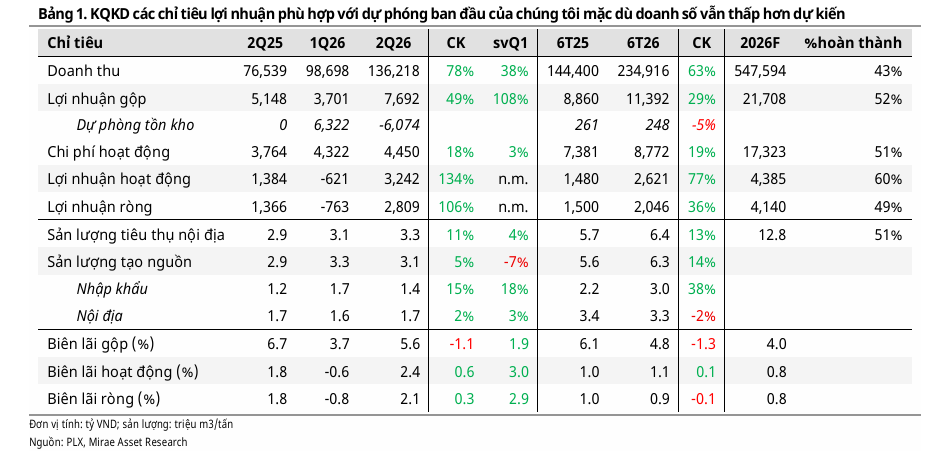
- Doanh thu & lợi nhuận: LNST cổ đông mẹ quý 2/2026 đạt 2,809 tỷ đồng (+105.6% YoY) — mức lãi theo quý cao nhất kể từ khi niêm yết, đảo chiều ngoạn mục từ khoản lỗ 763 tỷ đồng của quý 1/2026; doanh thu lập đỉnh lịch sử với 136,218 tỷ đồng (+78.0% YoY).
- Động lực cốt lõi: Phần lớn cú đảo chiều đến từ khoản hoàn nhập ròng khoảng 6,000-6,100 tỷ đồng dự phòng giảm giá hàng tồn kho đã trích lập trong quý 1 — một khoản mang tính kế toán, một lần, và gần như chắc chắn không lặp lại khi giá dầu đã quay đầu giảm ngay đầu quý 3.
- Chất xúc tác chính sách: Dự thảo Nghị định kinh doanh xăng dầu mới hứa hẹn tự do hóa giá bán và củng cố vị thế đầu ngành của PLX, trong khi Quyết định 40/2026 biến PLX thành ứng viên thoái vốn nhà nước rõ nét nhất thị trường — nhưng cả hai vẫn đang ở giai đoạn dự thảo hoặc chưa có lộ trình cụ thể cho từng doanh nghiệp, nên chưa nên đưa thẳng vào định giá như một việc đã rồi.
Petrolimex vừa có một quý mà nhìn vào con số thì ai cũng phải trầm trồ: lãi ròng gấp đôi cùng kỳ, doanh thu cao nhất lịch sử niêm yết, cổ đông vừa nhận cổ tức tiền mặt đều đặn.
Nhưng nếu chỉ dừng ở đó thì bài viết này thừa — vì đằng sau con số đẹp là một câu chuyện quen thuộc của ngành phân phối xăng dầu: lãi lớn quý này phần nhiều đến từ việc hoàn tác khoản lỗ đã trích lập ở quý trước, chứ không hẳn là doanh nghiệp bỗng dưng giỏi kiếm tiền hơn.
Điều khiến PLX đáng viết lúc này không chỉ là kết quả kinh doanh, mà là việc con tàu này đang đứng giữa hai luồng chính sách lớn cùng lúc: một dự thảo nghị định có thể viết lại luật chơi giá bán xăng dầu, và một quyết định phân loại vốn nhà nước gọi tên đúng nhóm ngành mà PLX thuộc về.
Ba mảnh ghép này — kết quả quý 2, dự thảo nghị định, và Quyết định 40 — cần được nhìn cùng nhau mới ra được bức tranh triển vọng 2026 thật sự của cổ phiếu này.
Lãi đảo chiều ngoạn mục, nhưng phần lớn là “trả lại” khoản lỗ quý 1
Con số nói lên tất cả về mức độ đảo chiều.
Sau khi lỗ 763 tỷ đồng trong quý 1/2026 vì cú sốc giá dầu hồi cuối tháng 2, PLX bật lại với LNST cổ đông mẹ 2,809 tỷ đồng trong quý 2 — tăng 105.6% YoY và là mức lãi theo quý cao nhất kể từ khi niêm yết.
Doanh thu cũng lập đỉnh lịch sử ở 136,218 tỷ đồng (+78.0% YoY, +38.0% QoQ), bình quân gần 1,500 tỷ đồng mỗi ngày.
Lũy kế 6 tháng, doanh thu đạt 234,916 tỷ đồng (+62.7% YoY), LNST cổ đông mẹ 2,046 tỷ đồng (+36.4% YoY) — hoàn thành khoảng 71-85% các chỉ tiêu kế hoạch năm tùy chỉ tiêu, nhưng thấp hơn kỳ vọng của một số CTCK khi so với dự phóng lợi nhuận cả năm của riêng họ.
Nhưng bóc tách ra thì câu chuyện tăng trưởng “thật” khiêm tốn hơn nhiều.
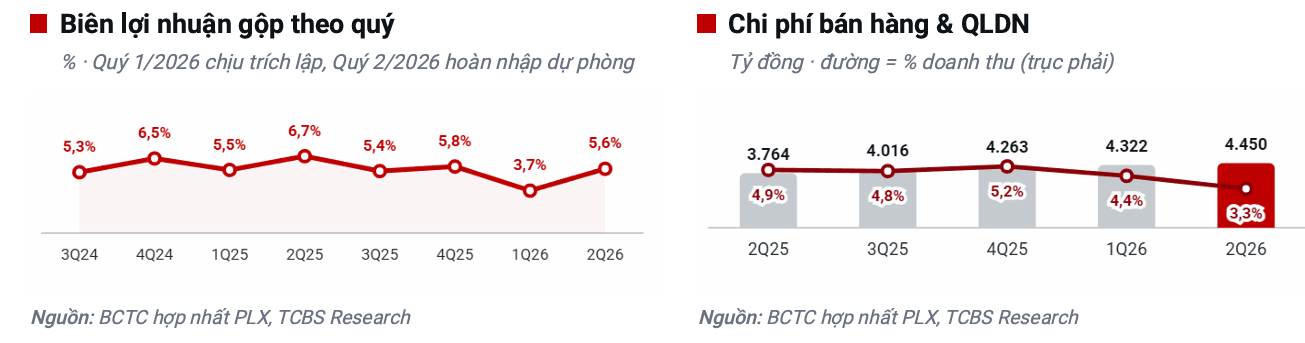
Biên lợi nhuận gộp quý 2 hồi mạnh lên 5.6%, từ mức chỉ 3.7% của quý 1 — nhưng vẫn thấp hơn 6.7% của quý 2/2025. Sở dĩ biên gộp bật tăng mạnh như vậy là vì PLX đã hoàn nhập ròng khoảng 6,000-6,100 tỷ đồng dự phòng giảm giá hàng tồn kho từng trích lập cuối quý 1 (khi giá dầu diesel có lúc vọt lên gần 292 USD/thùng), đưa số dư dự phòng cuối quý 2 về chỉ còn khoảng 400 tỷ đồng.
Nói cách khác: quý 1 gánh cú sốc giá, quý 2 được “trả lại” phần lớn khoản lỗ kế toán đó — nếu loại trừ khoản hoàn nhập này, biên lợi nhuận thực chất sẽ thấp hơn đáng kể so với con số báo cáo.
Đây là điểm mà các CTCK có phân tích sâu về khoản mục này đều đồng thuận: cần bóc tách phần một-lần này ra trước khi dùng biên gộp quý 2 làm cơ sở dự phóng cho các quý tới, mức biên gộp chuẩn hóa hợp lý hơn nên quanh 5.0-5.8%.
Sản lượng và giá bán mới là hai chân đế thật của tăng trưởng doanh thu.
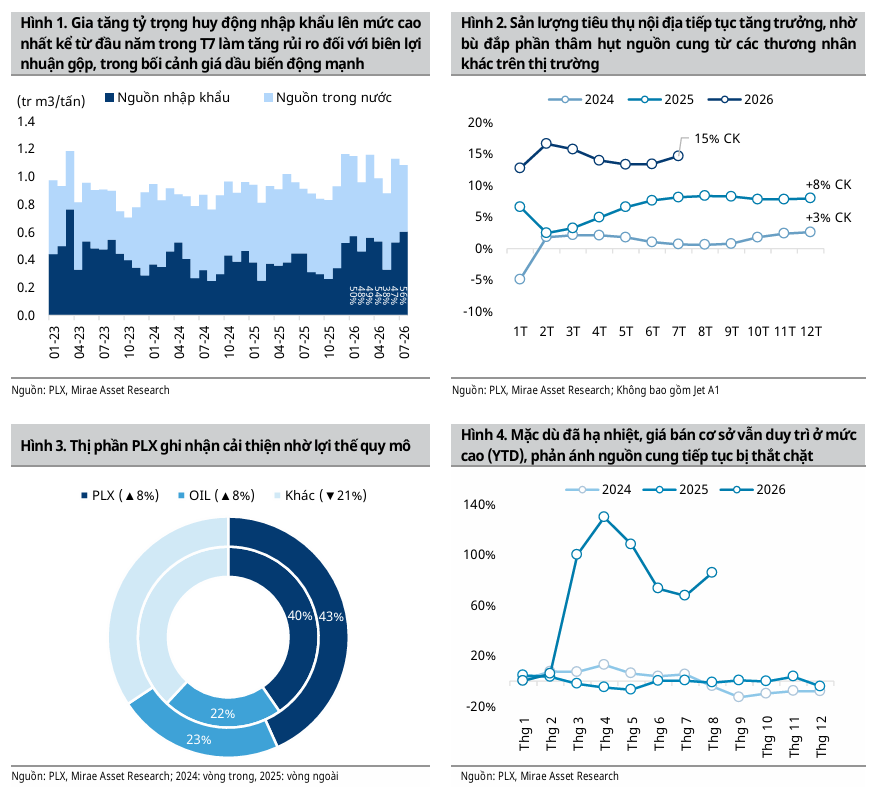
Sản lượng tiêu thụ trong nước tăng khoảng 9-14% YoY tùy quý và tùy phạm vi tính (riêng PLX hay toàn ngành), nhờ PLX bù đắp phần thiếu hụt nguồn cung nội địa từ các thương nhân khác và tiếp tục giữ vị thế bán lẻ số một.
Giá bán lẻ trong nước lập đỉnh đầu tháng 4 (RON95-III lên 26,970 đồng/lít, dầu diesel 44,780 đồng/lít) theo đà tăng của giá dầu Brent thế giới — bình quân quý 2 tăng mạnh 45-57% YoY.
Một điểm đáng chú ý ít được nói tới: theo TCBS, khoảng 65% lợi nhuận Tập đoàn quý 2 đến từ khối kinh doanh ngoài xăng dầu và quốc tế (nhiên liệu bay, hóa dầu, gas, kho, bảo hiểm) — tức mảng lõi phân phối xăng dầu nội địa, dù được hưởng lợi từ hoàn nhập dự phòng, không phải là nguồn đóng góp lợi nhuận áp đảo như nhiều người mặc định khi nhìn tên công ty.
Chi phí tài chính là điểm trừ nhỏ nhưng đáng ghi nhận.
PLX ghi nhận lỗ ròng tài chính 60 tỷ đồng trong quý 2, đảo chiều từ khoản lãi ròng 103 tỷ đồng cùng kỳ năm ngoái, do chi phí lãi vay tăng 27.8% YoY và khoản lỗ tỷ giá ròng tăng thêm 184 tỷ đồng — lấn át cả khoản lãi 110 tỷ đồng từ thoái vốn một số khoản đầu tư.
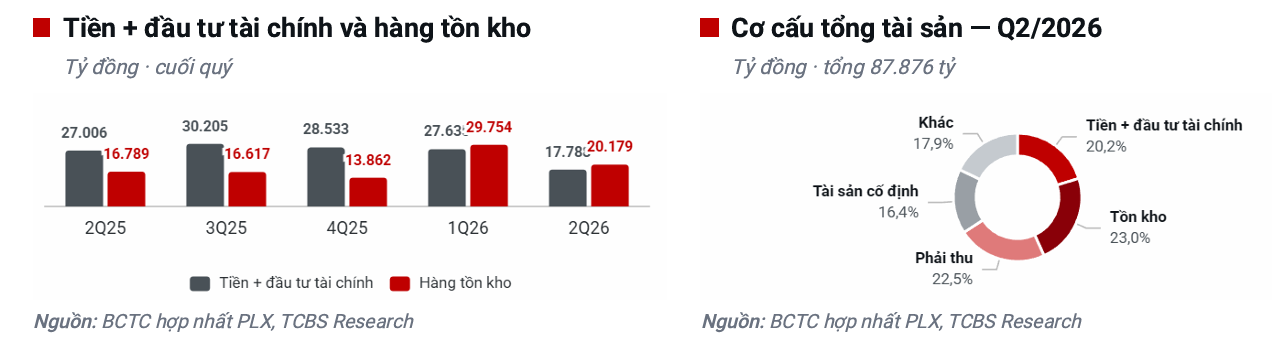
Bù lại, bảng cân đối kế toán đã “hạ nhiệt” đáng kể sau giai đoạn nhập hàng khẩn cấp: tổng tài sản cuối quý 2 còn 87,876 tỷ đồng, giảm 18,197 tỷ đồng so với quý trước; tồn kho về 20,179 tỷ đồng (giảm hơn 32% QoQ).
Vị thế tiền ròng vẫn dồi dào ở mức khoảng 7,100 tỷ đồng (~16% vốn hóa) — đủ đệm cho đợt chi cổ tức tiền mặt 1,200 đồng/cổ phiếu (12% mệnh giá năm 2025, đã thanh toán 04/08/2026) và các cú sốc giá dầu tiếp theo nếu có.
ROE trượt 4 quý cũng hồi lên 12.7% từ đáy 6.9% cuối quý 1, dù vẫn thấp hơn đỉnh 14.6% giai đoạn giá dầu ổn định năm 2024.
Dự thảo Nghị định kinh doanh xăng dầu: tự do hóa giá, nhưng “luật chơi mới” lại có lợi cho kẻ mạnh
Sau gần hai năm soạn thảo và bốn lần lấy ý kiến, Bộ Công Thương đã trình Chính phủ dự thảo Nghị định kinh doanh xăng dầu mới (bản dự thảo 12.2, ngày 20/07/2026) để thay thế Nghị định 80/2023/NĐ-CP.
Đây vẫn chỉ là dự thảo — chưa ban hành chính thức — nhưng nội dung của nó đáng để nhà đầu tư PLX theo dõi sát, vì hai lý do đi ngược chiều nhau nhưng cùng có lợi cho các đầu mối lớn.
Thứ nhất, doanh nghiệp được trao quyền tự quyết giá và biên lợi nhuận nhiều hơn.
Cơ chế giá cơ sở do Nhà nước tính toán sẽ chuyển sang cơ chế giá thị trường, cho phép thương nhân đầu mối và thương nhân phân phối tự do thiết lập giá bán buôn, bán lẻ.
Chi phí kinh doanh định mức — vốn gần như đứng yên suốt giai đoạn 2014-2022 và từ 2024 đến nay trong khi chi phí thực tế của doanh nghiệp liên tục tăng, bào mòn biên lợi nhuận toàn ngành — sẽ được điều chỉnh hàng năm theo CPI.
Khoản lợi nhuận định mức cứng 300 đồng/lít cũng bị bãi bỏ, thay bằng cơ chế doanh nghiệp tự xác định theo thực tế kinh doanh.
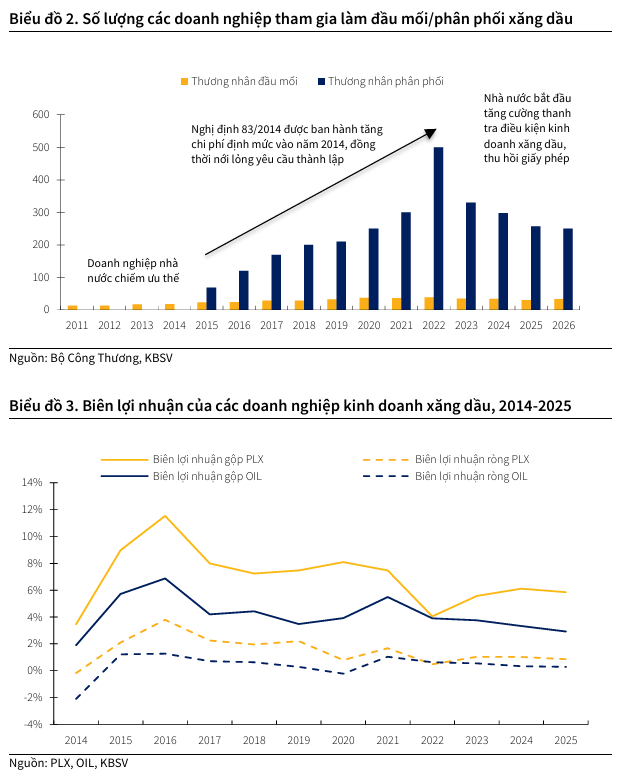
Đây chính là cơ chế đã được áp dụng thành công tại Ấn Độ từ năm 2014: tự do hóa giá nhưng vẫn giữ vai trò áp đảo thị phần của khối doanh nghiệp nhà nước, giúp vừa thu hút thêm vốn tư nhân vừa duy trì nguồn cung ổn định với chi phí cạnh tranh — và biên lợi nhuận của các doanh nghiệp xăng dầu Ấn Độ đã cải thiện rõ rệt sau cải cách đó.
Thứ hai — và đây mới là phần thú vị — điều kiện gia nhập ngành bị siết chặt đáng kể, có lợi trực tiếp cho những cái tên đã có sẵn quy mô như PLX.
Dự thảo xóa bỏ hoàn toàn phương án thuê kho để tránh tình trạng “thuê ảo” đối phó điều kiện cấp phép, bắt buộc thương nhân đầu mối phải sở hữu bồn bể thật; yêu cầu doanh nghiệp phải có kinh nghiệm tối thiểu 36 tháng liên tục làm thương nhân phân phối trước khi được nâng cấp lên đầu mối; và áp dụng nguyên tắc độc quyền sử dụng cơ sở vật chất — kho, bồn bể, hệ thống phân phối đã dùng làm điều kiện cho một đầu mối thì không được dùng lại cho đầu mối khác.
Chuỗi giá trị cũng được đơn giản hóa từ ba cấp (đầu mối – phân phối bán buôn – đại lý bán lẻ) xuống còn hai cấp.
Nói thẳng: đây là bộ lọc được thiết kế để loại bớt các thương nhân quy mô nhỏ, gia tăng rào cản gia nhập — và KBSV kỳ vọng số lượng đối thủ giảm sẽ củng cố vị thế đàm phán, giảm áp lực chiết khấu và cải thiện lợi nhuận/lít cho các đầu mối lớn như PLX (thị phần khoảng 47%) và OIL (khoảng 20%).
Tự do hóa giá nghe có vẻ là cuộc chơi cạnh tranh hơn, nhưng luật chơi mới lại đang được viết theo hướng có lợi cho kẻ đã ở trên đỉnh.
Quyết định 40/2026: PLX là ứng viên thoái vốn nhà nước rõ nét nhất thị trường — nhưng đừng vội mừng
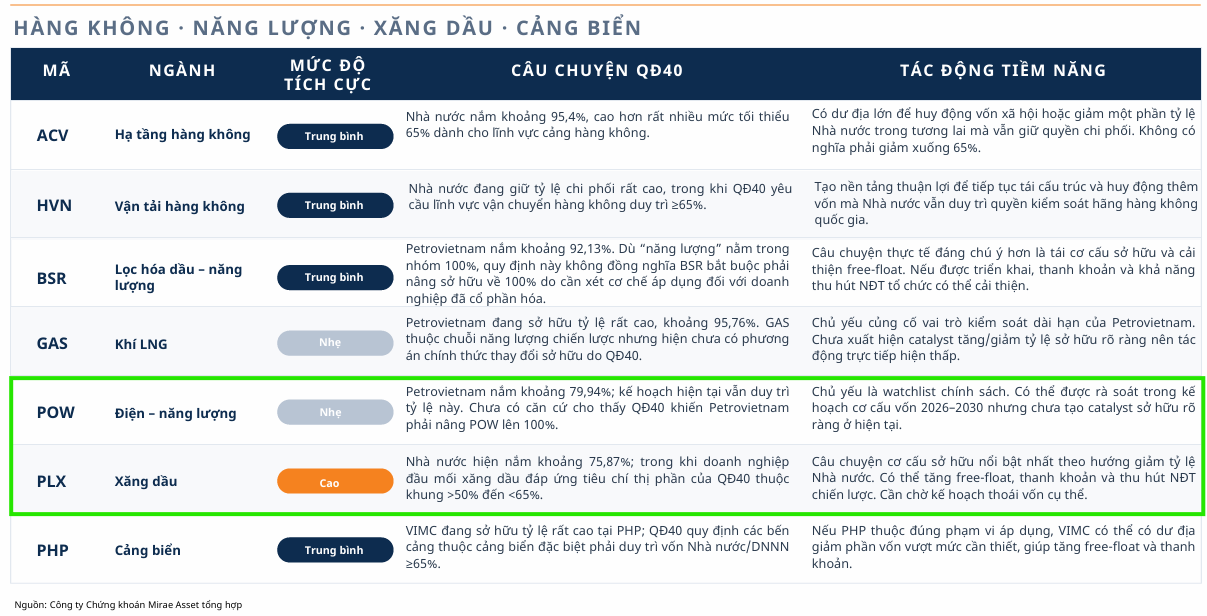
Ngày 05/08/2026, Chính phủ ban hành Quyết định 40/2026/QĐ-TTg — mắt xích cuối cùng hoàn thiện chuỗi pháp lý về cơ cấu lại vốn nhà nước, sau Luật 68/2025/QH15 và Nghị định 57/2026/NĐ-CP. Văn bản này thiết lập khung tỷ lệ sở hữu nhà nước theo từng ngành: Nhóm I giữ 100% (năng lượng, quốc phòng, hạ tầng trọng yếu…); Nhóm II giữ từ 65% trở lên (ngân hàng, hàng không, cảng biển…); và đáng chú ý nhất — Nhóm III, giữ từ trên 50% đến dưới 65%, được gọi tên trực tiếp là “đầu mối nhập khẩu xăng dầu chiếm thị phần từ 30% trở lên”.
PLX khớp gần như hoàn hảo với mô tả của Nhóm III, và khoảng cách giữa thực tế và trần quy định là lớn nhất trong toàn bộ danh sách doanh nghiệp nhà nước niêm yết.
Bộ Tài chính hiện đang nắm khoảng 75.8-75.9% vốn điều lệ PLX (cùng Eneos Việt Nam khoảng 13.1%) — cao hơn trần mới của Nhóm III tới 11-26 điểm phần trăm.
Cả ba nguồn phân tích chính sách độc lập (TCBS, KBSV, MAS) đều đồng thuận ở điểm này: PLX là trường hợp có “định hướng điều chỉnh tỷ lệ sở hữu rõ ràng nhất về mặt pháp lý” trong toàn bộ danh sách, và MAS ước tính khối lượng cổ phần có thể phải thoái tương ứng khoảng 138-329 triệu cổ phiếu, giá trị 5,000-12,000 tỷ đồng — chiếm 11-26% vốn hóa hiện tại nếu kịch bản đấu giá được triển khai.
Nhưng khoan hào hứng — đây vẫn chỉ là khung pháp lý, chưa phải lệnh thoái vốn.
Theo lộ trình mà KBSV mô tả: từ ngày hiệu lực 05/08, các bộ/UBND tỉnh có 30 ngày để đề xuất kế hoạch cơ cấu vốn 5 năm (hạn 05/09/2026), sau đó Bộ Tài Chính có 45 ngày lấy ý kiến các bộ liên quan trước khi trình Thủ tướng phê duyệt kế hoạch toàn quốc giai đoạn 2026-2030.
Vì PLX thuộc nhóm khoảng 20 doanh nghiệp lớn phải chờ Thủ tướng phê duyệt trực tiếp (không được các cơ quan chủ sở hữu tự quyết như nhóm doanh nghiệp nhỏ hơn), thời điểm sớm nhất có kế hoạch cụ thể được ước tính vào khoảng tháng 8/2026 theo quy trình 75 ngày làm việc — nhưng đó mới là lúc có kế hoạch, còn thời điểm thực sự triển khai thoái vốn, theo đánh giá của MAS trong chính báo cáo về PLX, “nhiều khả năng chỉ được triển khai trong giai đoạn 2027-2028“.
Tham chiếu lịch sử càng cho thấy sự thận trọng là cần thiết: giai đoạn 2022-2025, trong 146 doanh nghiệp thuộc kế hoạch cơ cấu lại, chỉ có 19 doanh nghiệp hoàn thành đúng hạn.
Một chi tiết đáng chú ý nằm ngoài Quyết định 40 nhưng cùng chiều câu chuyện: PLX đang tự chủ động bán toàn bộ gần 23.3 triệu cổ phiếu quỹ (khoảng 1.8% vốn điều lệ) — không phải theo yêu cầu của Quyết định 40, mà để đáp ứng chuẩn tỷ lệ cổ phiếu tự do chuyển nhượng tối thiểu 10% theo Luật Chứng khoán (hiện tỷ lệ free-float của PLX chỉ khoảng 9.4%).
Thương vụ này, khi được UBCKNN chấp thuận, ước thu về khoảng 1,000 tỷ đồng theo thị giá hiện tại — quy mô khiêm tốn so với con số thoái vốn nhà nước tiềm năng, nhưng là bước đi cụ thể nhất, gần nhất về thời gian, và không phụ thuộc vào tiến độ phê duyệt của Thủ tướng.
Ngày 14/08/2026, PLX chính thức đăng ký bán toàn bộ gần 23.3 triệu cổ phiếu quỹ (khoảng 1.8% vốn điều lệ) theo phương thức khớp lệnh trên HOSE, thực hiện từ 26/08 đến 25/09/2026, với khối lượng bán mỗi phiên bằng 3-10% tổng khối lượng đăng ký — tương đương tối thiểu khoảng 1.16 triệu cổ phiếu/phiên để kịp hoàn tất trong 20 phiên. Giá bán tối thiểu không được thấp hơn giá trị định giá độc lập của một công ty kiểm toán (không công bố cụ thể) và không thấp hơn giá tham chiếu trừ 50% biên độ dao động trong ngày. Đây không phải yêu cầu trực tiếp từ Quyết định 40, mà để đáp ứng chuẩn tỷ lệ cổ phiếu tự do chuyển nhượng tối thiểu 10% theo Luật Chứng khoán — theo HSC, free-float của PLX hiện chỉ 9.2%, sẽ tăng lên khoảng 11% sau giao dịch, qua đó loại bỏ nguy cơ hủy niêm yết vì vi phạm điều kiện công ty đại chúng. HSC ước tính thương vụ mang về gần 900 tỷ đồng — đủ trả khoảng 5% nợ vay ngắn hạn, nhưng tác động tới lợi nhuận gần như không đáng kể (chỉ tiết kiệm khoảng 40 tỷ đồng chi phí lãi vay mỗi năm, với lãi suất vay ngắn hạn hiện tại quanh 4.4%). Chính sự kiện này đã khiến HSC nâng khuyến nghị PLX từ Nắm giữ lên Tăng tỷ trọng trong báo cáo ngày 24/08/2026 — nhưng bản thân HSC cũng nói thẳng: đây là một giao dịch thoái vốn riêng biệt (PLX bán cổ phiếu quỹ của chính mình, không phải Bộ Tài chính bán cổ phần nhà nước), chỉ là điều kiện tiên quyết kỹ thuật cho các bước cơ cấu sở hữu sau này, còn việc Bộ Tài chính (đang nắm 75.9%, cao hơn trần 65% của Quyết định 40 khoảng 10.9 điểm phần trăm — khớp với đánh giá của TCBS, KBSV, MAS ở trên) thực sự giảm tỷ lệ sở hữu “nhiều khả năng chỉ diễn ra trong dài hạn vì hiện chưa có kế hoạch, quy mô hoặc thời gian cụ thể.
Rủi ro cần theo dõi: giá dầu là biến số quyết định mọi thứ
Nếu phải chọn một rủi ro duy nhất cho PLX nửa cuối năm 2026, đó chắc chắn là chiều biến động của giá dầu thế giới — biến số chi phối cả biên lợi nhuận lẫn khả năng tái diễn kịch bản trích lập dự phòng.
Giá dầu đã quay đầu giảm mạnh ngay đầu quý 3 (phiên 03/08 giảm 7%, về mức thấp nhất ba tuần), đồng nghĩa động lực hoàn nhập dự phòng — vốn là trụ cột chính tạo nên lãi kỷ lục quý 2 — gần như chắc chắn không lặp lại; TCBS đã hạ dự phóng biên lợi nhuận gộp cả năm về 5.0%, thấp hơn hẳn mức 5.6% của quý 2.
Đáng lo hơn, MAS chỉ ra rằng giá xăng thành phẩm Singapore Mogas 95 — sau khi giảm về gần mức đầu năm vào đầu tháng 7 — đã nhanh chóng tăng trở lại hơn 35% chỉ trong vài tuần trước khi hạ nhiệt vào đầu tháng 8, cho thấy biến động mạnh của giá dầu vẫn chưa hề chấm dứt.
Rủi ro này càng đáng chú ý hơn khi tỷ trọng nhập khẩu của PLX đã tăng lên gần 56% tổng nguồn hàng trong tháng 7 — mức cao nhất kể từ đầu năm — làm tăng độ nhạy của giá trị tồn kho trước biến động giá quốc tế, đúng cơ chế đã dẫn tới khoản lỗ kỷ lục ở quý 1/2026.
Bên cạnh biến số giá dầu, còn hai điểm cần để mắt tới trong trung hạn.
Một là áp lực chi phí tài chính, khi lãi suất vay được ACBS đánh giá “có thể tiếp tục giữ mức cao“, trong khi chi phí lãi vay quý 2 đã tăng gần 28% YoY.
Hai là quá trình chuyển đổi cơ cấu sản phẩm: hệ thống đã dừng bán RON95 để chuyển sang xăng E10 từ 01/06/2026, cộng với lộ trình hạn chế xe chạy xăng dầu tại các đô thị lớn dự kiến từ năm 2027 — buộc PLX phải định hướng lại mô hình kinh doanh, với mục tiêu tăng sản lượng bình quân khoảng 7%/năm giai đoạn 2026-2030 và bước đầu đầu tư hạ tầng trạm sạc xe điện.
Phải mất thêm vài quý nữa mới rõ được sự thay đổi cơ cấu sản phẩm này ảnh hưởng thế nào tới sản lượng và biên lợi nhuận từng lít bán ra.
Định giá & khuyến nghị: bốn CTCK, bốn góc nhìn khác biệt về nửa cuối năm
Điểm thú vị nhất khi đọc song song bốn báo cáo không phải là chuyện ai lạc quan hơn ai, mà là mức độ chênh lệch giả định về diễn biến giá dầu nửa cuối năm — thứ quyết định trực tiếp tới dự phóng doanh thu và lợi nhuận cả năm.
ACBS và TCBS giữ dự phóng doanh thu 2026 tăng lần lượt khoảng 14% và 51% so với 2025, còn MAS đưa ra con số tăng trưởng mạnh nhất — doanh thu 2026F lên tới 547,594 tỷ đồng.
Điều đáng nói là hai CTCK đưa khuyến nghị Mua — ACBS và MAS — lại khá thống nhất về giá mục tiêu (chênh nhau chưa tới 3%, quanh vùng 47,600-49,100 đồng), nhưng lại rất khác nhau về con đường đi tới đó: ACBS dự phóng lợi nhuận 2026 tăng 21%, còn MAS dự phóng tăng tới 55% — gấp rưỡi doanh thu dự phóng của ACBS.
Giờ thêm HSC vào bức tranh, câu chuyện phân hóa còn rõ hơn nữa — và theo một hướng đáng chú ý. Trong báo cáo ngày 24/08/2026, HSC nâng khuyến nghị PLX từ Nắm giữ lên Tăng tỷ trọng, nhưng giữ nguyên giá mục tiêu 41,000 đồng/cổ phiếu — thấp hơn hẳn ba báo cáo còn lại đang có khuyến nghị Mua (47,600-49,100 đồng), tương ứng tiềm năng tăng giá chỉ khoảng 7.6% tại giá 38,100 đồng ngày 19/08/2026. Điều quan trọng cần hiểu: lý do nâng hạng của HSC hoàn toàn không đến từ triển vọng lợi nhuận, mà từ việc loại bỏ rủi ro quản trị — kế hoạch bán cổ phiếu quỹ giúp PLX tránh nguy cơ hủy niêm yết, như đã phân tích ở phần Quyết định 40 bên trên.
Đáng chú ý hơn cả khuyến nghị: HSC nói rõ trong báo cáo rằng họ “duy trì các dự báo giai đoạn 2026-2028” — tức chưa cập nhật mô hình tài chính theo đúng kết quả kinh doanh quý 2 đã công bố. Điều này lộ rõ ngay trong bảng số liệu của chính họ: HSC dự báo LNTT cả năm 2026 chỉ 985 tỷ đồng và lợi nhuận thuần 711 tỷ đồng (giảm 73.6% so với 2025) — trong khi riêng 6 tháng đầu năm 2026, PLX đã ghi nhận LNTT thực tế 2,868 tỷ đồng, cao gấp gần ba lần dự báo cả năm của chính HSC.
Hệ quả là P/E dự phóng 2026 theo mô hình HSC vọt lên 70.6 lần — con số chỉ có ý nghĩa nếu dự báo lợi nhuận thực sự chưa phản ánh quý 2 vừa qua; sang 2027-2028, khi lợi nhuận theo mô hình của họ hồi phục về 2,327 tỷ và 3,659 tỷ đồng, P/E dự phóng cũng giảm nhanh về 21.6 lần và 13.7 lần.
Nói cách khác: khuyến nghị Tăng tỷ trọng của HSC là xác đáng cho câu chuyện quản trị/free-float, nhưng giá mục tiêu 41,000 đồng và các chỉ số định giá đi kèm nên được xem là chưa phản ánh đầy đủ cú đảo chiều lợi nhuận đã xảy ra trong quý 2 — đây nhiều khả năng là lý do khiến giá mục tiêu của HSC thấp nhất trong nhóm bốn CTCK có khuyến nghị cụ thể.
| Tiêu chí | VNDIRECT (31/07/2026) | TCBS (04/08/2026) | ACBS (07/08/2026) | MAS (13/08/2026) | HSC (24/08/2026) |
|---|---|---|---|---|---|
| Khuyến nghị | Đang xem xét lại (chưa chốt) | Không nêu khuyến nghị (báo cáo KQKD thuần) | Mua | Mua | Tăng tỷ trọng (nâng từ Nắm giữ) |
| Giá mục tiêu | 47,700 đồng — báo cáo lưu ý đang chịu áp lực điều chỉnh giảm | Không nêu | 47,600 đồng (upside 41.2% tại giá 33,700đ ngày 07/08) | 49,100 đồng (upside 34% tại giá 36,650đ ngày 12/08) | 41,000 đồng, giữ nguyên (upside ~7.6% tại giá 38,100đ ngày 19/08) |
| Dự phóng doanh thu 2026F | Không nêu số tuyệt đối; 6T mới đạt 85.9% dự phóng của họ | 467,911 tỷ đồng (+51.0% YoY) | 353,548 tỷ đồng (+14% YoY) | 547,594 tỷ đồng | 298,618 tỷ đồng (-3.65% YoY) — dự báo “duy trì”, có vẻ chưa cập nhật theo KQKD quý 2 |
| Dự phóng LNST cổ đông mẹ 2026F | Không nêu số tuyệt đối; 6T mới đạt 40.6% dự phóng của họ | 3,479 tỷ đồng (+30.1% YoY), EPS 2,738 đồng | 3,689 tỷ đồng (+21% YoY) | 4,140 tỷ đồng (+55% YoY) | 711 tỷ đồng (-73.6% YoY) — thấp hơn cả LNTT 6 tháng thực tế đã công bố (2,868 tỷ đồng) |
| Động lực tăng trưởng chính | Sản lượng tăng, hoàn nhập dự phòng | ~65% lợi nhuận từ khối ngoài xăng dầu, tiền ròng dồi dào, sản lượng vượt kế hoạch | Sản lượng ổn định, biên gộp cải thiện lên ~6% cuối năm, mở rộng cửa hàng, bán cổ phiếu quỹ đạt chuẩn free-float | Thị phần cải thiện, chất xúc tác thoái vốn nhà nước từ Quyết định 40 | Bán hết cổ phiếu quỹ giúp đạt chuẩn free-float 10%, loại bỏ rủi ro hủy niêm yết — bước đệm kỹ thuật cho câu chuyện thoái vốn nhà nước dài hạn |
| Rủi ro chính | Lợi nhuận 6T thấp hơn kỳ vọng, chi phí gia tăng | Giá dầu giảm khiến hoàn nhập khó lặp lại, rủi ro trích lập trở lại | Nguy cơ trích lập dự phòng nếu giá dầu biến động, lãi suất vay neo cao | Tỷ trọng nhập khẩu tăng lên 56%, giá xăng thành phẩm Singapore biến động mạnh trở lại | Dự báo lợi nhuận có thể đã lỗi thời so với KQKD quý 2 vừa công bố; lộ trình thoái vốn nhà nước thực tế chưa có kế hoạch/thời gian cụ thể |
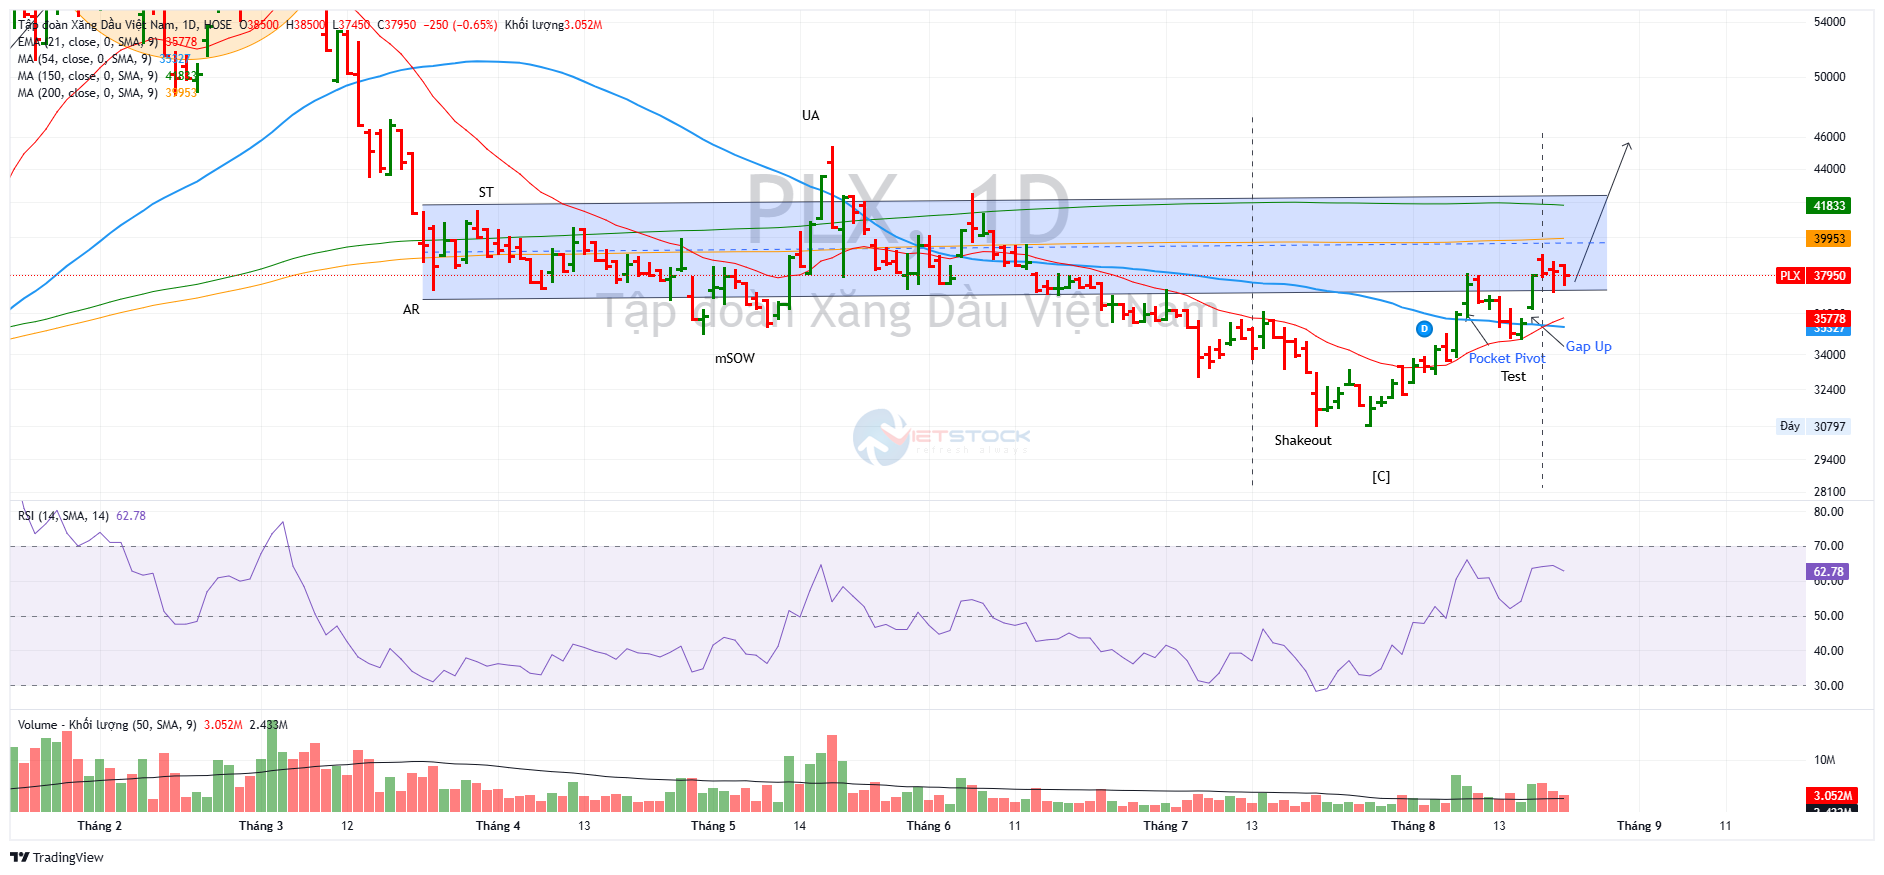
Trên đồ thị, RS của PLX đang cải thiện nhanh lên 80 điểm nhờ sóng 79 từ Quyết Định 40. Sau điểm mua Pocket Pivot và Gap Up ở cùng mức giá quanh 37,000 đồng, kỳ vọng PLX sẽ tiếp tục tăng giá.
Pingback: PLX đang bán cổ phiếu quỹ trên sàn: Ai sẽ hấp thụ? Có điều gì khác với lần bán cổ phiếu quỹ cho Eneos? - Elibook.vn - Tri thức đầu tư