Th9
Phân tích Doanh Nghiệp
PVT: Giá cước tàu dầu bùng nổ nhờ Hormuz, lợi nhuận quý 2 lập kỷ lục — nhưng 2027 sẽ ra sao?
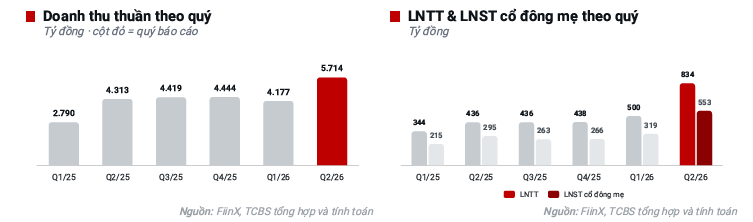
- Doanh thu & lợi nhuận: Quý 2/2026, PVT ghi nhận doanh thu thuần 5,714 tỷ đồng (+32.5% YoY) và lợi nhuận trước thuế 834 tỷ đồng (+91.3% YoY) — mức LNTT cao nhất trong lịch sử niêm yết của doanh nghiệp. LNST sau lợi ích cổ đông thiểu số đạt 553 tỷ đồng, tăng khoảng 88% YoY.
- Hoạt động cốt lõi: Mảng vận tải là “người hùng” thực sự: lợi nhuận gộp vận tải tăng 77-79% YoY lên khoảng 880 tỷ đồng, biên lợi nhuận gộp mảng này nhảy vọt từ 20.7-21.0% lên 28.4% — cao nhất kể từ năm 2022, nhờ giá cước thuê định hạn (T/C) tàu Aframax, MR và Handymax tăng lần lượt 76%/39%/33% YoY trong 8 tháng đầu năm 2026.
- Động lực bổ sung: Mảng thương mại chiếm tới 36% doanh thu nhưng chỉ đóng góp 0.3% biên lợi nhuận gộp — pha loãng đáng kể hiệu quả hợp nhất; PVT còn ghi nhận khoản bồi thường bảo hiểm liên quan tàu bị ảnh hưởng tại Hormuz. Nhưng câu chuyện đáng chú ý nhất phía trước là rủi ro giá cước có thể giảm khoảng 30% YoY trong năm 2027 khi hoạt động qua eo biển Hormuz dần bình thường hóa. — và ở đây các CTCK đang bất đồng khá rõ: bản thân PVT/Vietcap ước tính giảm tới 30-41%, trong khi báo cáo cập nhật mới nhất của BSC (08/09/2026) chỉ giả định giảm 5-10%
Nói không ngoa, quý 2/2026 là quý đẹp nhất trong lịch sử của PVT. Doanh thu thuần cán mốc 5,714 tỷ đồng, tăng 32.5% YoY; lợi nhuận trước thuế đạt 834 tỷ đồng, tăng 91.3% YoY — một con số mà ngay cả ban lãnh đạo công ty chắc cũng phải nhìn lại hai lần cho chắc.
Lũy kế 6 tháng, PVT đã bỏ túi 872 tỷ đồng LNST sau lợi ích cổ đông thiểu số, tăng 72% YoY, hoàn thành tới 88.9% kế hoạch LNTT cả năm (1,500 tỷ đồng) mà ĐHĐCĐ giao — mới đi được nửa chặng đường mà đã gần cán đích.
Nhưng trước khi vội mừng, cần nói thẳng một điều: toàn bộ câu chuyện tăng trưởng này xoay quanh đúng một biến số — giá cước tàu dầu.
Và biến số đó, xét đến cùng, không phải do PVT tạo ra mà do một eo biển cách Việt Nam vài nghìn cây số quyết định. Đây chính là điều khiến 6 CTCK trong bài này đồng thuận về hiện tại nhưng lại phân hóa khá rõ khi nhìn sang năm 2027.
Giá cước tàu dầu: nhân vật chính thực sự của vở kịch
Mọi con đường đều dẫn về Hormuz.
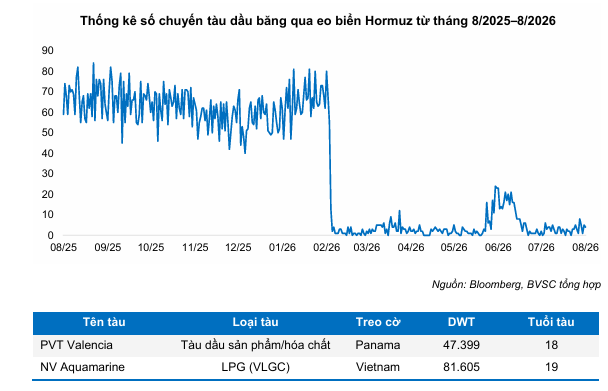
Kể từ khi eo biển này bị phong tỏa từ 28/02/2026, mở lại một phần vào 17/6 rồi đóng lại từ 11/7/2026, giá cước tàu dầu toàn cầu đã biến động dữ dội.
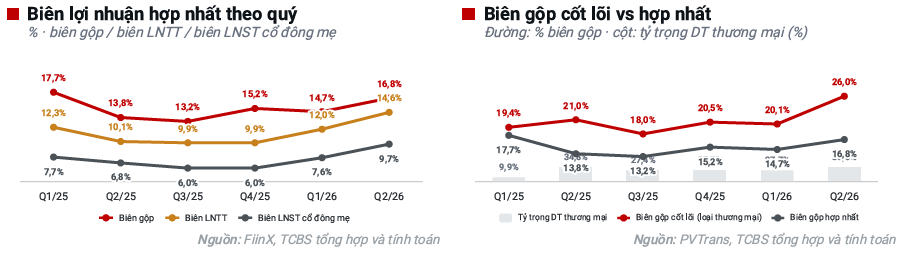
Trong 8 tháng đầu năm 2026, giá thuê định hạn (T/C) bình quân của tàu Aframax (dầu thô) tăng 76% YoY, tàu MR (sản phẩm dầu) tăng 39% YoY, và tàu Handymax (hóa chất) tăng 33% YoY — theo tính toán của Vietcap.
Ngay cả trong quý 2 đơn lẻ, các mức tăng này còn ấn tượng hơn: cước tham chiếu Aframax/MR/Handymax lần lượt tăng 89%/51%/50% YoY.
Vì sao PVT hưởng lợi trọn vẹn mà không “ăn may” qua giá giao ngay.
Điểm hay của mô hình PVT là khoảng 80% đội tàu hoạt động theo hợp đồng thuê định hạn hoặc mô hình pool — nghĩa là dòng tiền không phụ thuộc hoàn toàn vào giá spot vốn biến động khó lường.
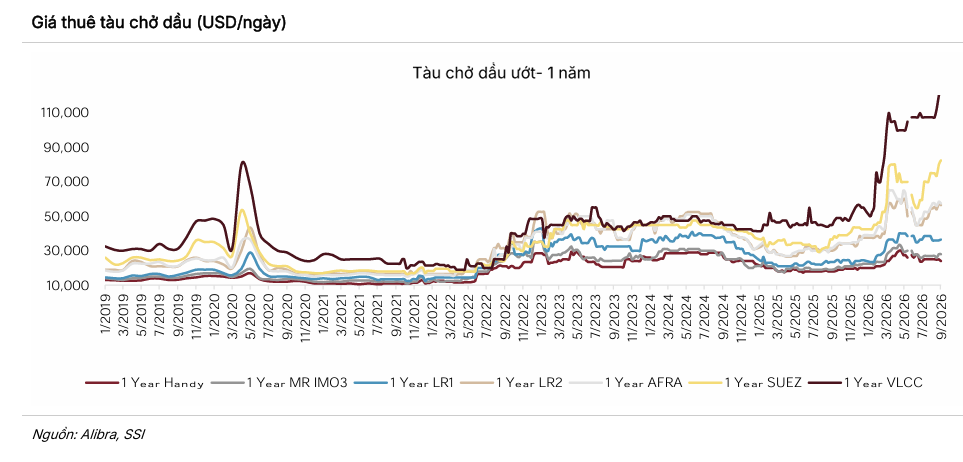
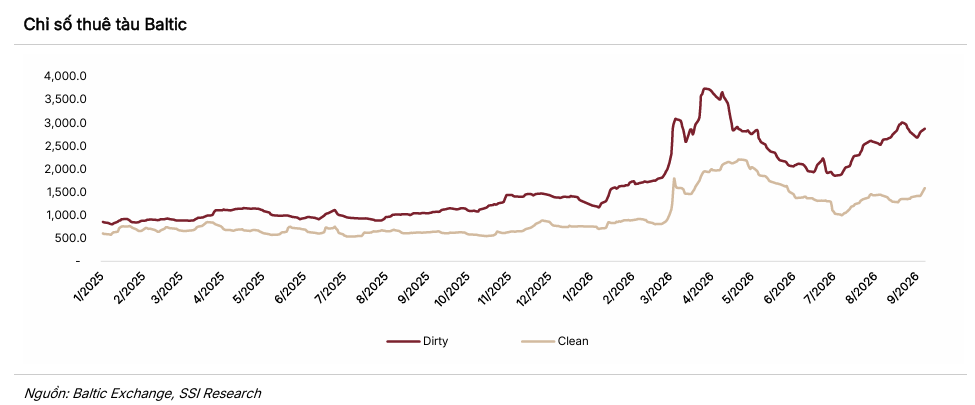
Nhờ vậy, khi giá giao ngay Aframax/LR2 quý 2 đạt bình quân 74,149 USD/ngày (+23.7% QoQ) và Suezmax đạt 109,171 USD/ngày (+75.8% QoQ), PVT vẫn tái ký được các hợp đồng định hạn cũ ở mặt bằng giá mới cao hơn hẳn — ví dụ tàu PVT Apollo tái ký ở mức 70,000 USD/ngày, so với 30,000 USD/ngày của hợp đồng trước.
Và các hợp đồng mới nhất vẫn đang chốt ở mặt bằng cao.
Theo quan sát trực tiếp của BSC trong báo cáo cập nhật ngày 08/09/2026, mức giá cước định hạn mà PVT đang tái ký gần đây ở hai phân khúc chủ lực — Aframax (dầu thô) và MR (dầu sản phẩm) — lần lượt vào khoảng 45,000 USD/ngày và 24,000 USD/ngày, cao hơn 48% và 21% so với mặt bằng bình quân năm 2025.
Con số này thấp hơn mức đỉnh hồi tháng 3-4 (quanh 52,500 USD/ngày với Aframax) nhưng vẫn xác nhận rằng giá cước chưa hề “rơi” — nó chỉ đang hạ nhiệt từ đỉnh chứ chưa quay đầu về vùng cũ.
SSI (báo cáo 14/09/2026) đưa ra một con số tổng hợp gần tương tự: mặt bằng giá thuê mới tại các phân khúc chủ lực hiện cao hơn khoảng 35% YoY, dù đã hạ nhiệt phần nào so với đỉnh điểm biến động địa chính trị hồi giữa năm.
Bí quyết riêng của PVT: vừa “chắc chân” với hợp đồng dài hạn, vừa “ăn sóng” thị trường giao ngay.
Đây là góc nhìn mà SSI khai thác kỹ hơn các CTCK khác: khoảng 30% đội tàu chở dầu của PVT tham gia các liên minh đội tàu (pool) quốc tế, cho phép công ty vừa duy trì tỷ lệ khai thác trên 90%, vừa hưởng trọn phần tăng giá dữ dội của thị trường giao ngay.
Trong quý 2/2026, giá thuê ngày bình quân trên thị trường giao ngay của tàu dầu sản phẩm tăng tới 160.4% YoY (+53.9% QoQ), còn tàu chở dầu thô tăng 142.3% YoY (+18.1% QoQ) — biên độ này lớn hơn hẳn mức tăng 76-89% YoY của giá thuê định hạn (T/C) mà các báo cáo khác trích dẫn, đơn giản vì giá giao ngay biến động mạnh hơn nhiều so với giá hợp đồng dài hạn.
Chính tỷ trọng tham gia pool này giải thích vì sao biên lợi nhuận gộp mảng vận tải của PVT nhảy vọt 8.4 điểm % YoY trong quý 2 theo cách tính của SSI — nhỉnh hơn cả mức 7.7-7.8 điểm % mà các báo cáo khác đưa ra.
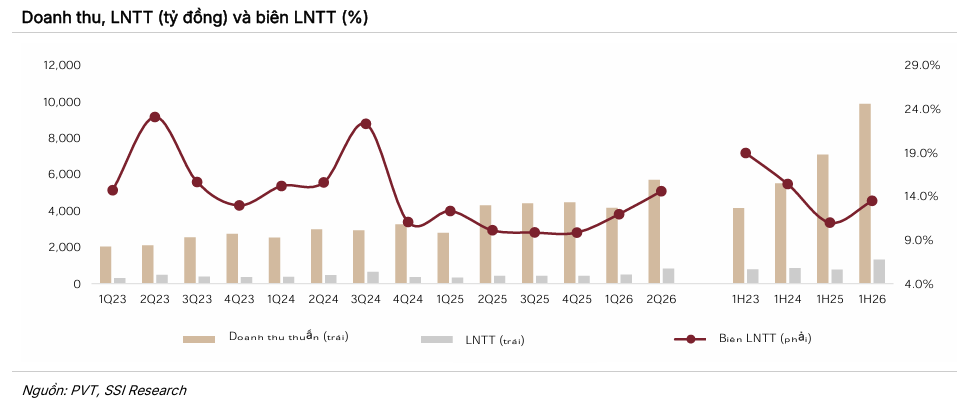
Biên lợi nhuận mới là điểm nhấn, không chỉ là doanh thu.
Bóc tách kỹ hơn, phần lớn mức tăng lợi nhuận gộp mảng vận tải đến từ mở rộng biên lợi nhuận chứ không đơn thuần từ tăng quy mô: theo phân tích của TCBS, trong 381.5 tỷ đồng lợi nhuận gộp tăng thêm của mảng vận tải quý 2, chỉ khoảng 39.5% đến từ tăng trưởng doanh thu nếu giữ nguyên biên gộp cũ, còn 60.5% đến từ cải thiện biên lợi nhuận thuần túy nhờ giá cước.
Nói cách khác, PVT không chỉ chở nhiều hàng hơn — công ty đang bán “chỗ trên tàu” với giá đắt hơn hẳn.
Mảng thương mại: đông khách nhưng “ăn cơm không no”
Một mảng ồn ào nhưng không mang lại nhiều tiền.
Mảng thương mại (dầu thô/xăng dầu mua đi bán lại) đóng góp tới 2,059 tỷ đồng doanh thu quý 2 — tương đương khoảng 36% tổng doanh thu — nhưng biên lợi nhuận gộp chỉ vỏn vẹn 0.3%.
Hệ quả là biên lợi nhuận gộp hợp nhất chỉ tăng 2.9-3.1 điểm % YoY lên 16.8%, thấp hơn nhiều so với mức cải thiện 7.4-7.8 điểm % của riêng mảng vận tải.
Nếu loại trừ mảng thương mại, biên gộp cốt lõi của PVT đạt tới 26.0%, cao hơn 9.2 điểm % so với mức hợp nhất — đây mới là con số phản ánh đúng sức khỏe thực sự của doanh nghiệp.
FSO/FPSO cũng đang chật vật.
Mảng kho nổi này ghi nhận doanh thu giảm nhẹ (khoảng -4.8% YoY) và lợi nhuận gộp giảm mạnh hơn (khoảng -41% YoY), cho thấy đây không còn là động lực tăng trưởng như trước, dù tỷ trọng đóng góp vào lợi nhuận gộp hợp nhất chỉ khoảng 5% nên tác động tổng thể không lớn.
Câu hỏi triệu đô: Hormuz “mở lại” thì sao?
Chính PVT cũng đã nói trước điều này.
Tại buổi gặp gỡ nhà đầu tư ngày 31/07/2026, ban lãnh đạo PVT thẳng thắn cảnh báo: khi hoạt động vận tải qua eo biển Hormuz bình thường hóa trở lại, giá cước tàu vận tải có thể giảm khoảng 30% YoY trong năm 2027.
Đây không phải là tin đồn từ bên ngoài mà là chính doanh nghiệp tự nói ra — một điểm cộng cho sự minh bạch, dù chắc chắn không phải tin vui cho ai đang định giá cổ phiếu theo mức lợi nhuận đỉnh của 2026.
Nhưng “giảm 30%” không có nghĩa là “về lại như cũ”.
Đây là chỗ đáng bàn nhất, vì cách các CTCK diễn giải con số này khác nhau khá nhiều. Phân tích chi tiết nhất đến từ Vietcap: dù điều chỉnh giả định giá cước tàu dầu thô quốc tế giảm 30% YoY trong 2027 và thêm 10% YoY trong 2028, mức giá cước dự phóng cho giai đoạn này vẫn cao hơn khoảng 1.2-1.6 lần so với mức trung bình 2019-2021 (trước xung đột Nga-Ukraine) — tức là “giảm” chỉ là quay về từ một đỉnh cao bất thường, chứ không phải rơi tự do.
TCBS và Vietcap (báo cáo gặp gỡ NĐT ngày 03/08) cùng chung quan điểm này: mức tăng giá cước thực tế trong 7-8 tháng đầu năm 2026 (76% với Aframax) đã vượt xa mọi dự báo ban đầu (10-20%), nên phần “giảm 30%” chủ yếu phản ánh việc bình thường hóa từ một mức nền quá cao, chứ chưa hẳn là dấu hiệu chu kỳ đảo chiều.
Vì sao lại có “nền cao mang tính cơ cấu”?
Vietcap chỉ ra thêm hai lý do khiến giá cước khó rơi hẳn về vùng trước 2022: hoạt động phá dỡ tàu cũ đang ở mức thấp kỷ lục (nhiều tàu cũ được “hạm đội bóng tối” của Nga và Iran hấp thụ, nếu lệnh trừng phạt siết chặt hơn thì nguồn cung tàu có thể giảm thêm), và tình trạng mất cân đối cung-cầu theo khu vực đã trở thành đặc điểm mang tính cấu trúc sau ba cú sốc địa chính trị liên tiếp (Nga-Ukraine 2022, Biển Đỏ 2023, Hormuz 2026) — mỗi lần đều kéo dài quãng đường vận chuyển và đẩy nhu cầu tấn-dặm lên cao hơn mức trước đó.
Ngược lại, BVSC lại nhấn mạnh khía cạnh thận trọng hơn: trước khi xung đột Mỹ-Iran nổ ra, thị trường tàu dầu vốn đã dư cung khoảng 2-3% so với nhu cầu tấn-dặm trong giai đoạn 2026-2027, nên một khi yếu tố địa chính trị hạ nhiệt, áp lực dư cung nền tảng vẫn còn đó.
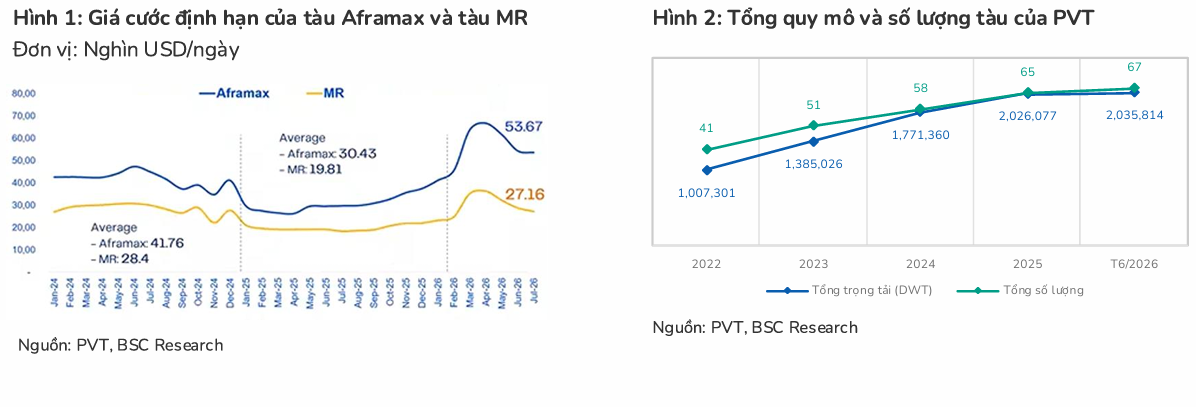
BSC còn đi xa hơn — và lạc quan hơn hẳn phần còn lại.
Trong báo cáo cập nhật ngày 08/09/2026 (đã có đầy đủ số liệu quý 2 lẫn diễn biến tái ký hợp đồng thực tế trong quý 3), BSC hạ giả định giá cước năm 2027 xuống chỉ còn giảm 10% YoY với tàu dầu thô, 10% YoY với tàu dầu sản phẩm, và 5% YoY với tàu hóa chất so với mặt bằng 2026 — nhẹ hơn rất nhiều so với mức 30% YoY (dầu thô) và 41% YoY (dầu sản phẩm/hóa chất) mà Vietcap giả định trong kịch bản chính.
Đây là khác biệt quan điểm thật sự, không phải sai số làm tròn: BSC lý giải rằng phần lớn đội tàu PVT đã chốt hợp đồng định hạn kỳ hạn 1 năm ở mặt bằng giá cao ngay trong 2026, nên ngay cả khi giá giao ngay hạ nhiệt mạnh, doanh thu thực nhận năm 2027 vẫn được neo trên mức nền quá khứ nhờ độ trễ của hợp đồng — khác với cách Vietcap mô hình hóa gần như toàn bộ đội tàu sẽ tái ký lại theo mặt bằng giá mới (thấp hơn) ngay khi Hormuz bình thường hóa.
Một góc nhìn thứ tư — lần này đến từ phía cầu, không phải phía cung.
SSI chỉ ra một nghịch lý đáng chú ý: dù xung đột kéo dài hành trình vận chuyển (yếu tố “hải lý” cải thiện), sản lượng dầu khai thác tại Trung Đông lại giảm mạnh — Clarksons dự báo giảm khoảng 16% YoY xuống còn 26 triệu thùng/ngày trong 2026.
Nguồn cung thay thế từ Mỹ và Brazil (dự kiến tăng lần lượt 10% và 14% lên 4.3 và 2.2 triệu thùng/ngày) chưa đủ bù đắp, trong khi xuất khẩu của Venezuela cũng giảm vì chính sách siết chặt của Mỹ và Trung Quốc cắt giảm nhập khẩu.
Kết quả là tăng trưởng nhu cầu tấn-hải lý thực tế — chỉ số quan trọng nhất với ngành vận tải dầu — bị hạn chế hơn nhiều so với những gì câu chuyện “quãng đường dài hơn nhờ né Hormuz” có vẻ ngụ ý.
Đây là lời nhắc rằng ngay cả khi giá cước vẫn neo cao vì lý do địa chính trị, nhưng nền tảng cung-cầu thực sự có thể mong manh hơn bức tranh lạc quan mà giá cước hiện tại đang vẽ ra — một góc nhìn khá tương đồng với sự thận trọng về dư cung cơ bản mà BVSC đã nêu.
Quan điểm của người viết: đến thời điểm này, bức tranh 2027 đã rõ ràng là một cuộc tranh luận thật sự giữa các CTCK, không còn là “đồng thuận giảm 30%” như hồi tháng 7-8 nữa.
Cách tiếp cận của Vietcap — tách bạch phần “cú sốc tạm thời” và phần “thay đổi cơ cấu dài hạn”, định lượng cụ thể tỷ lệ so với mức 2019-2021 — vẫn có cơ sở dữ liệu vững nhất về mặt vĩ mô cung-cầu.
Nhưng lập luận của BSC về độ trễ hợp đồng định hạn cũng hoàn toàn có cơ sở và mang tính đặc thù ngành: nếu phần lớn đội tàu PVT thực sự đã khóa giá cho cả năm 2027 ngay trong 2026, thì việc giá giao ngay giảm mạnh không tự động kéo lợi nhuận PVT giảm tương ứng — độ trễ này chính là “tấm đệm” mà một mô hình định giá thuần túy theo giá cước thị trường có thể đánh giá thấp.
Rủi ro lớn nhất với kịch bản lạc quan của BSC là tốc độ: nếu Hormuz bình thường hóa nhanh hơn dự kiến ngay trong lúc PVT đang tăng tốc đầu tư đội tàu, phần hợp đồng đến hạn tái ký sớm (thay vì dàn trải đều 12 tháng) có thể khiến biên lợi nhuận vận tải năm 2027 mỏng đi nhanh hơn cả hai mô hình hiện tại đang giả định.
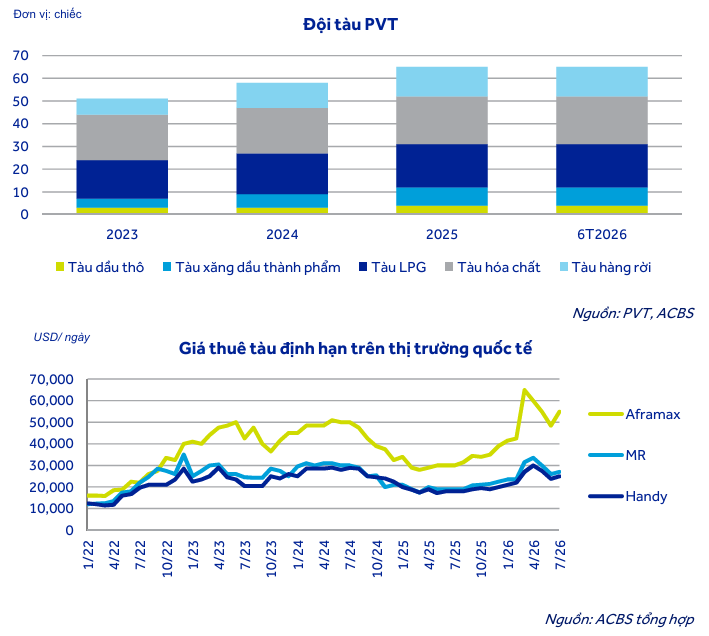
Đội tàu, VLCC Nghi Sơn và chiếc ghế Tổng Giám đốc mới
Mở rộng đội tàu — nhưng đang chậm hơn dự kiến.
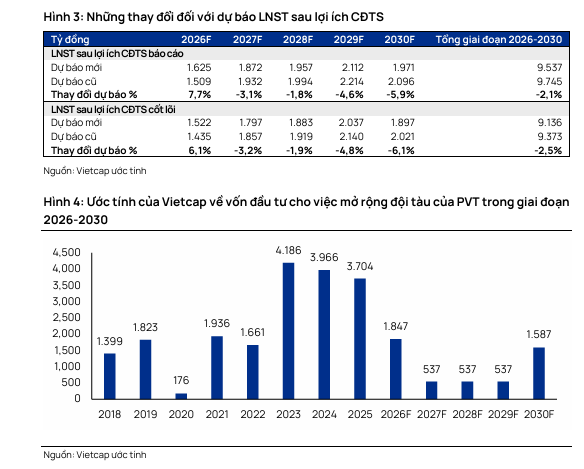
Kế hoạch đầu tư năm 2026 đã được ĐHĐCĐ thông qua gồm 4 tàu (dầu thô, sản phẩm dầu, hóa chất, hàng rời), nhưng tính đến hết 6 tháng đầu năm, PVT chưa hoàn tất thương vụ mua tàu nào — chi phí đầu tư XDCB mới đạt khoảng 406 tỷ đồng, tương đương 22% dự báo cả năm.
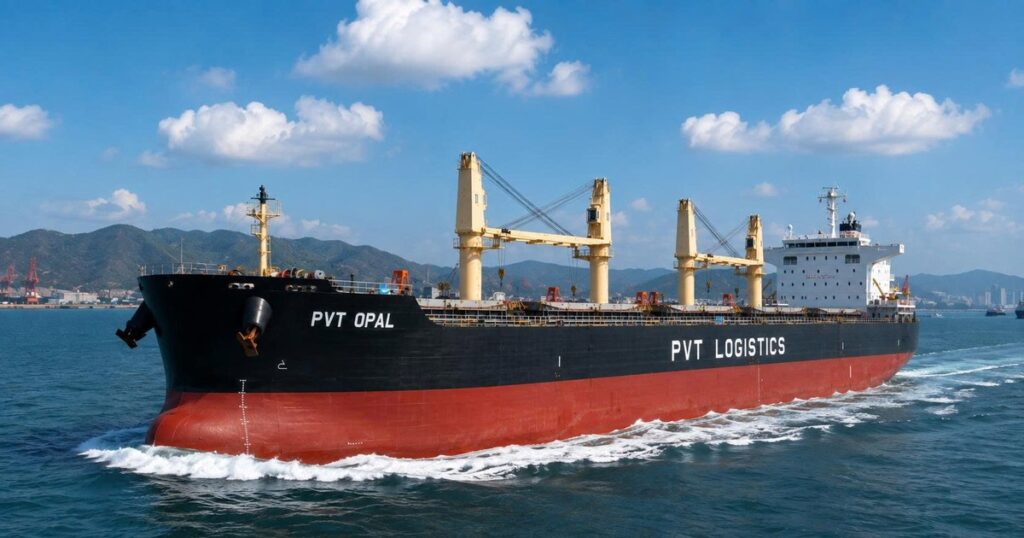
Lý do khá dễ hiểu: giá cước cao đẩy giá tàu cũ lên theo, khiến ban lãnh đạo thận trọng hơn trong giải ngân. PVT cho biết sẽ ưu tiên mua tàu dầu thô trong 6 tháng cuối năm, và trên thực tế công ty đã đầu tư thêm một tàu hàng rời PVT Opal (61,456 DWT) trong tháng 8/2026.
Điểm cộng là PVT có lịch sử giải ngân mạnh vào cuối năm, nên phần lớn CTCK không quá lo ngại việc này sẽ ảnh hưởng lớn đến kế hoạch 2026.
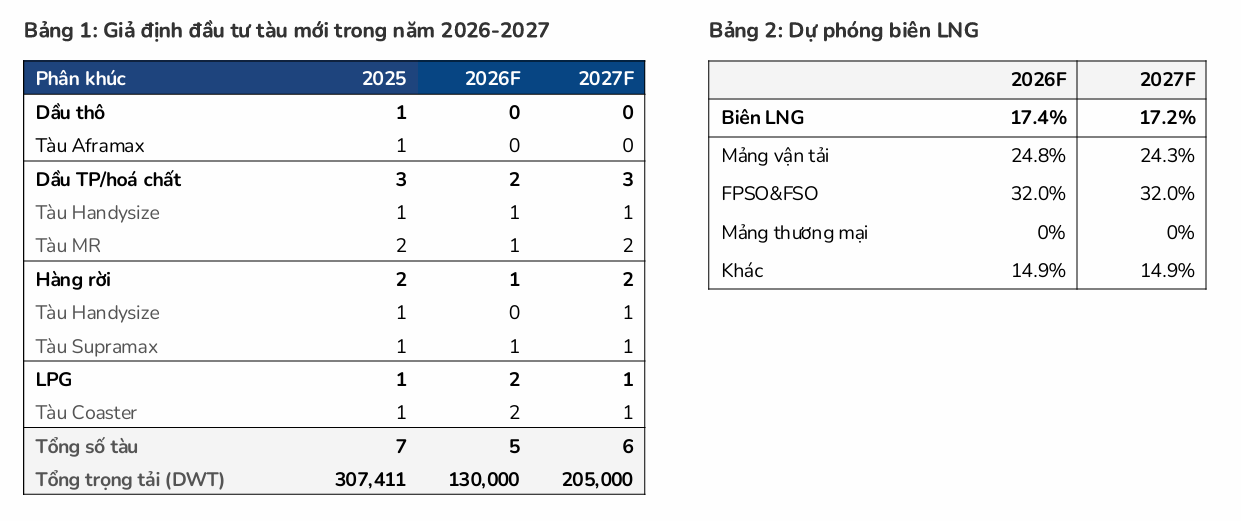
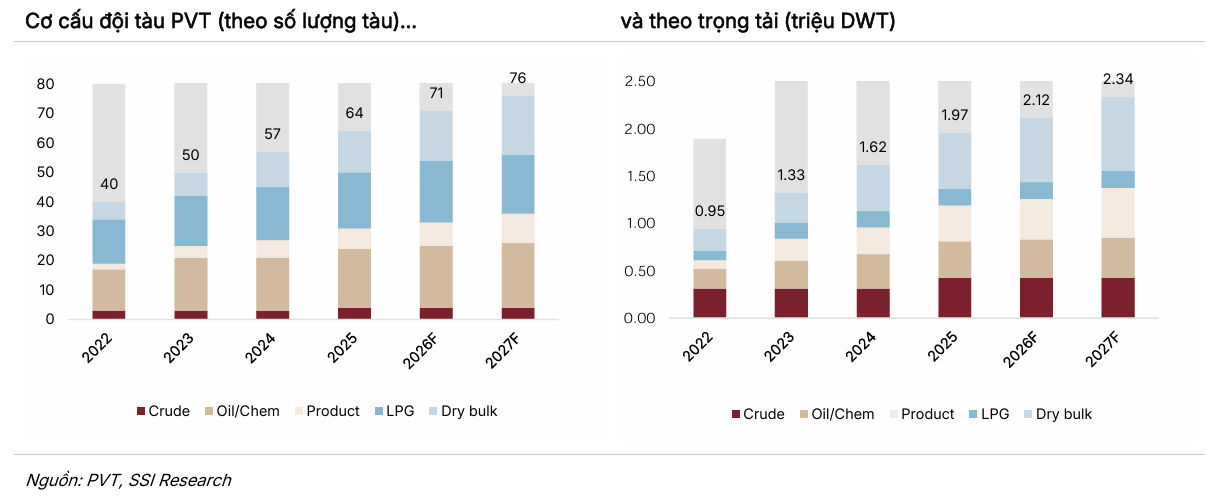
Theo cập nhật của BSC, tổng trọng tải đội tàu đầu tư mới trong 2026 ước chỉ đạt khoảng 42% mức của năm 2025 — tốc độ mở rộng đang chậm lại rõ rệt, dù công ty đã tiếp nhận thêm 2 tàu LPG (Avenir Gas đầu tư trực tiếp và Morning Diana thuê tàu trần) trong tháng 4-5/2026, nâng quy mô đội tàu PVT sở hữu và quản lý lên 67 chiếc với tổng trọng tải gần 2.1 triệu DWT tính đến giữa năm.
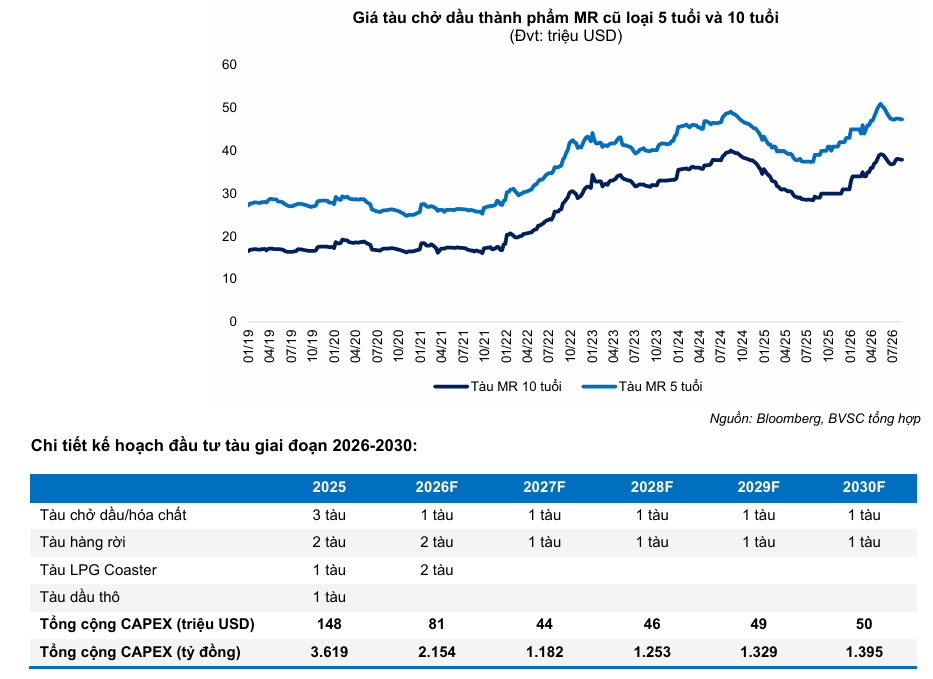
SSI bổ sung thêm một chi tiết đáng chú ý về lý do đằng sau: giá tàu cũ trên thị trường thế giới đã tăng rất mạnh trong năm qua — tàu VLCC 300,000 DWT/15 năm tuổi tăng 61.3%, Aframax 115,000 DWT/15 năm tăng 31.8%, MR 50,000 DWT/15 năm tăng 23.8%, tàu hàng rời Handysize/Supramax tăng thêm 10.6-17.5% (số liệu tháng 8/2026 so với 2025) — khiến bài toán mua tàu cũ để mở rộng đội tàu ngày càng kém hấp dẫn về mặt hiệu quả vốn.
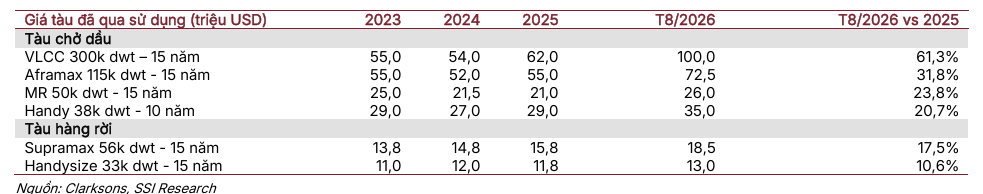
Không ngạc nhiên khi SSI ghi nhận PVT chỉ lên kế hoạch nhận thêm 4 tàu mới trong năm 2026 và cắt giảm ngân sách CAPEX xuống còn khoảng 3.8 nghìn tỷ đồng; theo dự phóng của SSI, quy mô đội tàu PVT sẽ đạt khoảng 76 chiếc với tổng trọng tải 2.34 triệu DWT vào năm 2027 — tốc độ mở rộng thận trọng hơn hẳn giai đoạn 2023-2025, phản ánh đúng tâm lý “mua tàu lúc giá tàu cũng đang đắt như giá cước” mà ban lãnh đạo PVT đã nói ở phần trước.
Ván bài dài hạn mang tên Nghi Sơn.
Một chi tiết đáng chú ý mà chỉ Vietcap khai thác sâu: PVT đang đàm phán với PetroVietnam và Nhà máy Lọc hóa dầu Nghi Sơn (NSRP) về một hợp đồng vận chuyển dài hạn, có thể là cơ sở để đầu tư một tàu VLCC (thường 200,000-320,000 DWT) — nếu thành hiện thực, tàu này có thể giúp tăng tổng công suất đội tàu PVT thêm 11-18%.
Đây vẫn đang ở giai đoạn thảo luận sơ bộ, chưa có cam kết hay mốc thời gian cụ thể, nhưng là một trong số ít xúc tác có thể mở ra tăng trưởng thực sự dài hạn thay vì chỉ ăn theo chu kỳ giá cước.
Thay ghế Tổng Giám đốc giữa lúc kinh doanh đang thăng hoa.
Ông Nguyễn Thanh Bình — người từng làm Chủ tịch HĐQT GAS và có 6 năm công tác tại chính PVT giai đoạn 2003-2009 — đã được bổ nhiệm làm Tổng Giám đốc từ 03/08/2026, thay ông Trần Ngọc Nguyên (từ nhiệm vì lý do cá nhân từ 02/07).
PVT khẳng định hoạt động kinh doanh không bị ảnh hưởng trong giai đoạn chuyển giao, và với việc ông Bình từng có kinh nghiệm nội bộ tại công ty, rủi ro gián đoạn điều hành ở đây được đánh giá là thấp.
Định giá: đồng thuận khuyến nghị mua, nhưng khoảng cách mục tiêu khá rộng
Về mặt số liệu, cả 7 CTCK đều thống nhất một điều: PVT đang giao dịch ở vùng định giá rẻ so với chính lịch sử của mình.
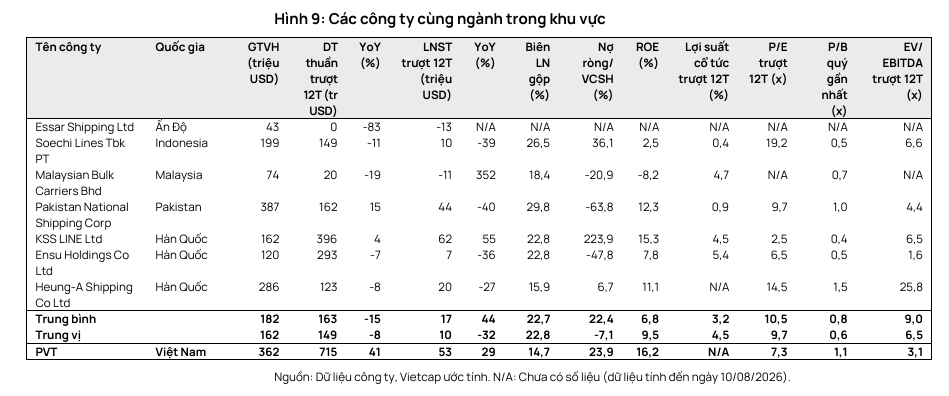
P/E hiện tại dao động quanh 6.7-7.3 lần, thấp hơn đáng kể so với P/E trung bình 3-5 năm (khoảng 8.5-9.1 lần) và cũng thấp hơn khá nhiều so với các doanh nghiệp cùng ngành trong khu vực (P/E trung vị khoảng 9.7 lần theo Vietcap).
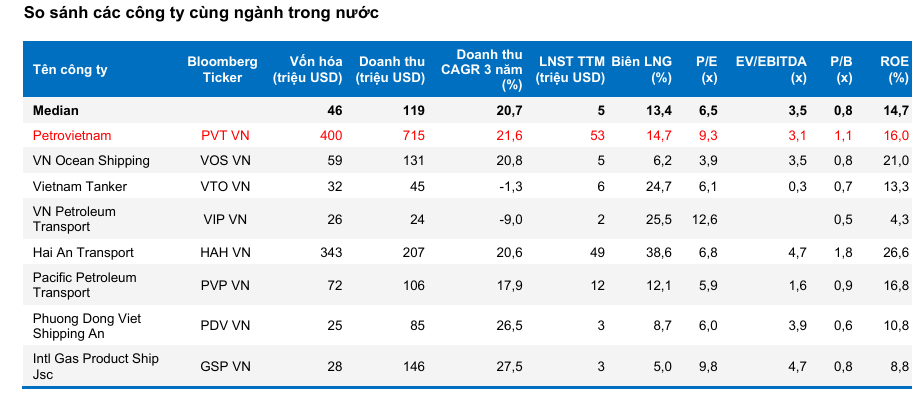
ROE của PVT (khoảng 16-17%) cũng vượt trội so với trung vị nhóm doanh nghiệp vận tải biển khu vực (9.5%) lẫn nhóm cảng biển-vận tải biển nội địa (P/E trung bình 9.1x, ROE trung bình 19.2% theo dữ liệu TCBS — ở đây PVT có ROE thấp hơn nhóm cảng biển nhưng bù lại định giá rẻ hơn nhiều).
Nhưng khi nhìn vào giá mục tiêu cụ thể, các CTCK lại phân hóa khá rõ — không phải do khác biệt nhỏ về làm tròn số, mà do khác biệt thật sự về mức độ lạc quan với giá cước 2027 trở đi và phương pháp định giá sử dụng (P/E thuần túy so với DCF chiết khấu dòng tiền dài hạn).
Đáng chú ý, báo cáo Vietcap ngày 13/08/2026 thậm chí đã hạ 10% giá mục tiêu xuống còn 25,200 đồng/cổ phiếu so với báo cáo liền trước, dù vẫn giữ khuyến nghị MUA, chủ yếu vì nâng giả định lãi suất phi rủi ro từ 6.0% lên 7.0% (kéo WACC lên 14.2%) chứ không phải vì bi quan hơn về hoạt động kinh doanh.
Ở chiều ngược lại, chính BSC mới là bên gây bất ngờ lớn nhất: chỉ chưa đầy 2 tháng sau báo cáo hồi tháng 7, trong báo cáo cập nhật ngày 08/09/2026 (đã có đầy đủ số liệu quý 2 và cả xu hướng tái ký hợp đồng quý 3), BSC nâng thẳng giá mục tiêu thêm 15%, từ 23,300 lên 26,900 đồng/cổ phiếu, đưa upside lên 35% so với giá đóng cửa ngày 07/09/2026 (19,950 đồng).
Động lực chính đến từ việc nâng dự phóng LNST sau lợi ích cổ đông thiểu số 2026F thêm 15% lên 1,635 tỷ đồng (+58% YoY) — phản ánh đúng hai điều đã nói ở trên: giá cước tái ký thực tế (Aframax 45,000 USD/ngày, MR 24,000 USD/ngày) cao hơn hẳn giả định ban đầu, cộng thêm việc PVT kiểm soát chi phí quản lý doanh nghiệp tốt hơn kỳ vọng (BSC hạ dự phóng chi phí này từ 624 xuống còn 503 tỷ đồng).
Đây là minh chứng khá rõ cho việc thị trường — và cả giới phân tích — vẫn đang chạy theo sau tốc độ tăng trưởng thực tế của PVT, chứ chưa hẳn đã định giá đúng hết những gì đang diễn ra.
SSI thì lạc quan về con số nhưng lại thận trọng hơn về nhãn khuyến nghị. Đây là điểm khá thú vị: trong báo cáo ngày 14/09/2026, SSI đưa ra dự phóng LNST-CĐTS 2026F lên tới 1,678 tỷ đồng (+62% YoY) — mức tăng trưởng cao nhất trong số 7 CTCK — và nâng giá mục tiêu từ 23,800 lên 25,400 đồng/cổ phiếu (+6.7%), tương đương upside khoảng 14.9-15% so với thị giá.
Thế nhưng SSI chỉ xếp khuyến nghị ở mức KHẢ QUAN, thận trọng hơn hẳn so với nhãn MUA/OUTPERFORM mà các CTCK còn lại đồng loạt đưa ra.
Lý do nằm ở chính bức tranh 2027: SSI dự phóng LNST-CĐTS 2027F chỉ đạt 1,703 tỷ đồng, tức tăng trưởng gần như đi ngang (+1.5% YoY) — thấp hơn hẳn mức tăng hai chữ số mà BSC và Vietcap đưa ra — phản ánh đúng sự thận trọng phía cầu mà SSI đã nêu ở phần trên.
Về định giá, SSI dùng P/E mục tiêu 8.5 lần áp cho EPS 2026F đã điều chỉnh, trong khi P/E dự phóng hiện tại của PVT theo SSI chỉ khoảng 7.28 lần (2026F) và 7.17 lần (2027F) — đều thấp hơn đáng kể so với P/E bình quân 10 năm là 8.74 lần, nên ngay cả một CTCK thận trọng nhất về triển vọng lợi nhuận cũng vẫn nhìn thấy dư địa định giá.
| Tiêu chí | BSC (08/09, cập nhật từ 15/07) | VNDIRECT (31/07) | TCBS (04/08) | ACBS (06/08) | BVSC (08/2026) | Vietcap (13/08) | SSI (14/09) |
|---|---|---|---|---|---|---|---|
| Khuyến nghị | MUA | – (giữ giá mục tiêu) | – | MUA | OUTPERFORM | MUA | KHẢ QUAN |
| Giá mục tiêu (VND/cp) | 26,900 (từ 23,300) | 24,200 | – | 28,200 | 24,900 | 25,200 | 25,400 (từ 23,800) |
| Upside tại thời điểm báo cáo | +35% | – | P/E fw 5.7x, thấp hơn TB 8.5x | +58.0% | +23% | +32.6% (tổng mức sinh lời +37.9%) | +14.9% (~15%) |
| Dự phóng DTT 2026F | 18,621 tỷ (+16% YoY) | – | 21,621 tỷ (+35.4% YoY) | 18,197 tỷ (+13.4% YoY) | 19,265 tỷ (+20.3% YoY) | 19,933 tỷ (+24.2% YoY) | 20,914 tỷ (+30.3% YoY) |
| Dự phóng LNST-CĐTS 2026F | 1,635 tỷ (+58% YoY) | – | 1,650 tỷ (+58.8% YoY) | 1,937 tỷ* (+45.7% YoY) | 1,548 tỷ (+49.2% YoY) | 1,625 tỷ (+56.5% YoY) | 1,678 tỷ (+62% YoY) |
| Dự phóng LNST-CĐTS 2027F | 1,788 tỷ (+9% YoY) | – | – | – | 1,611 tỷ (+4.1% YoY) | 1,872 tỷ (+15.2% YoY) | 1,703 tỷ (+1.5% YoY) |
| Động lực chính | Tái ký cước thực tế cao hơn ước tính (Aframax 45,000 USD/ngày, MR 24,000 USD/ngày) + tiết giảm chi phí QLDN | Giá cước thuê tàu tăng cao do xung đột Iran | Tái ký hợp đồng định hạn ở mặt bằng cước tốt hơn | Đóng góp trọn vẹn 7 tàu mới 2025 + giá cước cao | Nhà máy Dung Quất ổn định + giá cước T/C quốc tế cải thiện | DWT tăng 22% (2025) + giá cước dầu thô/sản phẩm tăng 60%/41% YoY (2026F) | Tham gia pool/liên minh đội tàu (~30% đội tàu) hưởng trọn giá giao ngay +142-160% YoY |
| Giả định giá cước 2027 (YoY) | Giảm nhẹ: dầu thô/dầu SP/hóa chất -10%/-10%/-5% | – | Có thể giảm ~30% | – | Giảm nhẹ 0-5% (2027 nói chung) | Giảm mạnh: dầu thô -30%, dầu SP/hóa chất -41%/-36% | Không tách riêng theo phân khúc — ngụ ý qua tăng trưởng LNST 2027F chỉ +1.5% YoY |
| Rủi ro chính | Tăng trưởng chậm lại 2027 nếu căng thẳng Trung Đông hạ nhiệt; giá tàu cũ cao làm chậm mở rộng đội tàu | – | Cước MR/LR1 hạ nhiệt; 7-10 tàu lên đà cuối năm | Đầu tư tàu VLCC Nghi Sơn chưa chốt; giá tàu cũ cao | Giá cước giảm khi Hormuz mở lại; tàu hàng rời/LPG dư cung | Giá cước 2027-28 giảm mạnh; WACC tăng do lãi suất phi rủi ro | Giá cước bình thường hóa nhanh hơn dự kiến; mở rộng đội tàu chậm/lệch nhịp; khó chuyển tiếp chi phí nhiên liệu-bảo hiểm tăng; rủi ro vĩ mô/gián đoạn thương mại |
*ACBS dùng nhãn “LNST” trong báo cáo gốc, không nêu rõ đã trừ lợi ích cổ đông thiểu số hay chưa.
Nhìn tổng thể, khoảng giá mục tiêu 24,200-28,200 đồng/cổ phiếu (sau khi loại bỏ con số 23,300 đã lạc hậu của BSC) phản ánh đúng bản chất một cổ phiếu chu kỳ đang ở gần đỉnh lợi nhuận:
ai tin rằng “nền cao mang tính cơ cấu” của giá cước sẽ giữ được lâu — vì độ trễ hợp đồng định hạn (như BSC) hoặc vì thay đổi cấu trúc cung-cầu dài hạn (như ACBS, dùng DCF với giả định lạc quan hơn) — sẽ định giá cao hơn;
ai thận trọng hơn với tốc độ bình thường hóa Hormuz và chi phí vốn tăng (như Vietcap sau khi nâng giả định lãi suất phi rủi ro, hoặc BVSC/TCBS với kịch bản giá cước 2027 giảm sâu hơn) sẽ có xu hướng chiết khấu giá mục tiêu xuống.
Điều đáng ghi nhận là xu hướng điều chỉnh gần đây nghiêng về phía tích cực — BSC nâng mục tiêu 15% chỉ trong 2 tháng, SSI cũng nâng thêm 6.7% — cho thấy tốc độ tăng trưởng thực tế của PVT vẫn đang vượt kỳ vọng nhanh hơn tốc độ các CTCK kịp cập nhật mô hình.
Nhưng có một tín hiệu đáng để ý nằm ngoài con số giá mục tiêu: dù giá mục tiêu 25,400 đồng của SSI nằm gọn trong khoảng 24,200-28,200 đồng nói trên, việc SSI vẫn chỉ dán nhãn KHẢ QUAN thay vì MUA/OUTPERFORM như 5 CTCK còn lại cho thấy mức độ tin tưởng vào việc “nền cao được duy trì” chưa đồng đều — ngay cả khi các con số lợi nhuận 2026 đều rất đẹp, câu hỏi “2027 rồi sao” vẫn đủ sức khiến một CTCK hạ tông khuyến nghị dù không hạ nhiều giá mục tiêu.
Với nhà đầu tư đang cầm PVT, đây là lúc nên tự hỏi mình đang đặt cược vào kịch bản nào — chu kỳ giá cước còn kéo dài hơn dự kiến nhờ độ trễ hợp đồng, hay chỉ đơn thuần lướt sóng theo con sóng Hormuz trước khi nó rút.
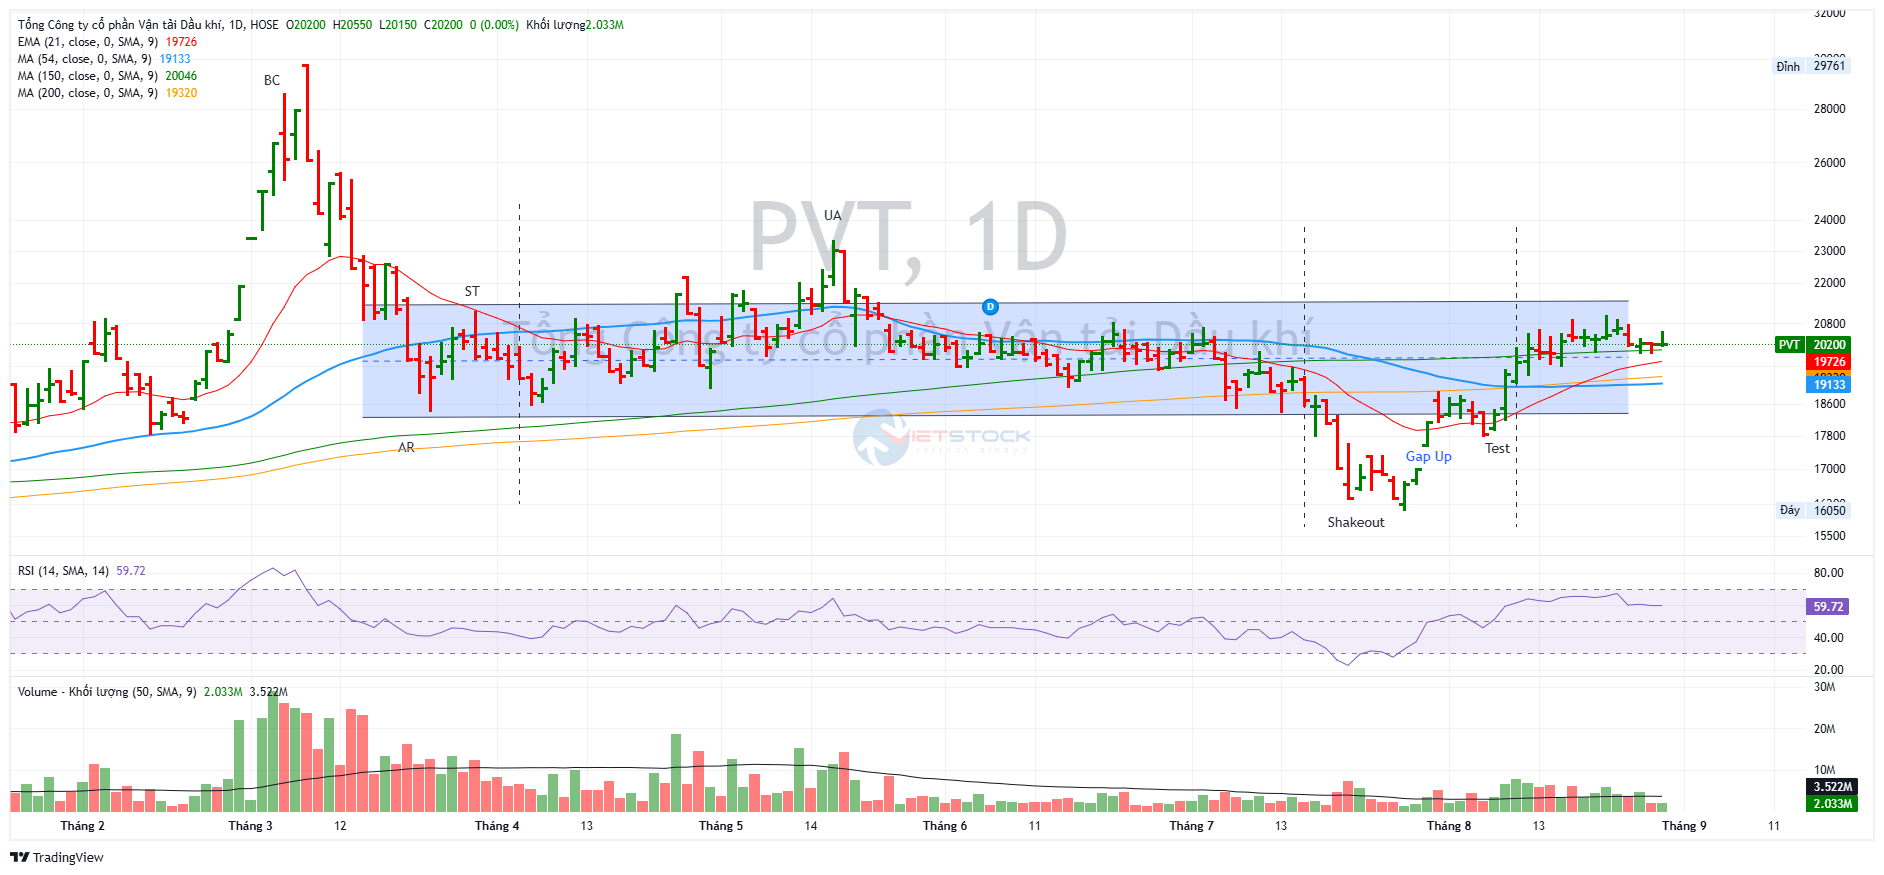
Trên đồ thị, RS của PVT là 86, đang hoạt động tốt vượt trôi thời gian qua, và cao hơn so với HAH. Sau điểm mua Pocket Pivot ngày 11.8.2026, đồng thời breakout đường trendline giảm giá, PVT đang chuyển sang pha D, sau sự kiện Shakeout và Test ở pha C.