Th10
Phân tích Doanh Nghiệp
BAF: quý 3 “tăng trưởng” nhờ nền 22 tỷ, còn DBC gánh nền 343 tỷ dưới cùng một giá heo
- Doanh thu & lợi nhuận: theo ước tính của người viết, LNST quý 3/2026 của BAF chỉ khoảng 20-50 tỷ đồng, gần bằng hoặc gấp đôi nền 22 tỷ cùng kỳ, nhưng giảm 50-80% QoQ so với 104 tỷ của quý 2.
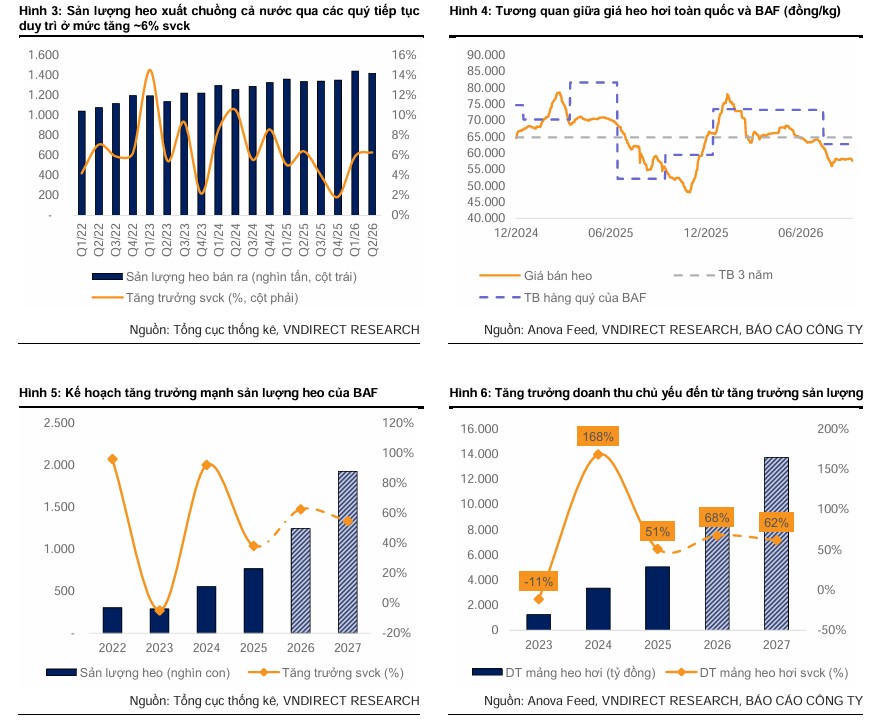
- Hoạt động cốt lõi: quý 2 BAF bán 292,000 con heo (+71.8% YoY), doanh thu 2,137 tỷ (+54.1% YoY), nhưng biên gộp co 6.6 điểm % xuống 16.2% khi giá thức ăn tăng và giá heo hơi lùi về 63,000-65,000 đồng/kg.
- Động lực bổ sung: đợt chào bán 40.5 triệu cổ phiếu giá 15,000 đồng (thu 608 tỷ) và chuỗi SIBA.MART là hai lá bài cho 2027. Câu chuyện của BAF là sản lượng, không phải quý 3.
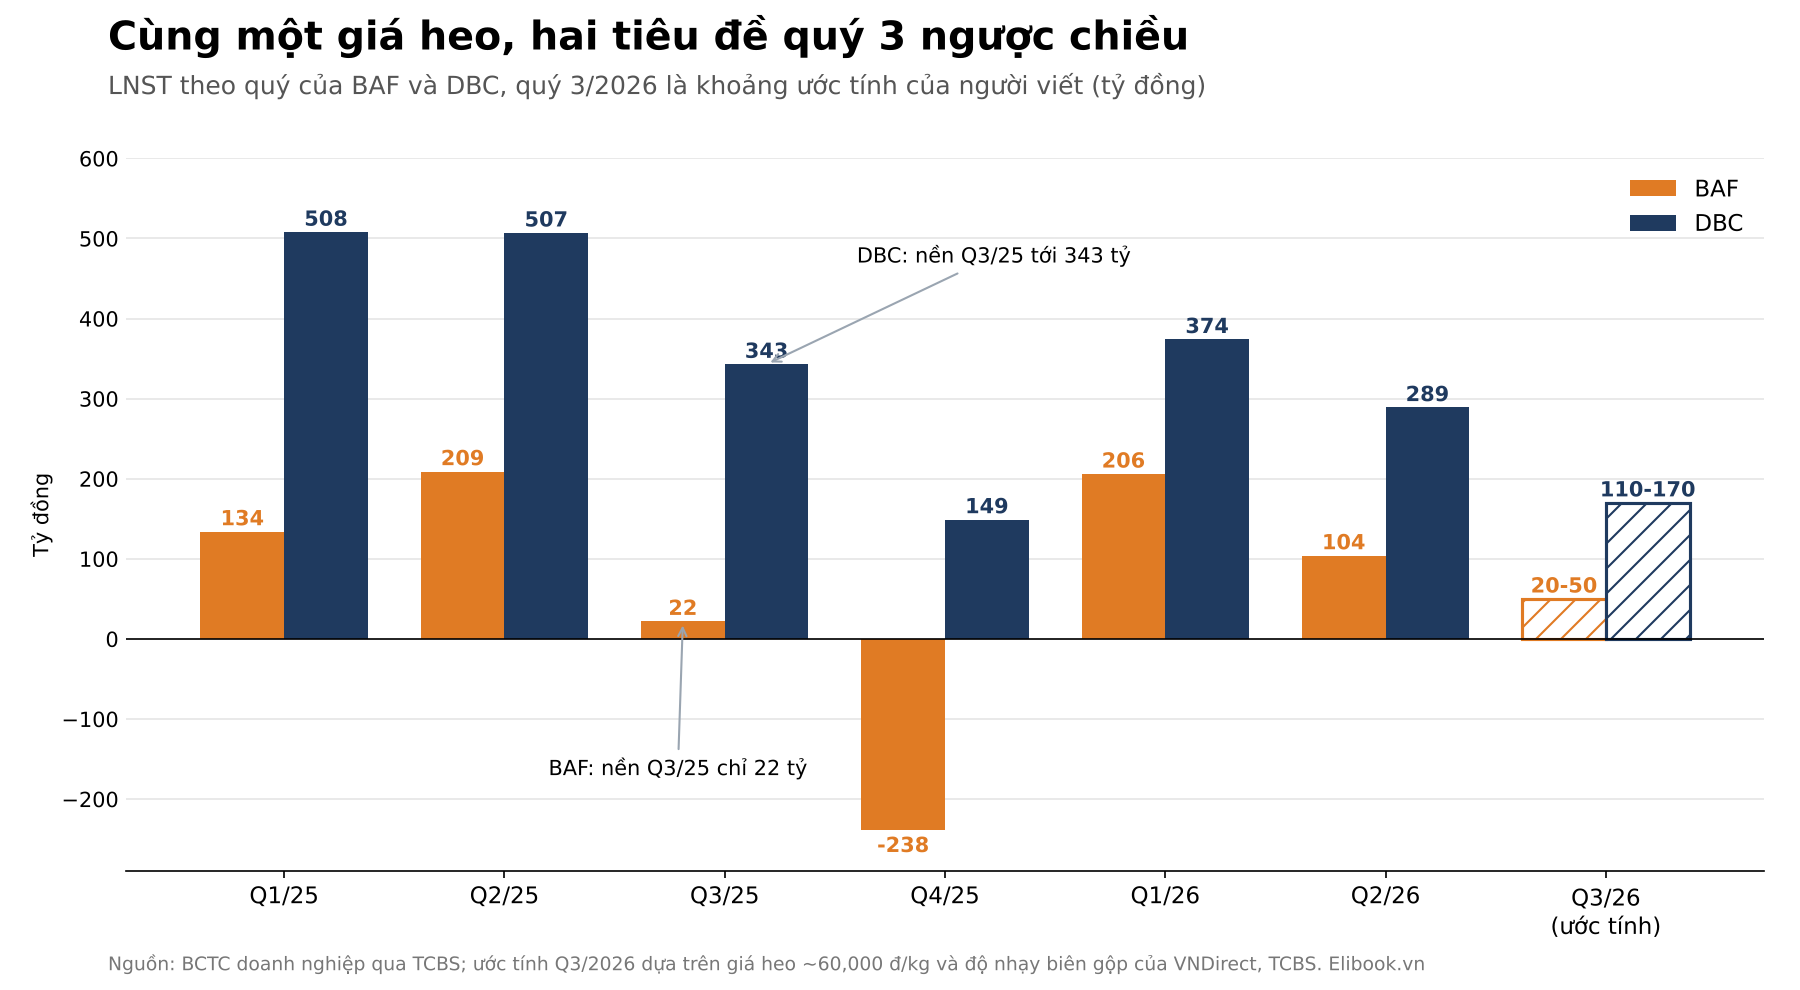
Giá heo hơi ngày 8/10/2026 chỉ còn 53,000-55,000 đồng/kg trên cả ba miền, thấp hơn khoảng 15% so với vùng giá BAF bán được trong quý 2. Thế mà khi báo cáo quý 3 ra, rất có thể BAF sẽ có một dòng tít “lợi nhuận tăng so với cùng kỳ“, còn Dabaco (DBC) thì nhận dòng tít “lợi nhuận giảm hơn một nửa”. Cùng một con heo, cùng một chợ đầu mối, hai tiêu đề ngược chiều. Lý do nằm ở cuốn sổ năm ngoái: quý 3/2025 BAF chỉ lãi 22 tỷ đồng, còn DBC lãi tới 343 tỷ đồng.
Đây là cái bẫy so sánh YoY mà nhà đầu tư ngành chăn nuôi hay sa vào. Cuối tháng 8, Elibook gọi hai doanh nghiệp là cùng chơi một canh bạc đòn bẩy. Hai tháng sau, câu hỏi thú vị hơn là: khi mỗi nghìn đồng giá heo làm xê dịch lợi nhuận của hai công ty gần như bằng nhau, tại sao thị trường vẫn định giá BAF gần gấp đôi DBC?
KHI CON HEO VÀO CUỘC CHƠI TÀI CHÍNH: DBC, BAF VÀ MÀN ĐẶT CƯỢC VÀO GIÁ HEO
Quý 3: nền thấp làm đẹp tiêu đề, không làm đẹp biên lợi nhuận
Hãy bắt đầu từ cái cân. VNDirect tính rằng giá heo tăng 5% giúp biên gộp của BAF nở thêm khoảng 3.8-4.0 điểm %, nghĩa là chiều ngược lại cũng đúng. Quý 3, giá heo toàn quốc điều chỉnh về quanh 60,000 đồng/kg, thấp hơn quý 2 khoảng 6%, trong khi ngô đã tăng 17%, đậu tương tăng 49% từ đầu năm vì căng thẳng ở eo biển Hormuz. Cơ chế phòng hộ nguyên liệu 3-6 tháng của BAF chỉ làm chậm cú đấm chứ không hủy nó.
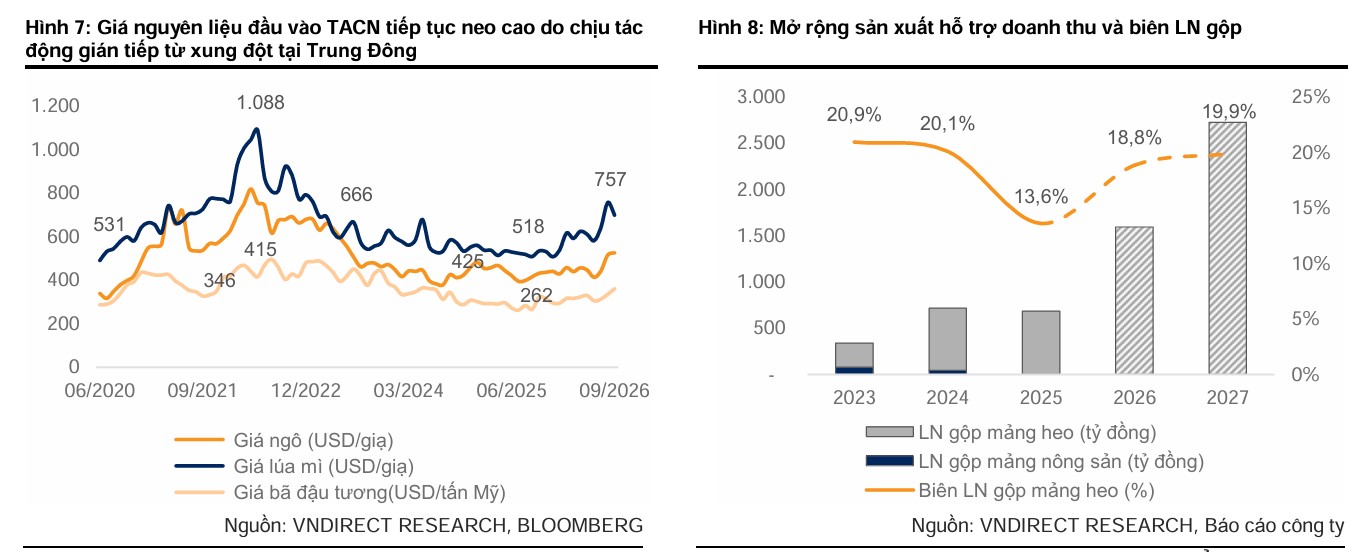
Theo ước tính của người viết, nếu BAF bán khoảng 320,000-340,000 con trong quý 3 (các trại M&A Tây An Khánh, Phú Yên 2, Trường Lộc bắt đầu xuất lứa đầu), doanh thu có thể đạt khoảng 2,200-2,300 tỷ đồng, nhưng biên gộp lùi về vùng 11-12%. Trừ đi chi phí bán hàng, quản lý khoảng 95 tỷ và chi phí tài chính thuần khoảng 140 tỷ mỗi quý, phần còn lại chỉ đủ cho LNST 20-50 tỷ đồng. Đó là kịch bản đi ngang đến gấp đôi so với cùng kỳ, nhưng là cú rơi mạnh so với quý 2.
DBC thì nằm ở thế ngược lại. TCBS ước tính mỗi 1,000 đồng/kg giá heo tương đương khoảng 48 tỷ đồng LNST nửa cuối năm, tức khoảng 24 tỷ mỗi quý. Giá heo bình quân quý 2 của DBC vào khoảng 67,000 đồng/kg; nếu quý 3 lùi về quanh 60,000-62,000 đồng/kg, phép tính nhanh cho LNST quý 3 khoảng 110-170 tỷ đồng, giảm 50-68% YoY.
Tôi nghĩ nên đọc quý 3 của cả hai mã theo QoQ chứ đừng theo YoY. Và khi đọc theo QoQ, câu hỏi tiếp theo rất khó chịu: nửa cuối năm còn lại bao nhiêu thời gian để BAF kiếm đủ con số mà các công ty chứng khoán đang kỳ vọng?
Cùng độ nhạy 24 tỷ, nhưng một bên đang gồng lãi vay tăng gấp đôi
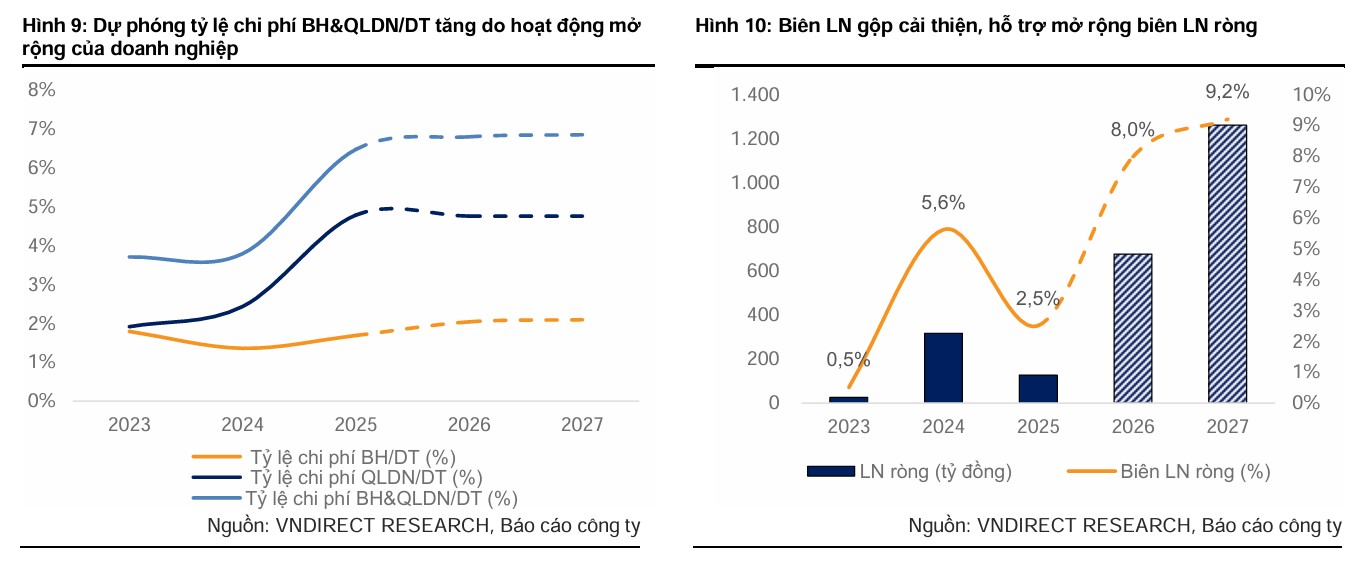
Điều lạ là quy mô lợi nhuận của DBC lớn gấp ba BAF, nhưng độ nhạy với giá heo lại gần như ngang nhau. Theo ước tính của người viết, với doanh thu quý khoảng 2,200 tỷ, mỗi 1,000 đồng/kg giá heo cũng làm LNST quý của BAF xê dịch khoảng 24 tỷ đồng. Với DBC, 24 tỷ là một vết xước trên nền lợi nhuận vài trăm tỷ; với BAF, 24 tỷ có thể là toàn bộ lợi nhuận của một quý.
Lý do nằm ở dòng chi phí tài chính. Quý 2, chi phí lãi vay của BAF tăng 136.4% YoY, chi phí tài chính thuần lên 134 tỷ đồng, gần bằng lợi nhuận gộp của cả một quý tệ. Đến 30/6, nợ phải trả lên 9,160 tỷ đồng, gấp hơn hai lần vốn chủ sở hữu 4,355 tỷ, trong khi dòng tiền kinh doanh 6 tháng âm khoảng 226 tỷ và dòng tiền đầu tư âm 1,823 tỷ. Đợt chào bán 40.5 triệu cổ phiếu tỷ lệ 9:1, giá 15,000 đồng, dự kiến thu 608 tỷ và dùng để trả nợ nhà cung cấp thức ăn, con giống. Nói gọn: BAF dùng vốn cổ đông để thở, chưa phải để mở trại.
DBC: Khẳng định vị thế chuỗi giá trị 3F và mục tiêu duy trì lợi nhuận nghìn tỷ năm 2026
DBC cũng tăng nợ nhanh, nhưng lãi vay quý 2 chỉ 85 tỷ đồng so với lợi nhuận gộp 653 tỷ. Đòn bẩy của DBC là chiếc ba lô nặng; của BAF là chiếc ba lô nặng đeo khi đang leo dốc.
Theo tôi, đây là chỗ hai mã tách nhau rõ nhất trong chu kỳ giá heo đi xuống: DBC bị giảm lãi, còn BAF có rủi ro về gần hòa vốn. Vậy nếu lợi nhuận ngắn hạn mỏng như thế, thị trường đang trả tiền cho thứ gì ở BAF?
BAF: Tổ hợp Giai Xuân – Dấu ấn công nghệ Muyuan dẫn dắt tăng trưởng
Ngành thực phẩm: chợ cóc đóng cửa, thịt có thương hiệu lên ngôi, và “ông khổng lồ” CP sắp lên sàn
SSI vừa giữ quan điểm Trung lập với ngành hàng tiêu dùng cho năm 2027 trong báo cáo ngày 12/10. Sức mua không bùng nổ: 9 tháng, tổng mức bán lẻ hàng hóa tăng 13.4% nhưng tăng thực chỉ 7.8%, nhu cầu hàng tiêu dùng nhanh phục hồi lên 4.3-4.8% trong nửa đầu năm, và lãi suất tăng có thể bóp chi tiêu từ 2027.
Cái thay đổi thật sự nằm ở kênh phân phối. Hà Nội phải đóng chợ tự phát chậm nhất vào giữa năm 2027, yêu cầu truy xuất nguồn gốc thực phẩm bị siết. Đây là cơn gió thuận cho thịt có thương hiệu và chuỗi bán lẻ hiện đại. BAF đang đặt cược đúng hướng gió với thịt ủ mát Anfarm trên kệ Go!, Aeon, Vitalmart và chuỗi SIBA.MART đã có 24 cửa hàng, mục tiêu 100 cửa hàng cuối 2026 và 500 cửa hàng vào 2030. Mảng Food đã tăng tỷ trọng từ 5% lên 13% doanh thu và được kỳ vọng đạt 20% trong 2026.
Nhưng gió thuận thì ai cũng hứng. SSI lưu ý CP Việt Nam, đơn vị chiếm khoảng 30% sản lượng heo cả nước với doanh thu 2025 khoảng 79,000 tỷ đồng, có thể IPO trong năm 2027 với vốn hóa dự kiến lớn hơn 7-10 lần các doanh nghiệp chăn nuôi đang niêm yết. Khi có một chuẩn so sánh khổng lồ, định giá cao của các mã nhỏ sẽ bị soi kỹ hơn.
Tôi nghiêng về việc xem câu chuyện hạ nguồn là điểm cộng dài hạn của BAF, nhưng nó còn quá nhỏ để gánh lợi nhuận 2026. Muốn biết thị trường đang đặt cược bao nhiêu vào tương lai đó, phải nhìn vào bảng định giá.
Định giá & khuyến nghị: hai CTCK, hai nửa cuối năm khác hẳn nhau
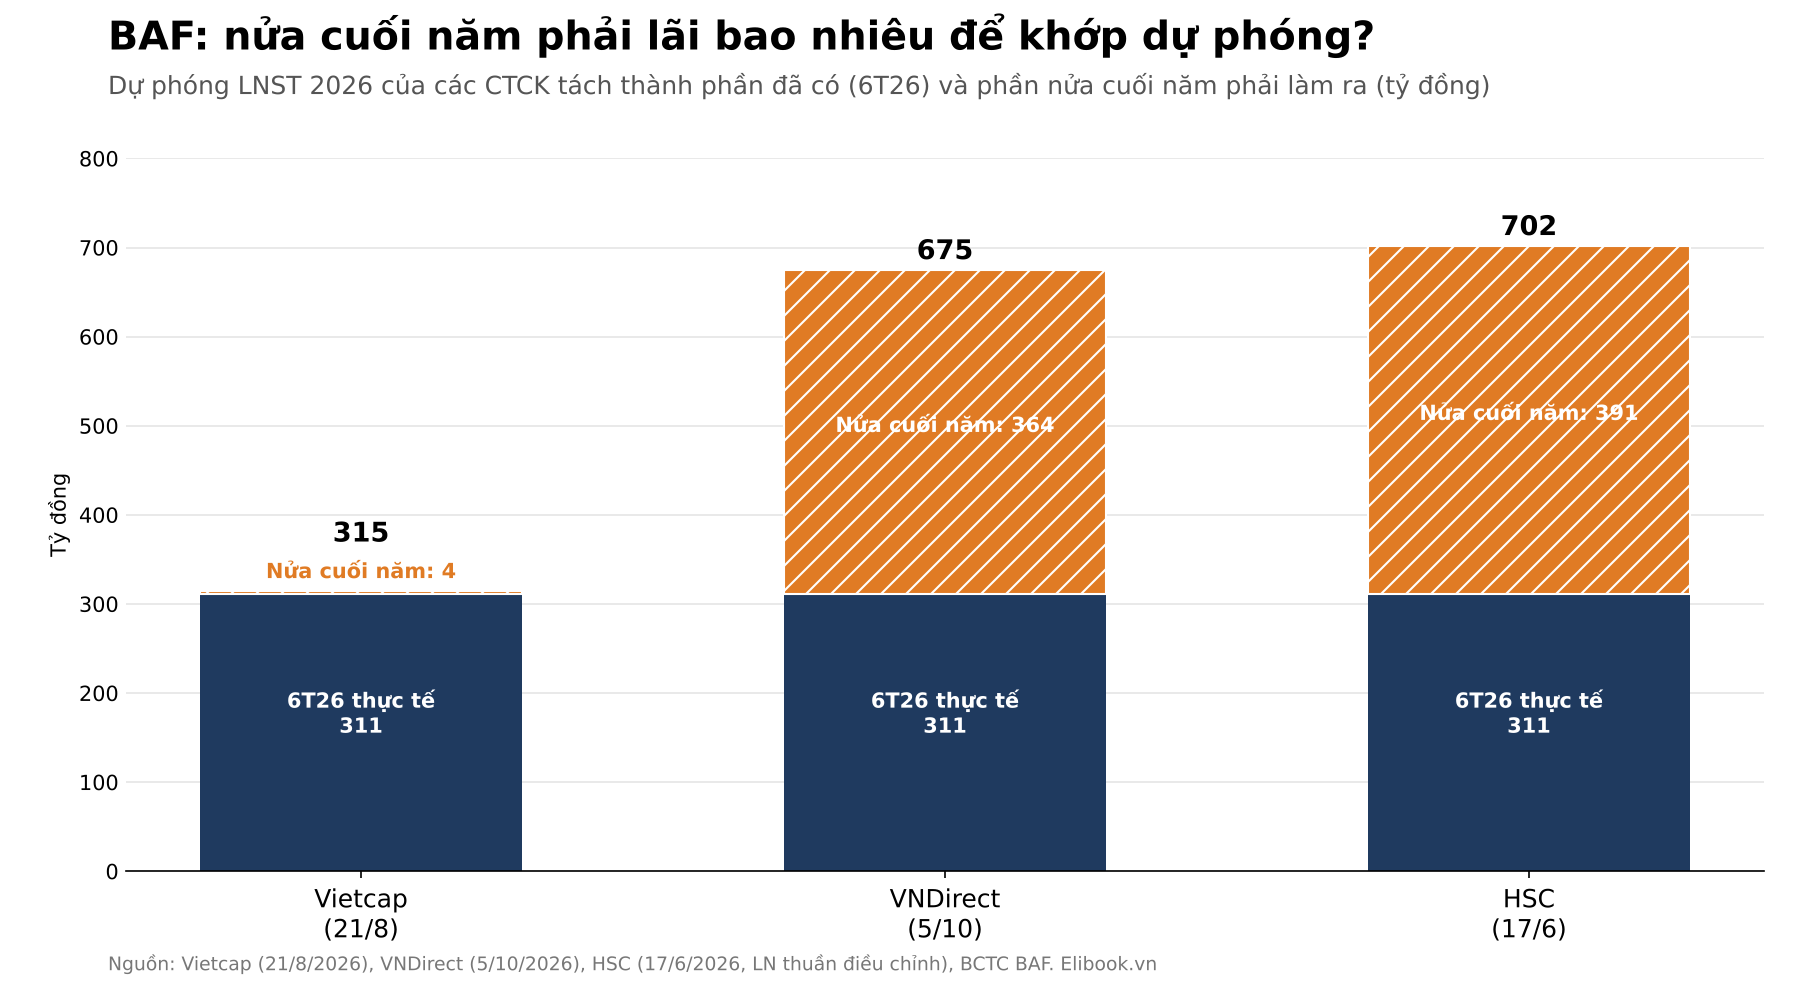
Hai tháng gần nhất, hai báo cáo về BAF lệch nhau gần 360 tỷ đồng. Vietcap (21/8) dự phóng LNST 2026 chỉ 315 tỷ đồng, tức ngụ ý nửa cuối năm gần như không lãi thêm, vì 6 tháng đầu đã đạt 311 tỷ. VNDirect (5/10) giữ dự phóng 675 tỷ đồng, khớp kế hoạch doanh nghiệp, nghĩa là nửa cuối năm phải lãi 364 tỷ, bình quân 182 tỷ mỗi quý, gần gấp đôi quý 2 vừa qua. HSC (17/6) từng lạc quan hơn với 702 tỷ, nhưng khi giá heo còn ở vùng 63,000-67,000 đồng/kg.
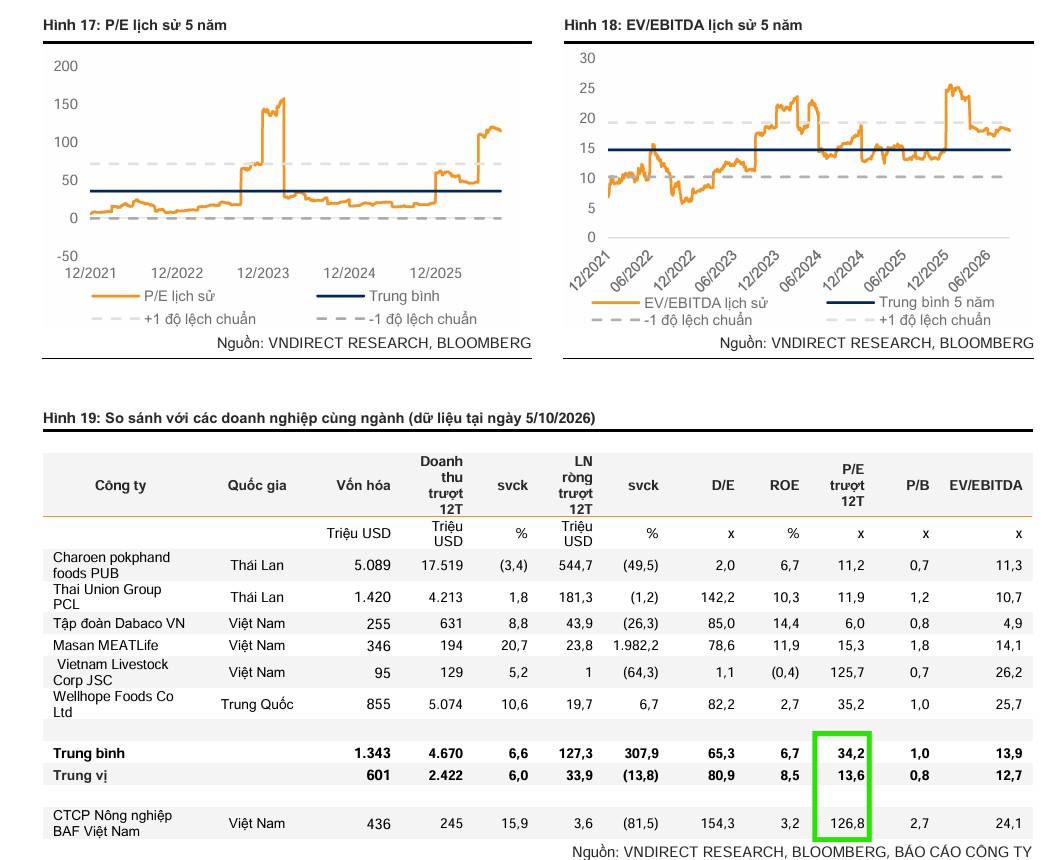
VNDirect giữ khuyến nghị Trung lập nhưng hạ giá mục tiêu 11.2%, từ 40,100 xuống 35,600 đồng/cp, do nâng lãi suất phi rủi ro từ 3.6% lên 4.4% (WACC 9.7%) và tính thêm cổ phiếu phát hành tháng 6. Nếu tính cả đợt chào bán 9:1, VNDirect ước giá mục tiêu điều chỉnh còn khoảng 33,500 đồng, chỉ cao hơn giá đóng cửa 31,200 đồng ngày 12/10 khoảng 7% theo tính toán của người viết. Điều đáng chú ý là chính VNDirect giả định giá heo bình quân 2026 của BAF ở 62,000 đồng/kg, trong khi giá giao ngay hiện đã thấp hơn 11-15%.
Với DBC, TCBS (25/8) dự phóng LNST 2026 khoảng 1,379 tỷ đồng trên giả định giá heo quý 3 bình quân 63,000 đồng/kg, và nói thẳng sẽ hạ dự phóng nếu hết quý 3 giá vẫn chưa quay lại trên 60,000 đồng. Điều kiện đó gần như đã xảy ra, nên tôi coi kịch bản 990-1,100 tỷ đồng của chính TCBS là thực tế hơn.
Tôi nghiêng về phía Vietcap cho năm 2026: với giá heo hiện tại, nửa cuối năm của BAF khó vượt quá 100 tỷ đồng, dù quý 4 sẽ có tiêu đề rất đẹp nhờ nền lỗ 238 tỷ của quý 4/2025. Tính theo LNST 4 quý gần nhất khoảng 94 tỷ đồng, BAF với vốn hóa khoảng 11,400 tỷ đang giao dịch ở P/E trượt hơn 120 lần, P/B 2.4 lần; DBC với vốn hóa ước khoảng 5,900 tỷ chỉ ở P/E trượt 6 lần, P/B 0.8 lần theo bảng so sánh của VNDirect. Thị trường đang trả cho BAF tiền của năm 2027, khi công suất heo thịt lên khoảng 1.2 triệu con và đàn nái hơn 110,000 con. Mức giá đó chỉ hợp lý nếu kế hoạch không trễ và giá heo hồi về trên 60,000 đồng.
| Tiêu chí | Vietcap (21/8/2026) | VNDirect (5/10/2026) | TCBS – DBC (25/8/2026) |
|---|---|---|---|
| Khuyến nghị | Không đánh giá | Trung lập | Không nêu |
| Giá mục tiêu (đồng/cp) | Không nêu | 35,600 (từ 40,100; ~33,500 sau chào bán) | Không nêu |
| Doanh thu 2026 (tỷ đồng) | 8,017 | 8,461 (+67.9%) | 17,337 (+16.4%) |
| LNST 2026 (tỷ đồng) | 315 (+148.8%) | 675; 2027: 1,260 | 1,379 (-8.5%) |
| Luận điểm / phương pháp | Sản lượng tăng, giá bán giảm | DCF + EV/EBITDA 13.9x, giá heo 62,000 đ/kg | Lợi nhuận bám giá heo, ~48 tỷ/1,000 đ/kg |
| Rủi ro chính | Giá heo, dịch bệnh, phụ thuộc Tân Long | Trại mới chậm, giá thức ăn | Giá heo dưới 60,000 đ/kg, dòng tiền âm |
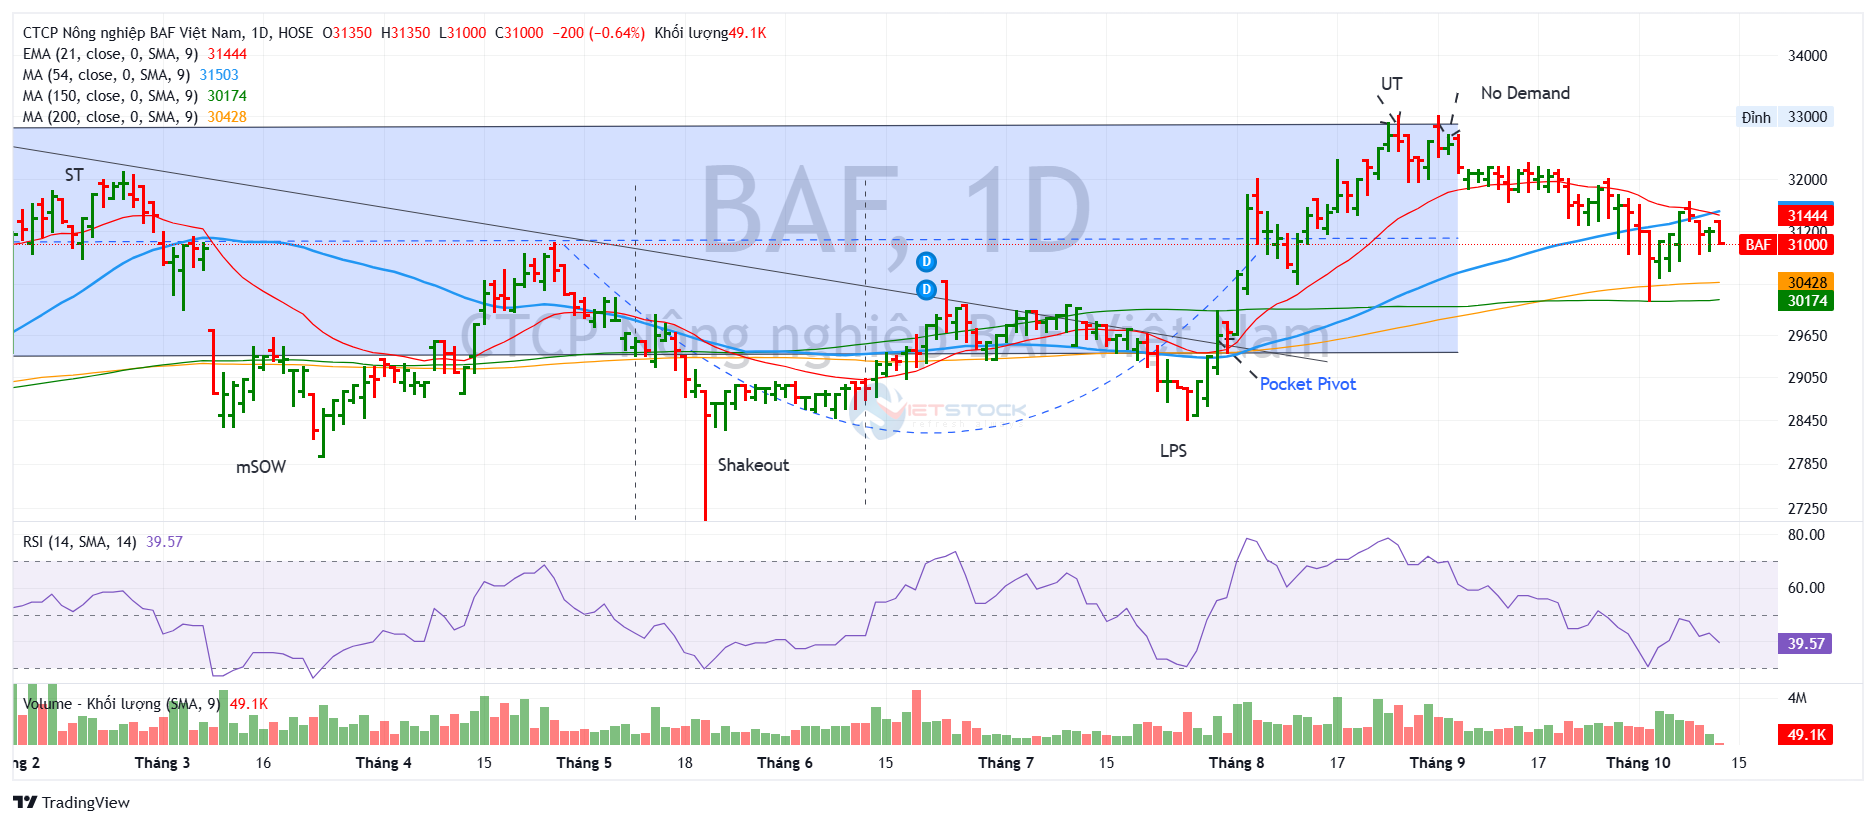
Trên đồ thị, RS của BAF là 65, hoạt động tốt hơn so với RS của DBC là 22. Cổ phiếu BAF tích lũy trong nền giá 28,500-33,000 đồng suốt nửa năm qua, đứng vững hơn hẳn DBC vốn vừa lập đáy 52 tuần 14,900 đồng ngày 2/10 và vẫn nằm dưới MA200 19,680.
Tín hiệu mua Pocket Pivot đáng tin nhất gần đây của BAF là phiên ngày 03/8, tại vùng giá 29,800. Sau đó, cổ phiếu có xu hướng tăng. Ngày 28.8, BAF tăng mạnh đóng cửa 32,600 đồng (+0.93%) với khối lượng 3.43 triệu cổ phiếu, gấp 2.04 lần trung bình 50 phiên. Tuy nhiên, cung bắt đầu xuất hiện để phủ nhận phiên tăng giá này. Sau đó là phiên tăng giá No Demand vào ngày 4.9 cho thấy dấu hiệu yếu đi.
Đọc theo khung Wyckoff/VSA, vùng 33,000 đồng đã từ chối giá hai lần (25/8 và 3/9), rồi tín hiệu yếu xuất hiện ngày 8/9 khi giá thủng MA10. Điểm tích cực là nhịp lùi tháng 9 diễn ra với khối lượng chỉ 0.5-0.9 lần trung bình, tức nguồn cung không ồ ạt.
Hiện giá 31,200 đồng nằm dưới MA10 31,260 và MA50 31,660, nhưng trên MA200 30,410. [RS: người viết điền]. Tôi coi đóng cửa dưới đáy 30,150 của phiên 2/10 (đồng thời mất MA200) là ngưỡng phủ nhận nền giá; ngưỡng xác nhận là vượt 33,000 đồng với khối lượng trên 2 lần trung bình.
Elibook Team không có khuyến nghị giao dịch đối với BAF và DBC.