Th10
Phân tích Doanh Nghiệp
MWG: Lợi nhuận 2027 được dự báo đứng yên, ba động lực để vẫn tích lũy
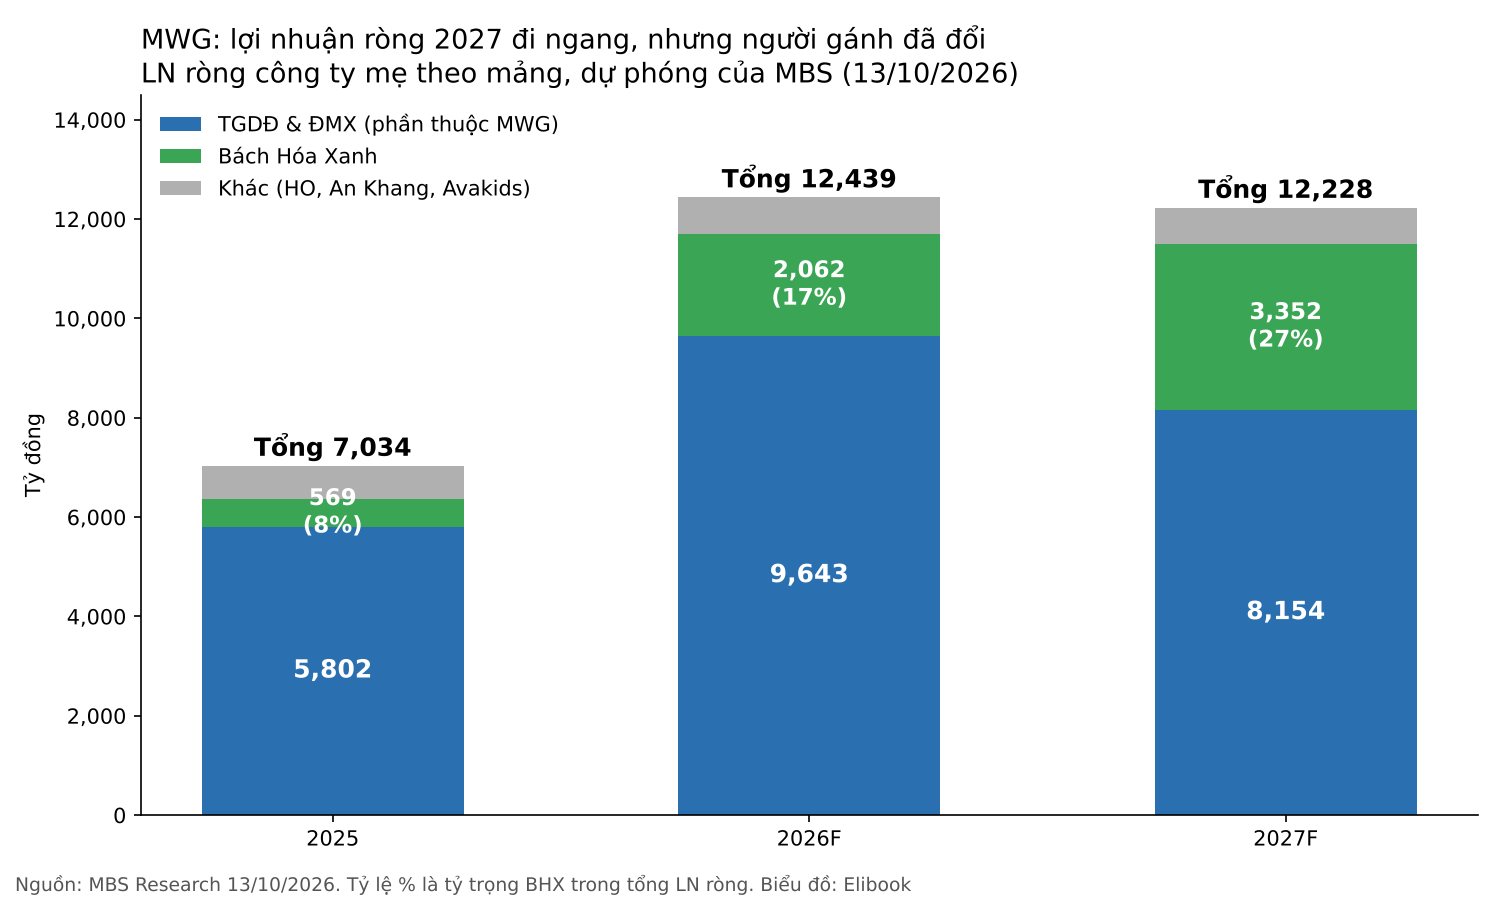
- Doanh thu & lợi nhuận: 6 tháng 2026, MWG lãi ròng 6,017 tỷ đồng (+88% YoY). MBS dự báo quý 3 đạt 3,164 tỷ (+79% YoY), cả năm 12,439 tỷ, nhưng năm 2027 chỉ 12,228 tỷ (-2%).
- Hoạt động cốt lõi: Doanh thu chuỗi điện máy tăng 28-32% YoY nhờ chu kỳ thay máy và giá chip; Bách Hóa Xanh vượt 3,600 cửa hàng cuối tháng 9, lãi 6 tháng 906 tỷ (+323%).
- Động lực bổ sung: iPhone 18, nâng hạng thị trường và kế hoạch niêm yết Bách Hóa Xanh năm 2028. Giá đã thấp, nhưng mỗi động lực mạnh yếu rất khác nhau.
Ngày 13/10, MBS nâng dự phóng lợi nhuận 2026 của MWG thêm 47%, rồi quay sang hạ giá mục tiêu 3.6%, còn 109,000 đồng. Một ngày trước đó, SSI cũng hạ giá mục tiêu từ 106,000 xuống 102,000 đồng dù vẫn xếp MWG vào nhóm cổ phiếu ưa thích của ngành tiêu dùng. Lợi nhuận đi lên, giá mục tiêu đi xuống, nghe như một cửa hàng vừa báo doanh số kỷ lục vừa treo biển giảm giá.
Lời giải nằm ở năm 2027. MBS dự báo lợi nhuận năm sau đi ngang, thậm chí giảm nhẹ 2%, khi nhu cầu điện máy đã được “mua trước” trong 2026. Thị trường hiểu điều đó từ lâu: ở giá 74,800 đồng (13/10), MWG giao dịch quanh 9 lần lợi nhuận dự phóng 2026, bằng một nửa P/E bình quân 3 năm khoảng 19 lần. Bài trước của Elibook đã chỉ ra Bách Hóa Xanh đang bị định giá rẻ. Câu hỏi lần này khác: nếu lợi nhuận năm sau đứng yên, người tích lũy MWG đang chờ điều gì làm giá cổ phiếu chạy? MBS đưa ra ba động lực, và tôi thấy chúng không nặng ký như nhau.
MWG: Bách Hóa Xanh được định giá rẻ bằng một nửa, trong khi lợi nhuận đã gấp ba
iPhone 18 và “lạm phát chip”: kéo dài đỉnh, chưa xóa được đỉnh
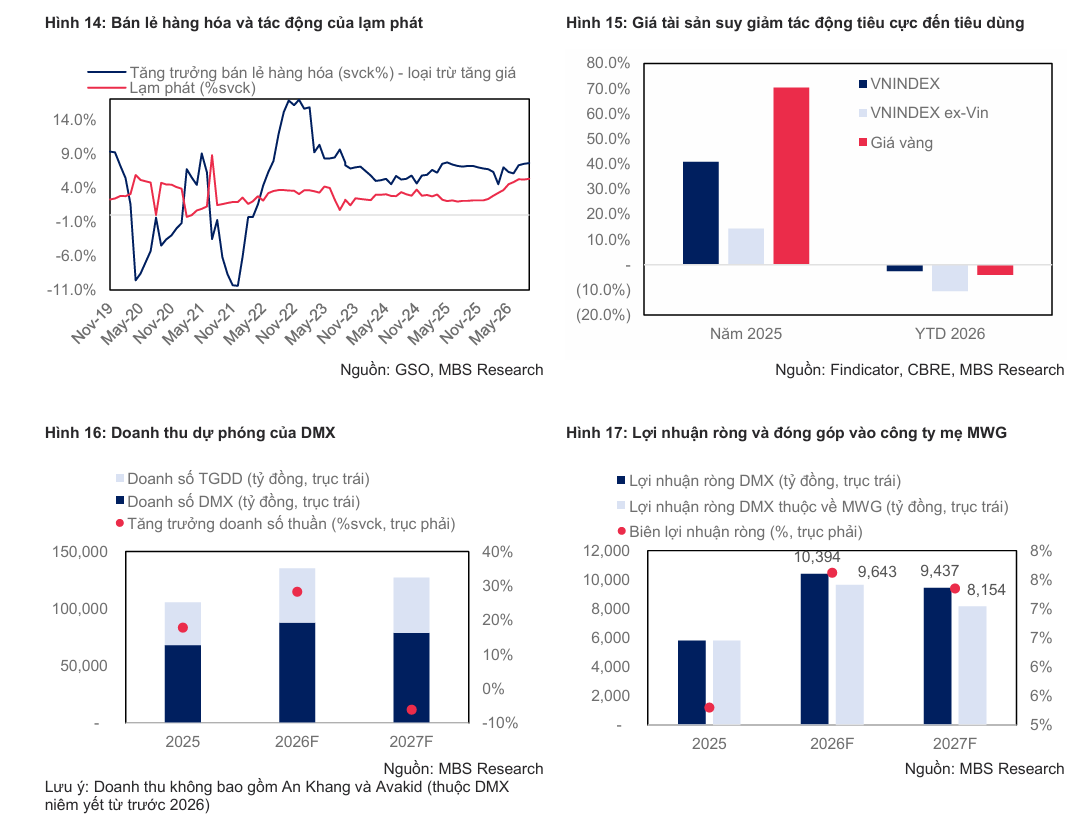
Động lực đầu tiên quen thuộc nhất. Chuỗi Thế Giới Di Động và Topzone ghi nhận khoảng 175,000-180,000 đơn đặt cọc cho iPhone 18 Pro và Pro Max, chiếm hơn nửa thị phần. MBS ước riêng dòng iPhone 18 mang về khoảng 7,000 tỷ đồng doanh thu trong nửa cuối 2026, gấp đôi mức của iPhone 17 cùng kỳ. Thêm vào đó, giá linh kiện tăng vọt vì làn sóng đầu tư AI đã đẩy giá bán lẻ đồ điện tử lên cao hơn 15-20% so với năm trước.
Vấn đề là chính “lạm phát chip” vừa là gió xuôi vừa là cái bẫy. Khách hàng mua sớm hôm nay là khách hàng không quay lại năm sau. SSI chỉ thêm một chiếc đồng hồ đếm ngược: chính sách giảm 2% thuế GTGT cho hàng công nghệ và điện máy hết hiệu lực cuối năm 2026, giá bán lẻ sẽ nhích lên đúng lúc nhu cầu thay máy trở lại bình thường. Vì thế MBS dự báo doanh thu Điện Máy Xanh năm 2027 giảm 6%, và phần lợi nhuận thuộc về MWG từ mảng này giảm 15%.
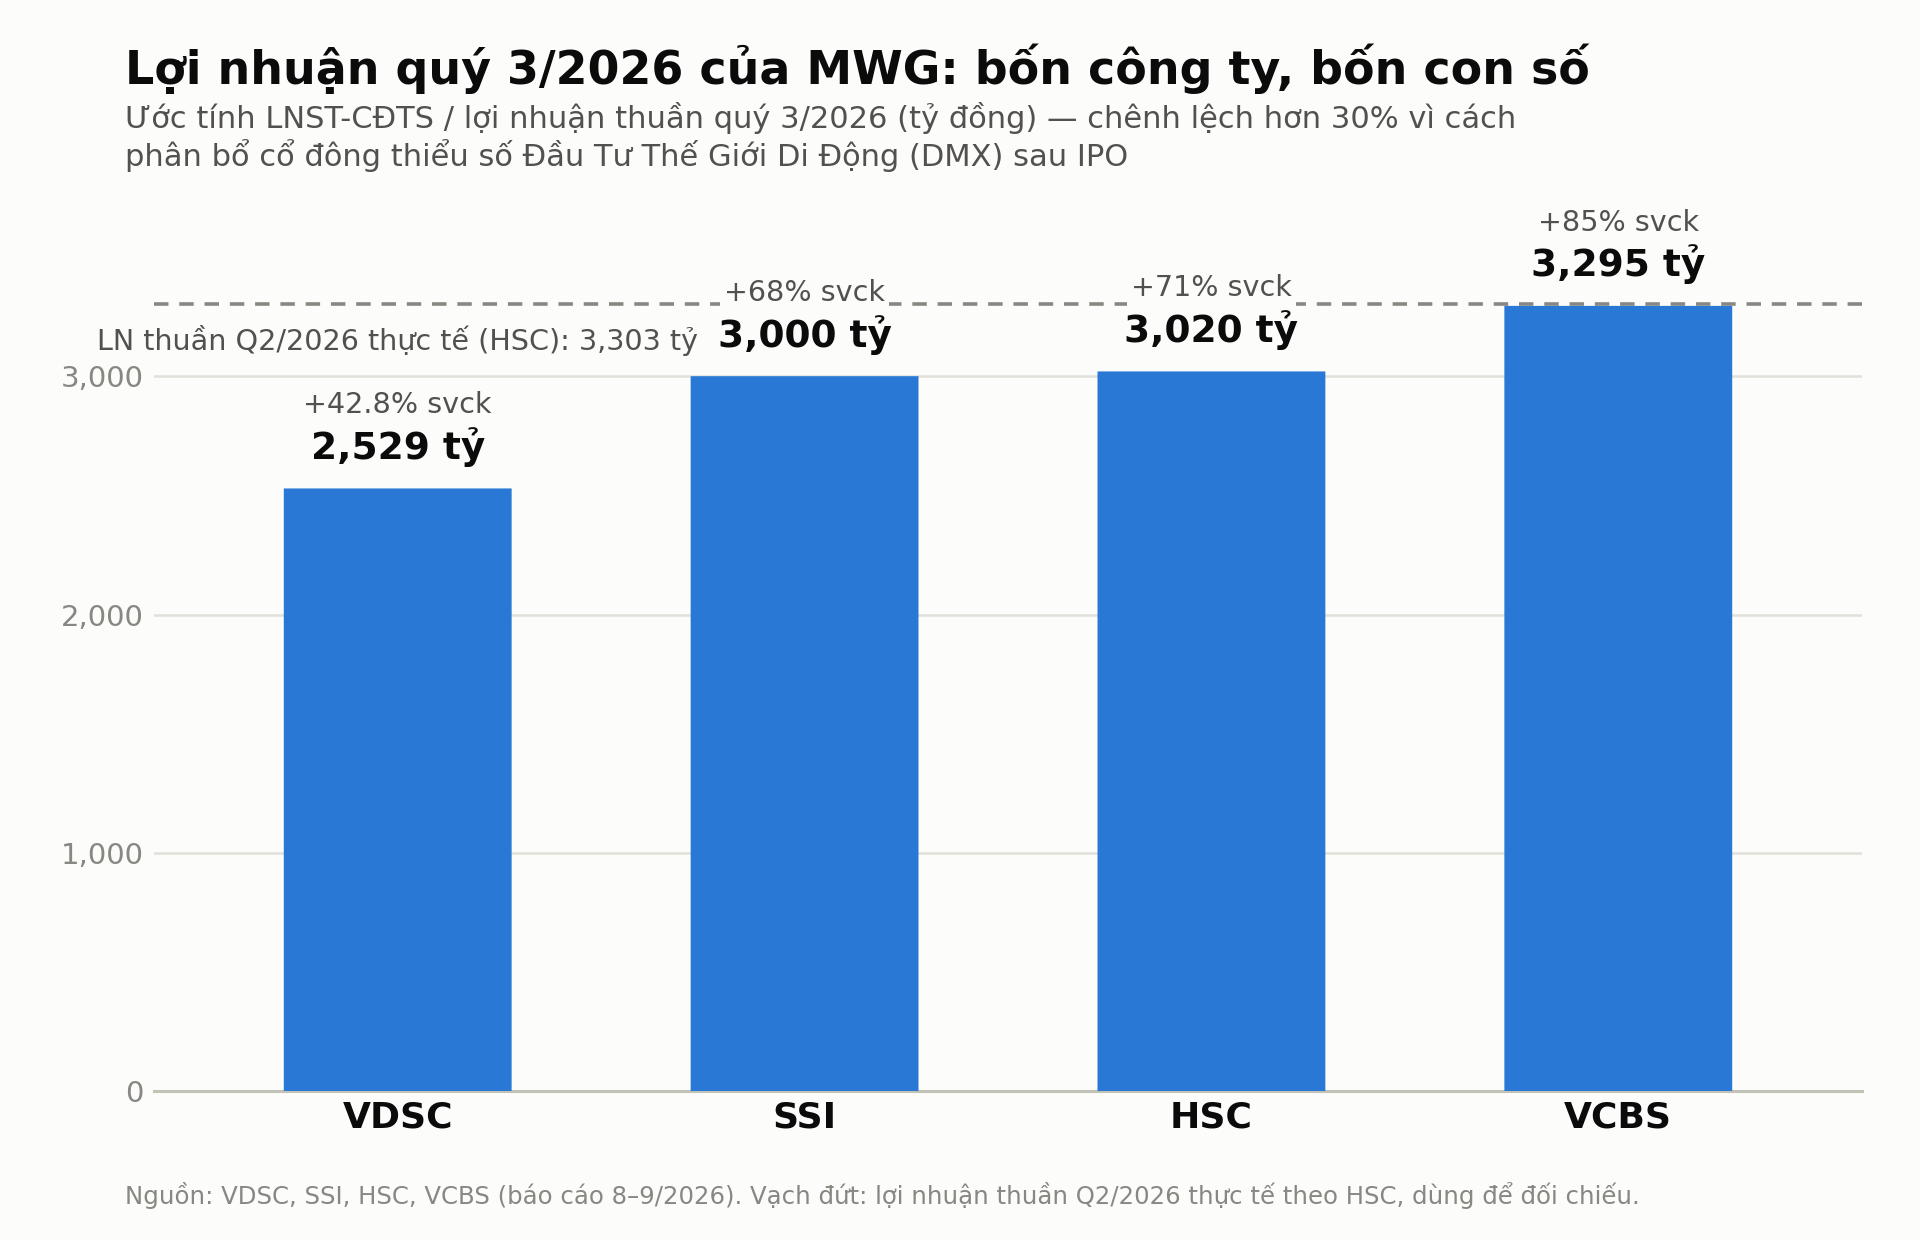
Theo tôi, giá trị thật của động lực này nằm ở ngắn hạn: nó giúp kết quả quý 3 và quý 4 có khả năng vượt kỳ vọng, tạo cái cớ cho dòng tiền quay lại. Dự báo lợi nhuận quý 3 của các CTCK đang trải từ 2,529 tỷ (VDSC) đến 3,295 tỷ (VCBS), đủ rộng để con số thực tế gây bất ngờ theo chiều nào cũng được. Nhưng iPhone chỉ kéo dài đỉnh chu kỳ chứ không xóa được đỉnh. Muốn lợi nhuận 2027 không lao dốc, phải có một chân khác chống đỡ.
Bách Hóa Xanh: từ “món hàng rẻ” thành người gánh lợi nhuận
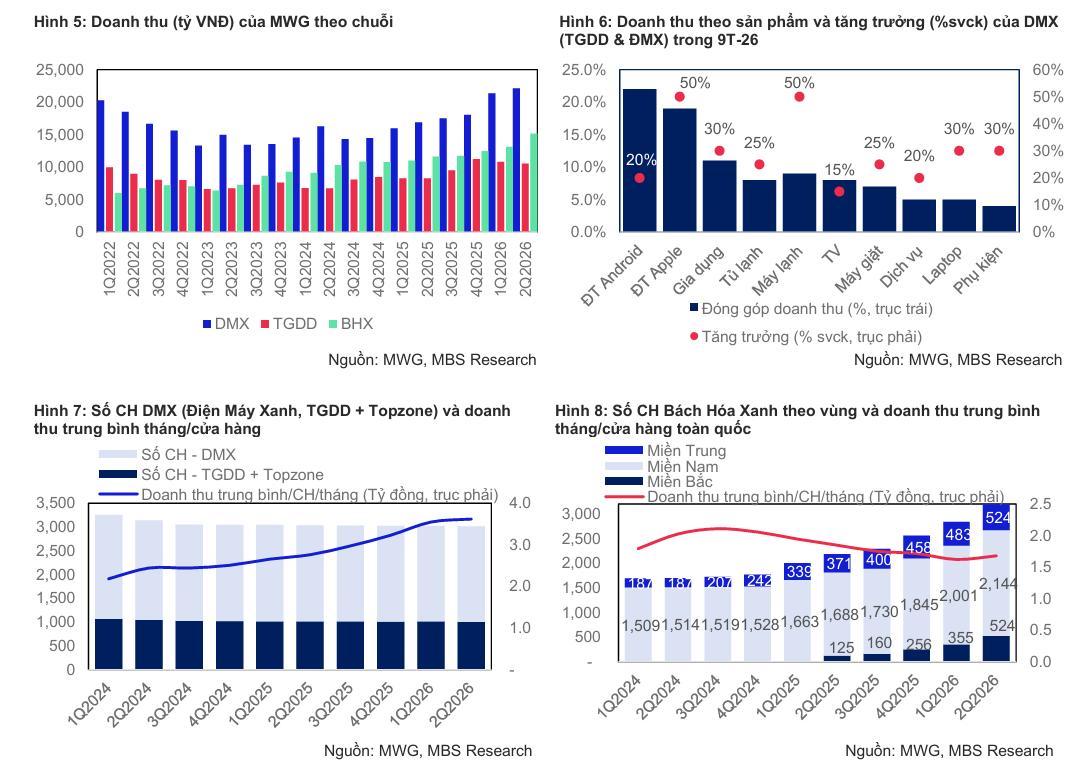
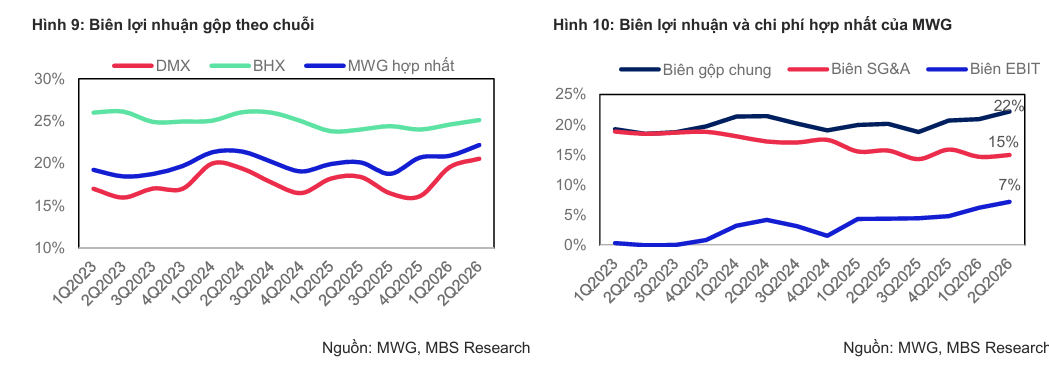
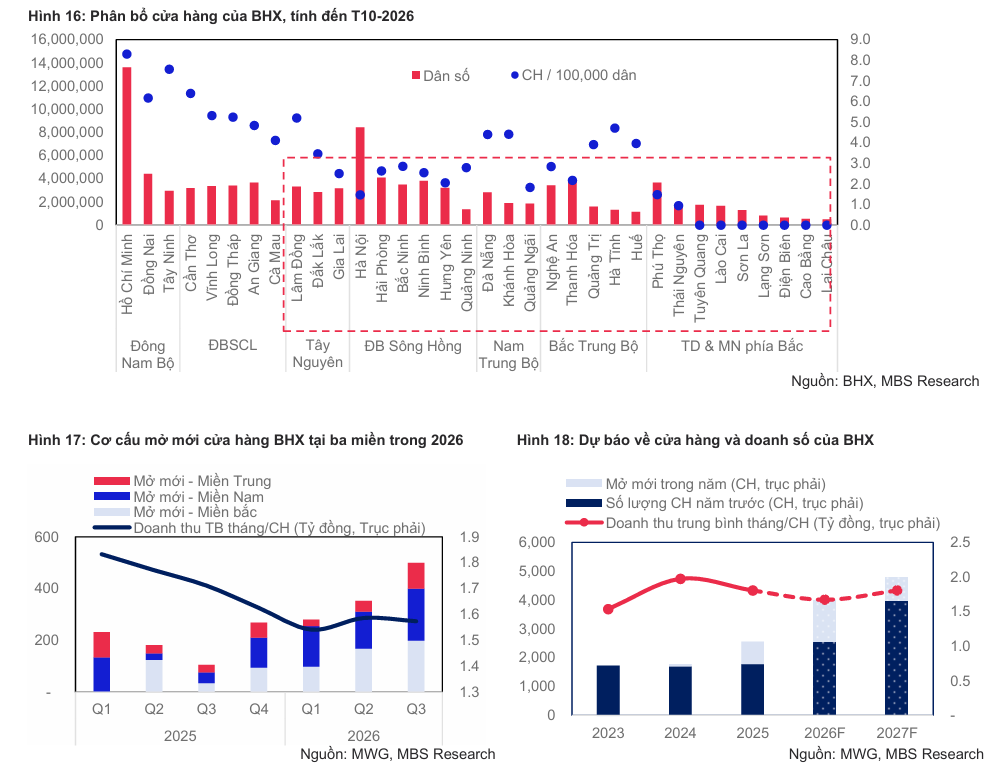
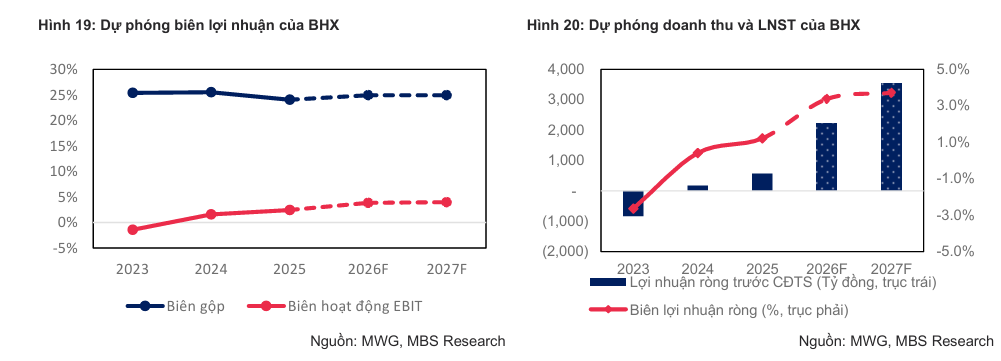
Chân chống đó là Bách Hóa Xanh, và đây là chỗ góc nhìn cần đổi. Bài trước nói thị trường trả quá ít cho chuỗi này; bài này nhìn vào việc nó gánh được bao nhiêu. Theo MBS, lợi nhuận Bách Hóa Xanh tăng 263% lên 2,062 tỷ năm 2026, rồi thêm 63% lên 3,352 tỷ năm 2027. Tỷ trọng trong lợi nhuận MWG nhảy từ 8% năm 2025 lên 27% năm 2027. Nói cách khác, khi mảng điện máy hụt hơi, Bách Hóa Xanh gần như một mình bù lại phần hụt.
Điều làm tôi tin con số này hơn là một yếu tố ít ai nhắc: chính sách. SSI ghi nhận Hà Nội phải đóng chợ tự phát chậm nhất giữa năm 2027, TP.HCM giải tỏa dần chợ dân sinh kém hiệu quả đến 2030, còn hộ kinh doanh chuyển từ thuế khoán sang thuế theo doanh thu và phải đáp ứng yêu cầu truy xuất nguồn gốc khắt khe hơn. Mỗi sạp chợ phải đóng cửa là một nhóm khách được đẩy về kênh hiện đại, và Bách Hóa Xanh đang có mặt ở đó với khoảng 4,191 cửa hàng dự kiến cuối năm, theo dự phóng của MBS.
Rủi ro nằm ở miền Bắc. Cửa hàng mới ngoài Bắc mới bán được khoảng 1.0 tỷ đồng/tháng, bằng một nửa cửa hàng miền Nam, khiến doanh thu bình quân mỗi cửa hàng toàn chuỗi giảm 9% YoY trong quý 2. Tôi nghiêng về phía lạc quan, vì MBS cho biết các cửa hàng hoạt động trên một năm vẫn tăng doanh số 6-8% mỗi năm, tức cửa hàng mới sẽ lớn dần chứ không đứng yên. Nhưng câu chuyện này cần thời gian, và thời gian là thứ nhà đầu tư nóng ruột ít có nhất. Vậy có chất xúc tác nào giúp thị trường trả giá sớm hơn không?
Nâng hạng và niêm yết Bách Hóa Xanh: một vé mời có thật, một vé vào cửa kẹt
MBS nhắc hai chất xúc tác: nâng hạng thị trường cải thiện thanh khoản, và niêm yết Bách Hóa Xanh năm 2028 sau khi xóa lỗ lũy kế. Vé thứ hai là thật. Ban lãnh đạo từng cho biết chuỗi còn khoảng 7,000 tỷ đồng lỗ lũy kế và kỳ vọng xóa hết trong 2-3 năm; với mức lãi MBS dự báo cho 2026-2027, mốc 2028 là có cơ sở. Kịch bản đã được diễn tập: Điện Máy Xanh niêm yết tháng 8/2026, huy động khoảng 500 triệu USD, phần lớn do gần 60 quỹ đầu tư mua, chủ yếu là quỹ ngoại. Khi Bách Hóa Xanh có giá thị trường riêng, khoản chênh giữa định giá của CTCK và giá mà cổ phiếu MWG đang phản ánh sẽ khó bị phớt lờ nữa.
Vé thứ nhất thì kẹt ở cửa. Sở hữu nước ngoài tại MWG đã chạm trần 49%, room còn lại gần như bằng không. FTSE yêu cầu room còn trống tối thiểu 20%, nên MWG không nằm trong danh sách cổ phiếu được rổ chỉ số thu nạp. Quỹ thụ động bám FTSE sẽ không mua được MWG; lợi ích chỉ đến gián tiếp, qua thanh khoản chung và khẩu vị của các quỹ chủ động. Chính MBS cũng thận trọng gọi đây là động lực “ở giai đoạn sau“.
Theo tôi, trong ba động lực, nâng hạng là lá bài yếu nhất với riêng MWG. Nhà đầu tư nên coi nó là phần thưởng thêm, đừng đặt làm lý do chính để mua. Còn lại câu hỏi quan trọng nhất: các CTCK đang đặt bao nhiêu niềm tin vào hai lá bài còn lại?
Định giá & khuyến nghị: bất đồng về đường đi, đồng thuận về đích đến
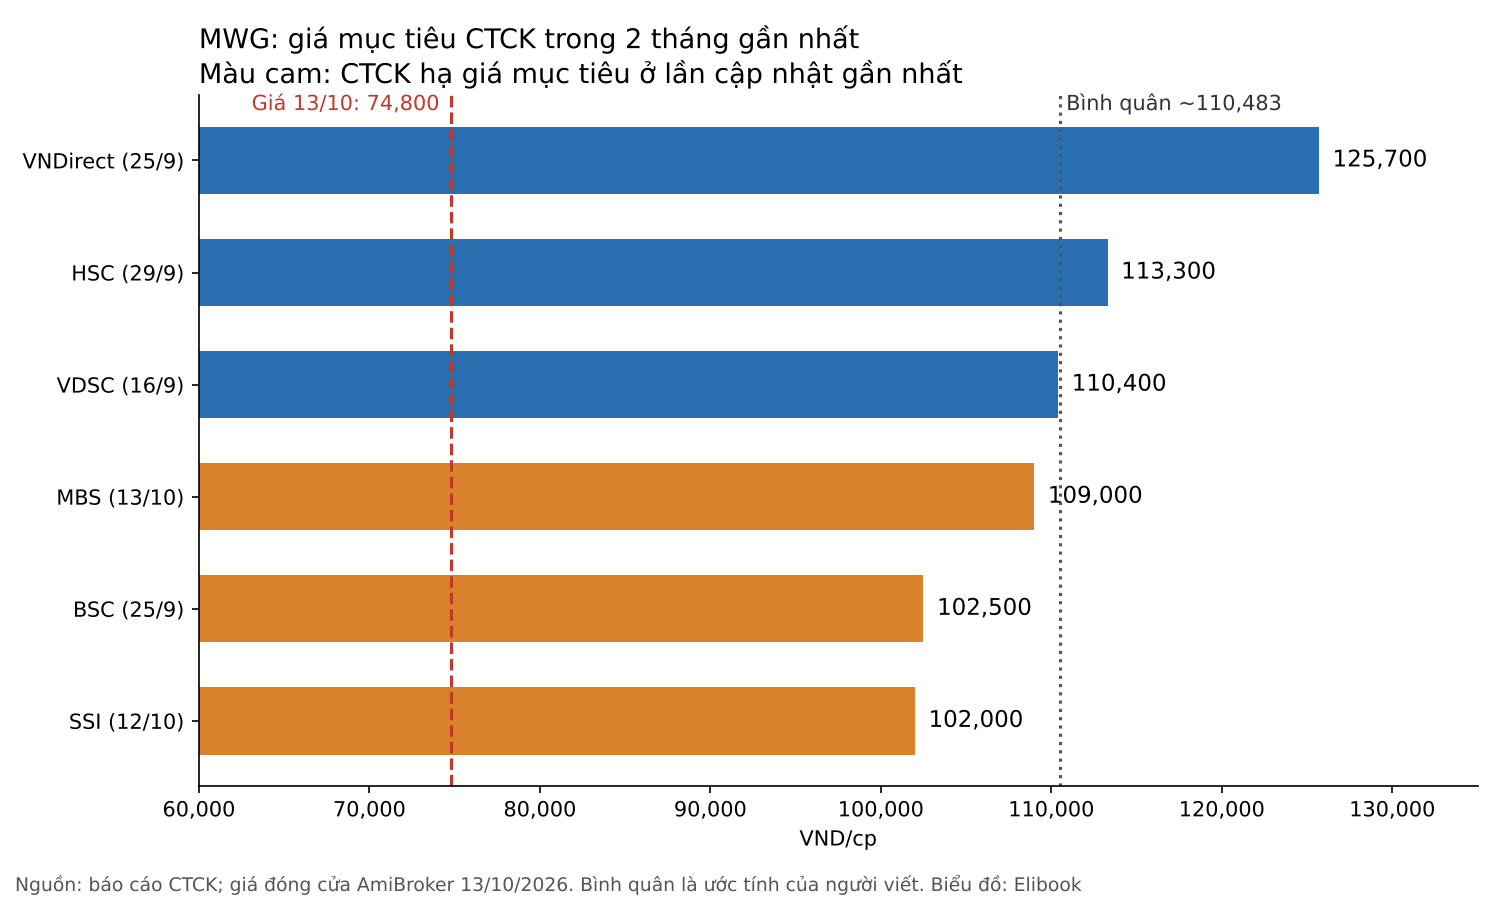
Trong hai tháng qua, sáu CTCK đều khuyến nghị tích cực, nhưng hướng điều chỉnh tách làm hai nhóm. VNDirect nâng giá mục tiêu 9% lên 125,700 đồng; HSC nâng 3% lên 113,300 đồng; VDSC đặt 110,400 đồng. Nhóm còn lại hạ: BSC giảm 2% về 102,500 đồng do tăng chiết khấu vì thanh khoản và lãi suất, SSI về 102,000 đồng, MBS về 109,000 đồng. Điểm chung của nhóm hạ là lỗi không nằm ở kinh doanh mà ở cấu trúc vốn: MBS chỉ ra sở hữu của MWG tại Điện Máy Xanh giảm từ 100% xuống 86.4%, WACC tăng từ 11.2% lên 11.5%, cộng thêm 5% chiết khấu holding sau khi công ty con niêm yết riêng.
Bất đồng lớn nhất là đường đi của lợi nhuận. MBS dự phóng lợi nhuận 2026 tăng 77% lên 12,439 tỷ rồi giảm 2% năm 2027. SSI chỉ cho mức tăng 55% năm 2026, quy ra khoảng 10,900 tỷ theo ước tính của người viết, rồi tăng thêm 12% năm 2027. Điều thú vị là hai con đường gặp nhau ở cùng một điểm: lợi nhuận 2027 quanh 12,200 tỷ đồng. Một bên tin đỉnh đến sớm rồi đi ngang, một bên tin leo chậm mà đều, nhưng đích đến gần như trùng nhau.
Giá mục tiêu bình quân của sáu CTCK khoảng 110,500 đồng, cao hơn giá hiện tại khoảng 48%, theo ước tính của người viết. Tôi nghiêng về cách nhìn của MBS hơn: chu kỳ điện máy đang ở gần đỉnh và nên được định giá như vậy. Nhưng chính vì lợi nhuận 2027 chỉ đứng yên chứ không sụp, P/E 9 lần đang trả cho một kịch bản xấu hơn mức các CTCK dự báo. Với tôi, tích lũy MWG là đặt cược vào Bách Hóa Xanh và kết quả quý 3; nâng hạng chỉ là lớp kem phủ.
| Tiêu chí | MBS (13/10) | SSI (25/9; 12/10) | HSC (29/9) | VNDirect (25/9) |
|---|---|---|---|---|
| Khuyến nghị | Khả quan | Cổ phiếu ưa thích | Mua vào | Khả quan |
| Giá mục tiêu (VND/cp), thay đổi | 109,000 (-3.6%) | 106,000 → 102,000 | 113,300 (+3%) | 125,700 (+9%) |
| Doanh thu 2026F (tỷ VND) | 205,799 | Không nêu | 206,099 | 204,233 |
| LNST-CĐTS 2026F (tỷ VND) | 12,439 (+77%) | +55% YoY | 12,296 | 11,378 |
| LNST-CĐTS quý 3F (tỷ VND) | 3,164 (+79%) | 3,000 (+68%) | 3,020 (+71%) | Không nêu |
| Luận điểm / phương pháp | SOTP, DCF; WACC 11.5% | Bách hóa giành thị phần; 2027 +12% | Nâng dự báo DMX | BHX còn dư địa tái định giá |
| Rủi ro chính | Tiêu dùng chậm 2027 | Hết giảm thuế GTGT | Nhu cầu ICT chậm lại | Giá chip, cạnh tranh miền Bắc |
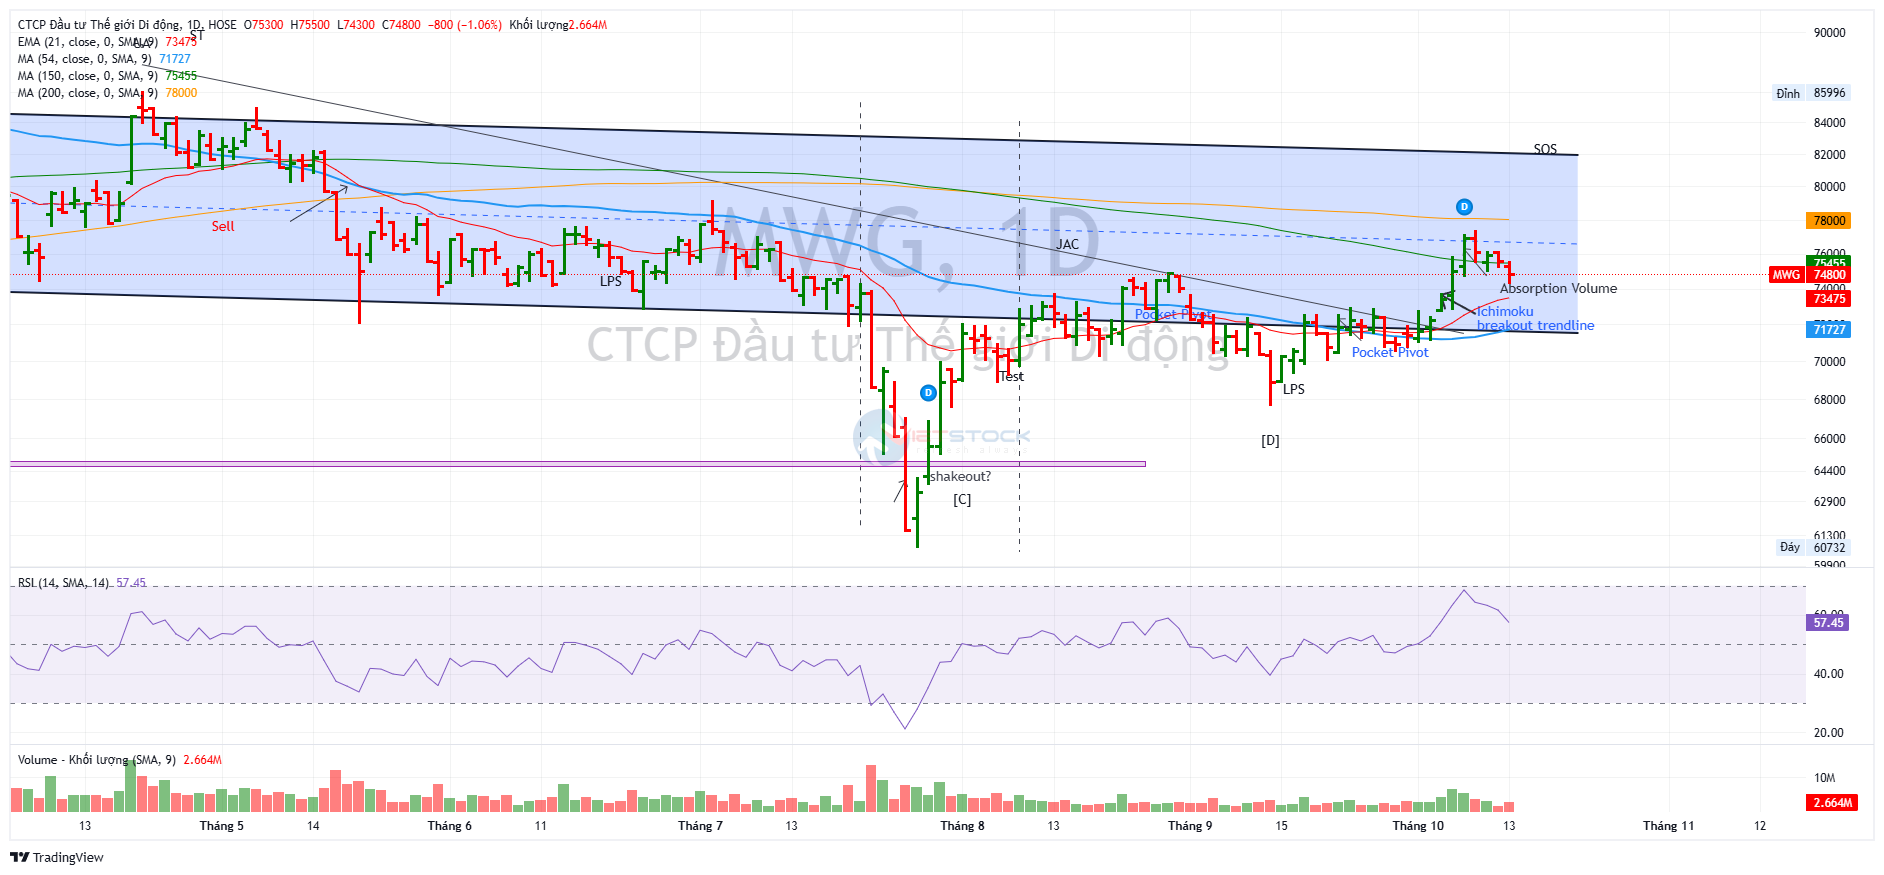
Trên đồ thị, RS của MWG là 77, hoạt động khá tốt trên thị trường. Cổ phiếu đã rơi từ đỉnh khoảng 91,700 đồng đầu tháng 2 xuống đáy 60,700 đồng ngày 28/7, rồi xây dựng lại một nền giá trong biên 67,700-75,000 đồng suốt hai tháng.
Đọc theo Wyckoff, nhịp hồi cuối tháng 8 liên tục bị chặn ở vùng 74,500-74,900, còn lần kiểm tra lại ngày 14/9 dừng ở 67,700, cao hơn hẳn đáy tháng 7 với khối lượng dưới trung bình, dấu hiệu lực bán đã cạn.
Điểm mua Pocket Pivot đáng tin nhất là phiên 21/8 (đóng cửa 74,010, +3.16%, khối lượng 1.16 lần trung bình 50 phiên) và phiên ngày 17/9 (72,140, +2.24%, 1.10 lần); hai tín hiệu ngày 1-2/10 yếu vì khối lượng chỉ 0.7-0.8 lần. Phiên 6-7/10 giá vượt nền với khối lượng 2.0 và 1.6 lần trung bình, lên 77,300. Đây được xem là cây hấp thụ cung (Absorption Volume)
Nhịp lùi sau đó có khối lượng giảm dần, giá đóng cửa 74,800 vẫn nằm trên MA10 (74,300) và MA50 (72,300), nhưng dưới MA200 (78,000), chưa có tín hiệu Bán và cho thấy một nhịp nghỉ ngơi đẹp, có ít cung. Đóng cửa dưới MA10 là dấu hiệu nhịp vượt nền yếu đi, còn kịch bản tích lũy bị phủ nhận nếu giá thủng MA50 và đáy phiên tín hiệu 2/10 (71,150); xác nhận khi vượt 77,300 và MA200 với khối lượng trên 1.5 lần trung bình. Elibook Team tiếp tục nắm giữ MWG sau khi đã mua ở vùng giá 72,000-73,000 đồng.