Th10
Phân tích Doanh Nghiệp
DRI, PHR, TRC, GVR: Lên bằng cầu thang bộ, xuống bằng thang máy, nên cầm mủ hay cầm đất?
- Doanh thu & lợi nhuận: LNST cổ đông công ty mẹ 6T/2026: PHR 643.4 tỷ đồng (+244.9% YoY), DRI 142.2 tỷ đồng (+82.8%), GVR 4,413.9 tỷ đồng (+67.7%), TRC 141.8 tỷ đồng (+34.7%).
- Hoạt động cốt lõi: TSR20 tháng 9 đạt 2.41 USD/kg (+38.5%) so với tháng 12/2025, giá xuất khẩu quý 3 đạt 2,160 USD/tấn (+29.8% YoY). Nhóm cổ phiếu cao su chỉ tăng 12.8% cùng giai đoạn.
- Động lực bổ sung: Thu nhập khác của PHR (499.3 tỷ đồng) lớn gần gấp đôi lợi nhuận gộp. Mủ cho tốc độ, đất cho cái phanh; ở đỉnh giá 13 năm, cái phanh đáng tiền hơn.
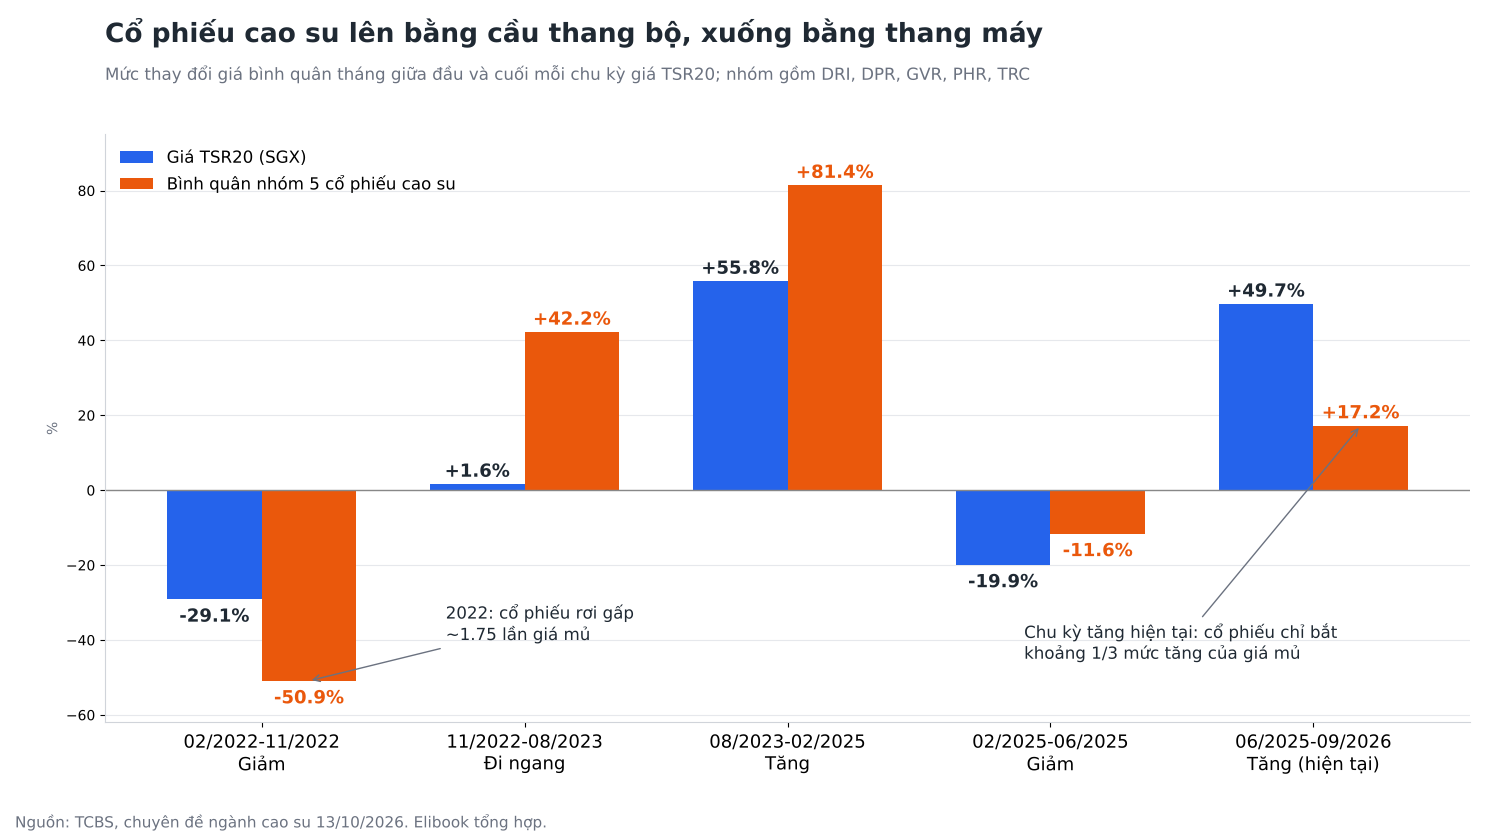
Có một phép chia mà người mua cổ phiếu cao su nên làm trước khi bấm lệnh. Trong chu kỳ tăng hiện tại, từ tháng 6/2025 đến tháng 9/2026, giá TSR20 tăng 49.7% nhưng nhóm năm cổ phiếu trồng cao su chỉ tăng bình quân 17.2%, tức bắt được khoảng một phần ba nhịp tăng của hàng hóa. Lật lại năm 2022, TSR20 giảm 29.1% còn nhóm cổ phiếu rơi 50.9%, gấp khoảng 1.75 lần. Cổ phiếu cao su lên bằng cầu thang bộ, xuống bằng thang máy.
Bài trước trên Elibook kết luận thị trường chỉ trả tiền cho mủ, không trả cho tiền đền bù đất. Nhưng khi giá mủ đang ở vùng cao nhất từ 2013 trên sàn Singapore, câu hỏi đáng giá hơn là ai còn đứng được khi thang máy đi xuống. Với bốn cái tên GVR, DRI, TRC, PHR, nên cầm cổ phiếu ăn theo mủ, hay cổ phiếu ăn theo đất?
TRC, PHR, GVR: Lãi quý 3 gấp đôi vẫn thua lãi tăng 22%, vì thị trường chỉ trả tiền cho mủ cao su
Giá mủ: cơn gió còn thổi, nhưng ai cũng biết đang ở đỉnh
Lực đẩy giá cao su năm nay là thật. Lũ ở Thái Lan làm ngập 42 tỉnh đúng giai đoạn tháng 9 đến 11, vốn đóng góp hơn 30% sản lượng mủ cả niên vụ. WMO dự báo El Niño gần như chắc chắn kéo dài đến tháng 2/2027, còn giá butadiene tăng hơn 80% từ đầu tháng 3 khiến cao su tổng hợp mất lợi thế thay thế. VDSC dựng hai kịch bản: nếu eo biển Hormuz mở lại, giá cao su trong nước lùi về 53-57 triệu đồng/tấn; nếu không, neo 64-67 triệu đồng/tấn đến hết mùa khô 2027. TCBS cũng cho rằng giá neo cao đến hết El Niño.
Vấn đề nằm ở phía cầu. Hơn 60 hãng lốp Trung Quốc đã ra hơn 70 thông báo tăng giá, nhưng tỷ lệ vận hành nhà máy lốp bán thép ngày 8/10 chỉ còn 28.5% từ 46.4%. Giá lên vì thiếu cung và vì dầu, không vì người mua giành hàng, nên muốn tăng tiếp sẽ cần thêm một cú sốc mới.
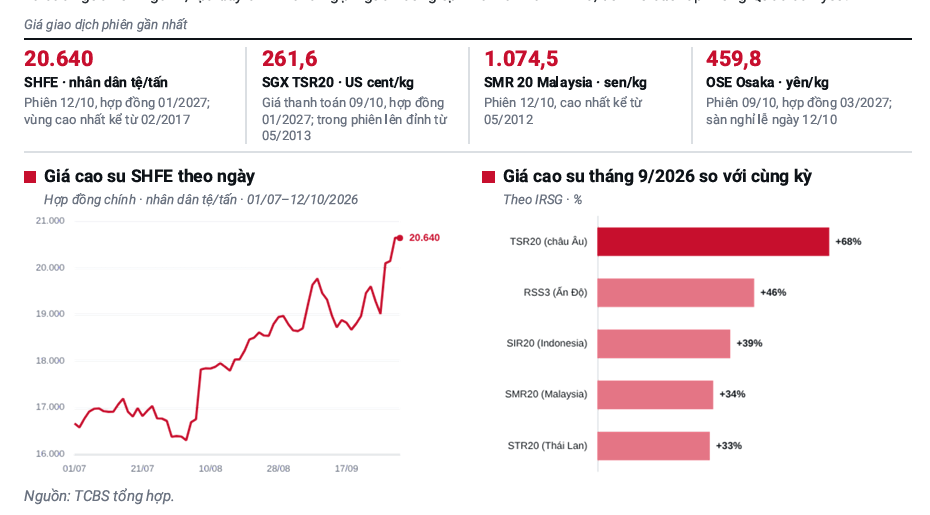
TCBS còn chỉ ra rằng cổ phiếu phản ứng cùng kỳ với giá cao su, giá kỳ hạn tuần trước gần như không dự báo được giá cổ phiếu tuần sau. Nói cách khác, không có “đèn vàng” nào báo trước lúc thang máy đi xuống. Theo tôi, không nên mua cổ phiếu cao su chỉ vì tin giá mủ còn cao: thị trường đã biết điều đó, thứ nó chưa biết là ngày giá quay đầu.
Vậy nếu muốn cược vào mủ, mã nào thật sự đi theo mủ?
Ai thật sự được trả tiền vì mủ: DRI, chứ không phải TRC
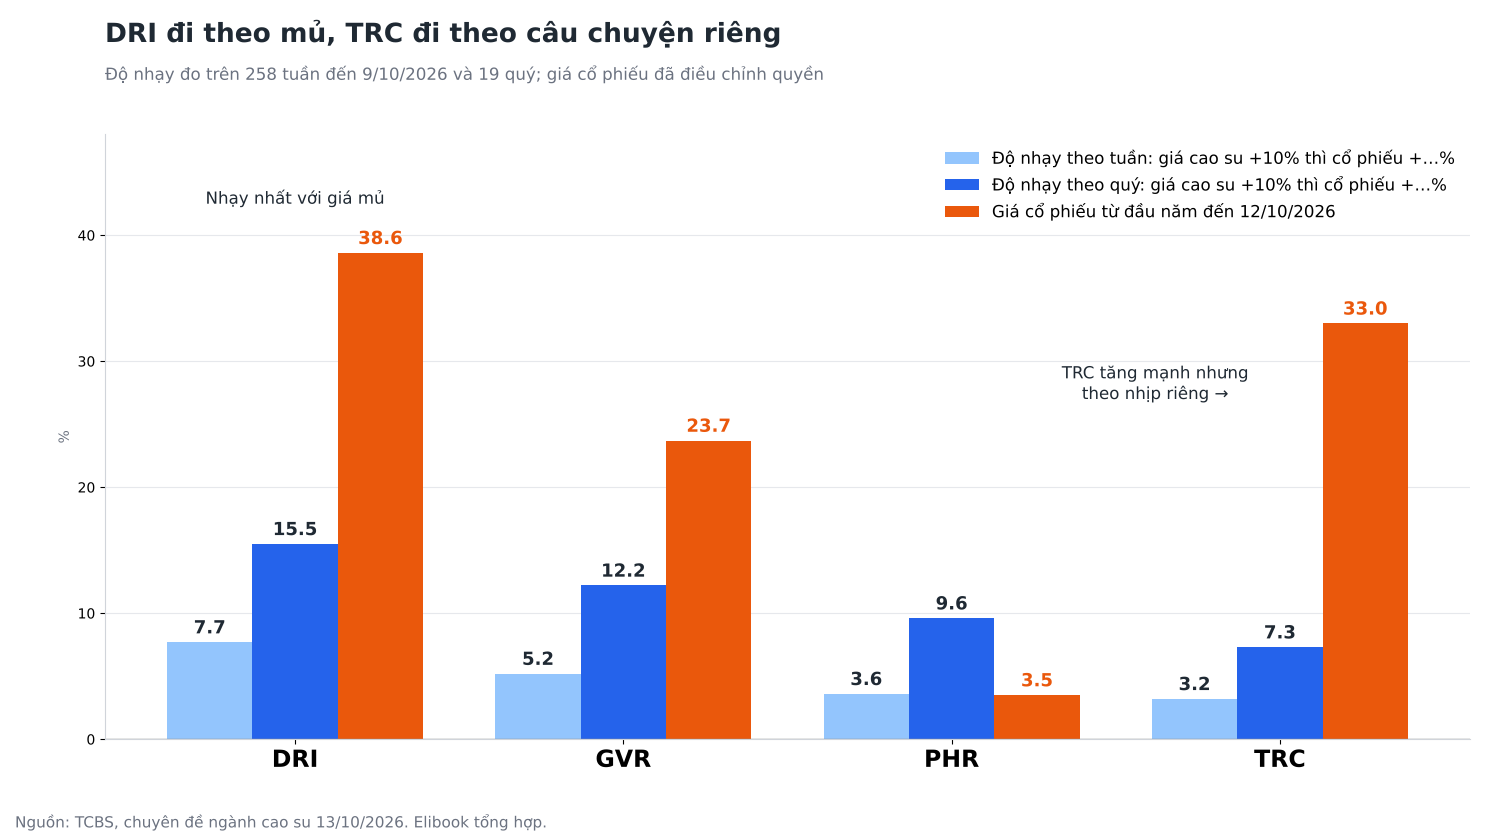
Bài trước cho rằng TRC chạy trước nhờ sản lượng Campuchia, tức là nhờ mủ, nhưng dữ liệu tương quan của TCBS kể chuyện khác. Tính trên 258 tuần, khi giá cao su tăng 10% thì TRC chỉ tăng bình quân 3.2% trong tuần, thấp nhất nhóm, và theo quý cũng chỉ 7.3%. Những tuần TRC tăng mạnh nhất lại rơi vào lúc giá cao su đi ngang: tuần đến 3/7 TRC tăng 10.7% khi SHFE chỉ nhích 1.4%, tuần đến 14/8 tăng 7.5% khi SHFE giảm 0.3%. Biên gộp 6T/2026 của TRC còn giảm 6.9 điểm % xuống 29.2%. TRC tăng 33% từ đầu năm vì câu chuyện riêng: vườn Campuchia vào tuổi sung sức, khoảng 400 tỷ đồng đền bù KCN Hiệp Thạnh dự kiến về trong quý 4, cổ tức tiền mặt cao. Cổ phiếu tốt, nhưng không phải tấm vé mủ thuần.
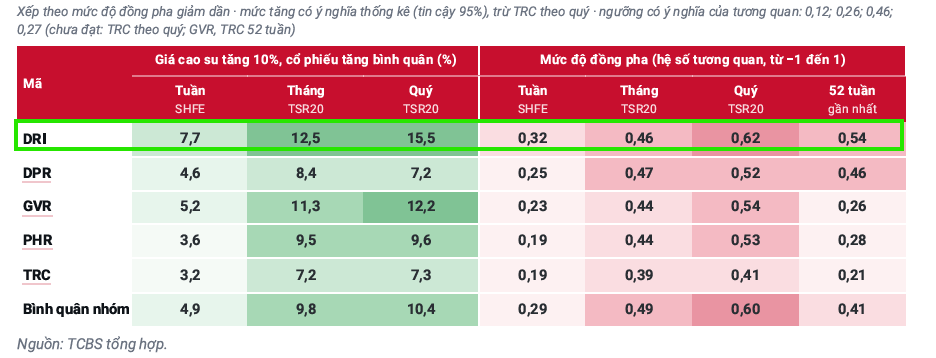
Tấm vé mủ thuần là DRI. Không có quỹ đất chuyển đổi, vườn cây khoảng 8,589 ha nằm ở Lào, DRI là mã nhạy nhất: giá cao su tăng 10% thì cổ phiếu tăng 7.7% theo tuần và 15.5% theo quý, hệ số tương quan theo quý 0.62, cao nhất nhóm. Đây cũng là doanh nghiệp duy nhất trong năm mã được TCBS theo dõi có biên gộp 6T/2026 tăng (40.6%, +1.2 điểm %), với ROE 31% và P/E 5.5 lần.
Nhưng độ nhạy là con dao hai lưỡi. Trong chu kỳ giảm 2022, DRI rơi 63.6%, sâu nhất nhóm, khi TSR20 chỉ giảm 29.1%. Sau khi tăng 38.6% từ đầu năm, khoảng 24% chỉ trong một tháng, mua DRI lúc này là bước vào đúng chiếc thang máy. Tôi đồng ý với TCBS: DRI là cơ hội tốt nhất nếu tin giá mủ, nhưng không nên đuổi theo.
Còn nếu không muốn đặt cược toàn bộ vào thời tiết, thì thứ gì không đi theo thời tiết?
Đất: cái phanh không nghe dự báo El Niño
Trong báo cáo bán niên của PHR, cây cao su đóng vai phụ: công ty ghi nhận 499.3 tỷ đồng thu nhập khác, chủ yếu từ đền bù đất cho VSIP 3 (323.4 tỷ đồng) và dự án của THACO (171.7 tỷ đồng), lớn hơn cả lợi nhuận gộp 256.1 tỷ đồng. GVR cũng vậy: khoảng 2,290 tỷ đồng thu nhập khác, gồm 1,028 tỷ đồng thanh lý vườn cây và 956 tỷ đồng bồi thường đất, đưa lợi nhuận khác lên khoảng 36% LNTT.
Thị trường xử phạt loại lợi nhuận này vì nó không đều. Nhưng nhìn từ đỉnh chu kỳ, chính cái “không đều” ấy lại là ưu điểm: tiền đền bù chạy theo lịch bàn giao của cơ quan phê duyệt, không theo giá SHFE. Khi thang máy giá mủ đi xuống, tờ séc đất có thể về trễ, nhưng không bị cắt bớt vì giá cao su giảm. PHR còn 12,771 ha đất nằm trong quy hoạch chuyển đổi theo Quyết định 790, VDSC ước nguồn đền bù 2026 từ VSIP III và Bắc Tân Uyên 1 khoảng 1,832 tỷ đồng, còn VCBS kỳ vọng khoảng 1,800 tỷ đồng rơi tiếp vào 2027. Ở mức P/E dự phóng 4.1 lần theo VDSC, PHR chỉ tăng 3.5% từ đầu năm.
Cái phanh này không miễn phí. PHR đang bị trói bởi room ngoại về 0% do giấy phép còn lưu ngành nghề hạn chế, và tiền thuê đất theo Nghị quyết 87 có thể tăng mạnh với doanh nghiệp trả tiền thuê hằng năm. GVR thì có phanh tốt nhất nhưng là chiếc xe đắt nhất: P/E 18.5 lần, P/B 2.14 lần với ROE chỉ 12%. Theo tôi, đất là tài sản phòng thủ của nhóm cao su, nhưng phải mua ở giá chưa ai trả cho nó, và hiện chỉ PHR còn ở mức đó.
Câu hỏi còn lại là các CTCK đang định giá hai lựa chọn này ra sao.
Định giá & khuyến nghị: DRI để lướt sóng mủ, PHR để cầm qua đỉnh
Hai tháng qua, các CTCK đồng thuận tích cực với cả bốn mã, chỉ khác liều lượng. Với DRI, MBS (8/10) đặt Khả quan, giá mục tiêu 19,100 đồng, theo ước tính của người viết cao hơn 18.6% so với giá 16,100 đồng ngày 13/10; VDSC (2/10) chưa cập nhật khuyến nghị. Upside của DRI mỏng nhất nhóm sau một tháng chạy nước rút.
VDSC (28/9) giữ Mua với 41,500 đồng, thực chất hạ nhẹ từ 42,200 đồng sau điều chỉnh cổ phiếu thưởng, theo SOTP với phần đền bù chiếm 2,917 tỷ đồng trên 6,448 tỷ đồng giá trị các mảng. SSI (25/9) hạ nhẹ xuống 39,900 đồng, VCBS (cuối tháng 9) cao nhất 46,765 đồng, còn MBS (8/10) Khả quan với 44,100 đồng. Bình quân bốn mức là 43,066 đồng, cao hơn khoảng 31% giá hiện tại. Bất đồng thật nằm ở lịch ghi nhận đất: VCBS ước LNST 2026 1,521 tỷ đồng, VDSC 2,067 tỷ đồng.
TRC chỉ có MBS (8/10) duy trì Khả quan, giá mục tiêu 35,100 đồng theo FCFF (WACC 12.3%, tăng trưởng dài hạn 0%) cộng 317 tỷ đồng đền bù sau thuế với đơn giá thận trọng 0.8 tỷ đồng/ha; VDSC tạm tính khoản đền bù Hiệp Thạnh khoảng 354 tỷ đồng, gần với giả định của MBS. GVR có ba giá mục tiêu hội tụ, SSI 36,100, MBS 38,800, VCBS 39,288 đồng, bình quân 38,063 đồng, cao hơn khoảng 17.7%.
Câu trả lời của tôi cho câu hỏi “mủ hay đất” là đừng chọn một. Ở đỉnh giá 13 năm, tôi nghiêng về mã có cả hai mà giá chưa chạy, tức PHR, với điều kiện chấp nhận chờ ngày room ngoại được tháo xích. DRI dành cho người muốn đánh trực tiếp nhịp giá mủ, và chỉ nên mua khi cổ phiếu điều chỉnh. TRC đã phản ánh phần lớn câu chuyện riêng, còn GVR là cách đắt nhất để sở hữu cả hai.
| Tiêu chí | TCBS (13/10) | VDSC (28/9, 2/10) | MBS (24/9, 8/10) | SSI (25/9) | VCBS (cuối T9) |
|---|---|---|---|---|---|
| DRI | Cơ hội tốt, chờ điều chỉnh | Chưa cập nhật | Khả quan, 19,100 | Không nêu | Không nêu |
| PHR | Theo dõi tiến độ đền bù | Mua, 41,500 (từ 42,200) | Khả quan, 44,100 | 39,900 (hạ nhẹ) | 46,765 |
| TRC | Tăng theo nhịp riêng | Chưa cập nhật | Khả quan, 35,100 (giữ) | Không nêu | Không nêu |
| GVR | Theo dõi thu nhập ngoài mủ | Không nêu | Khả quan, 38,800 | 36,100 | 39,288 |
| Luận điểm chính | Độ nhạy với giá mủ | Hai lực giá khác độ bền | Giá bán tăng, đền bù Q4 | Giá +18%, sản lượng -8% | Đền bù 2027 |
| Rủi ro chính | Giá mủ đảo chiều | Hormuz mở, hạn 2027, NQ 87 | Đơn giá đền bù, bệnh cây | Mưa giảm sản lượng | Tiến độ bồi thường |