

Th9
Phân tích Doanh Nghiệp
MWG và FRT: VDSC hé lộ dự phóng quý 3/2026 — mùa tựu trường kéo dài, nhưng MWG phải “chia bớt miếng bánh” cho cổ đông thiểu số
- Doanh thu & lợi nhuận: VDSC dự phóng LNST-CĐTS quý 3/2026 của MWG đạt 2,529 tỷ đồng (+42.8% YoY nhưng -22.1% QoQ), trong khi FRT được dự báo đạt 393 tỷ đồng (+80% YoY) — tốc độ tăng trưởng lợi nhuận của FRT quý này còn nhanh hơn cả quý 2 vừa qua.
- Hoạt động cốt lõi: Bách Hóa Xanh khép lại tháng 8 với doanh thu tháng cao nhất từ trước đến nay — 6,200 tỷ đồng, nâng lũy kế 8 tháng lên 40,100 tỷ đồng (+32% YoY); Điện Máy Xanh (DMX) cũng tăng tốc trở lại lên 29% YoY nhờ mùa tựu trường, cùng nhịp với DGW (+82% YoY) — hai câu chuyện gần giống nhau nhưng không hoàn toàn đồng pha.
- Động lực bổ sung: Long Châu tiếp tục là đầu tàu duy nhất kéo lợi nhuận của FRT, trong khi MWG bắt đầu chia sẻ 14% lợi nhuận của DMX cho cổ đông thiểu số kể từ quý 3 — chi tiết kỹ thuật này mới thực sự là lý do khiến lợi nhuận công ty mẹ MWG “hạ nhiệt” so với quý 2, chứ không phải vì hoạt động kinh doanh chậm lại.
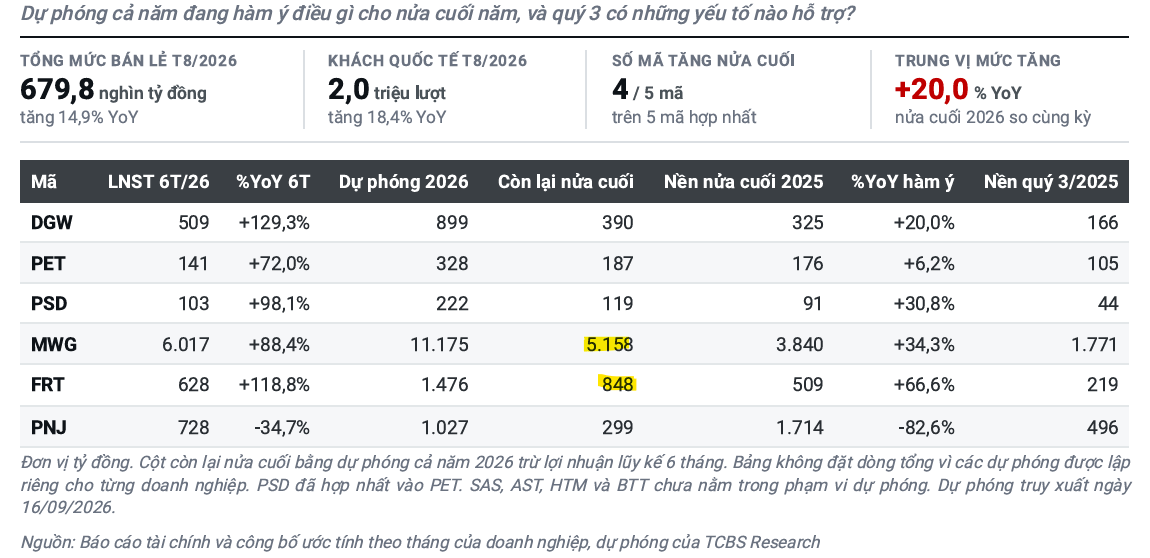
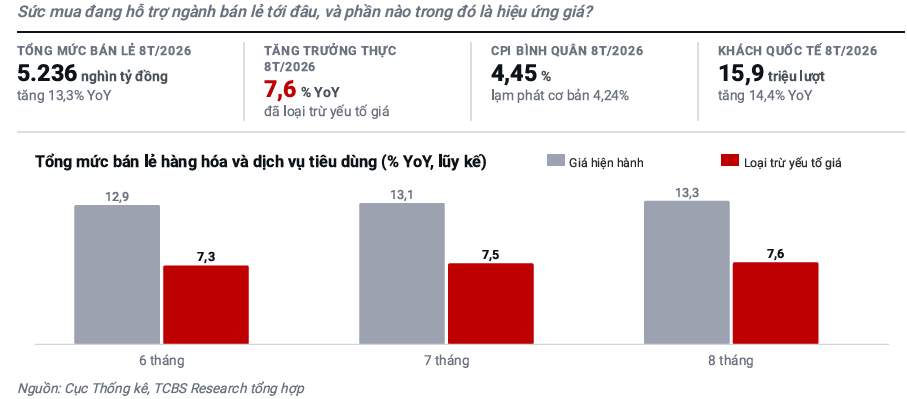
Nếu chỉ nhìn vào tốc độ tăng trưởng doanh thu, nhóm bán lẻ niêm yết đang có một nửa cuối năm 2026 khá dễ chịu: tổng mức bán lẻ tháng 8 tăng 14.9% YoY, nhanh hơn hẳn mức bình quân 8 tháng, còn khách quốc tế đạt gần 2 triệu lượt — mức cao nhất từ trước đến nay theo tháng.
Nhưng nhìn kỹ vào từng doanh nghiệp thì câu chuyện lại chia thành hai nhánh khá khác nhau.
MWG vừa trải qua quý 2/2026 với lợi nhuận sau thuế cổ đông công ty mẹ 3,303 tỷ đồng, tăng gấp đôi cùng kỳ và là mức lãi theo quý cao nhất lịch sử tập đoàn.
FRT cũng không kém cạnh với LNST-CĐTS 341 tỷ đồng, tăng 187.8% YoY — mức lợi nhuận quý cao nhất kể từ khi công ty niêm yết.
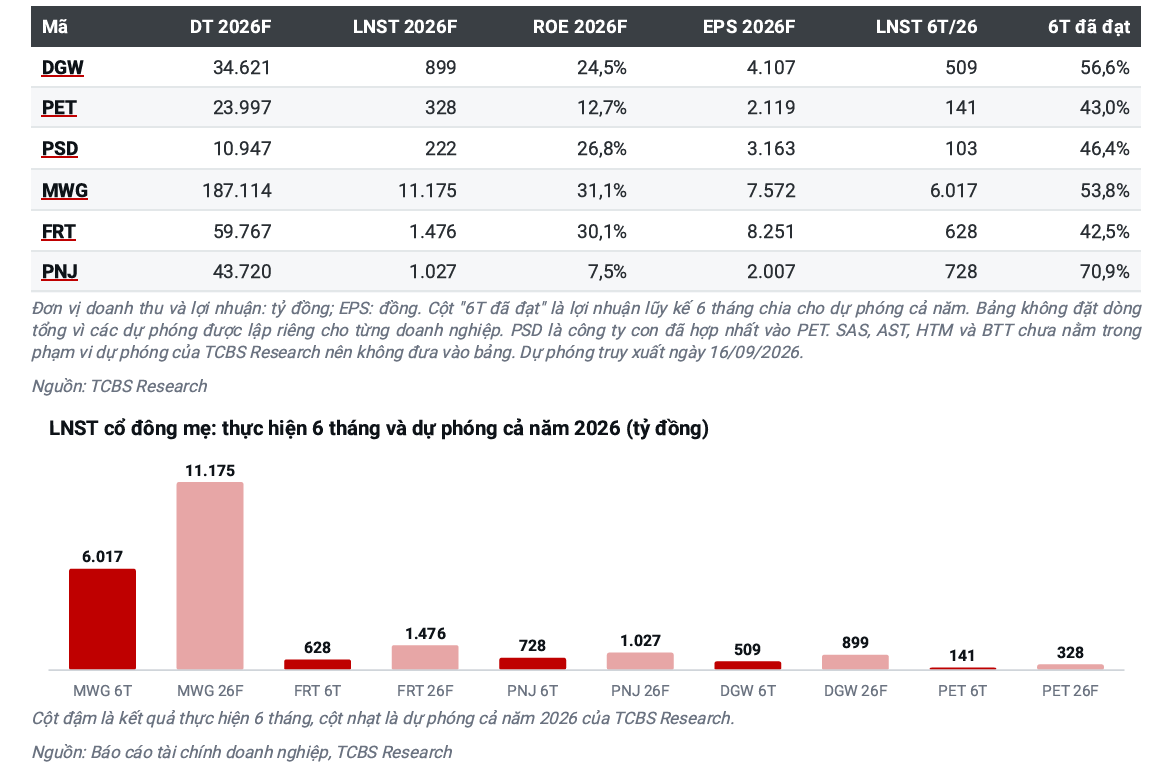
Cả hai đều đã đi được hơn nửa chặng đường của kế hoạch lợi nhuận cả năm chỉ sau 6 tháng.
Vấn đề đặt ra cho quý 3 không phải là “còn tăng trưởng hay không” — cả VDSC lẫn TCBS Research đều khẳng định có — mà là tốc độ tăng trưởng sẽ hạ nhiệt đến đâu, và vì lý do gì.
Với MWG, câu trả lời nằm ở một sự kiện tài chính chứ không phải kinh doanh. Với FRT, câu trả lời đơn giản hơn nhiều: Long Châu vẫn chưa có dấu hiệu chững lại.
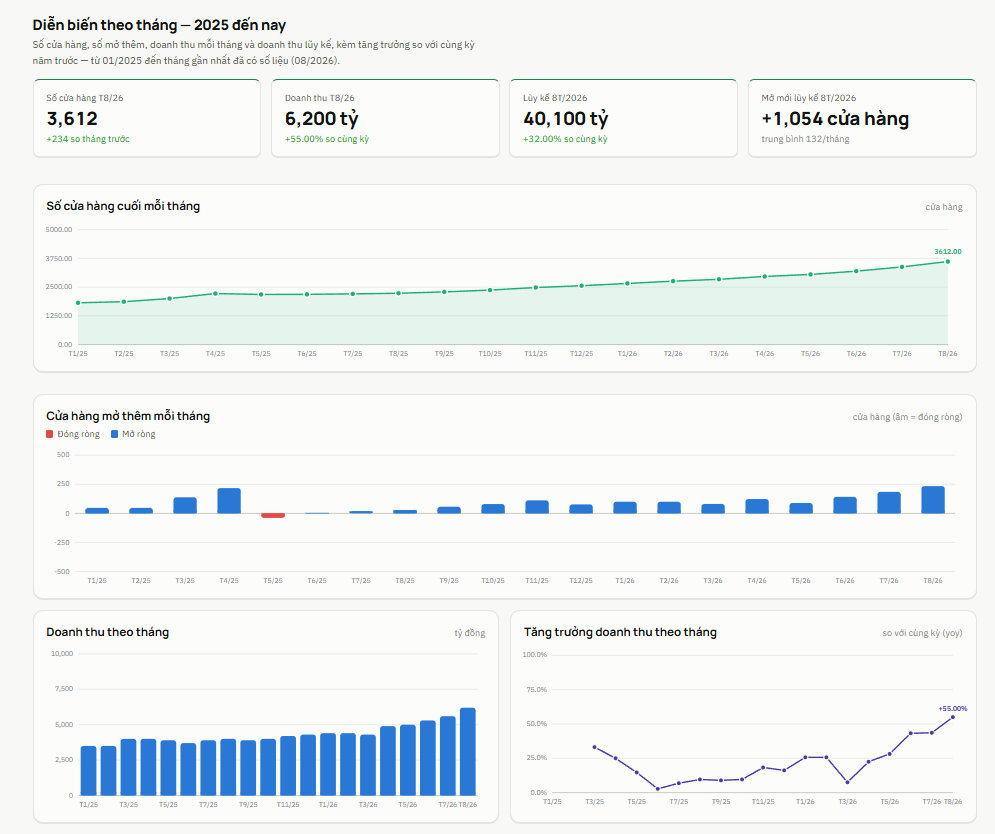
Bách Hóa Xanh tháng 8: đường tăng trưởng dốc lên đều đặn từng tháng
Tốc độ tăng trưởng lũy kế của BHX không đi ngang mà tăng dần qua từng tháng — hiếm khi thấy một chuỗi bán lẻ có đồ thị đẹp đến vậy.
Từ mức tăng 24% YoY hồi tháng 2, tốc độ tăng trưởng doanh thu lũy kế của BHX nhích lên đều đặn: 19% (tháng 3, do nền so sánh Tết cao), rồi bật lên 20% (tháng 4), 22.5% (tháng 5), 25% (tháng 6), 28% (tháng 7) và cuối cùng đạt 32% trong tháng 8 — đúng bảy tháng liên tiếp tăng tốc, không một tháng nào chững lại.
Riêng tháng 8, BHX lập kỷ lục doanh thu tháng mới.
Chuỗi ghi nhận doanh thu 6,200 tỷ đồng trong tháng — cao nhất kể từ khi vận hành — trong khi mở thêm 234 cửa hàng, nâng tổng mạng lưới lên 3,612 điểm bán.
Lũy kế 8 tháng, BHX đạt 40,100 tỷ đồng, tăng 32% YoY, và theo TCBS Research, đến ngày 14/9 mạng lưới đã vươn lên 3,719 cửa hàng — vượt mốc 1,000 cửa hàng mở mới mà công ty đặt ra cho cả năm 2026, dù còn hơn 3 tháng nữa mới hết năm.
Điều đáng nói là mở rộng nhanh không đồng nghĩa với pha loãng hiệu quả.
VDSC ghi nhận biên lợi nhuận ròng của BHX đã lập đỉnh lịch sử 3.4% ngay trong quý 2, nhờ tỷ trọng hàng khô (biên cao hơn hàng tươi) tăng lên ở các cửa hàng mở mới tại nông thôn miền Bắc — Trung, cùng với vị thế đàm phán giá tốt hơn khi quy mô lớn dần.
TCBS Research ước tính lãi 6 tháng của BHX đạt khoảng 910 tỷ đồng — đã vượt trọn lợi nhuận cả năm 2025.
DMX tháng 8 và mùa tựu trường — soi chiếu qua “tấm gương” DGW
DMX tăng tốc trở lại đúng lúc, nhưng chưa mạnh bằng “người anh em” phân phối.
Sau khi giảm dần từ 35% YoY (tháng 5) xuống 20% (tháng 6) rồi 17% (tháng 7), doanh thu DMX tháng 8 bật lên 29% YoY, đạt 11,576 tỷ đồng — cao hơn khoảng 10% so với dự báo trước đó của HSC.
Cùng lúc, DGW — nhà phân phối đứng sau nhiều thương hiệu laptop và thiết bị văn phòng — ghi nhận doanh thu tháng 8 tăng vọt 82% YoY lên 3,842 tỷ đồng, mức cao nhất kể từ đầu năm, đưa lũy kế 8 tháng lên 23,200 tỷ đồng (+45% YoY), hoàn thành 74% kế hoạch năm.
Cùng một mùa vụ, nhưng không “hưởng lợi giống nhau”.
Ở DGW, cả ba mảng chính đều tăng bằng hai chữ số cao — điện thoại (+130% YoY), laptop & máy tính bảng (+77% YoY), thiết bị văn phòng (+54% YoY) — HSC gọi đây là hiệu ứng “lan tỏa rộng khắp tất cả các mảng kinh doanh” của mùa tựu trường.
Ở DMX, câu chuyện tinh tế hơn: trong tổng mức tăng doanh thu 2,595 tỷ đồng của tháng 8, laptop đóng góp 20% (tăng 54% YoY, gần bằng tốc độ của chính laptop tại DGW), nhưng vẫn đứng sau iPhone — đóng góp 28% với mức tăng 50% YoY.
Trong khi đó, máy lạnh — vốn gánh phần lớn đà tăng của quý 2 nhờ nắng nóng El Nino — đã hụt hơi ngay trong tháng cao điểm tựu trường.
iPhone 18 mới là biến số thực sự cho quý 4, không phải quý 3.
Theo TCBS Research, dòng iPhone mới mở đặt trước tại Việt Nam ngày 12/9 và chính thức mở bán ngày 18/9 — MWG ghi nhận khoảng 167,000 đơn đặt trước chỉ trong 30 phút đầu, còn FPT Shop có lượng đăng ký tăng 30% YoY.
Vì doanh thu chỉ bắt đầu ghi nhận từ 18/9, phần đóng góp vào quý 3 sẽ rất mỏng — phần lớn tác động của chu kỳ điện thoại mới này sẽ rơi vào quý 4.
Đứng sau cả hai câu chuyện laptop và điện thoại còn có một yếu tố ít được nhắc tới hơn: làn sóng đầu tư hạ tầng AI.
Ngay từ đầu năm, SSI Research từng chỉ ra làn sóng nâng cấp thiết bị tích hợp AI và nhu cầu thay thế laptop hậu Windows 10 là một trong những động lực dài hạn cho ngành ICT.
Đến tháng 9, DGW xác nhận doanh thu máy chủ vẫn duy trì mức cao nhờ đầu tư hạ tầng AI, còn BVSC bổ sung thêm góc nhìn về nhu cầu máy chủ Edge AI — loại máy chủ xử lý dữ liệu tại chỗ, được doanh nghiệp ưa chuộng hơn cloud vì bảo mật — như một động lực mới cho mảng thiết bị văn phòng trong những năm tới.
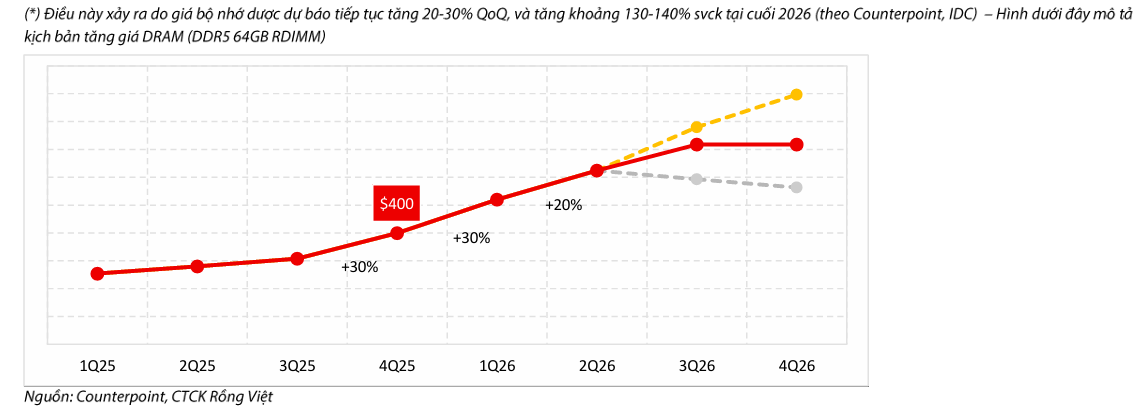
Nói cách khác, “chuyển đổi số vì AI” đang âm thầm cộng hưởng cùng chu kỳ giá linh kiện tăng (chipflation) để giữ nhịp tăng trưởng cho cả hai doanh nghiệp.
Nhưng chất lượng tăng trưởng đặt ra câu hỏi khác nhau cho mỗi bên.
DGW cần chứng minh biên lợi nhuận gộp kỷ lục 13.0% trong quý 2 không chỉ đến từ may mắn tồn kho giá rẻ — thực tế, trong 456 tỷ đồng lợi nhuận gộp tăng thêm, chỉ khoảng 131 tỷ đồng đến từ bán được nhiều hàng hơn, còn 325 tỷ đồng (75%) đến từ biên lợi nhuận cao hơn.
DMX có cơ cấu tài chính nhẹ nhàng hơn hẳn — capex chỉ khoảng 126 tỷ đồng/năm, tiền ròng lên tới 10,500 tỷ đồng — nên áp lực tương tự ít đè nặng hơn, nhưng vẫn cần chứng minh laptop có thể bù đắp cho phần máy lạnh đang đuối sức.
Long Châu: động lực duy nhất giữ FRT tăng trưởng ba chữ số
Nếu phải tóm tắt quý 2/2026 của FRT bằng một câu, đó là: Long Châu một mình gánh cả đội.
Trong khoản LNST-CĐTS 341 tỷ đồng, có tới 340 tỷ đồng — tức khoảng 99.7% — đến từ chuỗi nhà thuốc này.
FPT Shop, dù doanh thu tăng tới 31-33% YoY nhờ hiệu ứng chipflation và dòng iPhone giá cao mở rộng thị phần, cũng chỉ đóng góp vỏn vẹn 1 tỷ đồng lợi nhuận — cải thiện so với khoản lỗ 27 tỷ cùng kỳ, nhưng vẫn đang “đi trên dây” khi chi phí lãi vay của chuỗi tăng tới 99.3% YoY.
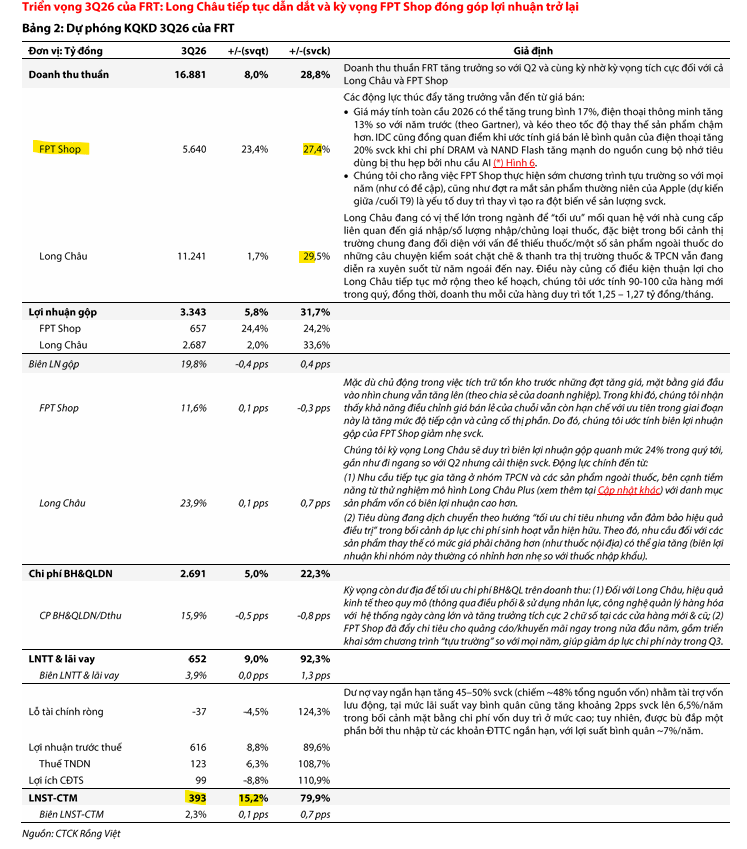
Quý 3 dự kiến còn nhanh hơn cả quý 2 vừa qua.
VDSC dự phóng LNST-CĐTS quý 3/2026 của FRT đạt 393 tỷ đồng, tăng 80% YoY, trong đó Long Châu đóng góp 348 tỷ đồng (+103% YoY) và FPT Shop khoảng 45 tỷ đồng.
Động lực đến từ vị thế đàm phán giá nhập ngày càng lớn với nhà cung cấp, cộng hưởng với chiến dịch truy quét hàng lậu/giả của cơ quan quản lý — vốn đang đẩy nhanh quá trình khách hàng “chuyển nhà” từ kênh nhà thuốc truyền thống sang các chuỗi hiện đại như Long Châu nhanh hơn kỳ vọng ban đầu.
VDSC ước tính chuỗi sẽ mở thêm 90-100 nhà thuốc trong quý 3, giữ doanh thu mỗi cửa hàng quanh 1.25-1.27 tỷ đồng/tháng.
Cả năm 2026, VDSC nâng dự phóng thêm một nấc sau KQKD quý 2 vượt trội.
Doanh thu và LNST-CĐTS được điều chỉnh tăng lần lượt 10% và 26% so với dự phóng cũ, lên 66,075 tỷ đồng (+29% YoY) và 1,445 tỷ đồng (+82% YoY), tương ứng EPS 8,083 đồng/cổ phiếu — đây cũng là mức dự phóng lợi nhuận cao nhất trong 5 báo cáo CTCK đã cập nhật sau quý 2, kể cả so với BSC (1,357 tỷ đồng).
MWG quý 3: tăng trưởng “hạ nhiệt” QoQ, nhưng không phải vì kinh doanh chậm lại
Đây là chi tiết dễ gây hiểu nhầm nhất trong dự phóng quý 3 của MWG.
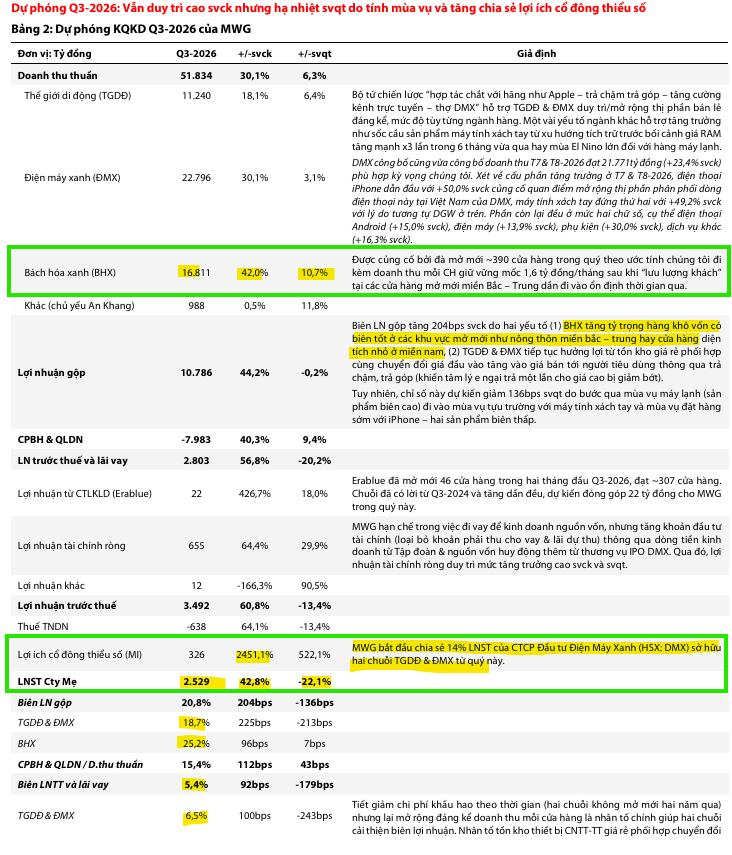
VDSC dự báo LNST-CĐTS quý 3/2026 đạt 2,529 tỷ đồng, tăng 42.8% YoY nhưng giảm 22.1% so với quý 2 — con số giảm QoQ nghe có vẻ đáng lo, nhưng nguyên nhân chính không nằm ở hoạt động kinh doanh cốt lõi.
Doanh thu thuần quý 3 vẫn được dự phóng tăng 30.1% YoY và 6.3% QoQ lên 51,834 tỷ đồng, còn lợi nhuận trước thuế và lãi vay (EBIT) dự kiến tăng tới 56.8% YoY.
Thủ phạm thực sự là lợi ích cổ đông thiểu số.
Kể từ quý 3/2026, MWG bắt đầu chia sẻ 14% LNST của DMX cho cổ đông thiểu số — hệ quả trực tiếp của thương vụ IPO vừa hoàn tất, khi tỷ lệ sở hữu của MWG tại DMX giảm từ 99% xuống còn khoảng 86%.
VDSC dự phóng khoản chia sẻ lợi ích cổ đông thiểu số quý 3 sẽ tăng vọt 2,451.1% YoY (và 522.1% QoQ) lên 326 tỷ đồng — chính khoản này “ăn” vào phần lợi nhuận thuộc về cổ đông công ty mẹ, khiến con số cuối cùng trông có vẻ chững lại dù bức tranh vận hành vẫn đang tốt lên.
Biên lợi nhuận gộp dự kiến giảm nhẹ QoQ vì lý do mùa vụ, không phải vì cạnh tranh gay gắt hơn.
VDSC dự báo biên gộp quý 3 giảm 136 điểm cơ bản so với quý 2, do bước qua mùa vụ máy lạnh (sản phẩm biên cao) để bước vào mùa tựu trường với laptop và mùa đặt hàng sớm iPhone — hai nhóm sản phẩm vốn có biên thấp hơn.
Đây là hiện tượng lặp lại theo mùa, không phải dấu hiệu MWG đang mất lợi thế cạnh tranh.
Nhìn xa hơn một quý, MWG vẫn còn dư địa lớn so với kế hoạch năm.
Lũy kế 6 tháng, MWG mới đạt 53.8% kế hoạch lợi nhuận cả năm theo TCBS Research — trong khi quý 3 và quý 4 vốn là mùa cao điểm của bán lẻ điện máy và công nghệ.
VDSC gần như giữ nguyên dự phóng doanh thu cả năm nhưng nâng dự phóng LNST-CĐTS thêm 14%/25% cho giai đoạn 2026/2027, đạt 11,091 tỷ đồng (+57.6% YoY) cho năm 2026, nhờ biên lợi nhuận của cả hai chuỗi điện tử và bách hóa cải thiện tốt hơn kỳ vọng.
Rủi ro chung: nền so sánh cao hơn và chi phí vốn chưa hạ
Cả ngành bán lẻ đang bước vào giai đoạn “nền cao gặp nền cao”.
TCBS Research lưu ý lợi nhuận quý 3/2025 của toàn nhóm bán lẻ vốn đã cao hơn nền quý 2/2025 khoảng 15.5% — nghĩa là ngay cả khi quý 3/2026 đi ngang so với quý 2/2026, tốc độ tăng trưởng YoY toàn ngành cũng chỉ còn khoảng 22%, thay vì 41% như quý 2.
Với riêng MWG và FRT, đây là lý do vì sao cả hai vẫn tăng trưởng tốt nhưng tốc độ phần trăm sẽ khó lặp lại mức “ba chữ số” như một số quý gần đây.
Chi phí vốn neo cao là biến số ảnh hưởng trực tiếp tới định giá, không chỉ tới lợi nhuận.
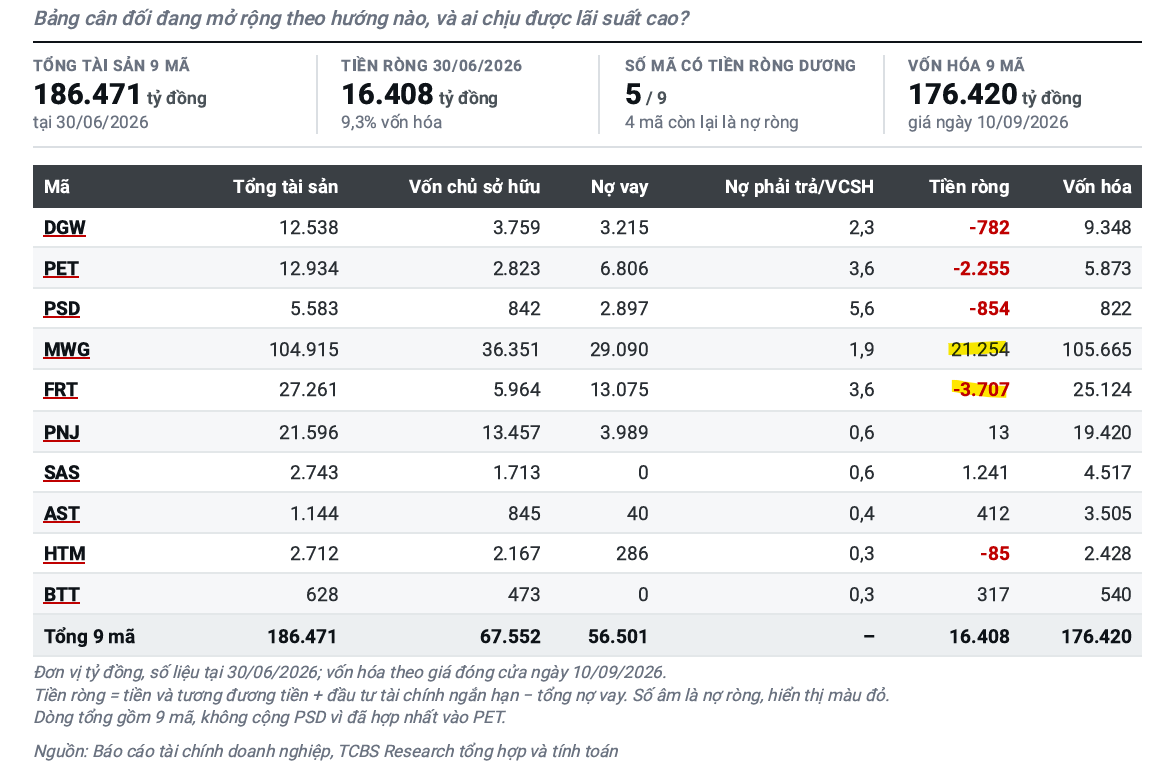
Lãi suất huy động kỳ hạn 12 tháng của nhóm ngân hàng lớn quanh 6.8-7.8%/năm tại cuối tháng 8, khiến cả VDSC lẫn BSC đều phải nâng giả định WACC khi định giá FRT — VDSC nâng WACC của FPT Shop lên 12.5% và Long Châu lên 13.7%, còn với MWG, VDSC hạ hệ số exit EV/EBITDA từ 12.0x về 10.0x cho chuỗi TGĐD & ĐMX.
Điều thú vị là cả hai CTCK đều thẳng thắn thừa nhận: họ lạc quan hơn về triển vọng kinh doanh, nhưng thận trọng hơn về mặt bằng lãi suất — hai yếu tố “cấn” lẫn nhau khiến giá mục tiêu không tăng nhanh bằng tốc độ cải thiện của chính doanh nghiệp.
Định giá & khuyến nghị
Với MWG, VDSC nâng giá mục tiêu thêm 7% lên 110,400 đồng/cổ phiếu, duy trì khuyến nghị MUA, tương ứng P/E dự phóng năm 2026 và 2027 lần lượt 14.9 lần và 13.5 lần.
Đối chiếu với các CTCK khác đã cập nhật từ đầu tháng 8, bức tranh dự phóng khá đồng thuận về xu hướng nhưng phân tán khá rộng về mức độ lạc quan:
| Tiêu chí | HSC (3/8–9/9/2026) | BVSC (T8/2026) | ACBS (17/8/2026) | Vietcap (14/8/2026) | VDSC (16/9/2026) |
|---|---|---|---|---|---|
| Khuyến nghị | Mua vào | Outperform | MUA | MUA | MUA |
| Giá mục tiêu (đồng/cp) | 109,500 | 106,700 | 94,000 | 140,000 | 110,400 |
| Tiềm năng tăng giá | +52.1–56.9% | +45.8% | +29.8% | +98% | +58% |
| Dự phóng doanh thu 2026F (tỷ đồng) | 192,268 | 196,485 | 194,335 | 198,970 | 198,033 |
| Dự phóng LNST-CĐTS 2026F (tỷ đồng) | 9,284 (đang xét nâng) | 11,472 | 11,122 | 11,815 | 11,091 |
| Động lực tăng trưởng chính | Biên lợi nhuận DMX, BHX, An Khang cải thiện đồng loạt | DMX vận hành hiệu quả, biên gộp vượt kỳ vọng | Biên chuỗi CNTT mở rộng, BHX tăng quy mô & lợi nhuận, tiền mặt lớn | IPO DMX + BHX hồi phục, SSSG tốt, mở ~1,200 CH BHX | Biên 2 chuỗi cải thiện hơn kỳ vọng; chia sẻ 14% LNST DMX cho CĐTS từ Q3 |
| Rủi ro / lưu ý | — | Giá mục tiêu giảm do CĐTS tăng sau IPO DMX & WACC tăng | — | — | Chi phí vốn (WACC) neo cao, hạ EV/EBITDA từ 12x về 10x |
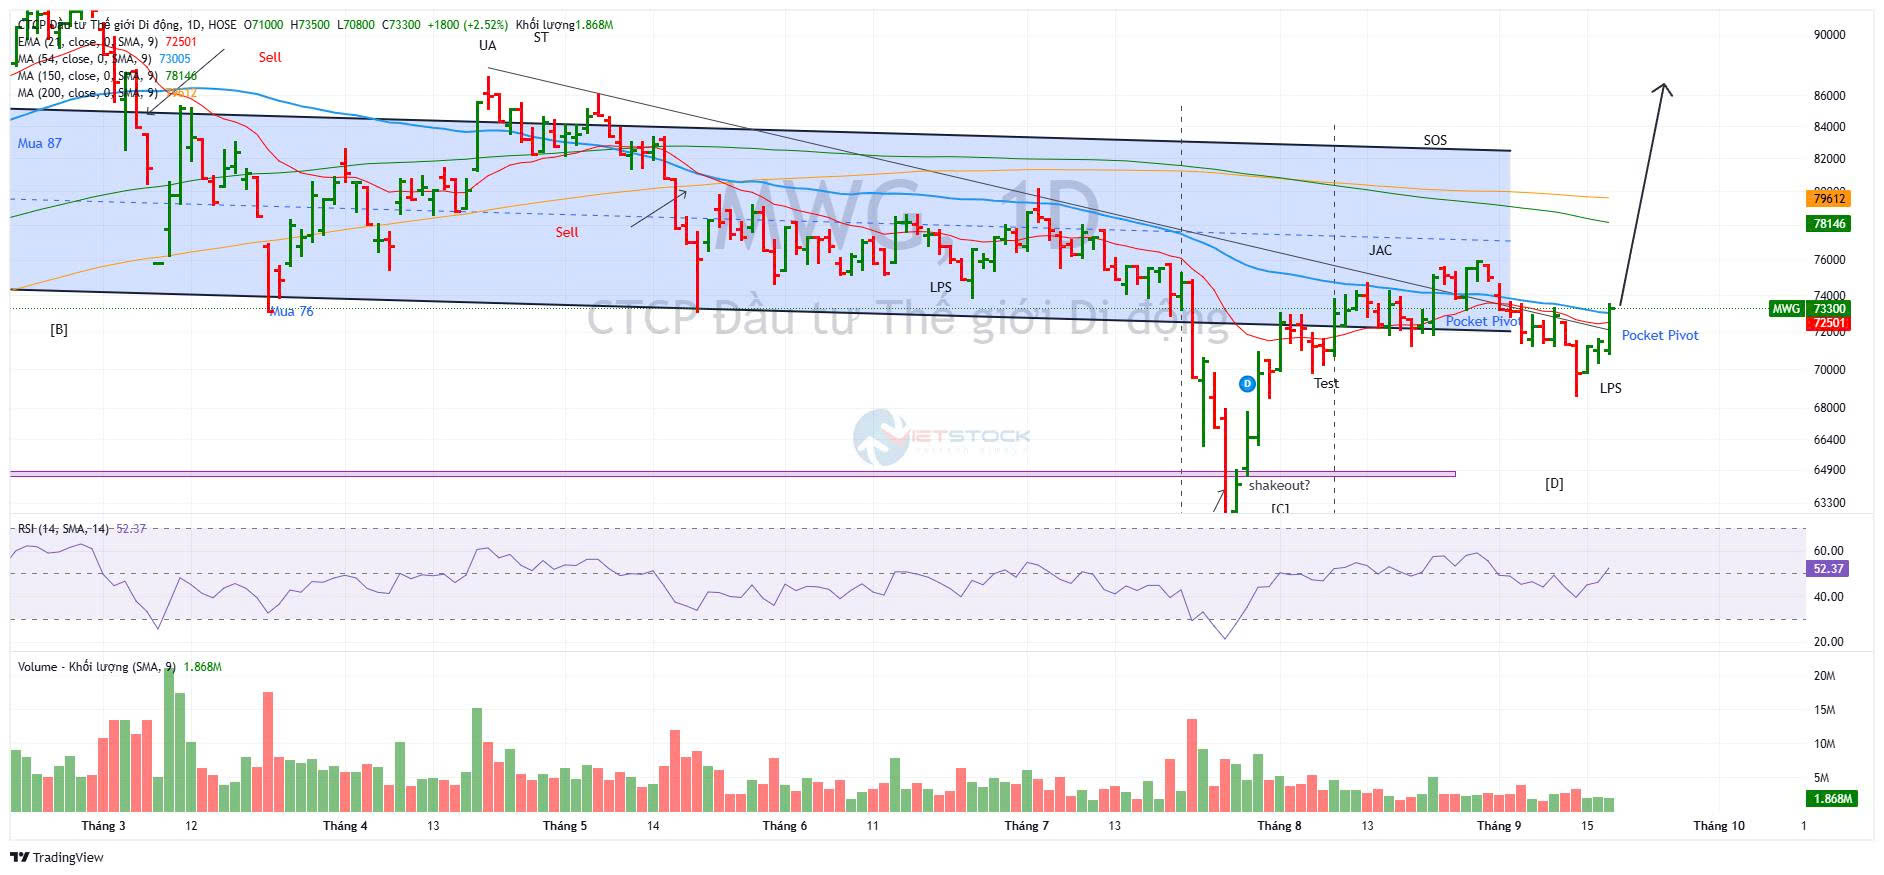
Trên đồ thị, RS của MWG là 66 và trên đà cải thiện. Cổ phiếu MWG đang cố gắng breakout đường trendline, sau sự kiện LPS. Nếu thành công, sẽ mở ra cơ hội tăng giá sau đó.
Với FRT, VDSC nâng giá mục tiêu thêm 6% lên 170,000 đồng/cổ phiếu, duy trì khuyến nghị MUA với tỷ suất sinh lời kỳ vọng 22% so với giá đóng cửa ngày 10/9 (140,000 đồng). Đây cũng là mức dự phóng lạc quan thứ hai trong 5 báo cáo đã cập nhật kể từ sau quý 2:
| Tiêu chí | MAS (16/7/2026) | HSC (4/8/2026) | ACBS (24/8/2026) | BSC (25/8/2026) | VDSC (11/9/2026) |
|---|---|---|---|---|---|
| Khuyến nghị | Mua | Mua vào | Khả quan | Mua | Mua |
| Giá mục tiêu (đồng/cp) | 150,000 | 168,095 | 158,800 | 181,800 | 170,000 |
| Tiềm năng tăng giá | +32.0% | +44.5% | +10.6% | +25.0% | +22.0% |
| Dự phóng doanh thu 2026F (tỷ đồng) | 60,975 | 63,317 | 64,312 | 63,231 | 66,075 |
| Dự phóng LNST-CĐTS 2026F (tỷ đồng) | 1,074 | 1,201 | 1,415* | 1,357 | 1,445 |
| Động lực tăng trưởng chính | Mảng dược phẩm dẫn dắt nhờ biên cải thiện qua bán chéo | Long Châu thúc đẩy nhờ doanh thu/cửa hàng tích cực, đòn bẩy hoạt động cải thiện | Long Châu mở rộng quy mô & lợi nhuận, đa dạng danh mục thuốc, FPT Shop & tiêm chủng phục hồi | Long Châu tăng cả lượng và chất, hệ sinh thái sức khỏe mở rộng, kỳ vọng IPO Long Châu | Long Châu dẫn dắt toàn công ty, hưởng lợi chiến dịch chống hàng lậu/giả, KQKD Q2 vượt 50% kỳ vọng |
| Rủi ro chính | Thay đổi chính sách ngành dược; mở rộng/kiểm soát chi phí không đạt kỳ vọng | Không nêu chi tiết trong báo cáo nhanh | Không nêu chi tiết | Chi phí vốn/lãi suất neo cao gây áp lực định giá trung hạn | Mặt bằng lãi suất neo cao (nâng WACC cả hai chuỗi) |
*ACBS công bố LNST hợp nhất (trước phân bổ CĐTS) năm 2026F là 1,850 tỷ đồng (+88% YoY); con số 1,415 tỷ đồng đã quy đổi về cùng cơ sở LNST-CĐTS để so sánh tương đồng với các báo cáo còn lại.
Nhìn tổng thể, cả MWG và FRT đều đang bước vào nửa cuối năm với nền tảng kinh doanh vững hơn hẳn so với đầu năm — nhưng vì hai lý do rất khác nhau.
Với MWG, câu chuyện là chuyển đổi cơ cấu vốn hậu IPO DMX khiến các con số lợi nhuận công ty mẹ trông “khiêm tốn” hơn thực tế vận hành.
Với FRT, câu chuyện đơn giản hơn: Long Châu vẫn chưa cho thấy dấu hiệu nào của việc chững lại, và thị trường — qua cả năm báo cáo CTCK liên tiếp nâng dự phóng — dường như cũng đang dần tin vào điều đó.