Th9
Phân tích Doanh Nghiệp
Nếu thị trường chấp nhận P/B 1.3 lần cho ACB là hợp lý thì CTG có đang rẻ? VCB hay CTG là khoản đầu tư hợp lý hơn?
- Lợi nhuận tiếp tục phân hóa hướng đi: BSC vừa nâng dự báo LNTT 2026 của VCB thêm 10% lên 53,000 tỷ đồng (+20.6% YoY), trong khi VDSC gần như giữ nguyên dự báo CTG quanh 54,000 tỷ đồng (+24% YoY) — nhưng đính kèm một cảnh báo: tỷ lệ bao phủ nợ xấu của CTG vừa rơi từ 167% xuống còn 134% chỉ trong một quý.
- ACB vừa “neo” một con số đáng chú ý: KBSV điều chỉnh hệ số P/B mục tiêu của ACB về 1.3 lần với lý do mặt bằng lãi suất khó giảm — trùng khớp gần như tuyệt đối với vùng giá ACB đang giao dịch thực tế (1.32 lần). ACB là cổ phiếu ngân hàng biên trên, đang giữ giá tốt trong khi thị trường chung và ngành bank điều chỉnh.
- Nếu lấy ACB làm điểm neo, thì ROE cao hơn của CTG có mang tới cơ hội tái định giá: CTG (22.4%) và MBB (24.5%) thực sự vượt trội so với ACB (17.5%) — nhưng MBB đã được trả P/B 1.7 lần, còn CTG vẫn kẹt quanh 1.2 – 1.5 lần- Liệu đây có phản là cơ hội để tái định giá cho CTG.
Câu chuyện ngân hàng tháng 9 này không còn nằm ở việc “ai lãi nhiều hơn” — phần đó gần như đã ngã ngũ sau mùa báo cáo quý 2.
Cái đáng bàn bây giờ là chuyện định giá: khi một cổ phiếu tầm trung như ACB vừa được các công ty chứng khoán đồng thuận neo P/B mục tiêu quanh 1.3 lần, câu hỏi tự nhiên bật ra là còn ngân hàng nào khác đang bị định giá thấp hơn logic lợi nhuận của chính nó cho phép.
VCB và CTG là hai ứng viên rõ nhất để trả lời câu hỏi đó — không phải vì chúng giống nhau, mà chính vì chúng đại diện cho hai thái cực: một bên được trả giá cao nhất ngành dù ROE không phải cao nhất, một bên có ROE dẫn đầu nhưng định giá vẫn ở vùng chiết khấu.
Lợi nhuận tháng 9: VCB được nâng dự báo lần nữa, CTG giữ nguyên nhưng kèm dấu hỏi về chất lượng tài sản
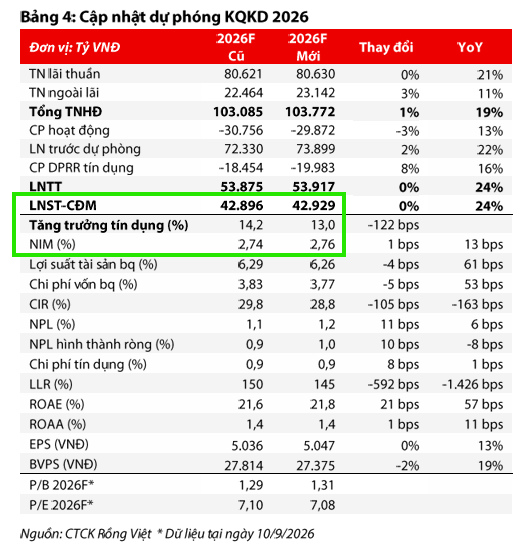
BSC nâng dự báo LNTT 2026 – 2027 của VCB thêm 10% và 5%.
Báo cáo ngày 15/9 của BSC đưa LNTT 2026F lên 53,000 tỷ đồng (+20.6% YoY) và 2027F lên 57,850 tỷ đồng (+9.0% YoY), tương đương 119% kế hoạch LNTT 44,500 tỷ đồng mà chính VCB trình cổ đông.
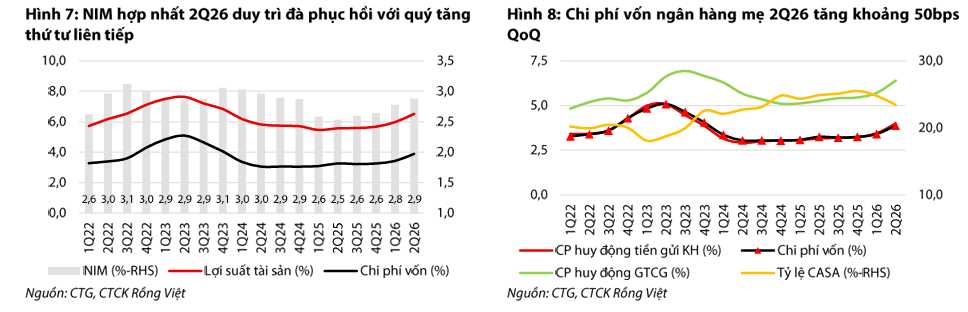
Động lực chính đến từ việc BSC nâng dự báo NIM cả năm 2026 lên 2.8% (từ 2.6%) nhờ quy định mới cho phép tính 50% tiền gửi Kho bạc Nhà nước vào chỉ số LDR — giúp VCB có thêm khoảng 47,000 tỷ đồng dư địa cho vay mà không cần huy động thêm.
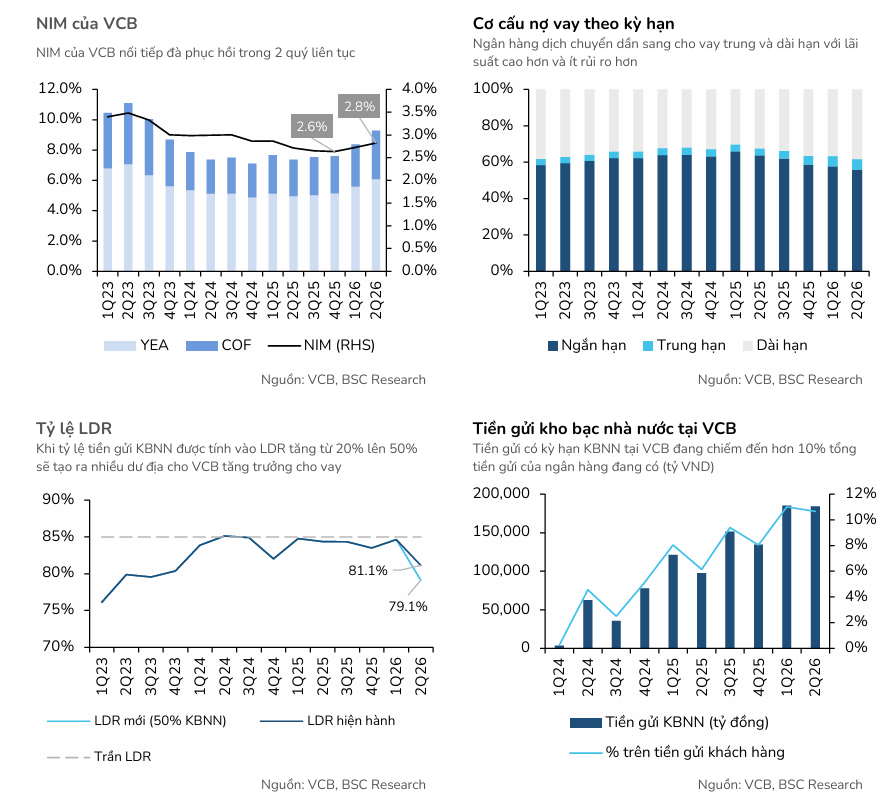
Nhưng phần thu nhập ngoài lãi mới là nơi dự báo được nâng mạnh nhất.
BSC tăng tới 33% dự báo thu nhập ngoài lãi 2026F, chủ yếu nhờ khoản lãi khoảng 2,900 tỷ đồng từ đánh giá lại tài sản và thu nhập tỷ giá cải thiện — trong khi thu nhập lãi thuần chỉ được nâng 8%. Đây là điểm đáng lưu tâm vì khoản đánh giá lại tài sản mang tính chất một lần, không lặp lại đều đặn mỗi năm.
CTG thì ở thế ngược lại: dự báo lợi nhuận gần như đứng yên, nhưng phần “insight” nằm ở chất lượng tài sản.
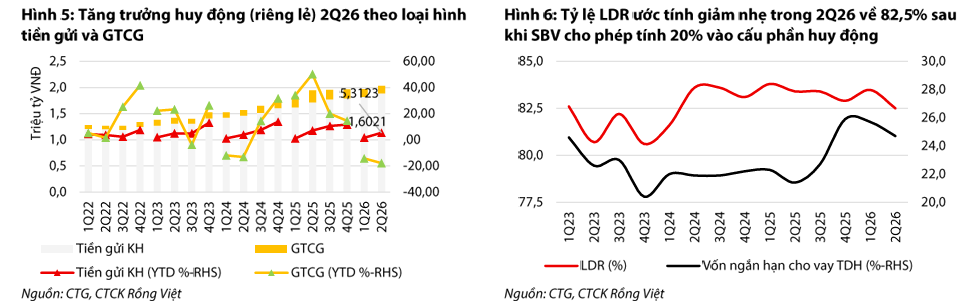
VDSC giữ dự báo LNTT 2026F của CTG quanh 54,000 tỷ đồng (+24% YoY) trong báo cáo cập nhật ngày 17/9, dựa trên nền tảng NIM tiếp tục mở rộng quý thứ tư liên tiếp, đạt 2.88% trong quý 2 (+10 điểm cơ bản QoQ).
Cho quý 3, VDSC dự phóng LNTT đạt 14,100 tỷ đồng (giảm 4% QoQ nhưng vẫn tăng 33% YoY), đưa lũy kế 9 tháng lên khoảng 40,011 tỷ đồng — hoàn thành 72% dự báo cả năm.
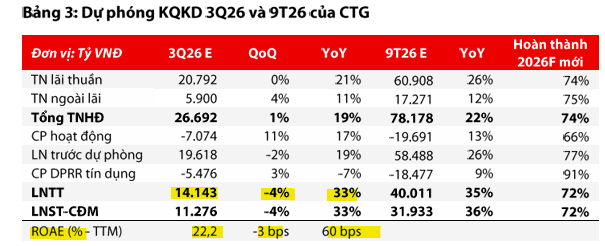
Điểm cần theo dõi thật sự của CTG không nằm ở tăng trưởng, mà ở bộ đệm dự phòng đang mỏng đi nhanh.
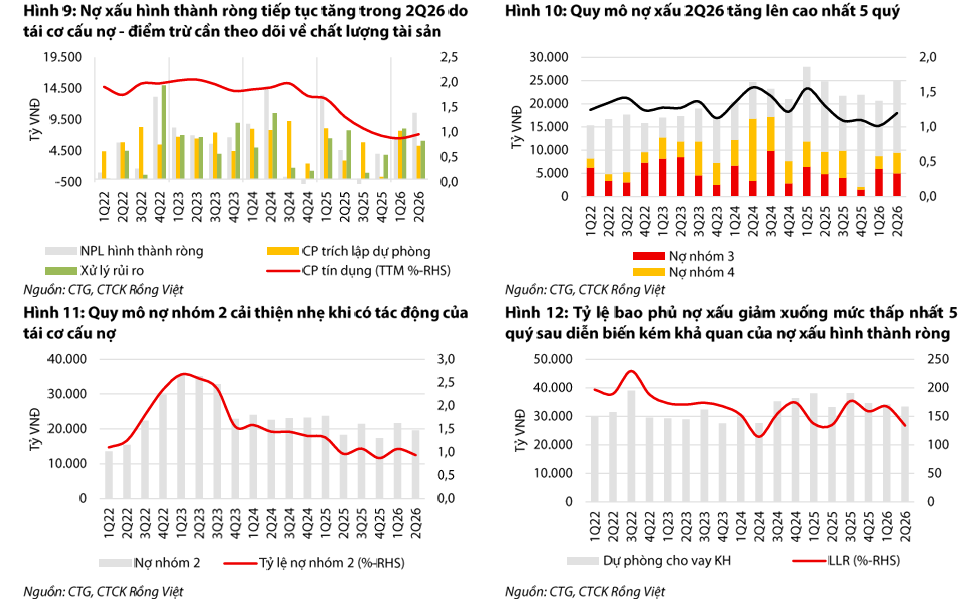
Nợ xấu hình thành ròng trong quý 2 tăng vọt lên 10,600 tỷ đồng — cao nhất 5 quý — kéo tỷ lệ bao phủ nợ xấu (LLR) rơi từ 167% xuống chỉ còn khoảng 134%.
VDSC cho rằng phần lớn xuất phát từ việc ngân hàng chủ động cơ cấu lại các khoản nợ cần chú ý, có thể giúp kiểm soát tốt hơn về sau, nhưng đồng thời cũng thừa nhận đây là rủi ro cần theo dõi nếu chất lượng các khoản nợ này không quay về nhóm cũ trước cơ cấu.
Hiệu ứng tái định giá NIM đang chảy không đều: VCB được xếp vào nhóm hưởng lợi vừa phải, CTG đứng ngoài cả hai nhóm
Toàn ngành đang bước vào một pha hiếm gặp: bảng cân đối chuyển từ nhạy nợ sang nhạy tài sản.
Theo VDSC, chênh lệch tái định giá ròng dưới 12 tháng của ngành ngân hàng đã chuyển sang dương từ quý 3/2025 và đạt 1.1% tổng tài sản tại quý 2/2026 — cao nhất kể từ 2020, sau sáu năm bảng cân đối chủ yếu ở trạng thái nhạy nợ (âm ở 20 trên 24 quý giai đoạn 2020-2025).
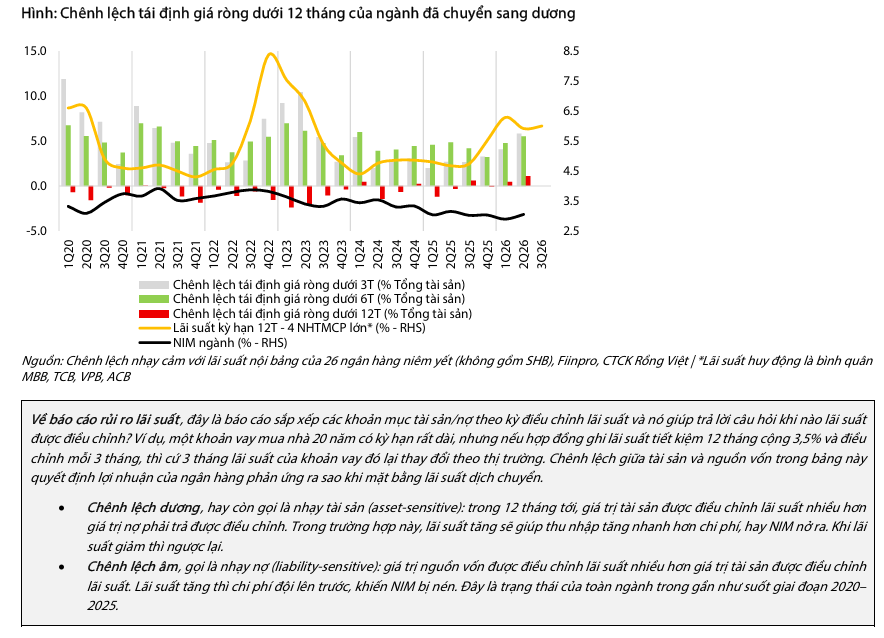
Nói đơn giản: nếu lãi suất tăng tiếp trong 1-2 quý tới, phần lớn ngân hàng niêm yết sẽ được lợi cho NIM thay vì bị bào mòn như trước.
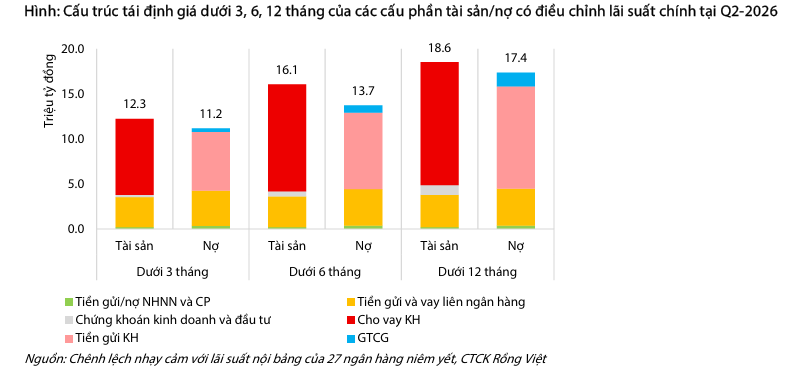
Nhưng mức độ hưởng lợi không chia đều.
VDSC xếp ACB, SHB, SSB, STB và VPB vào nhóm hưởng lợi rõ và sớm nhất trong 1-2 quý tới — đây cũng chính là một phần lý do ACB đang được chú ý nhiều hơn ở thời điểm này.
VCB lại rơi vào nhóm hưởng lợi vừa phải cùng BID, MBB, NAB, OCB, với mức cải thiện NIM được kỳ vọng rõ nét hơn ở quý 4/2026 thay vì ngay quý 3.
Ở chiều ngược lại, TCB, TPB, EIB, HDB và MSB là nhóm chịu áp lực co hẹp NIM nếu lãi suất tiếp tục đi lên, do nguồn vốn của các ngân hàng này tái định giá nhanh hơn tài sản.
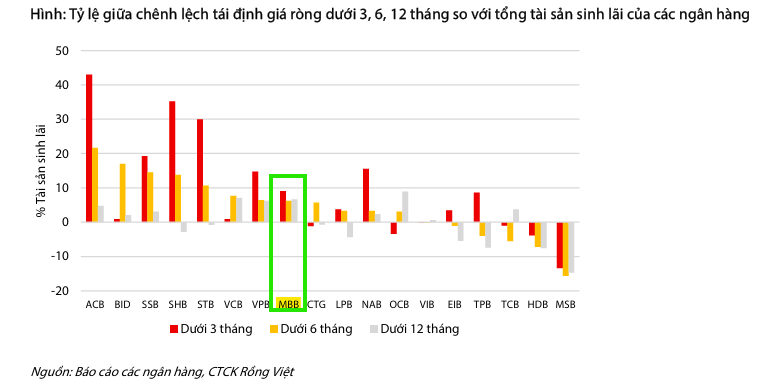
Đáng chú ý, CTG không xuất hiện tên riêng trong cả ba nhóm phân loại chính của VDSC — không thuộc nhóm hưởng lợi sớm, không thuộc nhóm hưởng lợi vừa phải, cũng không thuộc nhóm chịu áp lực.
Điều này gợi ý câu chuyện tái định giá NIM ngắn hạn không phải là chất xúc tác chính cho CTG lúc này — khác với ACB, nơi NIM phục hồi và khoản vay hợp vốn quốc tế 300-500 triệu USD đang là hai trụ đỡ chính cho câu chuyện đầu tư.
ACB neo P/B 1.3 lần: phép thử cho logic “ROE cao hơn thì định giá phải cao hơn”
Con số 1.3 lần không tự nhiên mà có.
Trong báo cáo đầu tháng 9, KBSV tính giá mục tiêu ACB bằng cách kết hợp hai phương pháp tỷ trọng ngang nhau: P/B (cho ra 24,703 đồng, sau khi điều chỉnh hệ số mục tiêu về 1.3 lần do lãi suất neo cao) và chiết khấu lợi nhuận thặng dư (27,911 đồng), ra giá mục tiêu 26,300 đồng.
Ở mặt bằng giá hiện tại, ACB đang giao dịch quanh P/B 1.32 lần — gần như trùng khít với hệ số mục tiêu đó, trong khi ROE dự phóng vẫn trên 18% cho hai năm tới.
ACB: NIM Bị Hạ Nhiệt, Nhưng Cửa Vốn Ngoại 500 Triệu USD Đang Mở
Nói cách khác, thị trường (thông qua CTCK) đang xem 1.3 lần P/B là mức “hợp lý” cho một ngân hàng có ROE quanh 17-18% trong bối cảnh lãi suất khó giảm.
Nếu logic này đúng, câu hỏi hợp lý tiếp theo là: những ngân hàng có ROE cao hơn ACB rõ rệt thì đang được trả giá thế nào?
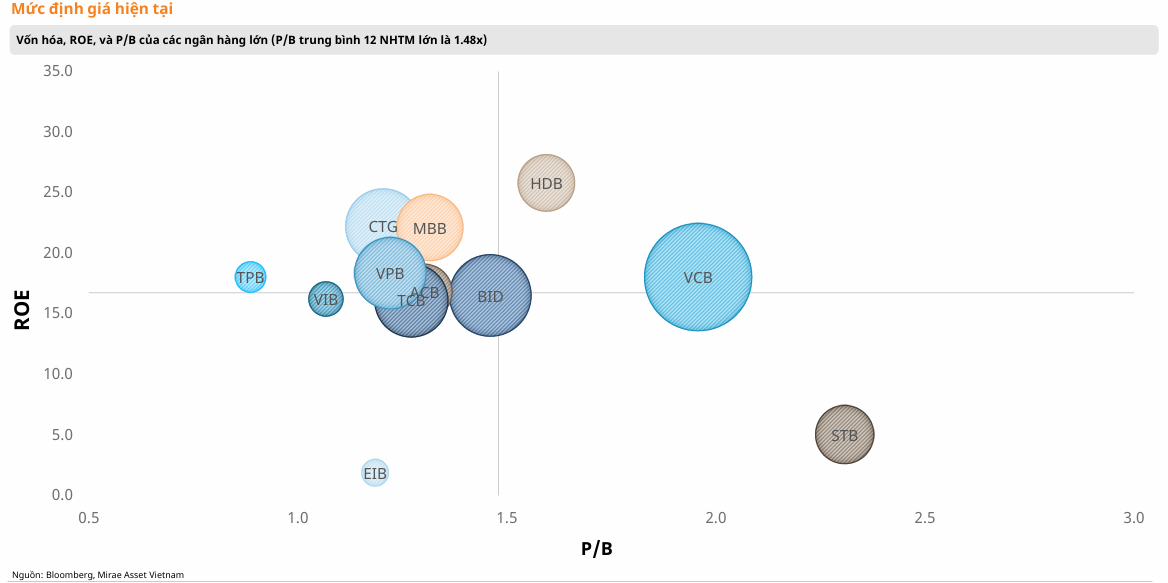
Bảng dưới đây, tổng hợp từ dữ liệu của Mirae Asset (MAS) tính đến giữa tháng 9, cho câu trả lời không đơn giản như kỳ vọng:
| Ngân hàng | ROE (TTM, %) | P/B hiện tại (x) | P/E hiện tại (x) |
|---|---|---|---|
| MBB | 24.5 | 1.7 | 7.6 |
| CTG | 22.4 | 1.5 (VDSC: ~1.2) | 7.3 |
| BID | 18.4 | 1.6 | 9.3 |
| ACB | 17.5 | 1.2 (KBSV spot: 1.32) | 7.2 |
| VPB | 16.4 | 1.3 | 8.4 |
| VCB | 16.4 | 2.2 (BSC: 2.0) | 14.1 |
| TCB | 15.8 | 1.4 | 9.2 |
Chỉ hai cái tên thực sự vượt ROE của ACB: CTG và MBB — nhưng số phận định giá của chúng khác hẳn nhau.
MBB đã được thị trường trả P/B 1.7 lần, cao hơn hẳn ACB — nghĩa là phần thưởng cho ROE vượt trội của MBB (24.5% so với 17.5% của ACB) phần lớn đã phản ánh vào giá.
Ngược lại, CTG với ROE 22.4% — chỉ thấp hơn MBB một chút và bỏ xa ACB — vẫn giao dịch quanh 1.2 đến 1.5 lần, tức ngang bằng hoặc thậm chí rẻ hơn ACB.
Đây chính xác là điểm mà VDSC gọi tên trong báo cáo của mình: “cổ phiếu hiện giao dịch ở P/B chỉ khoảng 1.2 lần, điều chỉnh về vùng dưới mức bình quân 5 năm (1.0 – 1.8 lần)… mức chiết khấu này phản ánh lo ngại của thị trường về yếu tố chất lượng tài sản suy giảm trong quý 2/2026” — tức là thị trường không “quên” định giá lại CTG một cách vô cớ, mà đang đòi một cái giá cho rủi ro dự phòng vừa nêu ở phần trên.
TCB và VPB thì không có cơ sở đòi tái định giá theo đúng logic ROE. ROE của TCB (15.8%) và VPB (16.4%) thực tế ngang bằng hoặc thấp hơn ACB (17.5%) — vậy nên việc TCB và VPB đang giao dịch ở P/B 1.3 – 1.4 lần, tương đương ACB, phản ánh khá đúng logic thị trường, không phải là một khoảng trống định giá bị bỏ sót.
Còn VCB thì lại minh chứng ngược lại cho toàn bộ logic trên. VCB có ROE thấp nhất trong nhóm so sánh (16.4%, ngang VPB) nhưng lại được trả P/B cao nhất ngành, quanh 2.0 – 2.2 lần — gần gấp đôi ACB.
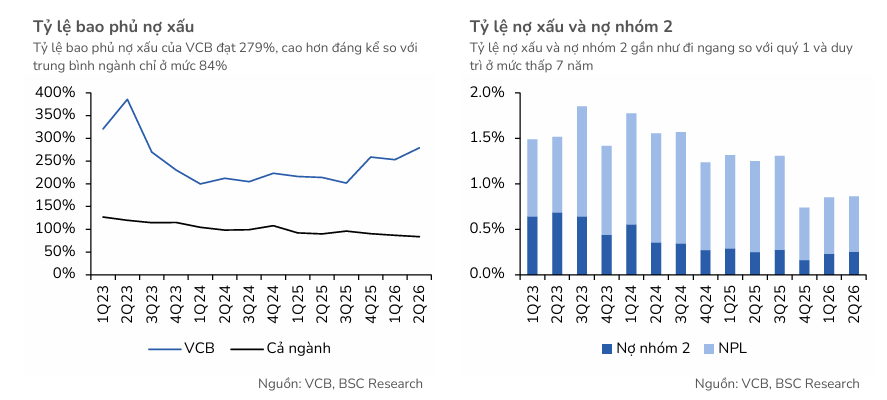
Điều này cho thấy thị trường không định giá ngân hàng thuần túy theo ROE hiện tại, mà còn cộng thêm một khoản premium đáng kể cho chất lượng tài sản (nợ xấu VCB chỉ 0.6% so với 1.2% của CTG), vị thế quốc doanh và tính ổn định dòng tiền — những yếu tố CTG cũng có phần nào nhưng chưa đủ thuyết phục thị trường ở mức độ tương tự, một phần chính vì bộ đệm dự phòng vừa mỏng đi trong quý 2.
VCB: Lợi nhuận lập đỉnh, 4 CTCK đồng loạt gọi tên tháng 9 — nhưng đừng vội mừng vì tiền ETF
Kết luận thực dụng: cửa tái định giá theo hướng “ROE cao hơn ACB” chỉ thực sự còn mở cho CTG. Và ngay cả với CTG, đó cũng không phải một cửa mở tự động — nó phụ thuộc vào việc ngân hàng có chứng minh được xử lý ổn thỏa các khoản nợ cơ cấu lại hay không trong 1-2 quý tới, đúng như VDSC lưu ý.
VCB, CTG, BID: Cùng một Quyết định 40, cùng một con sóng FTSE, nhưng ba số phận khác hẳn nhau
Định giá & khuyến nghị
| Tiêu chí | VCB — BSC (15/09/2026) | CTG — VDSC (17/09/2026) |
|---|---|---|
| Khuyến nghị | MUA | MUA |
| Giá mục tiêu (VND/cp) | 77,800 | 45,000 |
| Upside so với giá tham chiếu | 30% | 46% |
| Dự phóng LNTT 2026F | 53,000 tỷ đồng (+20.6% YoY) | ~54,000 tỷ đồng (+24% YoY) |
| ROE TTM/dự phóng 2026F | 18.0% / 17.2% | 22.4% (TTM) |
| P/B hiện tại | 2.0x | ~1.2x |
| Động lực tăng trưởng chính | NIM 2026F nâng lên 2.8% nhờ chính sách LDR mới; ba chất xúc tác 12 tháng tới (phát hành riêng lẻ, dòng vốn FTSE, hoàn nhập dự phòng trái phiếu) | NIM mở rộng quý thứ 4 liên tiếp lên 2.88%; thanh khoản hệ thống được hỗ trợ từ tiền gửi Kho bạc Nhà nước |
| Rủi ro chính | Chi phí huy động tăng, áp lực chính sách hạ lãi suất cho vay, tăng trưởng tín dụng chậm hơn kỳ vọng | Chi phí dự phòng tiếp tục cao nếu chất lượng các khoản nợ cơ cấu lại không cải thiện; LLR đã giảm về 134% từ 167% |
Nhìn tổng thể, VCB và CTG đang đại diện cho hai cách thị trường trả tiền cho ngân hàng: một bên được trả cho sự an toàn và ổn định, một bên đang chờ được trả cho khả năng sinh lời — với điều kiện chứng minh được rằng bộ đệm dự phòng mỏng đi trong quý 2 chỉ là tạm thời.
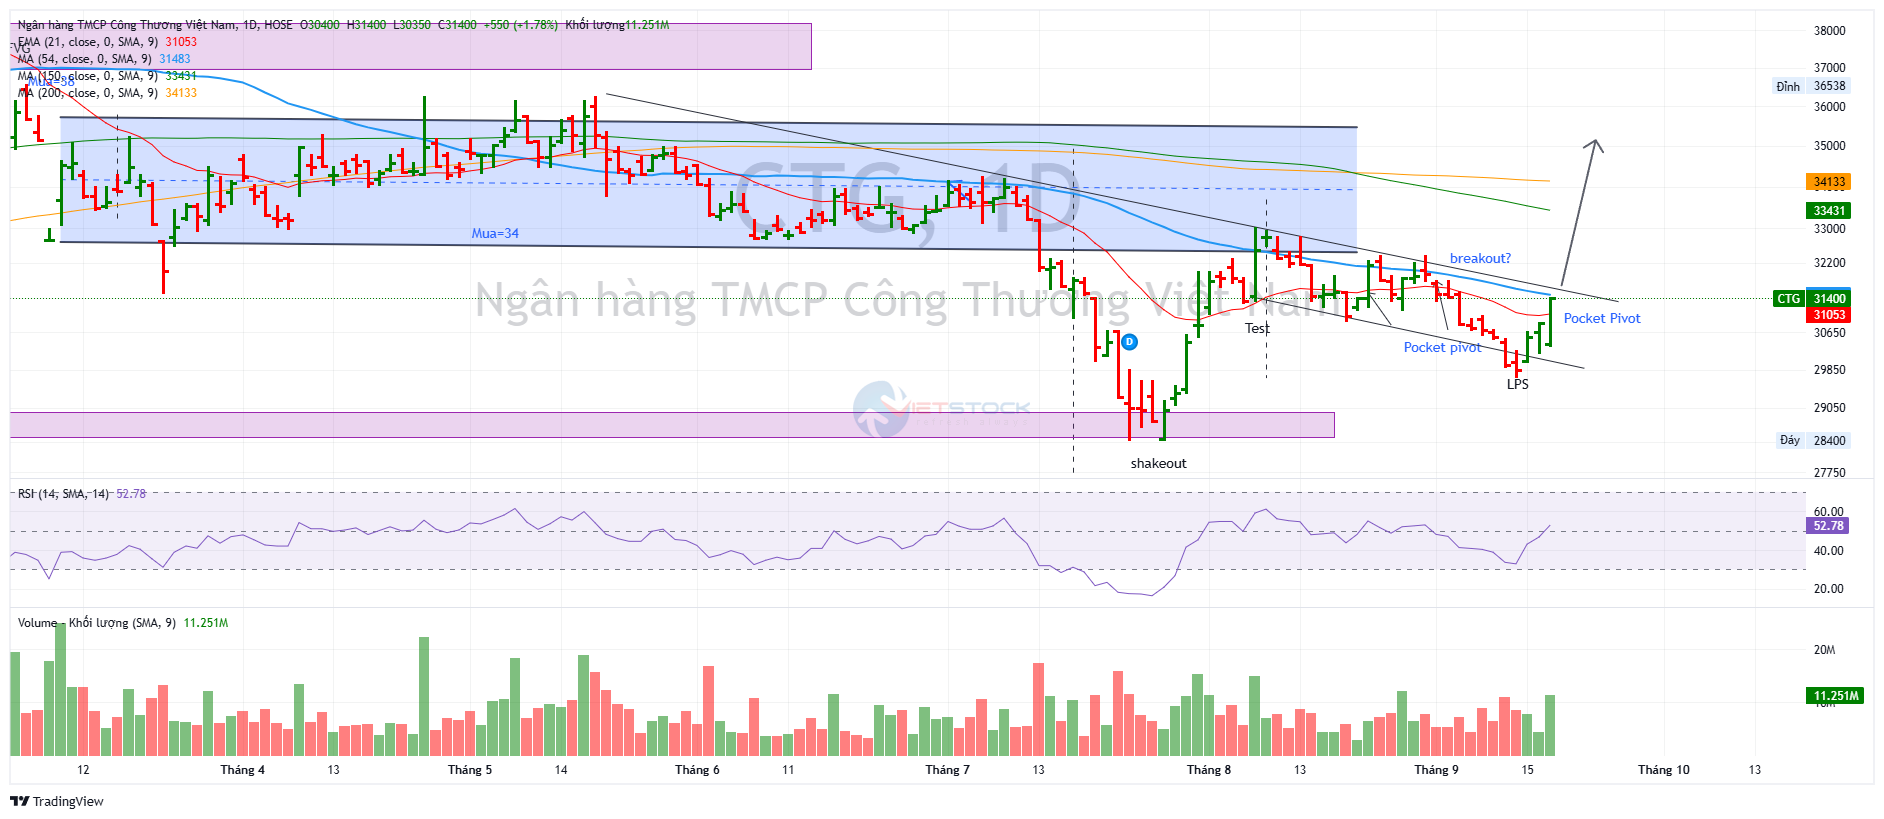
Trên đồ thị, RS của CTG là 66, hoạt động yếu hơn so với các cổ phiếu ngân hàng khác. Ngày 17.9.2026, CTG có điểm mua Pocket Pivot ở vùng giá 31,400 đồng. Khả năng đây là đáy 2, tương ứng sự kiện LPS ở pha D. Một điểm breakout đường trendline giảm giá sẽ mở ra cơ hội tăng giá hướng đến MA200 ngày.
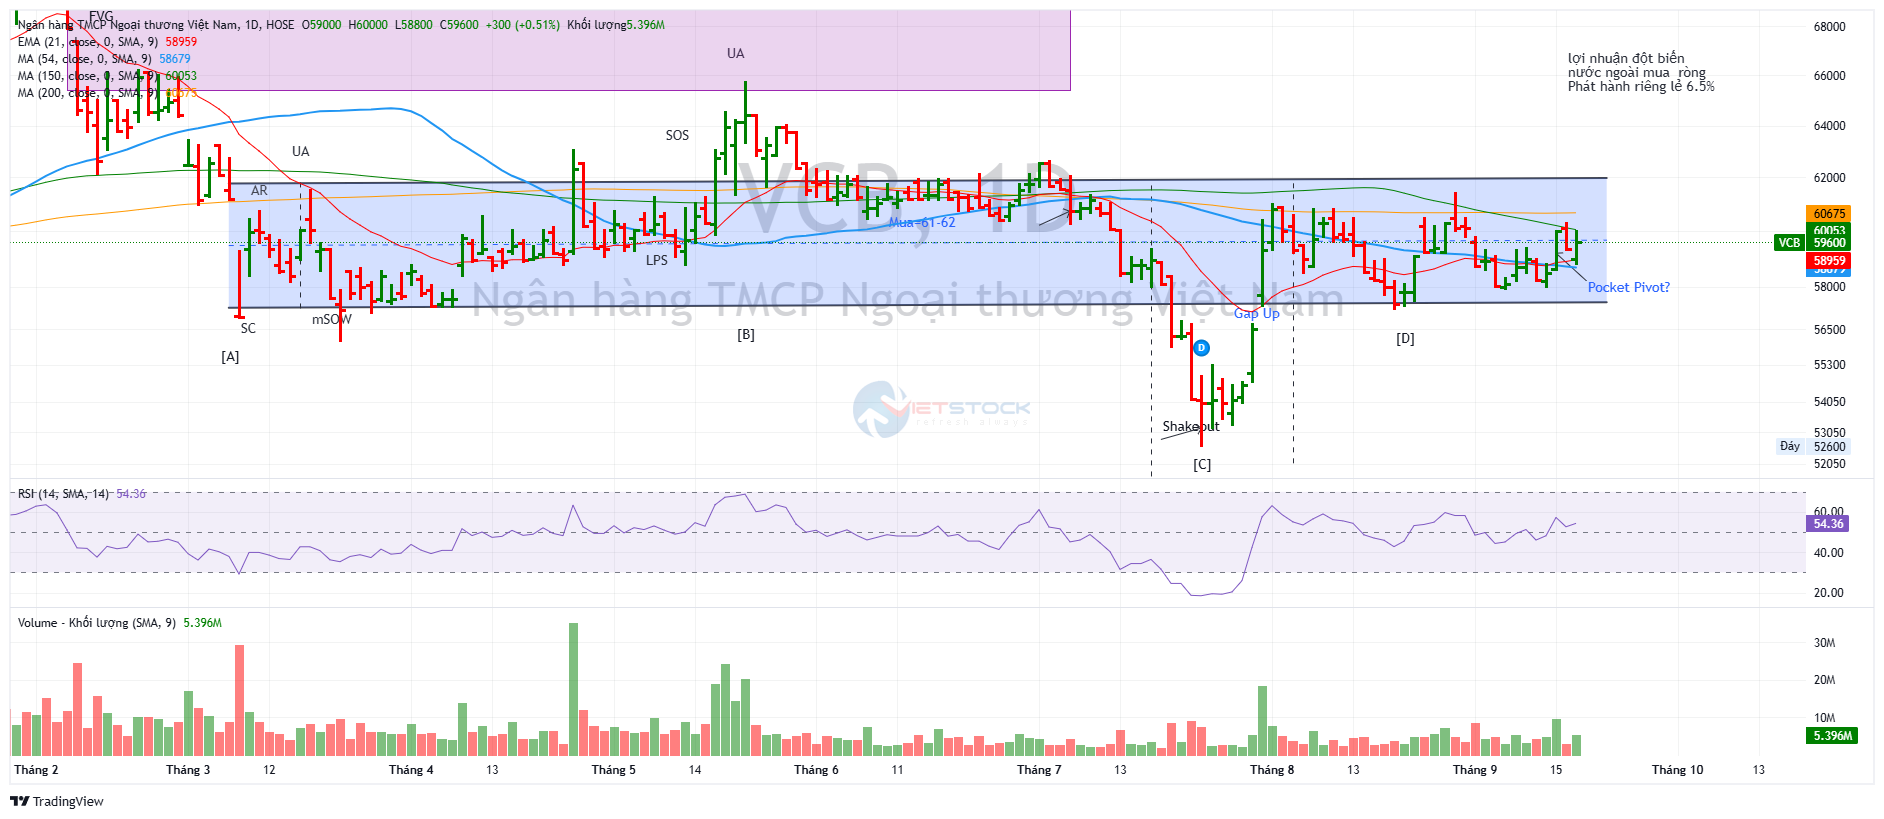
Trong khi đó, RS của VCB là 76, mạnh hơn so với CTG. Ngày 15.9.2026, VCB có điểm mua Pocket Pivot ở vùng giá 59,600 đồng.