Th10
Phân tích Doanh Nghiệp
TCB: Lợi nhuận quý 3 đứng yên có chủ ý, khối ngoại rút ra khi cửa vào gần đóng
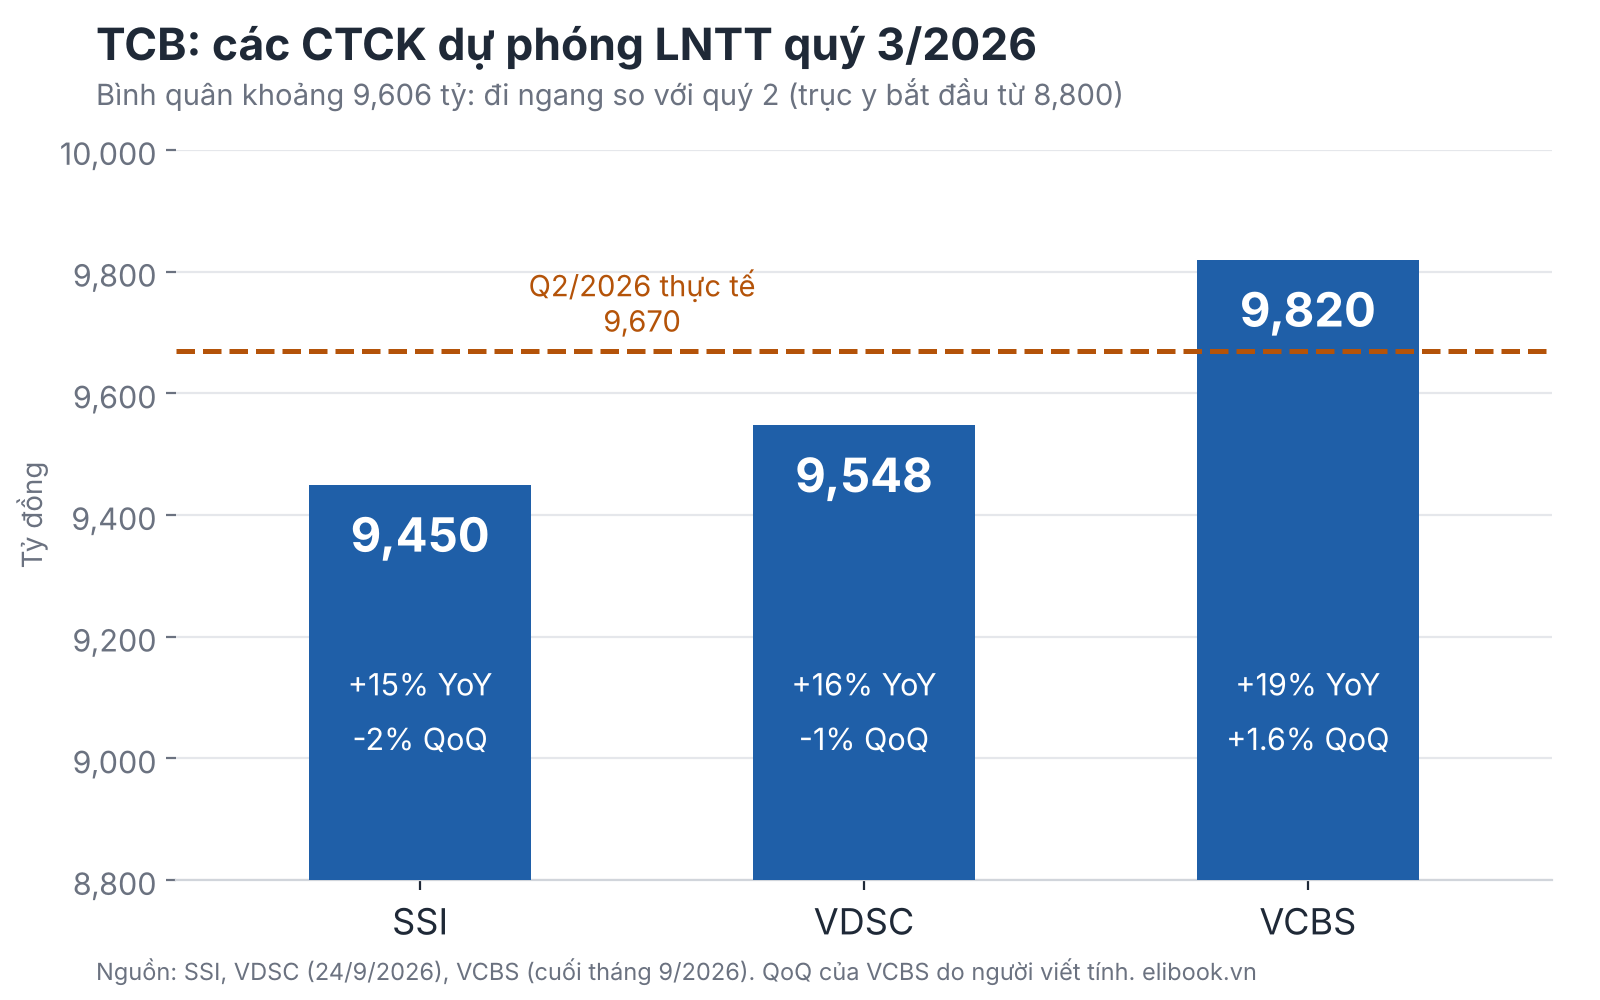
- Doanh thu & lợi nhuận: LNTT quý 3 ước tính bình quân khoảng 9,600 tỷ đồng (các CTCK dự báo 9,450-9,820 tỷ), tăng khoảng 16.6% YoY, đi ngang -0.7% QoQ. Lũy kế 9 tháng khoảng 28,088 tỷ, đạt 75% dự phóng cả năm.
- Hoạt động cốt lõi: tín dụng chỉ tăng 0.7% QoQ (16% YTD) vì hết room; NIM giảm khoảng 10 bps QoQ xuống 3.6%; thu nhập ngoài lãi tăng 22% QoQ.
- Động lực bổ sung: khối ngoại bán ròng 1,900-2,307 tỷ cổ phiếu TCB trong quý, room chỉ còn 1.8%; cổ tức 50% bằng cổ phiếu dự kiến quý 4. Lợi nhuận giữ nhịp, định giá chờ room mở.
Lấy lợi nhuận trước dự phòng của TCB quý 3 trừ đi quý 2, bạn được một con số tăng gần 12%. Lấy lợi nhuận trước thuế trừ đi, bạn được số âm 1%. Theo ước tính của người viết dựa trên dự phóng của VDSC, khoảng hở hơn 12 điểm phần trăm đó chính là toàn bộ câu chuyện của quý này: một ngân hàng đang kiếm nhiều tiền hơn nhưng cố tình để lợi nhuận đứng yên.
Lý do đơn giản mà khó chịu. Room tín dụng đã cạn, NIM bị chi phí vốn gặm, và ngân hàng chọn trích dự phòng gấp ba thay vì khoe một con số đẹp.
Cùng lúc ấy, khối ngoại lặng lẽ bán cổ phiếu mà chính họ gần như không thể mua thêm. Một nhà băng thắt dây an toàn trong khi cổ đông ngoại xuống xe giữa đường: tín hiệu xấu, hay là khoảng lặng trước một đoạn tăng tốc có 18 đại dự án và cổ phiếu thưởng 50% chờ sẵn?
Lợi nhuận quý 3: đứng yên theo thiết kế
SSI ước tính LNTT quý 3 đạt 9,450 tỷ đồng, VDSC 9,548 tỷ, VCBS 9,820 tỷ. Ba con số chênh nhau chưa tới 4%, nên lấy bình quân khoảng 9,600 tỷ, so với 9,670 tỷ của quý 2. Ba bên gần như nhất trí về con số, và cũng gần như nhất trí về nguyên nhân: tín dụng chững lại.
TCB thiết lập đỉnh lợi nhuận mới trong quý 2 nhờ NIM cải thiện và đẩy mạnh tín dụng hạ tầng
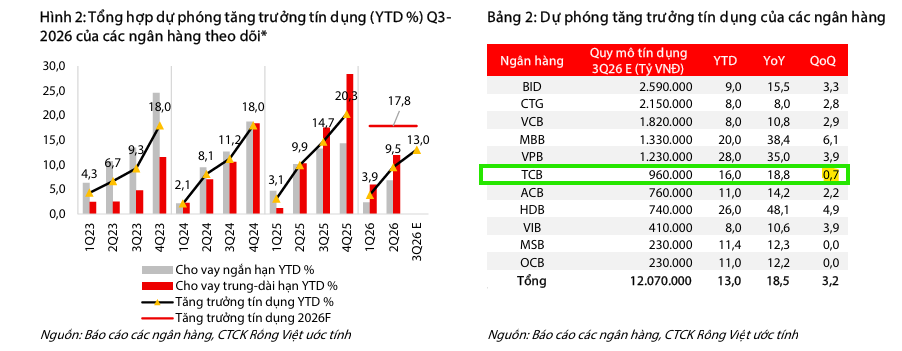
VDSC cho rằng TCB đã dùng gần hết hạn mức từ cuối quý 2, sau khi quý đó bứt từ 2.9% lên 15.2% YTD, một phần vì phải ôm lượng trái phiếu doanh nghiệp đã tư vấn mà chưa bán hết. Sang quý 3, ngân hàng chủ yếu cơ cấu từ trái phiếu sang cho vay khách hàng, nên tăng trưởng chỉ còn 0.7% QoQ, tương đương khoảng 6,700 tỷ dư nợ mới.
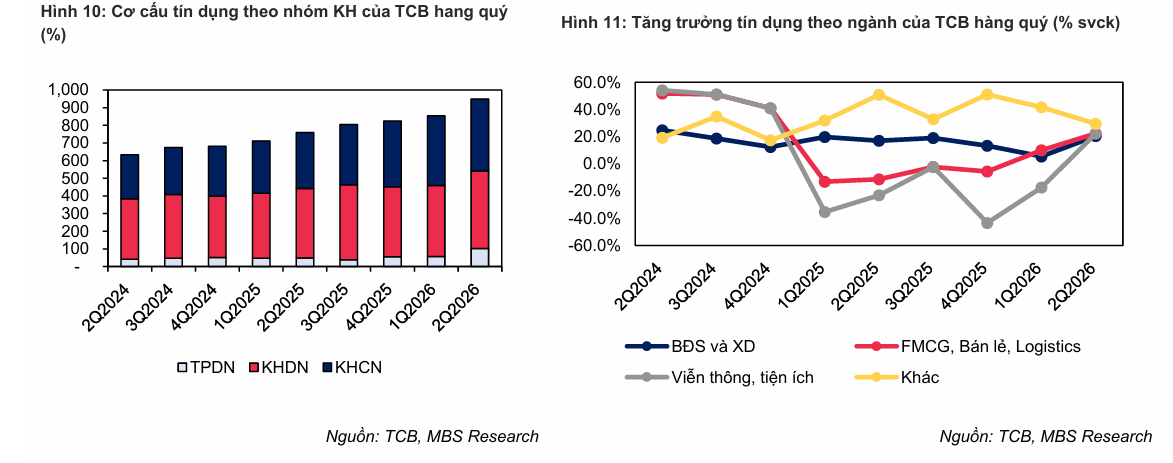
Theo thông tin tại cuộc gặp gỡ với BSC, ngân hàng chưa có kế hoạch xin cấp thêm hạn mức tăng trưởng tín dụng trong nửa cuối năm. Bên cạnh đó, TCB không xem tín dụng dành cho các dự án hạ tầng là trọng tâm tăng trưởng do ngân hàng phải tuân thủ các quy định liên quan đến các chỉ số an toàn, đặc biệt là các yêu cầu gắn với nguồn vốn huy động quốc tế. Ngoài ra, hiệu quả sinh lời từ nhóm khách hàng này, xét trên tổng thu nhập bao gồm thu nhập lãi và thu nhập phí, nhìn chung không cao hơn đáng kể so với các khoản vay thông thường. Trong nửa cuối năm, TCB dự kiến giải ngân thêm khoảng 20 nghìn tỷ đồng cho nhóm khách hàng hạ tầng, tương đương mức giải ngân của nửa đầu năm. Dư nợ của nhóm này hiện chiếm khoảng 4% tổng danh mục cho vay của ngân hàng.
Về huy động vốn, TCB đang làm việc với các đối tác để hoàn tất một khoản vay ngoại tệ quy mô lớn và dự kiến sẽ công bố thông tin chính thức trong tháng 9. Đối với mặt bằng lãi suất, ngân hàng cho rằng lãi suất trong thời gian tới vẫn sẽ duy trì ở mức cao và chưa có nhiều dư địa để giảm thêm, chủ yếu do nhu cầu vốn dành cho các dự án hạ tầng vẫn ở mức lớn.
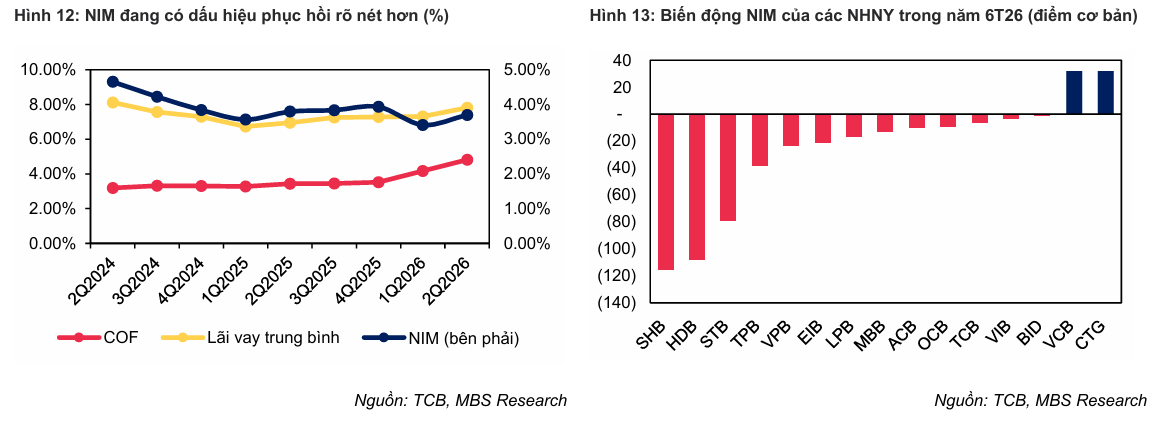
Chi phí vốn là phần ít người để ý. Ngày 30/9, TCB mua lại trước hạn hai lô trái phiếu phát hành đúng một năm trước với tổng trị giá khoảng 4,240 tỷ đồng, trong khi cuối tháng vừa phát hành thêm 5,000 tỷ kỳ hạn 36 tháng, riêng lô 3,000 tỷ có lãi suất cố định 9% mỗi năm.
Từ đầu năm, ngân hàng đã huy động khoảng 30,000 tỷ qua 15 đợt với lãi suất 8.4-9%. Đổi nợ ngắn lấy nợ dài với giá đó là mua sự yên tâm bằng NIM, và VDSC vì vậy dự báo NIM quý 3 giảm 10 bps xuống 3.6% do bảng cân đối nhạy nợ trong lúc lãi suất nhích lên.
Điểm đáng đọc nhất nằm ở dòng dự phòng. VDSC cho rằng chi phí dự phòng tín dụng tăng gấp ba lần QoQ lên 1,973 tỷ, từ mức 652 tỷ của quý 2, khi nợ xấu có thể nhích lên. Cộng ngược vào lợi nhuận dự báo, lợi nhuận trước dự phòng quý 3 khoảng 11,521 tỷ so với 10,322 tỷ của quý 2, tức tăng khoảng 12%. Thu nhập ngoài lãi cũng chạy tốt: tăng 22% QoQ nhờ phí dịch vụ và hoạt động phân phối trái phiếu. SSI thì lo một chuyện khác: gánh nặng trả nợ vay mua nhà đang cao, có thể đẩy nợ xấu và chi phí dự phòng lên.
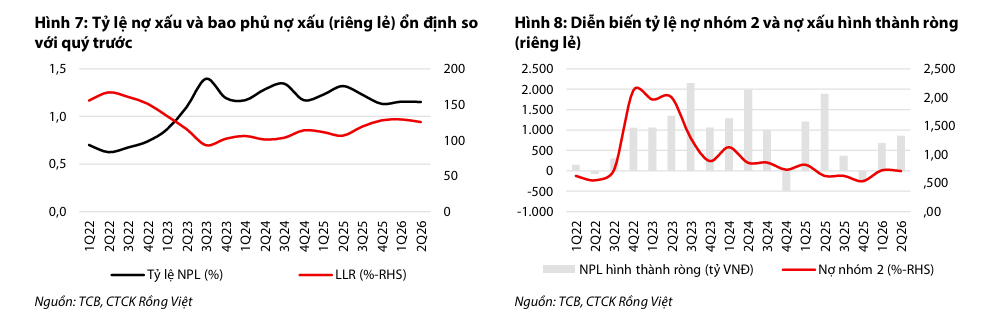
Theo tôi, quý 2 trích dự phòng quá nhẹ, chỉ 652 tỷ, khiến tỷ lệ bao phủ nợ xấu rơi 370 bps xuống 126%, nên việc nạp lại bộ đệm trong quý 3 là hợp lý hơn là đáng sợ. Nhưng nếu dự phòng thực tế thấp hơn dự báo, lợi nhuận sẽ vượt kỳ vọng.
Còn người cầm tiền thật, khối ngoại, đang nghĩ gì về quý này?
Dòng vốn ngoại: bán ở cửa sắp đóng, FTSE chỉ là cơn gió thoảng
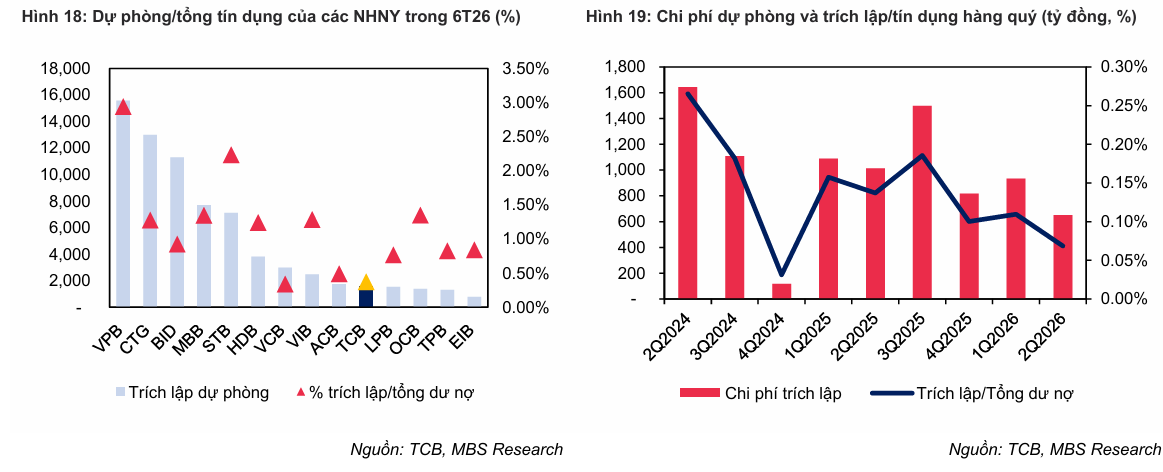
Nhìn riêng TCB, VDSC ghi nhận khối ngoại bán ròng khoảng 1,900 tỷ trong quý 3, còn TCBS ghi 2,307 tỷ cho ba tháng gần nhất. Chênh lệch này đủ lớn để nêu cả hai, nhưng kết luận như nhau: TCB nằm trong nhóm bị bán mạnh cùng VPB, ACB, VCB, STB. Quy ra khoảng 1% vốn hóa, đây là một vết xước chứ chưa phải vết cắt, nhất là khi sở hữu ngoại vẫn ở 20.7% trên trần 22.5%. Cái nghịch lý nằm ở chỗ khác: room còn lại 1.8%, khoảng 4,187 tỷ, và đã lấp 92%. Khối ngoại đang bán thứ mà họ khó mua lại, và vì dưới ngưỡng room tối thiểu 20% của FTSE, TCB cũng không có tên trong rổ 27 mã hiệu lực 21/9.
MBB – TCB – VPB: Ba tốc độ tăng trưởng, một cuộc đua giành vốn ngoại
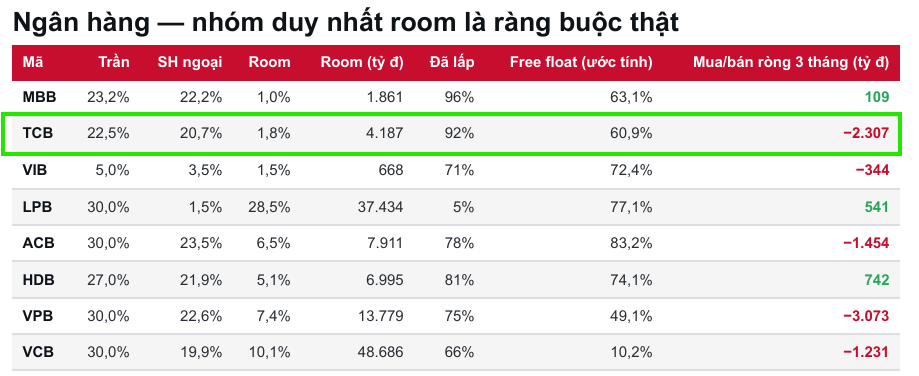
Bức tranh chung dịu hơn hẳn đầu năm. VDSC tính khối ngoại bán ròng cổ phiếu ngân hàng khoảng 9,500 tỷ trong quý 3, bằng một nửa kỷ lục 19,300 tỷ của quý 2, nhưng lũy kế 9 tháng đã lên 37,500 tỷ, vượt cả năm 2025 (32,100 tỷ). Đợt nâng hạng FTSE thì giống cơn gió thoảng: tuần 14-18/9 khối ngoại mua ròng 2,300 tỷ, rồi bán ngược 2,400 tỷ trong bảy phiên sau, xóa sạch phần mua. TCBS cho biết đợt giải ngân đầu chỉ khoảng 4,343 tỷ, bằng 40% một tháng bán ròng theo tốc độ trung bình từ đầu năm, và đợt 2 phải chờ đến 22/3/2027.
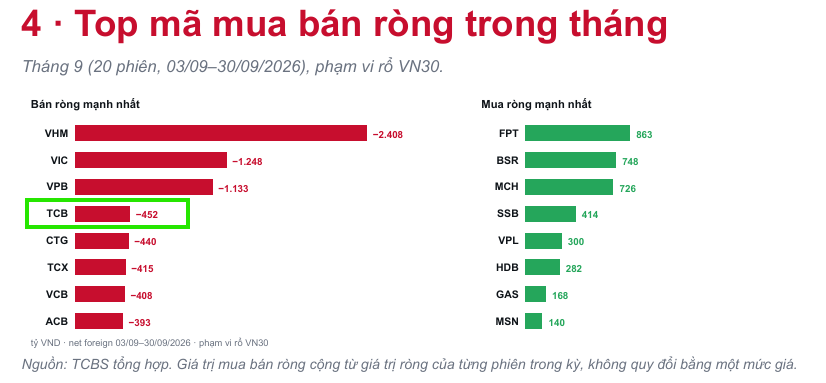
Tiền không biến mất mà đổi địa chỉ. Tháng 9, khối ngoại mua ròng mạnh FPT (863 tỷ), BSR (748 tỷ), MCH (726 tỷ) và chỉ vài tên ngân hàng như SSB (414 tỷ), HDB (282 tỷ), trong khi nhóm bất động sản và ngân hàng chiếm 75% tổng lượng bán ròng từ đầu năm. Theo ước tính của TCBS, tỷ lệ sở hữu ngoại toàn thị trường đã giảm từ 18.39% cuối năm 2019 xuống 13.37% hôm nay.
Với TCB, câu chuyện còn một lớp nữa: BNP Paribas phủ nhận kế hoạch mua 15%, KB Kookmin chỉ nói TCB là một trong nhiều ứng viên và chưa đàm phán cụ thể, còn Reuters chưa rút tin. Nếu người mua lớn nhận chuyển nhượng từ cổ đông hiện hữu thay vì phát hành mới, tiền không vào ngân hàng. Đó là suy đoán của tôi, chưa nguồn nào xác nhận.
Triển vọng 2026: 75% đã xong, còn lại là câu hỏi về room
VDSC dự phóng LNTT 2026 đạt 37,644 tỷ, tăng 16%, nghĩa là quý 4 chỉ cần khoảng 9,556 tỷ, đi ngang quý 3. Một mục tiêu hiền như vậy cho thấy cả năm đã gần nằm trong túi, và độ lệch nằm ở phía tích cực nếu room được nới. Các bên còn lại đều đứng quanh vùng này: Shinhan 38,021 tỷ (+17%), KBSV 38,226 tỷ (+17.5%), VCBS 38,371 tỷ (+18%) và MBS +16.7%. Khoảng 37,600-38,400 tỷ là vùng đồng thuận, cách nhau chưa tới 2%.
Bất đồng thật sự nằm ở tín dụng. MBS dự báo tăng trưởng 22.9% cho năm 2026, nâng từ 14.5%, trong đó dư nợ đại dự án hạ tầng có thể đạt khoảng 50,000 tỷ; VDSC chỉ 17.7%, với giả định NHNN nới room trong quý 4. Khoảng cách 5 điểm phần trăm này là chỗ cổ phiếu có thể bất ngờ, vì 18 đại dự án không tính vào room và TCB đã giải ngân khoảng 20,000 tỷ. Nhưng KBSV nhắc rằng cho vay hạ tầng có biên lợi nhuận thấp, nên tăng tốc tín dụng không đồng nghĩa với lợi nhuận tăng tốc.
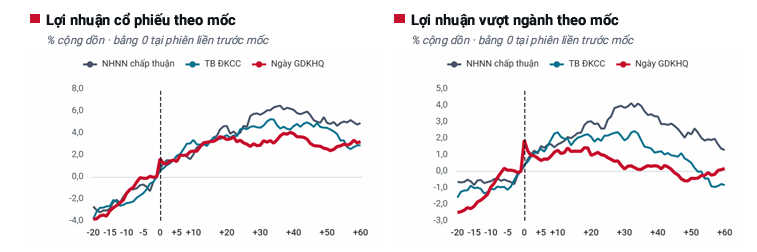
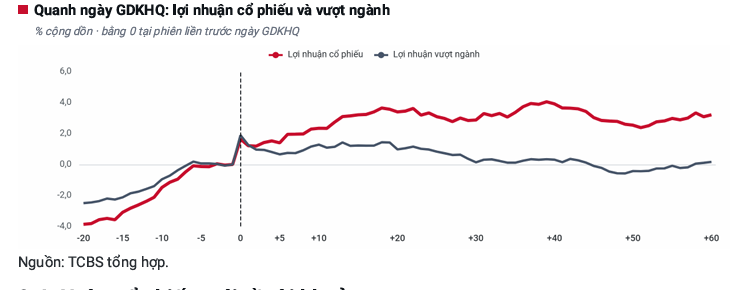
Cổ phiếu thưởng là món gia vị còn lại: cổ tức 50% bằng cổ phiếu, hơn 3.54 tỷ cổ phiếu, sẽ nâng vốn điều lệ từ 70,862 tỷ lên 106,593 tỷ (kèm ESOP). TCBS phân tích 20 ngân hàng giai đoạn 2021-2026 cho thấy 88.7% vốn điều lệ tăng thêm chỉ là lợi nhuận giữ lại chuyển sang vốn, không có dòng vốn mới. Ngày giao dịch không hưởng quyền tăng trung bình 1.58%, ngày cổ phiếu về tài khoản giảm 0.50%, và hiệu ứng vượt ngành giảm từ 2.56% năm 2021 xuống 0.63% năm 2026. Theo tôi, chia thưởng là chất xúc tác tâm lý chứ không phải lý do mua.
Định giá & khuyến nghị: khoảng cách 7,000 đồng nằm ở hệ số P/B
Trong hai tháng qua, Shinhan (12/8) duy trì Mua nhưng cắt giá mục tiêu từ 43,700 xuống 42,000 đồng vì tăng chi phí vốn chủ lên 13.8%; KBSV (10/9) giữ Mua ở 38,750 đồng; MBS (22/9) giữ Khả quan và nâng giá lên 44,300 đồng (+6%), dù hạ P/B mục tiêu từ 1.7x xuống 1.6x; VDSC (24/9) giữ Tích lũy ở 37,400 đồng; VCBS đưa ra 39,499 đồng. Bình quân năm mức là khoảng 40,390 đồng, tức tiềm năng khoảng 25% so với giá 32,300 đồng khi MBS viết báo cáo, theo ước tính của người viết.
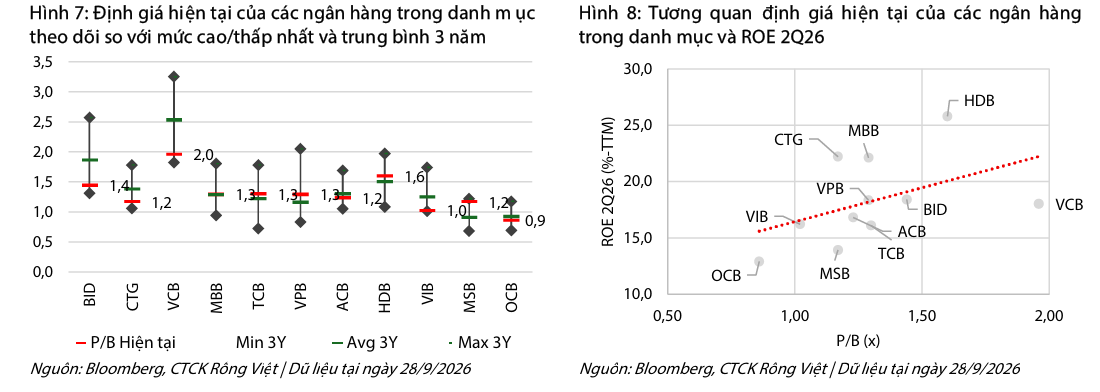
Bất đồng nằm ở hệ số, không ở lợi nhuận. MBS trả 1.6x giá trị sổ sách vì tin vào tín dụng hạ tầng và nền vốn, trong khi VDSC chỉ cho 1.3x, vì ROAE 2026 chỉ 15.7%, ngang trung bình ngành. Tôi nghiêng về nhóm 38,750-39,499 đồng của KBSV và VCBS: lợi nhuận đủ vững, tín dụng có độ mở, nhưng ROAE chưa xứng với mức P/B cao hơn trung bình 5 năm.
| Tiêu chí | Shinhan (12/8) | KBSV (10/9) | MBS (22/9) | VDSC (24/9) | VCBS (cuối tháng 9) |
|---|---|---|---|---|---|
| Khuyến nghị | Mua | Mua | Khả quan | Tích lũy | Chưa rõ nhãn |
| Giá mục tiêu (đồng) | 42,000 (từ 43,700) | 38,750 | 44,300 (+6%) | 37,400 | 39,499 |
| LNTT 2026F (tỷ đồng) | 38,021 | 38,226 | +16.7% | 37,644 | 38,371 |
| Tín dụng 2026 | 16.0% | 18-19% | 22.9% | 17.7% | 23.5% |
| Luận điểm | Tách SOTP, TCBS 2x | P/B 1.5x + RI | P/B 1.6x + RI | P/B 1.30x | Ngoài lãi, CASA |
| Rủi ro | Chi phí vốn tăng | NIM, nợ xấu | Nợ xấu vay nhà, chính sách hạ tầng | NIM, tập trung BĐS | Không nêu trong bảng |
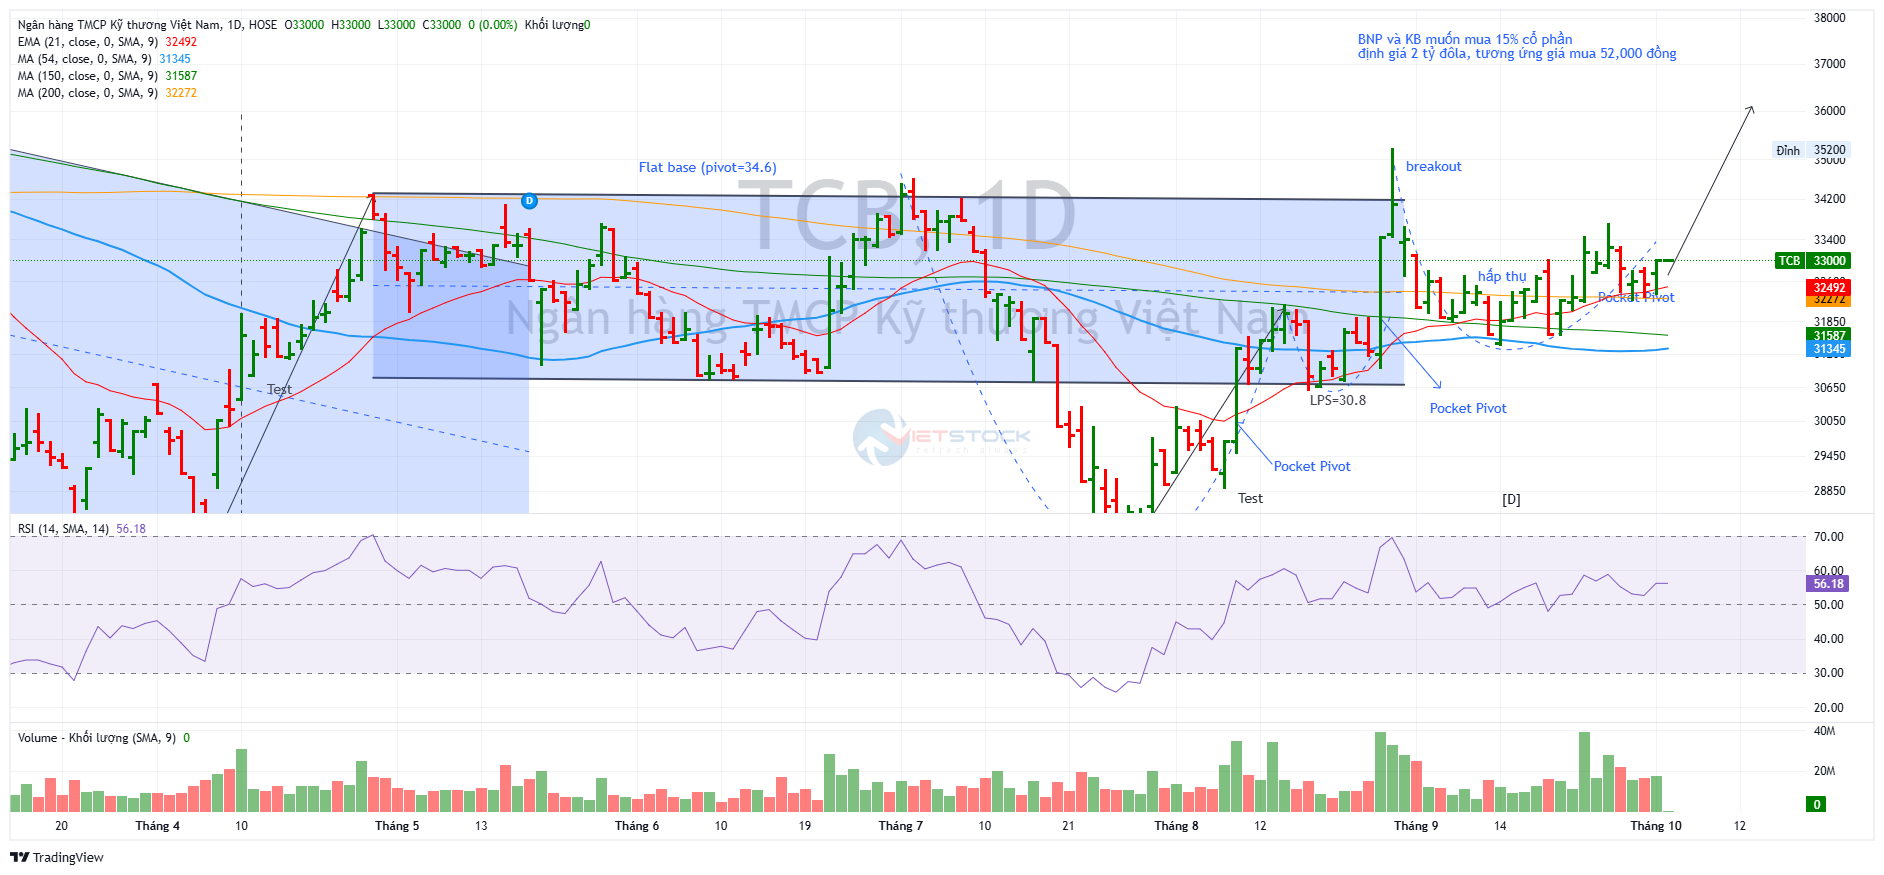
Trên đồ thị, RS của TCB là 80, nằm trong số các cổ phiếu ngân hàng hoạt động tốt vượt trội trên thị trường. Sau khi brekout fail vào cuối tháng 8 bởi BNP Paribas phủ nhận tin đồn, cổ phiếu đang được hấp thụ lại để xây tay cầm, diễn ra với thanh khoản thấp. Khả năng TCB sẽ tiếp tục xây tay cầm, giữ trên EMA 21 ngày và hướng tới breakout nền giá khi thị trường chung thuận lợi. Elibook Team khuyến nghị nắm giữ sau khi đã mua ở vùng giá 31,000 đồng.