
Th10
TTCK Việt Nam
Bức tranh Q3/2026 của ngành ngân hàng: Lãi tăng 20%, khối ngoại vẫn bán ròng, ẩn số từ việc tăng lãi suất FED
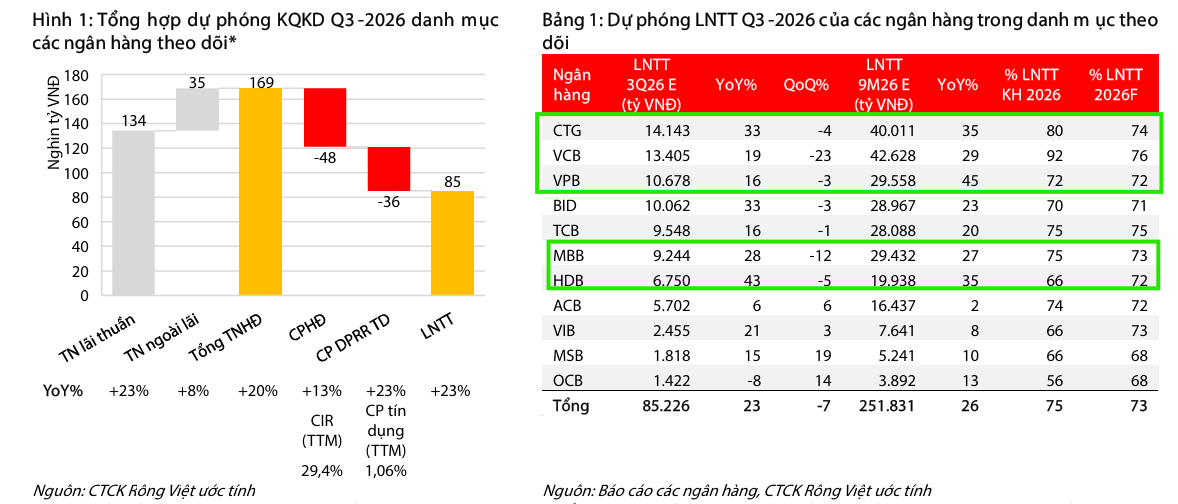
- Lợi nhuận: LNTT 11 ngân hàng dự kiến 85,200 tỷ đồng (+23% YoY); LNST 13 ngân hàng khác phạm vi tăng 19% YoY. Lũy kế 9T26 tăng 26%.
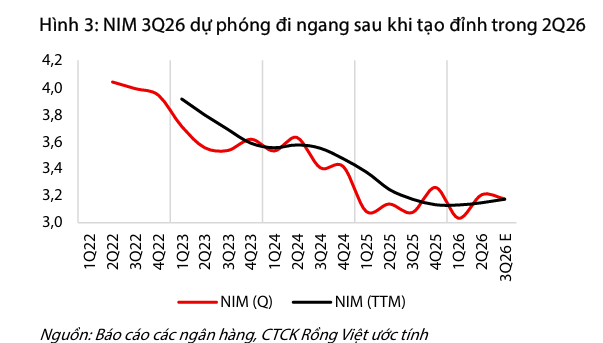
- Hoạt động cốt lõi: tín dụng nhóm theo dõi +13% YTD, NIM đi ngang 3.18%, chi phí dự phòng +23% YoY để vá bộ đệm.
- Biến số mới: Fed lên 3.75-4.00%, khối ngoại bán ròng ngân hàng hơn 37,000 tỷ 9T26. Thông tư 50 và Nghị định 359 giúp thanh khoản, nhưng chưa kịp vào lợi nhuận quý 4.
Lợi nhuận ngân hàng quý 2 tăng 24% YoY, quý 3 dự kiến tăng 19-23%, thế mà cổ phiếu cả ngành đứng yên 0% từ đầu năm trong khi VN-Index đã cộng 3%. Khối ngoại thì bán ròng ngân hàng hơn 37,000 tỷ đồng sau chín tháng, nhiều hơn cả năm 2025 (32,100 tỷ). Một ngành chiếm gần 30% vốn hóa, kiếm tiền nhanh như vậy mà không ai chịu trả giá cao hơn, nghe như một bữa tiệc mà khách cứ đứng ngoài cửa.
Vậy giá đang chiết khấu điều gì: chất lượng tài sản, cú tăng lãi suất của Fed, hay đơn giản là không còn chỗ cho dòng tiền mới? Và hai văn bản pháp lý vừa ra lò có đổi được thế cờ không?
Quý 3: lợi nhuận đẹp bằng quy mô, không phải bằng biên
Thu nhập lãi thuần tăng 23% YoY gần như hoàn toàn nhờ tín dụng nở ra, 13.0% YTD ở nhóm theo dõi so với 10.4% của toàn hệ thống đến 23/9. NIM thì chững lại vì huy động chạy nhanh hơn cho vay (3.8% so với 1.9% từ đầu quý) và khoảng 11 ngân hàng trả tiết kiệm từ 9%/năm.
Bức tranh chia hai nửa: nhóm quốc doanh hưởng nền so sánh dễ khi chi phí dự phòng giảm 18.5% YoY, nhóm tư nhân tăng 28.8%, nên CTG và BID tăng 21-33% còn ACB chỉ 6-12%. Nhanh nhất là nhóm nhận chuyển giao bắt buộc, nhờ room ưu đãi mà tín dụng MBB, HDB và VPB tăng 20-28% YTD.
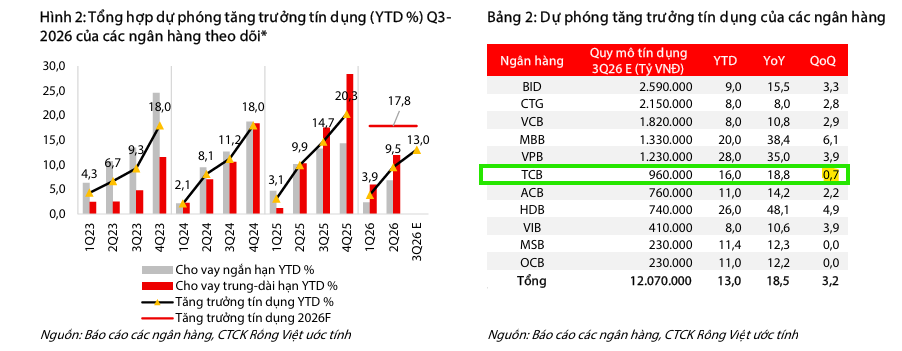
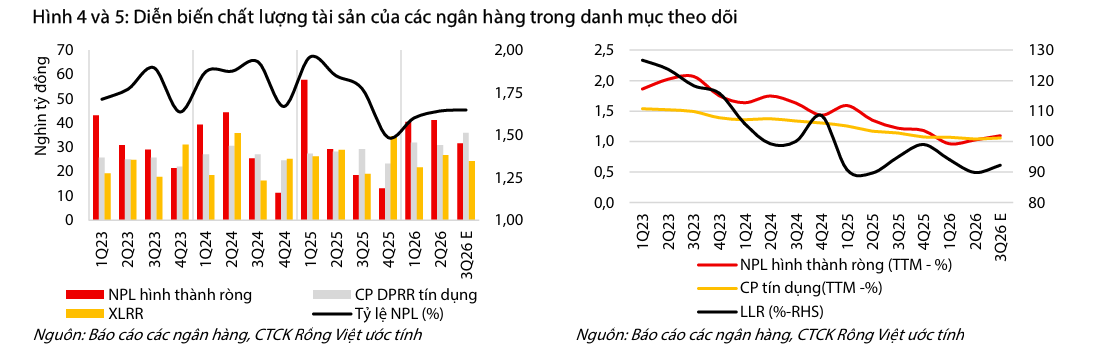
Điều khiến tôi dè dặt nằm dưới dòng lợi nhuận. Nợ nhóm 2 tăng hai quý liên tiếp lên 1.38%, riêng HDB từ 2.58% vọt lên 4.70%. Lãi phí dự thu tăng 40% YoY, gấp đôi tốc độ dư nợ, tức một phần thu nhập chưa thành tiền. Bộ đệm dự phòng của HDB chỉ 51%, VPB 53%, VIB 43%, và ngay cả khi LLR hồi từ 90% lên 92% như VDSC dự phóng thì vẫn xa vùng 115-127% của năm 2023. Quý này ngành vừa chạy vừa vá giày.
Nhưng chuyện đó đã nằm trong báo cáo từ lâu; nỗi lo mới, theo tôi, đến từ phía bên kia Thái Bình Dương.
Fed tăng lãi suất: cú sốc ngắn, nhưng đánh đúng chỗ ngân hàng mỏng. Liệu lần này có khác?
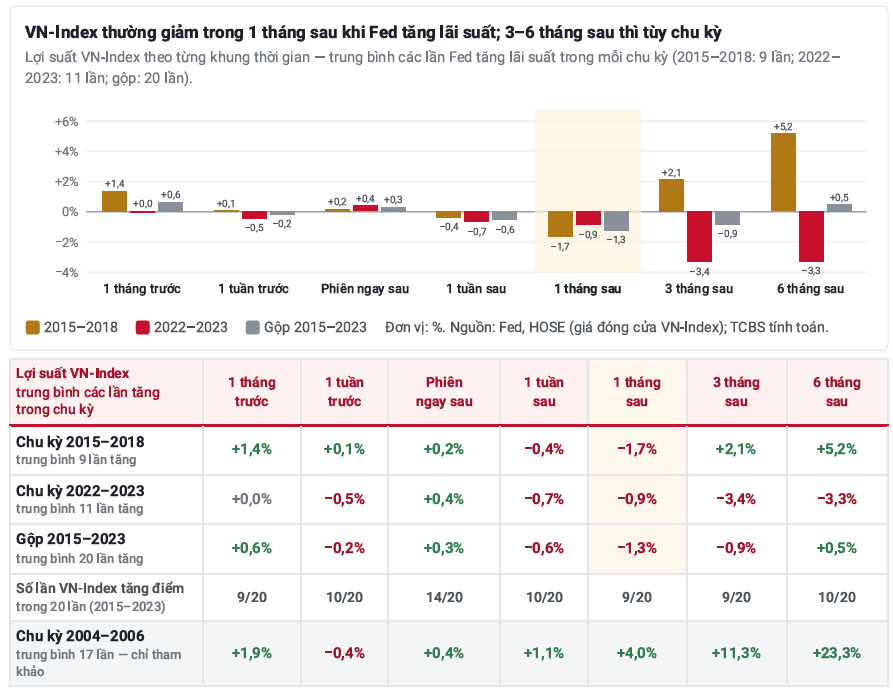
Phản ứng ngày đầu gần như bằng không: trong 20 lần Fed tăng giai đoạn 2015-2023, VN-Index tăng ở phiên liền sau 14 lần, bình quân 0.3%. Cái đau đến sau đó, với mức -1.3% sau một tháng và chỉ 9/20 lần xanh.
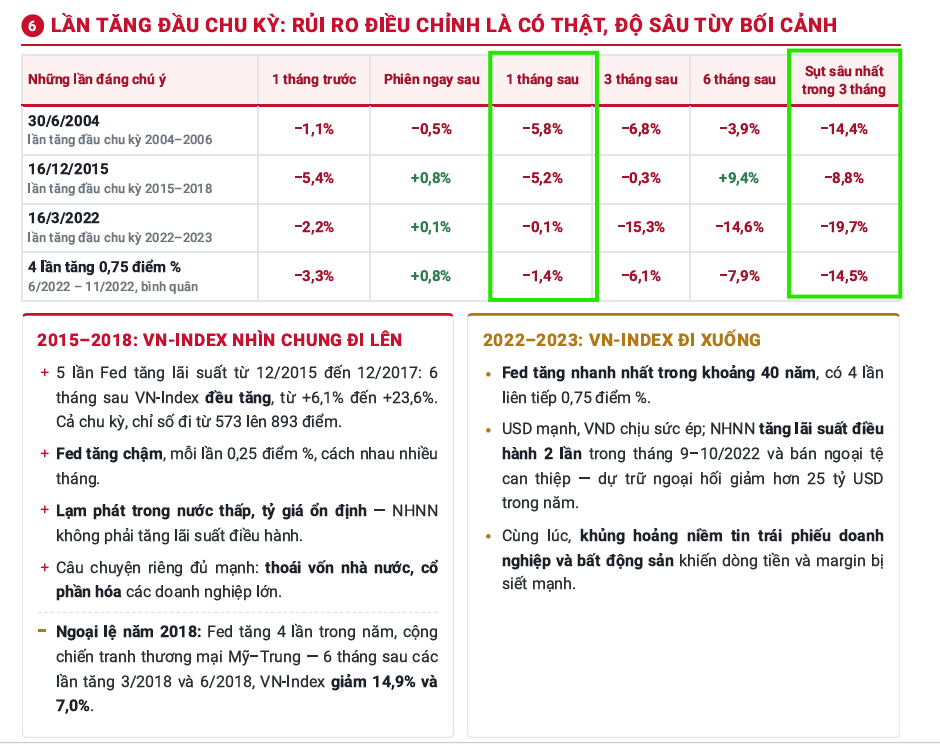
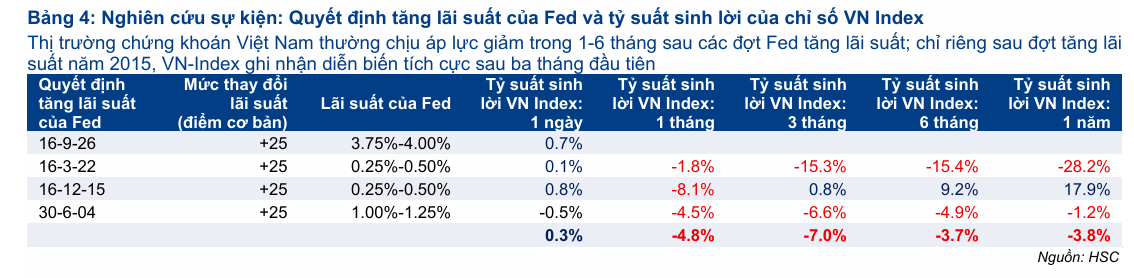
HSC chỉ lấy lần tăng đầu của ba chu kỳ và ra số xấu hơn, -4.8% sau một tháng, -7.0% sau ba tháng. Hai cách đếm khác nhau, cùng đồng ý một điều: tháng đầu hiếm khi dễ chịu, mà cuộc họp Fed kế tiếp là 27-28/10. Từ ba đến sáu tháng, kết quả phụ thuộc bối cảnh trong nước, chu kỳ 2015-2018 cộng 5.2% còn 2022-2023 trừ 3.3%.
Với ngân hàng, đường truyền đi qua tỷ giá và lãi suất huy động chứ không qua định giá. Tỷ giá trung tâm 25,632 đ/USD cao kỷ lục, dự trữ ngoại hối khoảng 86-88 tỷ USD, đủ 1.6-1.85 tháng nhập khẩu, nên NHNN ít đạn hơn năm 2022. Lãi suất VND giảm gần như đóng cửa, margin kỷ lục 425,000 tỷ. Phiên 18/9 ACB, CTG, TCB, MBB mất 3.2-3.9% trong khi VN-Index chỉ -0.4%, dù tôi không dám đổ hết cho Fed.
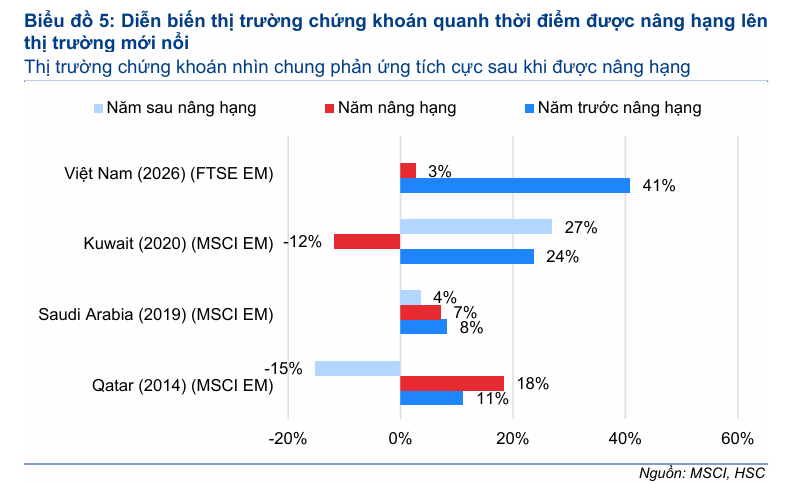
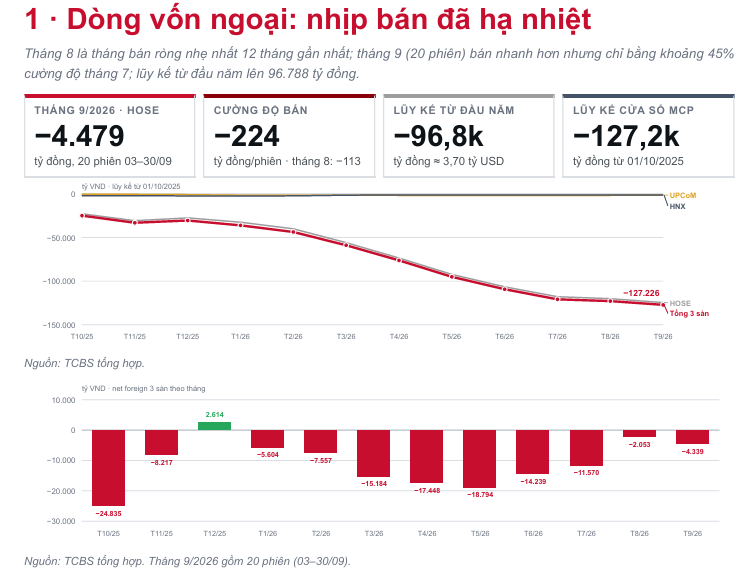
Dòng vốn ngoại là nơi lời hứa FTSE gặp thực tế. Tuần 14-18/9 khối ngoại mua ròng 2,300 tỷ cổ phiếu ngân hàng, rồi bán lại 2,400 tỷ chỉ trong 7 phiên sau ngày hiệu lực 21/9. Cả quý 3 bán ròng 9,500 tỷ (VPB 2,900; TCB 1,900; ACB 1,400; VCB 1,300), giảm một nửa so với kỷ lục 19,300 tỷ của quý 2. Chỉ HDB, LPB, SSB và MBB được mua ròng.
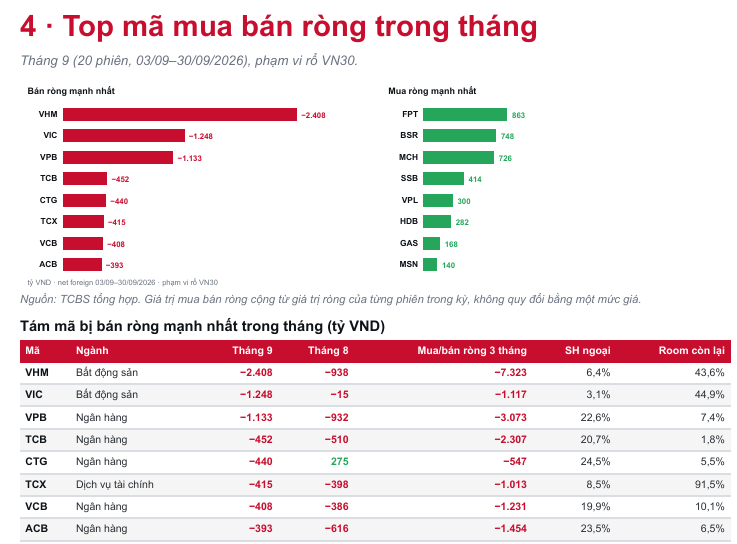
Có một chi tiết ít ai để ý: theo TCBS, ngân hàng là nhóm duy nhất mà room thực sự là ràng buộc, MBB đã lấp 96% trần, TCB 92%, trong khi Nghị định 69/2025 cho phép MBB, HDB, VPB nâng trần lên 49% vẫn chưa ai dùng. Người muốn mua có khi không còn ghế. Tôi cho rằng áp lực bán đã qua đỉnh (tháng 7 bán 5,400 tỷ, tháng 9 còn 2,000 tỷ), nhưng chưa thể gọi là đáy.
Thông tư 50 và Nghị định 359: hai tờ giấy, hai tốc độ
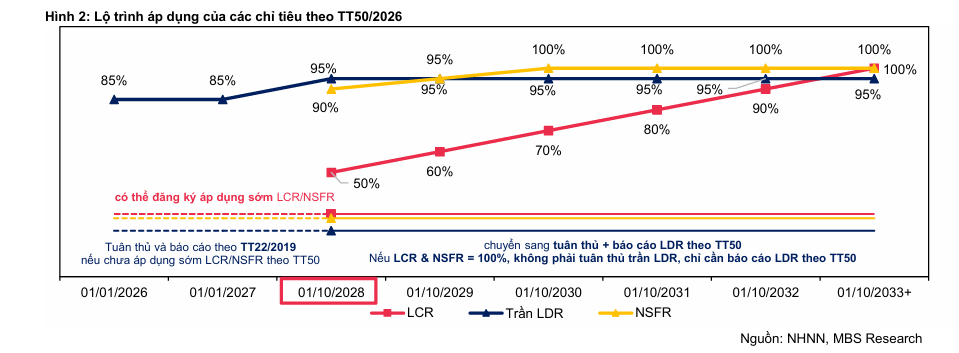
Thông tư 50, hiệu lực 1/12/2026, giữ lại LDR thay vì CDR và nâng trần từ 85% lên 95%. Nghe như món quà, nhưng 95% chỉ áp dụng khi ngân hàng bắt đầu tuân thủ LCR và NSFR, với lộ trình LCR từ 50% (10/2028) lên 100% (10/2033); ai đạt 100% cả hai thì không còn trần LDR. Mẫu số được cộng thêm vốn chủ, lợi nhuận giữ lại và vay nước ngoài, nhưng bị trừ trái phiếu doanh nghiệp, nên tác động tùy cấu trúc bảng cân đối. MBS đánh giá tích cực. Tôi thì thấy đây là tấm vé phải trả tiền: muốn vay nhiều hơn phải nắm nhiều tiền mặt, trái phiếu chính phủ và huy động dài hạn, tức chi phí vốn cao hơn đúng lúc lãi suất Mỹ khiến mặt bằng trong nước khó giảm.
Nghị định 359, có hiệu lực vào ngày 6/11/2026, cho VAMC mua nợ theo giá thị trường, giảm một phần nợ gốc và bỏ hàng loạt điều kiện mua. HSC minh họa: mua khoản nợ 100 tỷ với giá 50 tỷ, thu hồi được 65 tỷ thì VAMC vẫn lãi 15 tỷ. Nhưng kênh này còn bé xíu: mua theo giá thị trường lũy kế 2013-2025 chỉ 15,500 tỷ, bằng 3.3% so với 454,000 tỷ qua trái phiếu đặc biệt, và vốn điều lệ 5,000 tỷ của VAMC đã có sẵn chứ không phải khoản bơm mới.
HSC kết luận lợi ích với ngân hàng nằm ở việc VAMC xử lý nợ tốt hơn, còn thời điểm ghi nhận tổn thất thì chỉ dịch chuyển, không biến mất. Theo tôi, nhà đầu tư nên nhìn tổng chi phí xử lý nợ, gồm cả dự phòng trái phiếu đặc biệt và lỗ bán nợ phân bổ tối đa 5 năm, chứ đừng reo vì tỷ lệ nợ xấu báo cáo đẹp hơn.
Cả hai văn bản đều là hạ tầng cho 2027, không phải chất xúc tác cho quý 4.
Henrik Zeberg: Fed tăng rồi, chứng khoán thế giới vẫn lên, bong bóng vẫn tiếp tục
Câu hỏi “Fed tăng thì chứng khoán thế giới giảm?” có đáp án ngược đời từ Henrik Zeberg: chưa, và còn lên nữa.
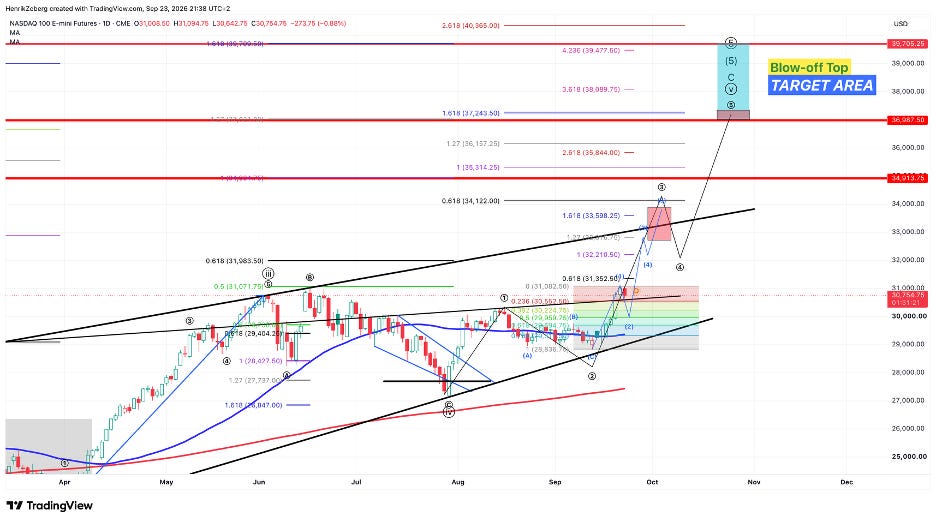
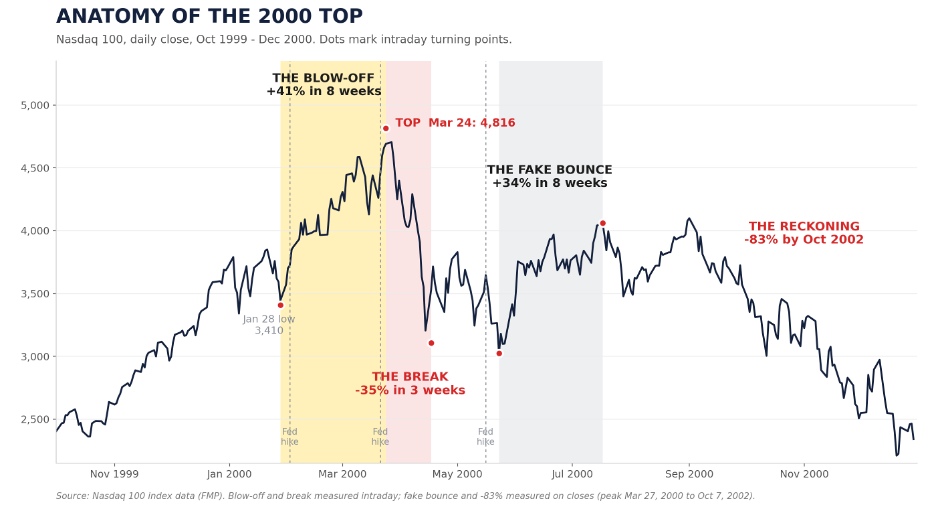
Ông gọi cú tăng lãi suất 0.25% vào ngày 16/9 là sai lầm chính sách vào một nền kinh tế yếu (việc làm bình quân 12 tháng khoảng 50,000), nhưng lịch sử bong bóng cho thấy cú tăng lãi suất đầu hiếm khi bẻ gãy: Dow gấp đôi sau khi Fed bắt đầu siết năm 1928, Nasdaq 100 cộng thêm khoảng 41-45% ở đoạn nước rút trước đỉnh tháng 3/2000 khi Fed đang tăng lãi suất.
Fed Tăng Lãi Suất Tháng 9/2026: Món Quà Độc Cuối Cùng Cho Phe Bò- Cú Sốc Tăng Giá bullish shock
Nasdaq 100 đã tăng khoảng 27% từ đáy 20/3. Kịch bản của ông: chỉ số này tăng lên 33,600-34,100 đầu tháng 10, lùi về khoảng 32,000, rồi nước rút vào 37,000-39,700 cuối tháng 10 hoặc tháng 11, nhờ lợi suất ngắn hạn và USD giảm (DXY về 93-94). Sau đó là cú vỡ, nhịp đầu khoảng 35% về 22,000-24,000.
Khi nào kịch bản của ông bị sai: Nasdaq 100 đóng dưới 28,300.
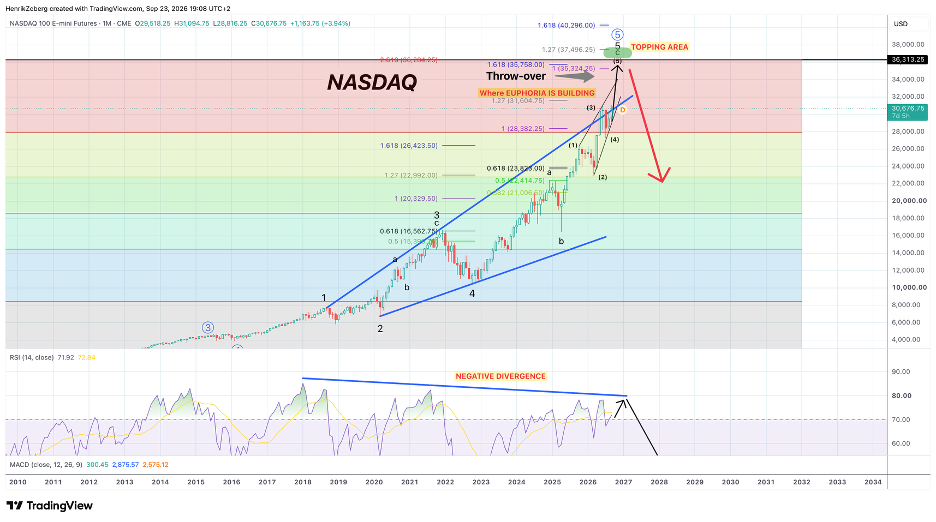
Tôi đọc đây là một kịch bản chứ không phải dự báo. Vùng mục tiêu của ông đã được nâng từ 30,000 (tháng 3) lên 31,500-33,500 (tháng 4) rồi 37,000-39,700, nghĩa là mục tiêu đuổi theo giá; ông cũng bi quan dài hạn nhất quán.
Với Việt Nam, theo suy luận của người viết, nếu USD yếu và lợi suất giảm thật thì áp lực tỷ giá nhẹ đi, đó là điều ngân hàng cần nhất. Còn cú đổ vỡ thì cứ từ từ bàn sau.
Định giá & khuyến nghị: ngành rẻ, không phải mã nào cũng rẻ
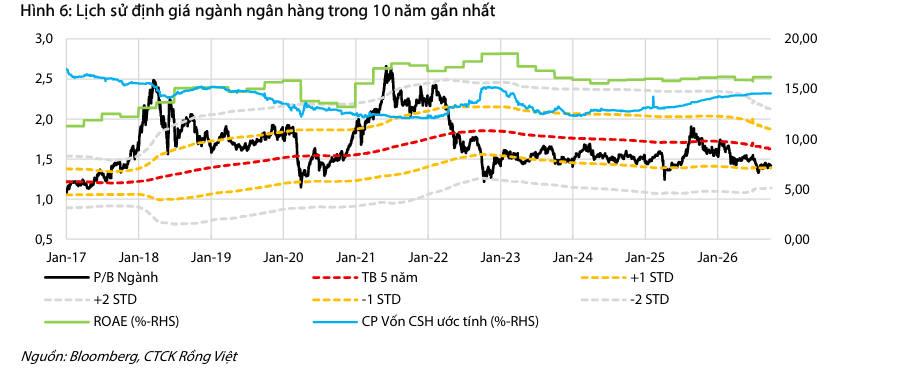
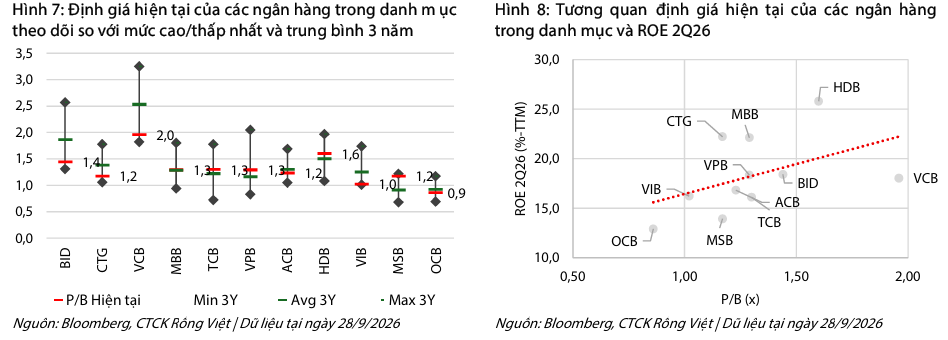
P/B ngành 1.42 lần, sát mức -1 độ lệch chuẩn (1.39) và dưới trung bình 5 năm (1.63). Nhưng VDSC lưu ý biên lợi thế đang mỏng: ROAE 16.2% chỉ hơn chi phí vốn chủ 14.6% khoảng 1.6 điểm %, thấp nhất từ 2020. Rẻ vì lý do, không rẻ vô cớ.
Ba CTCK đồng thuận chọn CTG, với giá mục tiêu từ 45,000 đến 48,900 đồng.
Bất đồng rõ nhất ở VPB: MBS xếp vào ba mã ưu tiên, VDSC chỉ cho kỳ vọng sinh lời 10% và lo bộ đệm 53%. HDB cũng vậy, lợi nhuận quý 3 +43% theo VDSC, +58.7% theo MBS, nhưng nợ nhóm 2 lên 4.70%.
STB bị cả HSC (giảm tỷ trọng) lẫn MBS (kém khả quan) chê đắt. Tôi nghiêng về cách tiếp cận của VDSC, tích lũy chọn lọc ở nhóm bộ đệm dày và CASA tốt như CTG, ACB, VCB, và tránh nhóm LLR mỏng cho đến khi nợ nhóm 2 ngừng tăng.
| Tiêu chí | VDSC (30/9) | MBS (24/9) | HSC (29/9) |
|---|---|---|---|
| Quan điểm ngành | Tích lũy chọn lọc | Khả quan | 11/14 mã Mua vào |
| Lợi nhuận Q3 | LNTT 11 NH +23% | LNST 13 NH +19% | Không dự báo |
| Mã chọn | CTG, MBB; an toàn ACB, VCB | CTG, TCB, VPB | CTG, TCB, VIB |
| Giá mục tiêu CTG (đồng) | 45,000 | 48,900 | 48,300 |
| Lo ngại chính | Nợ nhóm 2, LLR mỏng | Chi phí vốn neo cao | Nghị định 359 chậm tác dụng |
Pingback: Fed bấm cò, đạn là tỷ giá và margin: VN-Index đang trả giá bởi câu chuyện NVL, PNJ có thể đe dọa đến rủi ro margin, hơn là việc tăng lãi suất của FED! - Elibook.vn - Tri thức đầu tư