
Th10
Chuyên mục khác
TPB: Bỏ trái phiếu, ôm SME, lợi nhuận quý 3 ước tăng khoảng 13%-31% so với cùng kỳ
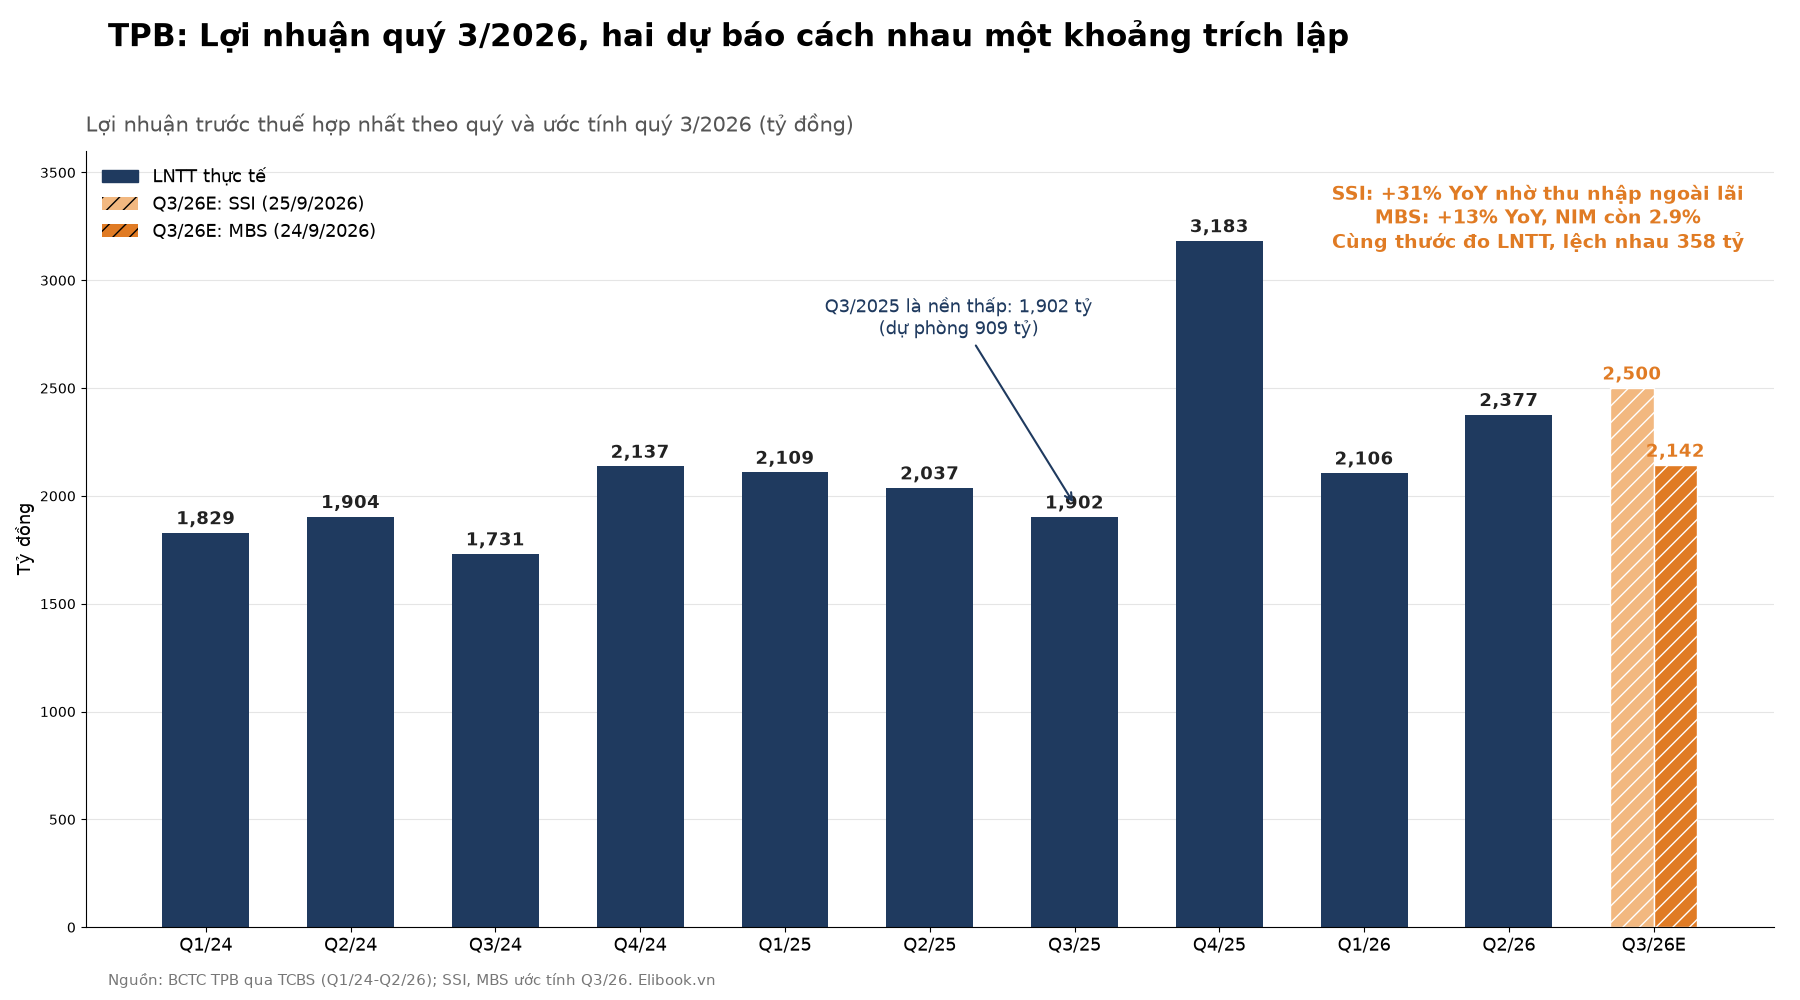
- Doanh thu & lợi nhuận: LNTT quý 2/2026 đạt 2,377 tỷ đồng (+16.7% YoY), tăng 12.9% QoQ. Quý 3 được dự báo trong khoảng 2,142-2,500 tỷ đồng (+13% đến +31% YoY) tùy nguồn.
- Hoạt động cốt lõi: Tín dụng nửa đầu năm tăng 10.1% so với đầu năm, cho vay SME tăng 26.7% và chiếm 37% danh mục. NIM quý 2 còn 3.0%, giảm 23 điểm cơ bản YoY.
- Động lực bổ sung: Danh mục trái phiếu doanh nghiệp co về mức nhỏ nhất nhiều năm, P/B 2026F chỉ 0.77 lần. Rủi ro đã đổi chỗ từ trái phiếu sang SME, còn giá cổ phiếu vẫn đang định giá như rủi ro cũ.
Tháng 8/2026, TPBank tung gói tín dụng 8,000 tỷ đồng cho doanh nghiệp vừa và nhỏ. Cùng lúc đó, nếu lấy tổng tín dụng hợp nhất 343 nghìn tỷ đồng cuối quý 2 trừ đi dư nợ cho vay khách hàng 338.1 nghìn tỷ đồng trên báo cáo tài chính, phần còn lại, tức trái phiếu doanh nghiệp, chỉ còn khoảng 5,000 tỷ đồng theo ước tính của người viết. Nói cách khác, một gói vay SME tung ra trong một tháng đã lớn hơn toàn bộ danh mục trái phiếu mà ngân hàng từng bị thị trường “hỏi thăm” suốt hai năm qua.
Câu chuyện đáng chú ý nằm ở chỗ đó. TPB đã dọn gần sạch căn phòng trái phiếu, nơi từng gắn với vụ Bamboo Capital, và dồn sức vào SME, mảng có lợi suất cao hơn nhưng cũng dễ sinh nợ xấu hơn khi lãi suất neo cao. Thị trường thì vẫn trả cho TPB mức P/B ngang đáy thuế quan tháng 4/2025, trong khi hai công ty chứng khoán dự báo lợi nhuận quý 3 lệch nhau 358 tỷ đồng trên cùng một thước đo. Vậy cái giá rẻ hiện nay đang chiết khấu cho rủi ro cũ đã qua, hay cho rủi ro mới vừa bắt đầu?
Trái phiếu doanh nghiệp: căn phòng cũ đã gần trống
Hình 6 trong báo cáo MBS ngày 5/10 cho thấy tỷ trọng trái phiếu doanh nghiệp trên tổng tín dụng của TPB tiếp tục giảm. Giữa năm 2025, danh mục này còn khoảng 8,000 tỷ đồng. Theo ước tính của người viết dựa trên chênh lệch giữa tổng tín dụng MBS công bố và dư nợ cho vay trên BCTC, con số cuối 2025 vào khoảng 5,700 tỷ đồng, cuối quý 2/2026 còn quanh 4,900 tỷ đồng, tức chưa tới 1.5% tổng tín dụng. Đây là phép trừ hai con số làm tròn, nên sai số có thể vài trăm tỷ, nhưng hướng đi thì không thể nhầm.
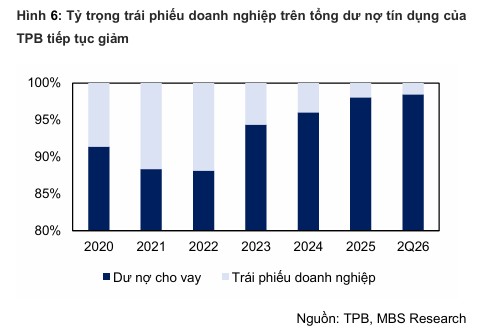
Vì sao điều này quan trọng? Vì phần chiết khấu của TPB trong hai năm qua phần lớn đến từ nỗi lo trái phiếu. Khi TPBank nắm 51% Chứng khoán Tiên Phong (TPS) và hợp nhất kết quả, ngân hàng đã phải điều chỉnh giảm 30% giá trị hợp lý danh mục trái phiếu TPS nắm giữ, chủ yếu do nhóm BCG. Phần còn lại trên bảng cân đối giờ quá nhỏ để có thể tạo ra một cú sốc tương tự cho ngân hàng có tổng tài sản 547.7 nghìn tỷ đồng.
Theo tôi, đây là điểm thị trường đang đánh giá thấp. Rủi ro trái phiếu giống như căn phòng từng dột nặng, chủ nhà đã dọn gần hết đồ ra ngoài, nhưng người mua nhà vẫn trả giá như thể mái vẫn đang thủng. Vấn đề là đồ đạc đã được chuyển sang một căn phòng khác, và căn phòng đó có chắc chắn hơn không thì phải xem tiếp.
SME: động cơ mới chạy bằng nhiên liệu đắt
Căn phòng mới là SME. Nửa đầu năm, dư nợ SME tăng 26.7% so với đầu năm, nâng tỷ trọng từ 32% lên 37% danh mục, trong khi khách hàng doanh nghiệp lớn chỉ tăng 1.2% và bán lẻ tăng 3.1%. Gói 8,000 tỷ đồng tháng 8 tương đương 30% phần SME tăng thêm trong 6 tháng, trong đó 5,000 tỷ dành cho doanh nghiệp xuất nhập khẩu. TPB rõ ràng không muốn quý 3 chậm lại.
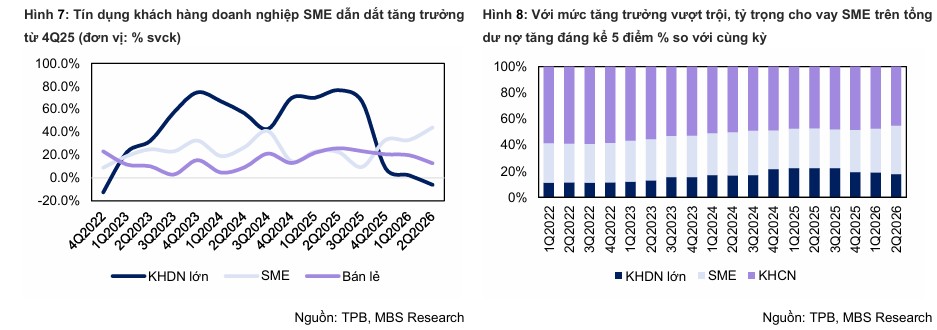
Lựa chọn này có logic. Cho vay trung dài hạn tăng 16% so với đầu năm, nâng tỷ trọng lên 64.6%, giúp lợi suất tài sản nhích lên và giữ NIM quý 2 đi ngang quý 1 ở mức 3.0%. Tăng trưởng dư nợ cho vay so với cùng kỳ đạt khoảng 18.7%, cao hơn phần lớn ngân hàng tư nhân không thuộc nhóm nhận chuyển giao bắt buộc.
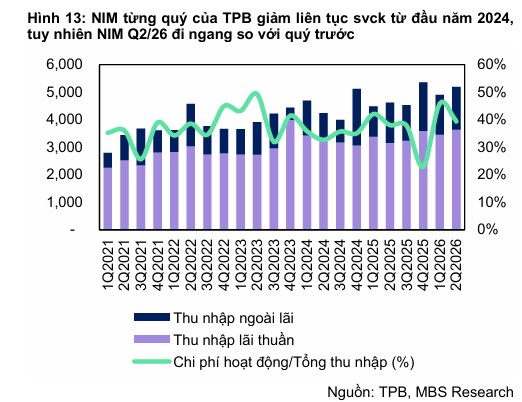
Nhưng nhiên liệu cho cỗ máy này đắt. Nửa đầu năm, huy động chỉ tăng 1.4% trong khi tín dụng tăng 10.1%, CASA rơi về 21% và CIR 6 tháng lên 42.5%, cao hơn trung bình ngành khoảng 6 điểm %. MBS dự báo NIM cả năm về 2.9% và 2.8% năm 2027; trong dự báo quý 3 riêng, MBS cho NIM quý chỉ khoảng 2.9%, giảm 31 điểm cơ bản YoY. Tôi cho rằng đây là điểm yếu thật của câu chuyện tăng trưởng: TPB đang tăng tốc bằng cách đi vay đắt để cho vay rủi ro hơn, và chỉ chất lượng tài sản mới quyết định phép tính đó có lời hay không.
Chất lượng tài sản: nợ xấu đi theo mùa, nhóm 2 mới là chỉ báo
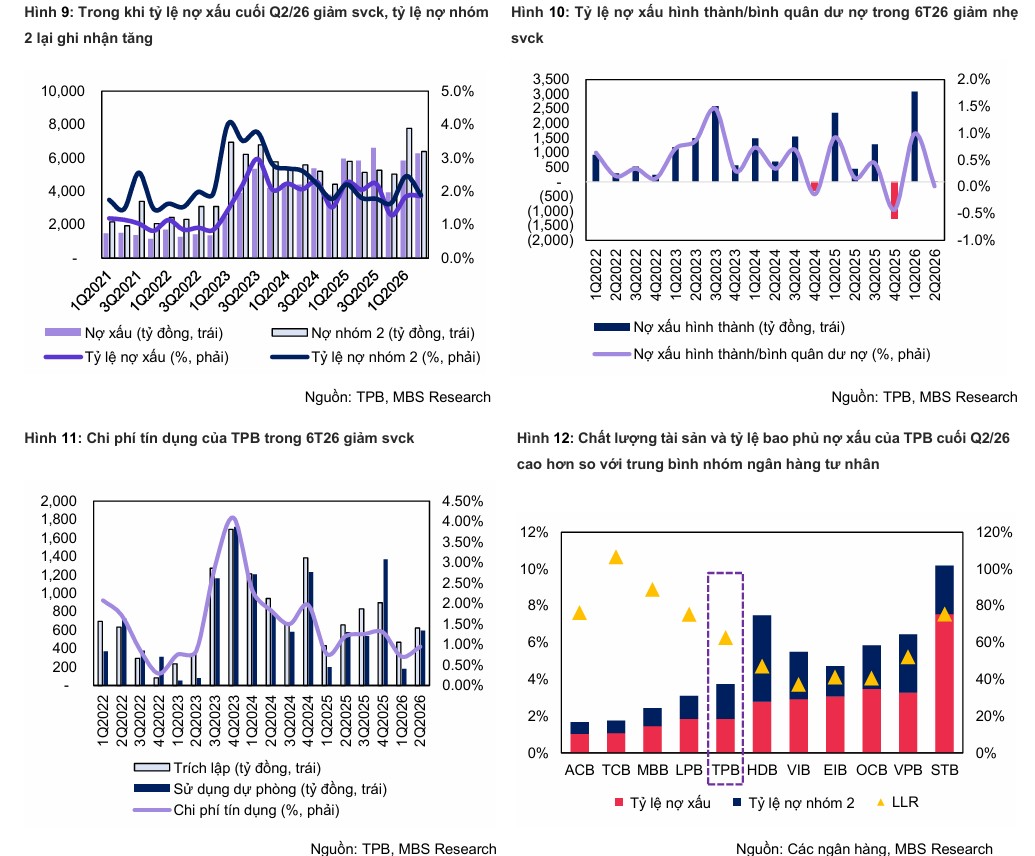
Nhìn chuỗi số TPB vài năm, nợ xấu có nhịp mùa vụ khá rõ: cuối năm “giảm cân” nhờ xử lý và trích lập, đầu năm lại tăng. Cuối 2025, tỷ lệ nợ xấu còn 1.3%; đến cuối quý 2/2026 đã lên 1.86%, nợ xấu tuyệt đối tăng từ khoảng 3,900 lên 6,300 tỷ đồng. So với cùng kỳ thì lại cải thiện 19 điểm cơ bản, và tỷ lệ nợ xấu hình thành mới trên dư nợ bình quân 6 tháng giảm còn 0.97%. Hai câu “nợ xấu tăng” và “nợ xấu cải thiện” đều đúng, tùy bạn đứng ở mốc nào.
Chỉ báo tôi theo dõi kỹ hơn là nợ nhóm 2, đã lên 1.89% cuối quý 2, tăng cả so với đầu năm lẫn cùng kỳ. Đây là phòng chờ của nợ xấu, và việc nó đông lên đúng lúc ngân hàng đẩy mạnh SME trong môi trường lãi suất cao là điều không thể bỏ qua. Bộ đệm dự phòng cũng chưa dày lên: tỷ lệ bao phủ nợ xấu còn 66.5%, giảm 25.9 điểm % so với đầu năm. Trong khi đó, chi phí dự phòng 6 tháng chỉ 1,321 tỷ đồng, gần như đi ngang cùng kỳ. Nói cách khác, một phần lợi nhuận nửa đầu năm đến từ việc chưa phải trích lập nhiều hơn.
Đây cũng chính là chỗ hai dự báo quý 3 tách nhau. SSI (25/9) ước LNTT 2,500 tỷ đồng (+31% YoY) nhờ thu nhập ngoài lãi tăng 28%, dù dự phòng tăng 10% và nợ xấu lên 2.0%. MBS (24/9) ra 2,142 tỷ đồng (+13% YoY), với thu nhập ngoài lãi chỉ tăng 8% và dự phòng tăng 5%, nợ xấu cải thiện so với cùng kỳ nhưng cao hơn đầu năm. Cả hai cùng đo LNTT nên khoảng cách 358 tỷ đồng là bất đồng thật, nằm gần như trọn ở thu nhập ngoài lãi, không phải ở rủi ro tín dụng. Tôi nghiêng về con số của MBS, vì nền quý 3/2025 chỉ 1,902 tỷ đồng đã thấp sẵn, và thu nhập thu hồi nợ đã xử lý toàn ngành đang chậm lại khi thanh khoản bất động sản yếu, như VDSC nhận xét. Quý 3 trên 2,300 tỷ đồng sẽ là bất ngờ tích cực, dưới 2,100 tỷ đồng mới là tín hiệu xấu.
Định giá & khuyến nghị: rẻ ngang đáy thuế quan
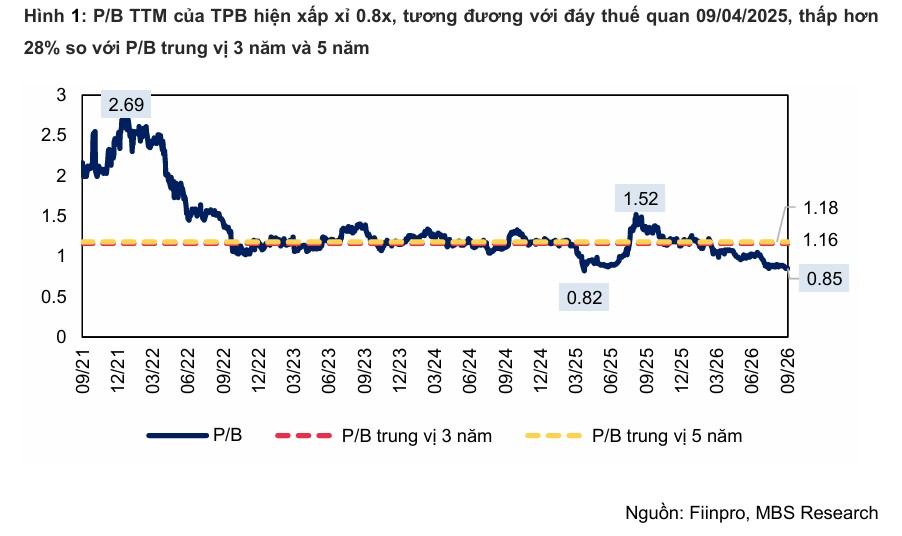
Giá 11,900 đồng đưa TPB về P/B 2026F khoảng 0.77 lần và P/E dự phóng 4.6 lần, theo MBS là ngang đáy thuế quan 9/4/2025 và thấp hơn trung vị P/B 3 năm, 5 năm khoảng 35%, trong khi ROE 2026F vẫn trên 16%.
Ban lãnh đạo không mua cũng không bán: TCBS không ghi nhận giao dịch nội bộ nào từ tháng 7/2025. Vốn điều lệ vừa được nâng từ 27,740 lên 31,901 tỷ đồng qua cổ tức cổ phiếu 15%, nên các mốc EPS và giá trước đợt chia cần quy đổi trước khi so sánh.
Hai công ty chứng khoán đồng thuận về hướng, lệch nhau về mức. MBS duy trì Khả quan nhưng hạ giá mục tiêu xuống 16,600 đồng, bằng cách hạ P/B mục tiêu từ 1.2 lần xuống 1.0 lần và cắt dự báo LNTT 2026/2027 do NIM thấp hơn. SSI đặt giá mục tiêu 17,800 đồng và dự báo lợi nhuận ròng 2026 tăng 10%, thấp hơn mức 12.6% của MBS cho LNST. Chỗ bất đồng nằm ở quý 3 và nhịp thu nhập ngoài lãi, còn kết luận “rẻ so với khả năng sinh lời” thì giống nhau. Theo ước tính của người viết, giá mục tiêu bình quân 17,200 đồng cho upside khoảng 44.5% so với giá hiện tại.
Tôi đồng ý TPB rẻ, nhưng không cho rằng nó rẻ vô cớ. Rủi ro trái phiếu gần như đã dọn xong, còn rủi ro SME thì chưa có giá. Nếu nợ nhóm 2 quay đầu trong quý 3 và tỷ lệ bao phủ ngừng giảm, mức P/B 0.77 lần là một món hời rõ ràng. Nếu ngược lại, chiết khấu sẽ đổi tên từ “trái phiếu” sang “SME” và kéo dài thêm. Báo cáo tài chính quý 3 là phép thử cần xem trước khi xuống tiền.
| Tiêu chí | MBS (24/9 và 5/10/2026) | SSI (25/9/2026) |
|---|---|---|
| Khuyến nghị | Khả quan (duy trì) | Không nêu, chỉ có giá mục tiêu |
| Giá mục tiêu (VND/cp) | 16,600; hạ P/B mục tiêu 1.2x xuống 1.0x | 17,800 |
| LNTT Q3/2026 | 2,142 tỷ (+13% YoY) | 2,500 tỷ (+31% YoY) |
| LNST 2026F | 8,338 tỷ (+12.6%); LNTT 10,422 tỷ (+12.9%) | Tăng 10% |
| Luận điểm / phương pháp | Tín dụng 14.8%, SME dẫn dắt, chi phí tín dụng ~1%; RI + P/B | Thu nhập ngoài lãi +28%, dự phòng +10% |
| Rủi ro chính | NIM giảm sâu hơn, nợ xấu SME và bán lẻ | Nợ xấu lên 2.0% |
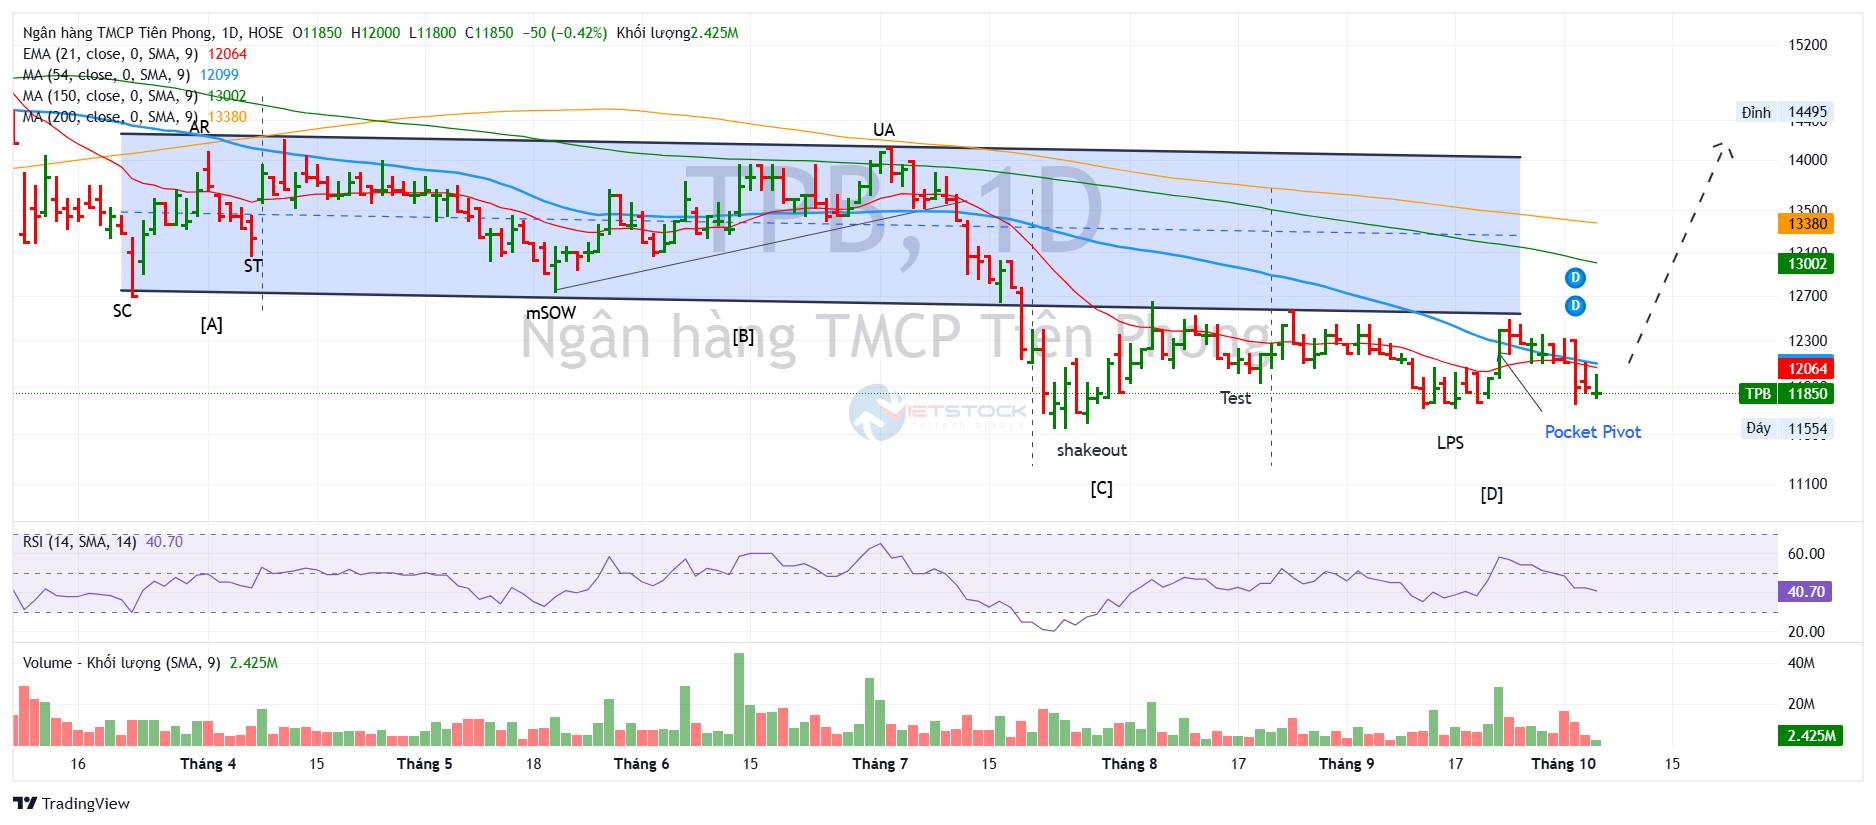
Trên đồ thị, RS của TPB là 53, hoạt động ở mức trung bình. Cổ phiếu TPB trượt từ đỉnh khoảng 16,100 đồng (10/2025) xuống đáy 11,540 đồng ngày 23/7/2026 (tính theo giá đã điều chỉnh), rồi đi ngang trong nền giá 11,700-12,550 đồng.
Tín hiệu Pocket Pivot mạnh nhất gần đây là phiên 12/6: đóng cửa 13,720 đồng, tăng 3.15%, khối lượng 44.5 triệu cổ phiếu, gấp 4.8 lần trung bình 50 phiên, nhưng đã thất bại khi giá thủng nền tháng 7.
Phiên ngày 23/9 tăng 3.5% với khối lượng gấp 3.35 lần trung bình nhưng không phải là điểm Pocket Pivot mạnh, vì MA50 vẫn nằm dưới MA200. Tuy nhiên, đây vẫn có thể là điểm mua được quanh giá 12,000-12,300 đồng.
Đọc theo khung Wyckoff/VSA áp cho cổ phiếu, phía cung tháng 8 đã cạn rõ với nhiều phiên chỉ 0.26-0.4 lần trung bình, và phiên ngày 15/9 có cầu đỡ quanh 11,750 đồng. Nhưng vùng 12,450-12,550 đồng đã từ chối giá bốn lần (10/8, 11/8, 24/8, 24/9), và phiên ngày 2/10 phát tín hiệu yếu khi giá cắt xuống MA10 rồi đóng dưới đáy phiên trước, bao gồm dưới cả điểm mua Pocket Pivot ngày 23/9.
Giá 11,900 đồng hiện nằm dưới MA10 (12,140), MA50 (12,090) và MA200 (13,380). Tôi coi đóng cửa dưới 11,540 đồng là ngưỡng phủ nhận kịch bản tích lũy, còn ngưỡng xác nhận là vượt 12,550 đồng kèm khối lượng lớn. Xu hướng chỉ thực sự đổi khi giá lấy lại MA200.