Th10
Phân tích Doanh Nghiệp
DXG: Lợi nhuận quý 3 hụt 30-40%, tín dụng bất động sản chảy nhầm vòi khiến The Prive chỉ bán được 60% ở đợt 2
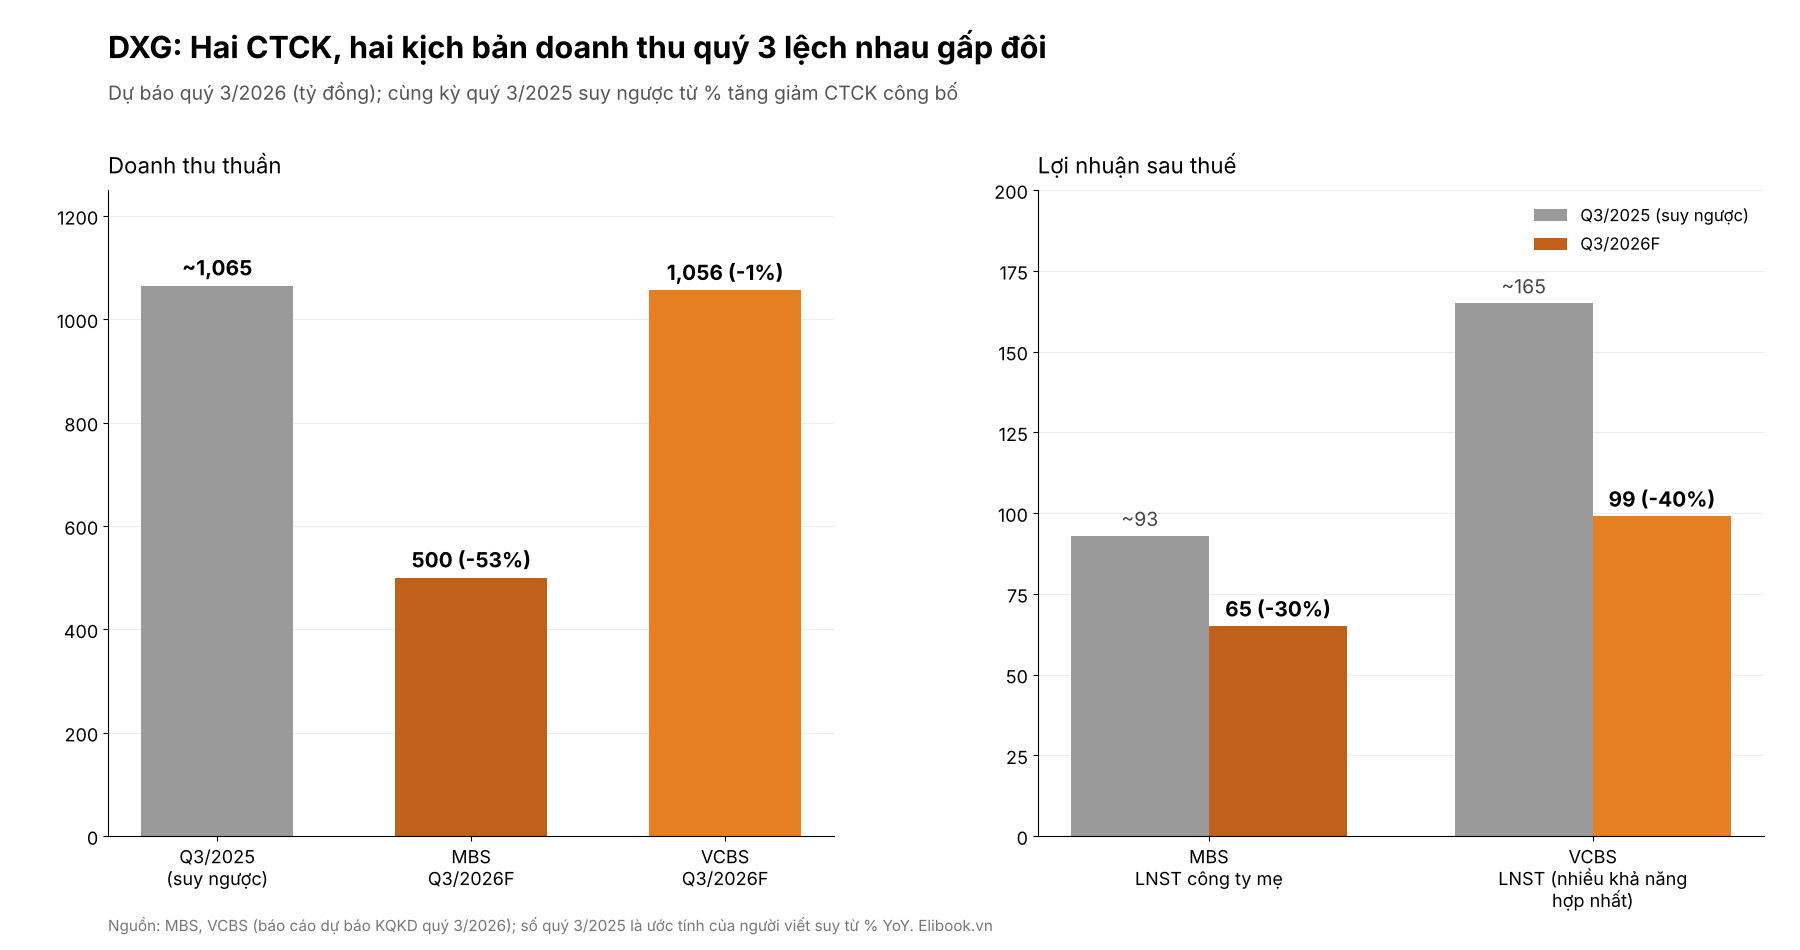
- Doanh thu & lợi nhuận: MBS dự báo LNST công ty mẹ quý 3/2026 chỉ 65 tỷ đồng (-30% YoY), VCBS ra 99 tỷ đồng (-40% YoY). Hai bên lệch nhau gấp đôi ở doanh thu: 500 tỷ so với 1,056 tỷ đồng.
- Hoạt động cốt lõi: Doanh thu môi giới quý 3 có thể giảm 60% YoY, biên gộp lùi về 47%. Ba block mới của The Privé (khoảng 750 căn) chỉ bán được hơn 60%, so với 100% ở giai đoạn 1.
- Động lực bổ sung: Ba luật bất động sản sửa đổi chờ thông qua từ 17/10, ba dự án Nghị quyết 171 quy mô 7,300 căn chờ pháp lý. Nút thắt giờ nằm ở túi tiền người mua, không còn ở con dấu.
Hồi tháng 8, câu chuyện đẹp nhất của DXG là sự khan hiếm: Nghị quyết 21 hé lộ niên hạn chung cư, nên The Privé, dự án đã chốt xong pháp lý, được HSC và MBS kỳ vọng hấp thụ trên 80%. Hai tháng sau, chính HSC hạ giá mục tiêu 29%, hạ khuyến nghị từ Mua xuống Tăng tỷ trọng, vì ba block mới nhất chỉ bán được hơn 60%. Cổ phiếu đóng cửa phiên 12/10 ở 9,900 đồng.
Trớ trêu là mọi thứ nhà đầu tư từng cầu mong đều đang đến: pháp lý được tháo, số căn đủ điều kiện mở bán trong 6 tháng đầu năm tăng 151%, ngân hàng cho chủ đầu tư vay tăng 22% chỉ trong một quý. Vậy mà người mua nhà vẫn đứng ngoài cửa. Khi pháp lý không còn là nút thắt, thứ gì đang chặn đường DXG, và bao giờ nó được tháo?
Lợi nhuận quý 3: hai bản dự báo, một kết luận chung là đáy
MBS cho rằng doanh thu chỉ còn khoảng 500 tỷ đồng, giảm 53% YoY, vì môi giới sụt 60% và Gem Sky World chỉ bàn giao lác đác vài căn. Biên gộp giảm 8 điểm % về 47%, chi phí tài chính tăng 50%, nên LNST công ty mẹ còn 65 tỷ. VCBS giữ doanh thu gần như đi ngang ở 1,056 tỷ đồng, nhưng vẫn ra lợi nhuận 99 tỷ đồng, giảm 40%; con số này nhiều khả năng là LNST hợp nhất, vì dự báo cả năm 497 tỷ (-16%) của VCBS khớp với nền LNST hợp nhất 2025 là 595 tỷ.
Tôi nghiêng về kịch bản doanh thu thấp của MBS. Cả nửa đầu năm DXG chỉ bàn giao khoảng 80 căn, và HSC dồn khoảng 500 căn còn lại vào cuối năm, tức chủ yếu là quý 4. Mảng môi giới cũng chưa hồi: HSC vừa cắt 50% giá mục tiêu của công ty con DXS.
Nếu quy ra, 6 tháng đầu năm LNST công ty mẹ đạt 91 tỷ, cộng thêm 65 tỷ của quý 3 thì 9 tháng khoảng 156 tỷ đồng, tương đương 79% con số 198 tỷ cả năm mà HSC dự báo. Nghĩa là quý 4 chỉ cần khoảng 42 tỷ là HSC đúng, còn muốn chạm mức 320 tỷ của MBS thì quý 4 phải gánh tới 164 tỷ. Theo tôi, 2026 là năm để đi qua chứ không phải để chờ. Câu hỏi đáng giá hơn là luật mới có kéo được lợi nhuận lên không.
Sửa luật: nút thắt được tháo, nhưng tấm vé “hàng hiếm” mất giá
Kỳ họp Quốc Hội từ 17/10 đến 20/11/2026 sẽ xem xét thông qua Luật Đất đai, Luật Nhà ở và Luật Kinh doanh Bất động sản sửa đổi, dự kiến có hiệu lực từ 1/3/2027. Theo Vietcap, ba điểm đáng chú ý nhất là giá đất tính theo bảng giá và hệ số điều chỉnh, khoản thu tăng dần với đất chậm đưa vào sử dụng (kèm đề xuất thuế 0.2% cho đất bỏ hoang), và thời hạn sử dụng chung cư được làm rõ.
Với DXG, cú hích này có hai mặt. Mặt tốt nằm ở danh mục chờ triển khai: Ngọc Khánh (900 căn) đã nộp xong tiền đất và có giấy phép xây dựng, đủ điều kiện mở bán năm 2027; Opal CityView và Datxanhhomes Parkview đã có quy hoạch 1/500. Theo suy luận của người viết, công thức giá đất dễ đoán hơn sẽ giúp các dự án chờ nộp tiền đất bớt cảnh treo hồ sơ. Còn ba dự án Lux Star, Gem Premium và Gem City theo cơ chế thí điểm của Nghị quyết 171 là quả ngọt dài hạn, nhưng HSC thận trọng giả định chúng chỉ mở bán sau năm 2028.
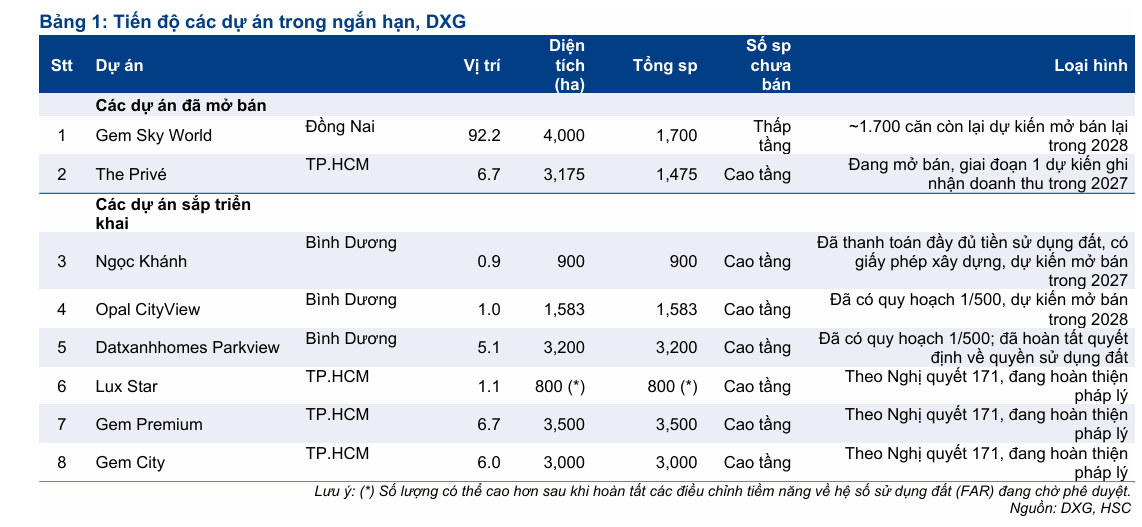
Mặt kém vui là luật mở cửa cho DXG thì cũng mở cửa cho tất cả. SSI thống kê 6 tháng đầu năm có 237 dự án với 99,500 căn đủ điều kiện bán, trong khi số giao dịch giảm 16% và tồn kho tăng 55% YoY lên khoảng 39,284 căn. Tiệm bánh từng đông khách vì cả phố chỉ mình nó có giấy phép, giờ cả phố được cấp phép cùng lúc. Tấm vé “chốt pháp lý trước luật mới” của The Privé vì thế mất dần sức hút, và tỷ lệ hấp thụ rơi từ 100% xuống 60% là bằng chứng. Khoản thu với đất chậm triển khai còn có thể buộc một doanh nghiệp nhiều quỹ đất như DXG mở bán đúng lúc thị trường yếu nhất. Theo tôi, luật mới tích cực cho trung hạn, nhưng lợi thế cạnh tranh của DXG từ nay phải đến từ giá bán và sản phẩm, không còn từ tập hồ sơ. Và nếu nguồn cung không thiếu, thì người mua đang thiếu gì?
Tín dụng bất động sản: tiền chảy về chủ đầu tư, người mua khát vốn
Câu trả lời nằm trong báo cáo ngành ngân hàng của SSI. Trong quý 2, các ngân hàng còn dư hạn mức đổ mạnh vào cho vay chủ đầu tư bất động sản, tăng 22% so với quý trước. Dư nợ nhóm này đã lên khoảng 2.5 triệu tỷ đồng, gần 48% tổng dư nợ bất động sản. Ngược lại, cho vay mua nhà chậm hẳn vì lãi suất thả nổi đã lên 12-19%.
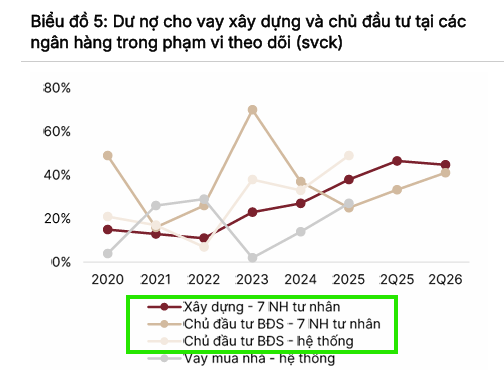
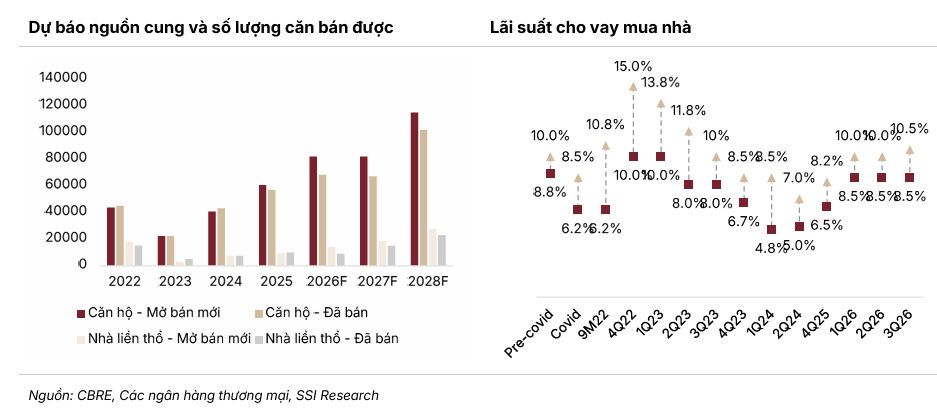
Nói gọn, vòi nước đang chảy vào bể của người xây nhà chứ không chảy vào túi người mua nhà. DXG là trường hợp đặc biệt vì gần như không cần vòi đó: HSC nhấn mạnh doanh nghiệp đang có tiền mặt thuần và dòng tiền khách hàng trả trước, nên rủi ro thanh khoản thấp. Nhưng lợi thế này giúp DXG sống khỏe, không giúp DXG bán được hàng. The Privé có giá bình quân 120-135 triệu đồng/m², phần lớn người mua cần vay, và ở lãi suất hiện tại thì vay mua nhà là phép thử lòng kiên nhẫn. Chủ đầu tư phải tung ân hạn nợ gốc 2-5 năm, còn HSC chỉ ra The Privé đang cạnh tranh trực tiếp với The Global City của Masterise Homes.
Nguồn vốn cũng chưa hứa hẹn cởi trói sớm: SSI ước tính riêng các siêu dự án hạ tầng sẽ hút tối thiểu 30% tín dụng tăng ròng giai đoạn 2026-2030. Theo tôi, chỉ báo quan trọng nhất cho DXG trong nửa năm tới không phải ngày luật có hiệu lực, mà là lãi suất vay mua nhà. Khi con số đó chưa quay đầu, các mốc pháp lý chỉ là vé vào cửa của một bữa tiệc chưa có khách. Giá đã phản ánh điều này đến đâu thì các công ty chứng khoán đang tranh luận.
Định giá & khuyến nghị: giá mục tiêu càng mới càng thấp
Trong hai tháng qua, quan điểm về DXG trượt dần theo ngày công bố. MBS ngày 10/8 giữ Khả quan nhưng đã hạ 15% giá mục tiêu xuống 15,000 đồng; Vietcap ngày 28/8 giữ Mua, hạ còn 14,600 đồng sau khi nâng WACC thêm 70 điểm cơ bản; VCBS đầu tháng 10 đưa ra 14,332 đồng. Mạnh tay nhất là HSC: từ Mua với 16,700 đồng hồi tháng 8, nay còn Tăng tỷ trọng với 11,800 đồng, sau khi cắt bình quân 16.8% dự báo lợi nhuận 2026-2028 và nâng mức chiết khấu RNAV từ 40% lên 50%.
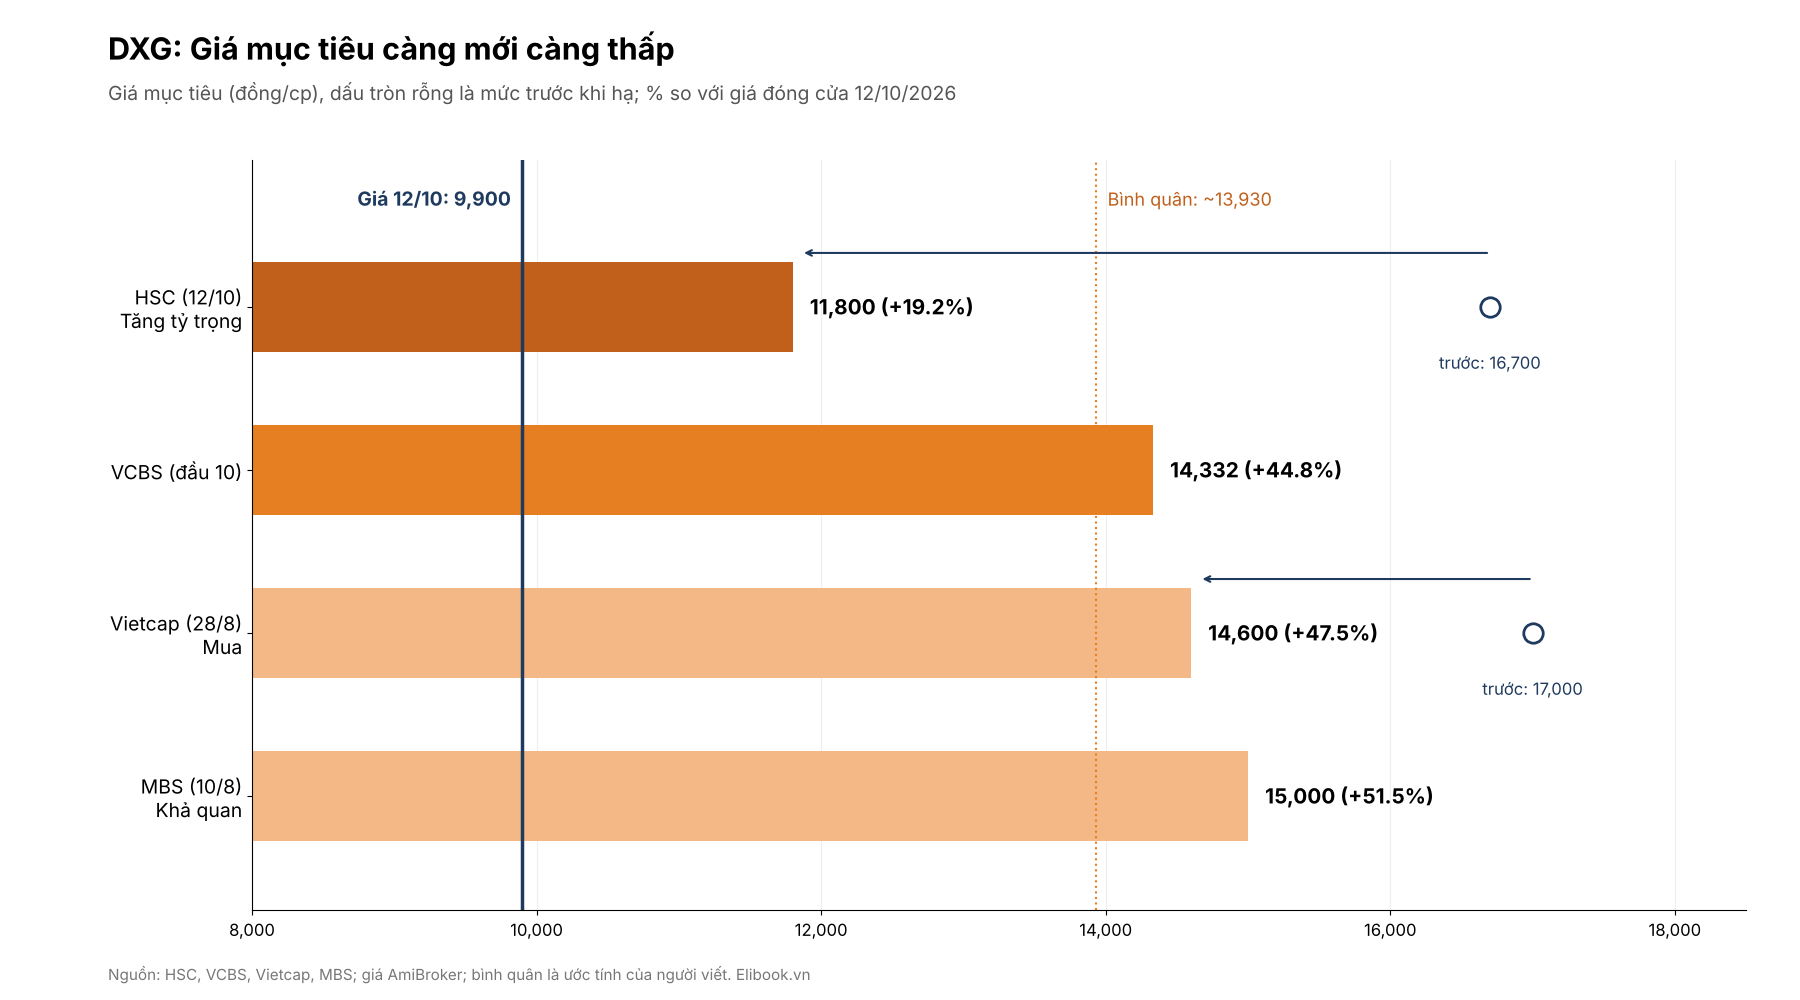
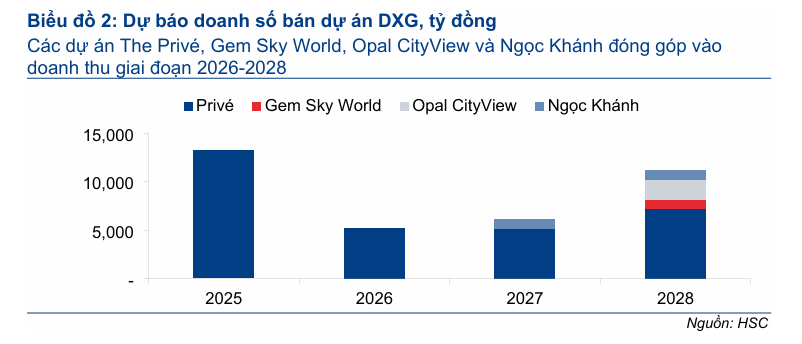
Các bên đồng thuận ở một điểm: năm 2027 mới là năm lợi nhuận bật lên nhờ bàn giao khoảng 1,500 căn giai đoạn 1 của The Privé. Chỗ bất đồng là biên độ của cú bật: HSC dự báo LNST công ty mẹ 2027 đạt 1,453 tỷ đồng, Vietcap cao hơn ở 1,825 tỷ. Theo ước tính của người viết, bình quân bốn giá mục tiêu khoảng 13,930 đồng, cao hơn giá hiện tại 41%, nhưng con số này đẹp hơn thực tế vì hai báo cáo tháng 8 ra đời trước khi dữ liệu hấp thụ của ba block mới lộ diện.
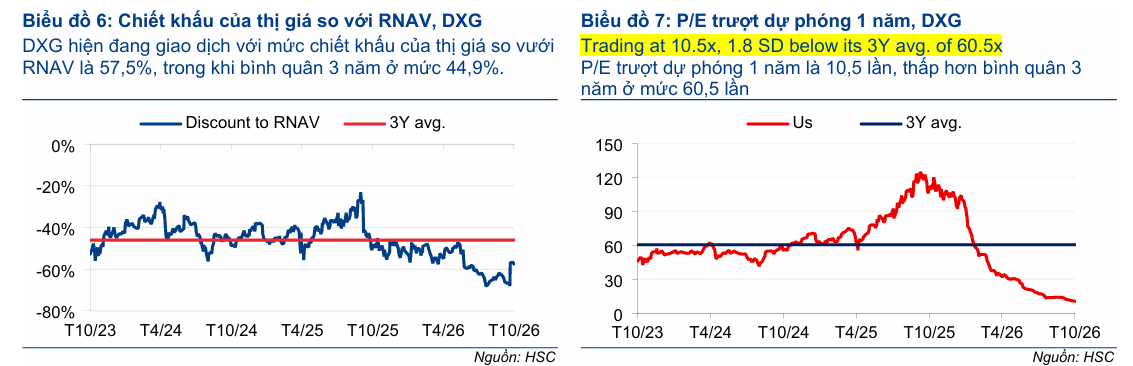
Tôi nghiêng về HSC. Mức chiết khấu 50% sát với bình quân 3 năm 46% của chính cổ phiếu, không phải con số bi quan tùy tiện. Ở giá 9,900 đồng, thị trường đang chiết khấu khoảng 58% so với RNAV 23,510 đồng/cp của HSC, gần như đúng kịch bản chiết khấu 60% trong bảng độ nhạy của họ (9,400 đồng). Giá đã phản ánh phần lớn tin xấu, nhưng rẻ chưa đủ để tăng; chất xúc tác theo tôi sẽ là lãi suất vay mua nhà hạ nhiệt hoặc đợt mở bán kế tiếp của The Privé hấp thụ trở lại trên 70%.
| Tiêu chí | HSC (13/8 → 12/10/2026) | Vietcap (28/8/2026) | MBS (10/8/2026 và dự báo quý 3) | VCBS (đầu 10/2026) |
|---|---|---|---|---|
| Khuyến nghị | Mua → Tăng tỷ trọng | Mua | Khả quan | Không nêu |
| Giá mục tiêu (VND/cp) | 16,700 → 11,800 (-29.2%) | 14,600 (hạ từ 17,000) | 15,000 (hạ 15%) | 14,332 |
| Doanh thu 2026F (tỷ VND) | 3,558 (-15.1%) | 3,793 (-9.5%) | Không nêu | 4,488 (+7%) |
| LNST 2026F (tỷ VND) | 198 công ty mẹ | 219 công ty mẹ | 320 công ty mẹ | 497 (nhiều khả năng hợp nhất) |
| Phương pháp / luận điểm | SoTP, RNAV 23,510, chiết khấu 50%, WACC 16.5% | 50% RNAV + 50% P/B 1.1x | Privé hưởng lợi Nghị quyết 21 | Quỹ đất lớn TP.HCM, Privé bán chậm hơn kỳ vọng |
| Rủi ro chính | Hấp thụ thấp, DXS yếu | Mở bán dự án mới chậm | Lãi suất cao | Môi giới chậm |
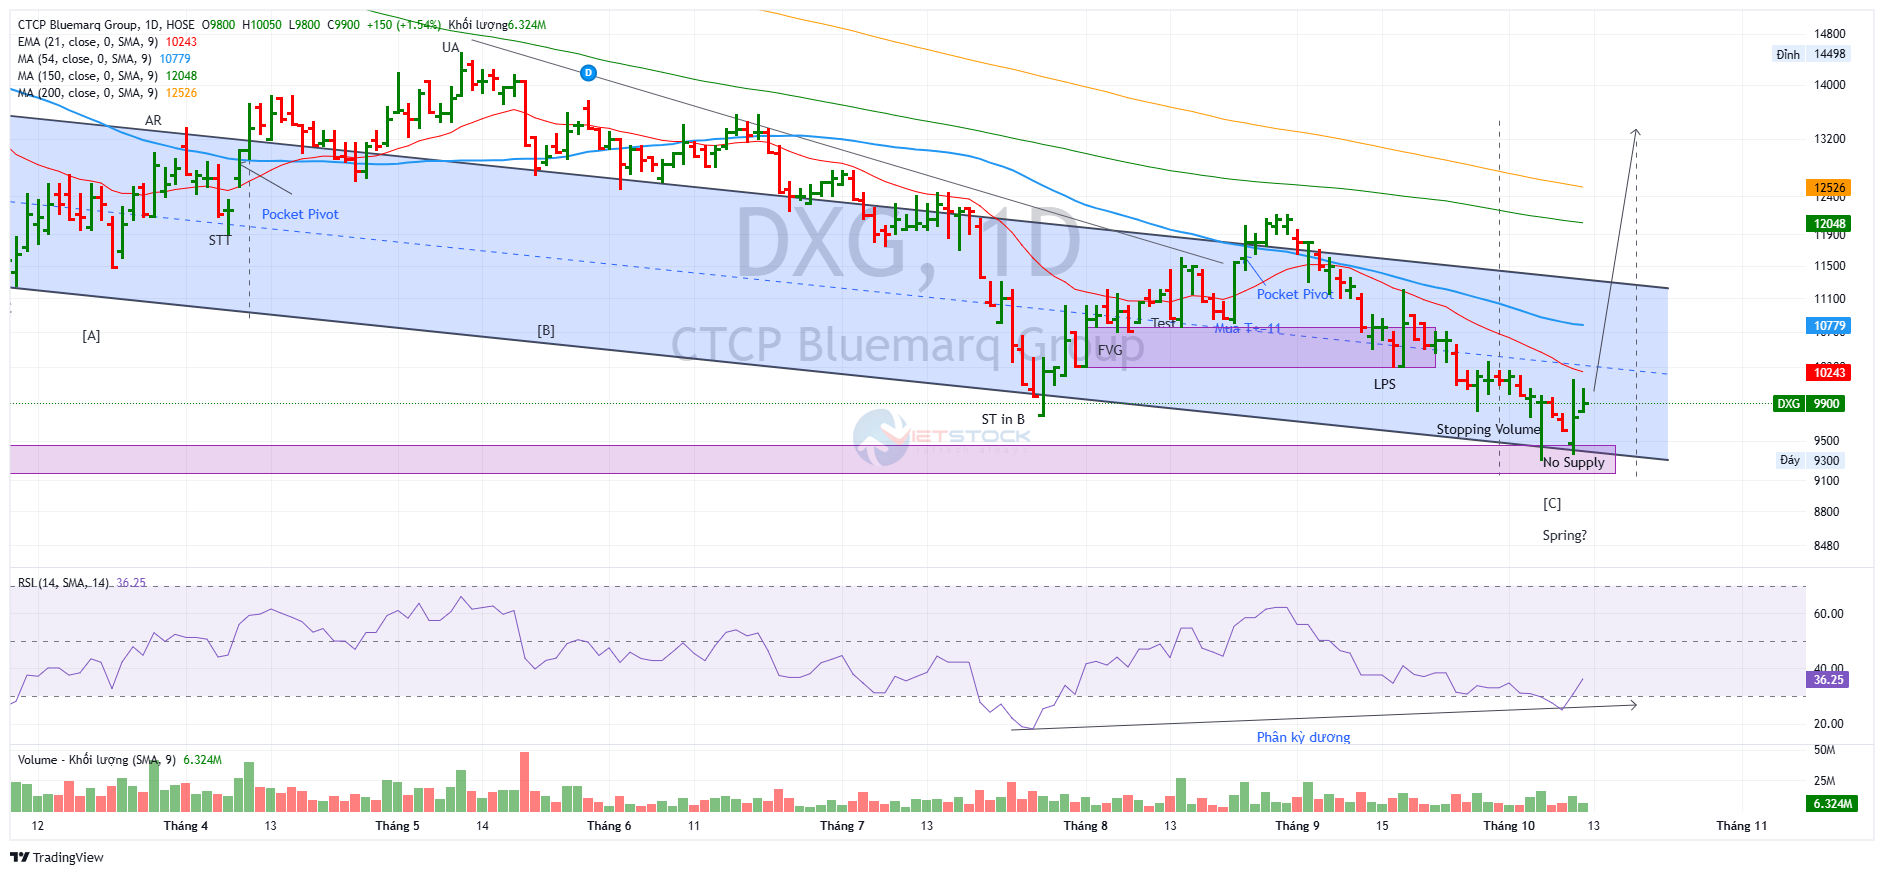
Trên đồ thị, RS của DXG là 25, nằm trong nhóm cổ phiếu hoạt động yếu nhất trên thị trường. Cổ phiếu đã giảm một mạch từ vùng đỉnh khoảng 21,500 đồng đầu tháng 9/2025 (giá đã điều chỉnh). Tín hiệu mua Pocket Pivot gần nhất là phiên ngày 29/4 ở 13,460 đồng, sau đó chỉ còn tín hiệu Bán, lần cuối ngày 19/8. Nhịp hồi cuối tháng 8 bị chặn ở 12,100-12,150 đồng, và phiên ngày 4/9 cho thấy nguồn cung rõ theo khung VSA: khối lượng gấp 2.35 lần trung bình 50 phiên nhưng giá đóng cửa đứng yên ở 11,800 đồng.
Ngược lại, vùng 9,300-9,800 đồng đã được thử ba lần (cuối tháng 7, 28/9 và 6-9/10). Phiên ngày 6/10 giá rơi xuống 9,300 đồng rồi đóng cửa 9,910 đồng với khối lượng gấp 1.62 lần trung bình, cú rút chân có dáng lực cầu đỡ- gọi là Stopping Volume. Các phiên giảm điểm sau đó cho thấy có ít cung – No Supply. Đã xuất hiện phân kỳ dương giữa giá và RSI ủng hộ khả năng tạo đáy. Vì thế, tôi nghiêng về khả năng DXG đã tạo đáy ở vùng giá 9,900 đồng, và có thể mua được.
Giá đang dưới MA10 (9,940), MA50 (10,830) và MA200 (12,510), MA50 lại nằm dưới MA200 nên cả hai nhánh điều kiện mua của Pocket Pivot đều đang khóa. Tôi coi đóng cửa dưới 9,300 đồng là ngưỡng phủ nhận vùng nền; ngưỡng xác nhận đầu tiên là đóng cửa vượt MA50 quanh 10,830 đồng với khối lượng trên trung bình, rồi mới đến vùng cản 12,100 đồng.