Th10
Phân tích Doanh Nghiệp
REE và POW: năm 2027 con nhỏ lãi hơn con lớn, chu kỳ đầu tư mới trả bằng tiền vay
- Doanh thu & lợi nhuận: Sáu tháng 2026, LNST của POW tăng 291% YoY lên 4,825 tỷ đồng; LNST cổ đông mẹ của REE chỉ tăng 9%, đạt 1,346 tỷ đồng.
- Hoạt động cốt lõi: Nhơn Trạch 3&4 được giao 6,613 triệu kWh hợp đồng, bằng 134% sản lượng phát dự kiến; HSC dự báo thủy điện của REE giảm 16.4% trong năm 2026.
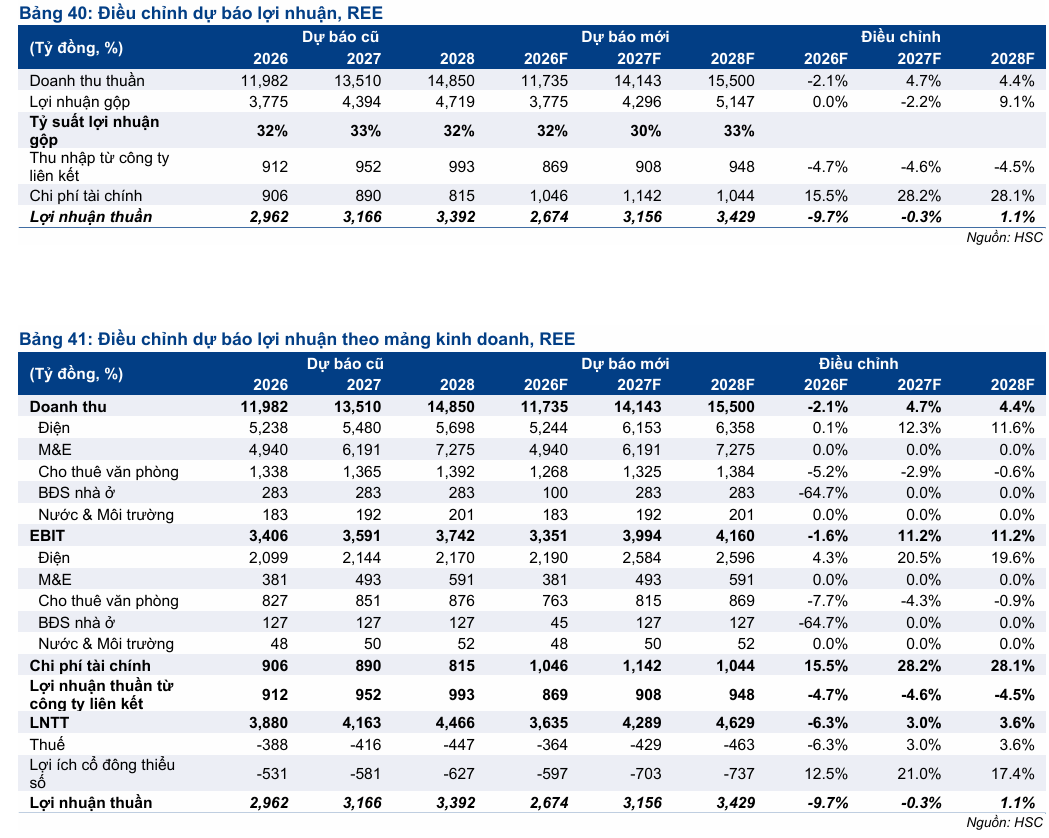
- Động lực bổ sung: HSC dự báo năm 2027 REE lãi 3,156 tỷ đồng (+18%), POW lãi 2,790 tỷ đồng (-47%). Cuộc đua của năm sau không giống bảng xếp hạng năm nay.
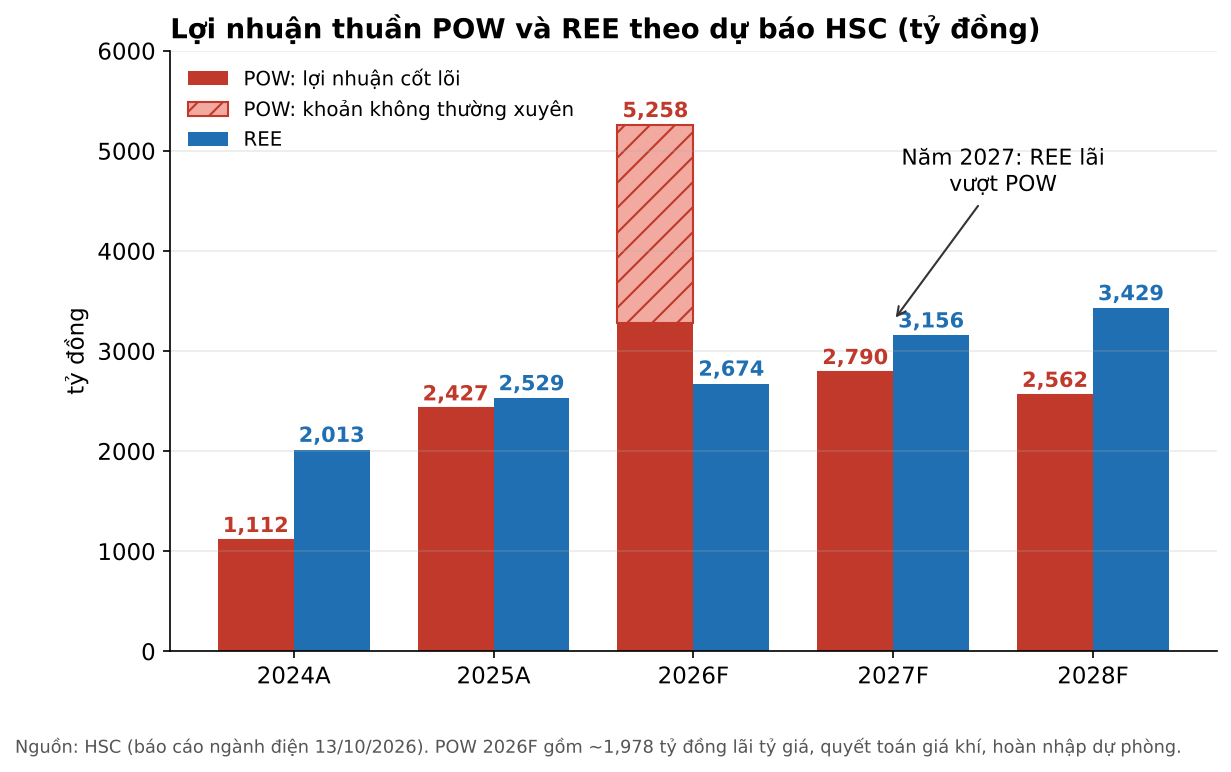
Năm 2026, POW lãi gần gấp đôi REE: 5,258 tỷ đồng so với 2,674 tỷ đồng, theo dự báo HSC vừa phát hành ngày 13/10. Sang năm 2027, thứ tự đảo ngược: REE lãi 3,156 tỷ đồng, POW chỉ còn 2,790 tỷ đồng. Điều làm người ta phải dụi mắt là vốn hóa POW hiện vẫn lớn hơn REE khoảng 36%. Nếu quy theo giá đóng cửa 13/10, POW đang rẻ hơn REE trên lợi nhuận năm nay (P/E 7.3 lần so với 10.6 lần) nhưng đắt hơn trên lợi nhuận năm sau (13.8 lần so với 9.0 lần).
Bài viết ngày 9/10 đã kể chuyện quý 3, nhưng thị trường không trả tiền cho quý đã qua. HSC gọi giai đoạn này là “khởi động chu kỳ đầu tư mới”, còn Mirae Asset lại đặt tên báo cáo ngành 30/9 là “sóng gió vĩ mô”. Hai cái tên ấy cùng đúng, vì chu kỳ đầu tư nào cũng phải có người trả tiền. Câu hỏi thật vì thế là: khi cả POW lẫn REE cùng bước vào giai đoạn xây mới, ai đang trả hóa đơn, và cổ phiếu nào đang bị định giá sai so với năm 2027?
Lợi nhuận: POW ăn Tết sớm, REE nhịn đói chờ gió
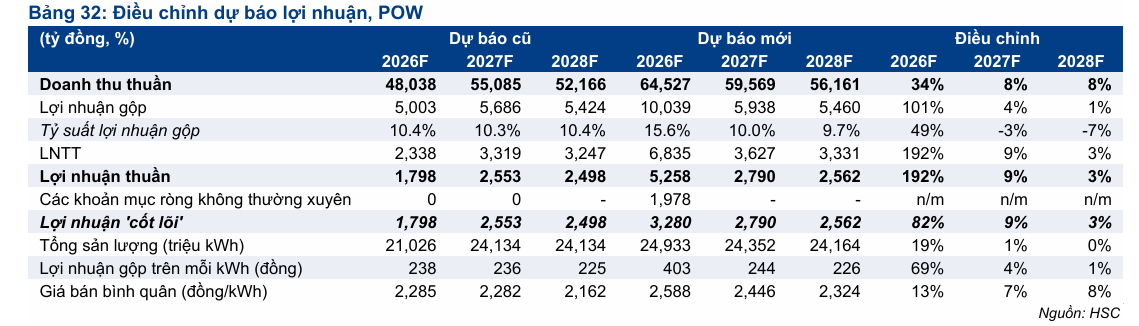
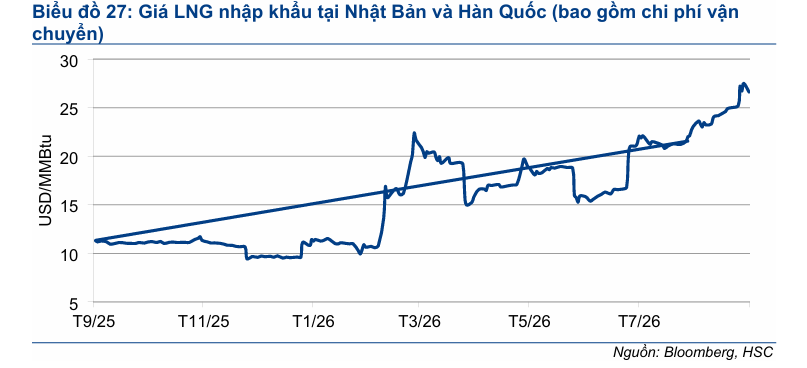
Con số 5,258 tỷ đồng của POW năm 2026 chứa khoảng 1,978 tỷ đồng không lặp lại: lãi tỷ giá truy thu ở Vũng Áng 1, quyết toán giá khí và hoàn nhập dự phòng. Bóc phần đó ra, lợi nhuận cốt lõi còn 3,280 tỷ đồng, vẫn tăng 82%, và động cơ thật nằm ở một chi tiết kỹ thuật. Nhơn Trạch 3&4 dự kiến phát 4,934 triệu kWh nhưng được trả tiền theo hợp đồng cho 6,613 triệu kWh. Lợi nhuận gộp mỗi kWh vì thế lên 403 đồng năm 2026, rồi về 244 đồng năm 2027 theo dự báo HSC.
REE đi đường ngược lại. El Niño được dự báo kéo dài đến quý 1/2027, HSC cắt 9.7% lợi nhuận năm 2026 của REE vì thủy điện yếu, văn phòng E-town 6 mới lấp đầy 58% và The Light Square bán chậm. Nhưng lực kéo năm 2027 đã có lịch hẹn cụ thể: Duyên Hải 2 (48 MW) dự kiến vận hành ngày 30/10, cụm Duyên Hải 2&3 mang về khoảng 696 tỷ đồng doanh thu mỗi năm, Trà Khúc 2 vào quý 1/2027 và Phú Cường 200 MW vào quý 4/2027. EBIT mảng điện năm 2027 của REE được HSC nâng 20.5%, dù tổng lợi nhuận gần như giữ nguyên.
Một bên có lợi nhuận đỉnh nằm ngay trước mắt, một bên có lợi nhuận đáy nằm ngay dưới chân. Theo tôi, đây là khác biệt quan trọng nhất mà thị trường chưa phản ánh. Vậy vì sao lợi nhuận năm 2027 của REE chỉ tăng 18% dù công suất mới tăng mạnh hơn nhiều?
Chi phí vốn: người thu phí của chu kỳ đầu tư mới là ngân hàng
Câu trả lời nằm ở dòng chi phí tài chính. HSC nâng dự báo chi phí tài chính của REE năm 2027 thêm 28%, lên 1,142 tỷ đồng, vì công ty phải vay để xây gió. Riêng Phú Cường tổng vốn 9,140 tỷ đồng, REE dự kiến huy động 6,000 tỷ đồng nợ vay trước cuối năm 2026, tức khoảng 66%. HSC cũng tăng chi phí nợ của REE từ 6.5% lên 7.4%, đẩy WACC từ 8.4% lên 9.4%, và đó là lý do chính khiến giá mục tiêu bị hạ 8.6%.
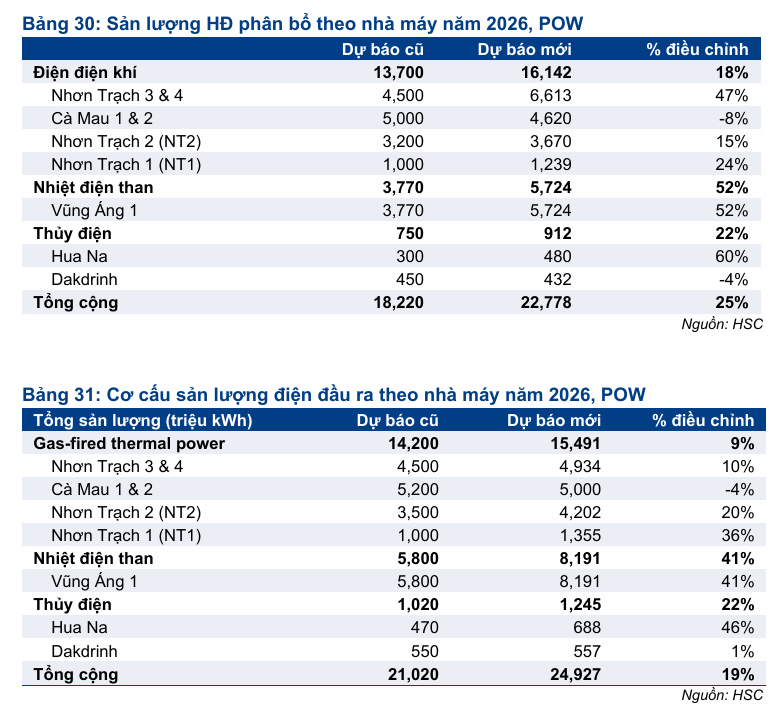
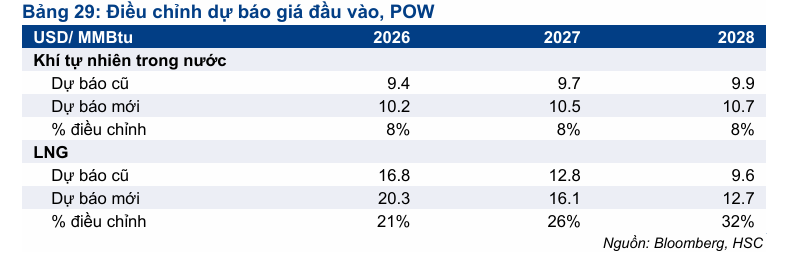
POW chịu cùng cơn gió ngược nhưng ở quy mô lớn hơn. Danh mục LNG 4.5 GW gồm Quỳnh Lập, Vũng Áng III và LNG Quảng Ninh gần bằng toàn bộ công suất đang vận hành. Chi phí nợ được HSC nâng từ 6.8% lên 7.2%, nhẹ hơn REE, nhưng nền nợ đã nặng hơn nhiều: TCBS ghi nhận nợ vay ròng giữa năm của POW là 11,647 tỷ đồng, của REE chỉ 2,819 tỷ đồng, tương ứng 1.1 lần và 0.6 lần EBITDA. Giá LNG tháng 9 lại chạm 27.5 USD/MMBtu, đỉnh từ đầu năm.
Nói cách khác, REE đang vay từ một bảng cân đối còn nhẹ, như người mua nhà lần đầu còn hạn mức thẻ. POW thì vay tiếp khi đã có khoản nợ lớn và đầu vào biến động theo eo biển Hormuz. Tôi cho rằng rủi ro lãi suất với REE là rủi ro bào mòn biên, còn với POW là rủi ro tiến độ. Nhưng chi phí vốn chỉ là một nửa phương trình; nửa còn lại là giá bán điện.
Giá bán: hợp đồng là áo giáp, khung giá mới là lưỡi kéo
POW có một tấm áo giáp mà REE không có. Cơ chế hợp đồng phân bổ cho phép phần chi phí nhiên liệu tăng thêm của Nhơn Trạch 3&4 được phản ánh vào giá hợp đồng, nên giá LNG càng cao, phần bù trên giấy càng lớn. Điểm yếu nằm ở Cà Mau 1&2: khí trong nước suy giảm, chi phí biến đổi lên 2,200-2,400 đồng/kWh, vượt xa giá trần thị trường khoảng 1,725 đồng/kWh, nên phát thêm ngoài hợp đồng là phát lỗ.
REE thì đang đi vào vùng khung giá mới. Duyên Hải 2&3 dự kiến chốt hợp đồng mua bán điện quanh 1,977 đồng/kWh, sát trần cũ 1,987 đồng/kWh. Nhưng các dự án tiếp theo sẽ phải sống với khung giá năm 2026 mà Mirae Asset trích từ dự thảo: gió trên bờ miền Bắc 1,437-1,998 đồng/kWh, tức có thể thấp hơn tới 27% so với năm 2025, còn gió gần bờ trải rộng 1,831-2,504 đồng/kWh. TCBS còn ghi nhận ngày 4-5/10, Công ty Mua bán điện đề nghị các dự án vi phạm giai đoạn COD-CCA đàm phán lại theo mức trần, riêng gió trên bờ là 1,587 đồng/kWh; các mức trần này thấp hơn giá FIT 24-47%.
Không lạ khi Mirae Asset giữ đánh giá Trung lập với năng lượng tái tạo ngắn hạn. Theo tôi, lợi thế của REE nằm ở các dự án đã khóa giá, còn mục tiêu 3 GW năm 2030 sẽ được xây trên mặt bằng giá bán thấp hơn và lãi vay cao hơn. Biên dự án mới khó đẹp như thế hệ cũ, và đó chính là chỗ các CTCK đang tranh luận.
Định giá & khuyến nghị: cùng nói Mua, khác nhau ở năm 2027
Với REE, mọi CTCK trong hai tháng qua đều khuyến nghị tích cực nhưng gần như ai cũng hạ giá mục tiêu. HSC giảm 8.6% xuống 62,900 đồng vì WACC; Vietcap (20/8) hạ 9% xuống 60,800 đồng cũng vì nâng lãi suất phi rủi ro; SSI (4/9) nâng lên Khả quan nhưng hạ mục tiêu xuống 56,200 đồng. Chỉ VDSC (7/10) giữ mức cao nhất 65,000 đồng. Bất đồng về lợi nhuận 2026 khá rộng, từ 2,382 tỷ đồng của SSI đến 2,849 tỷ đồng của Vietcap, với HSC ở giữa. Theo ước tính của người viết, giá mục tiêu bình quân của sáu CTCK (gồm cả ACBS và VCBS) là 60,500 đồng, cao hơn khoảng 33% giá 13/10.
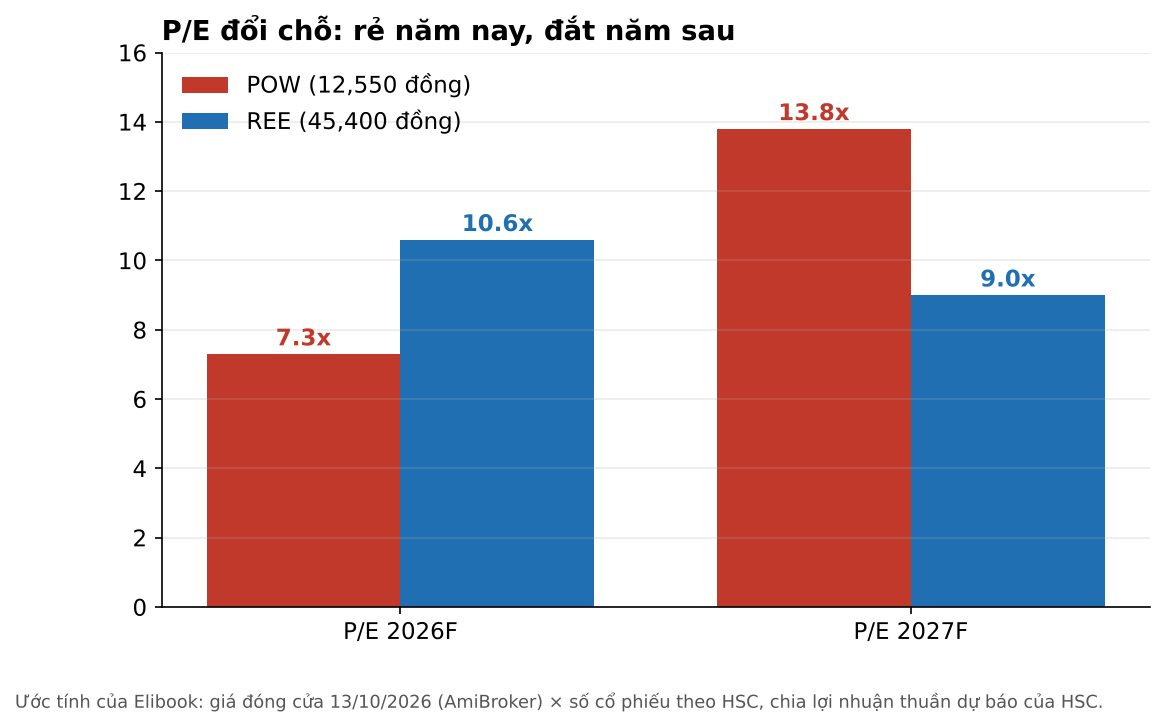
Với POW thì hướng ngược lại: HSC nâng giá mục tiêu 5% lên 17,700 đồng, SHS (28/8) ở 18,000 đồng, VCBS 17,500 đồng, SSI 16,000 đồng; bình quân 17,300 đồng, cao hơn khoảng 38%. Bất đồng thật nằm ở năm 2027. HSC chỉ dự báo 2,790 tỷ đồng, trong khi SHS và TCBS ở 5,220 và 4,949 tỷ đồng, chênh gần gấp đôi. Nếu SHS đúng, POW đang ở P/E 2027 quanh 7.4 lần; nếu HSC đúng, con số là 13.8 lần. TCBS né hẳn giá mục tiêu, xếp POW vào nhóm nắm giữ dài hạn và đề nghị chiết khấu chất lượng lợi nhuận vì khoản phải thu EVN 24,803 tỷ đồng.
Tôi nghiêng về REE cho chân trời 12 tháng: lợi nhuận đáy đang ở năm 2026, động lực 2027 có ngày vận hành cụ thể, P/E trượt thấp hơn bình quân 2.5 độ lệch chuẩn theo HSC. POW vẫn đại diện cho chu kỳ LNG, nhưng giá hiện tại đòi người mua tin vào kịch bản 2027 của SHS, điều mà chính HSC, bên vừa nâng mục tiêu, cũng không tin.
| Tiêu chí | HSC (25/9; bản Việt 13/10) | VDSC (7/10) | Vietcap (20/8; 29/9) | SSI (4/9; 9/2026) | SHS (28/8) | TCBS (1/10) | Mirae Asset (30/9) |
|---|---|---|---|---|---|---|---|
| Khuyến nghị | REE, POW: Mua | REE: Mua | REE: Mua; POW: Mua | REE: Khả quan | POW: Tăng tỷ trọng | Nắm giữ dài hạn cả hai | Ngành: Trung tính |
| Giá mục tiêu (VND/cp) | REE 62,900 (-8.6%); POW 17,700 (+5%) | REE 65,000 | REE 60,800 (-9%) | REE 56,200 (từ 61,200); POW 16,000 | POW 18,000 | Không nêu | Không nêu |
| LNST 2026F (tỷ VND) | REE 2,674; POW 5,258 | REE ~2,822 | REE 2,849 | REE 2,382 | POW 6,023 | POW 6,465 | Không nêu |
| LNST 2027F (tỷ VND) | REE 3,156; POW 2,790 | Không nêu | Không nêu | Không nêu | POW 5,220 | POW 4,949 | Không nêu |
| Phương pháp / luận điểm | REE: SoTP, WACC 9.4%; POW: DCF, WACC 9.3% | SoTP, EV/EBITDA | REE: DCF, WACC 12.6% | Đa dạng mảng | DCF, WACC 10.2% | Chiết khấu chất lượng lợi nhuận | El Niño, khung giá NLTT |
| Rủi ro chính | Thủy văn, lãi suất; giá LNG | Biên gộp giảm | Chậm tiến độ gió | Sự cố nhà máy | Tỷ giá | Phải thu EVN | Giá nhiên liệu |