Th10
Phân tích Doanh Nghiệp
TCX: bán trái phiếu gấp 2.4 lần mà chỉ lời thêm 30%, kỷ lục đang chạy bằng sản lượng
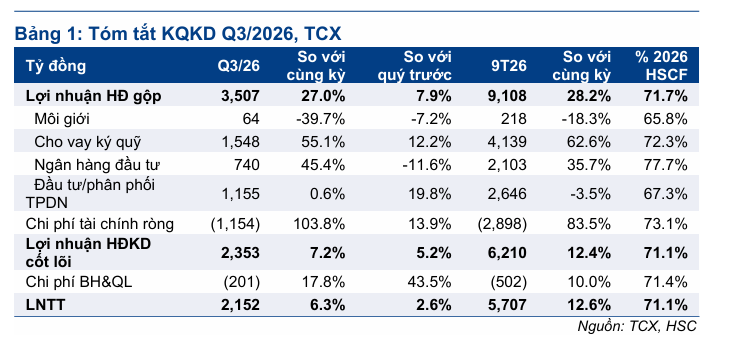
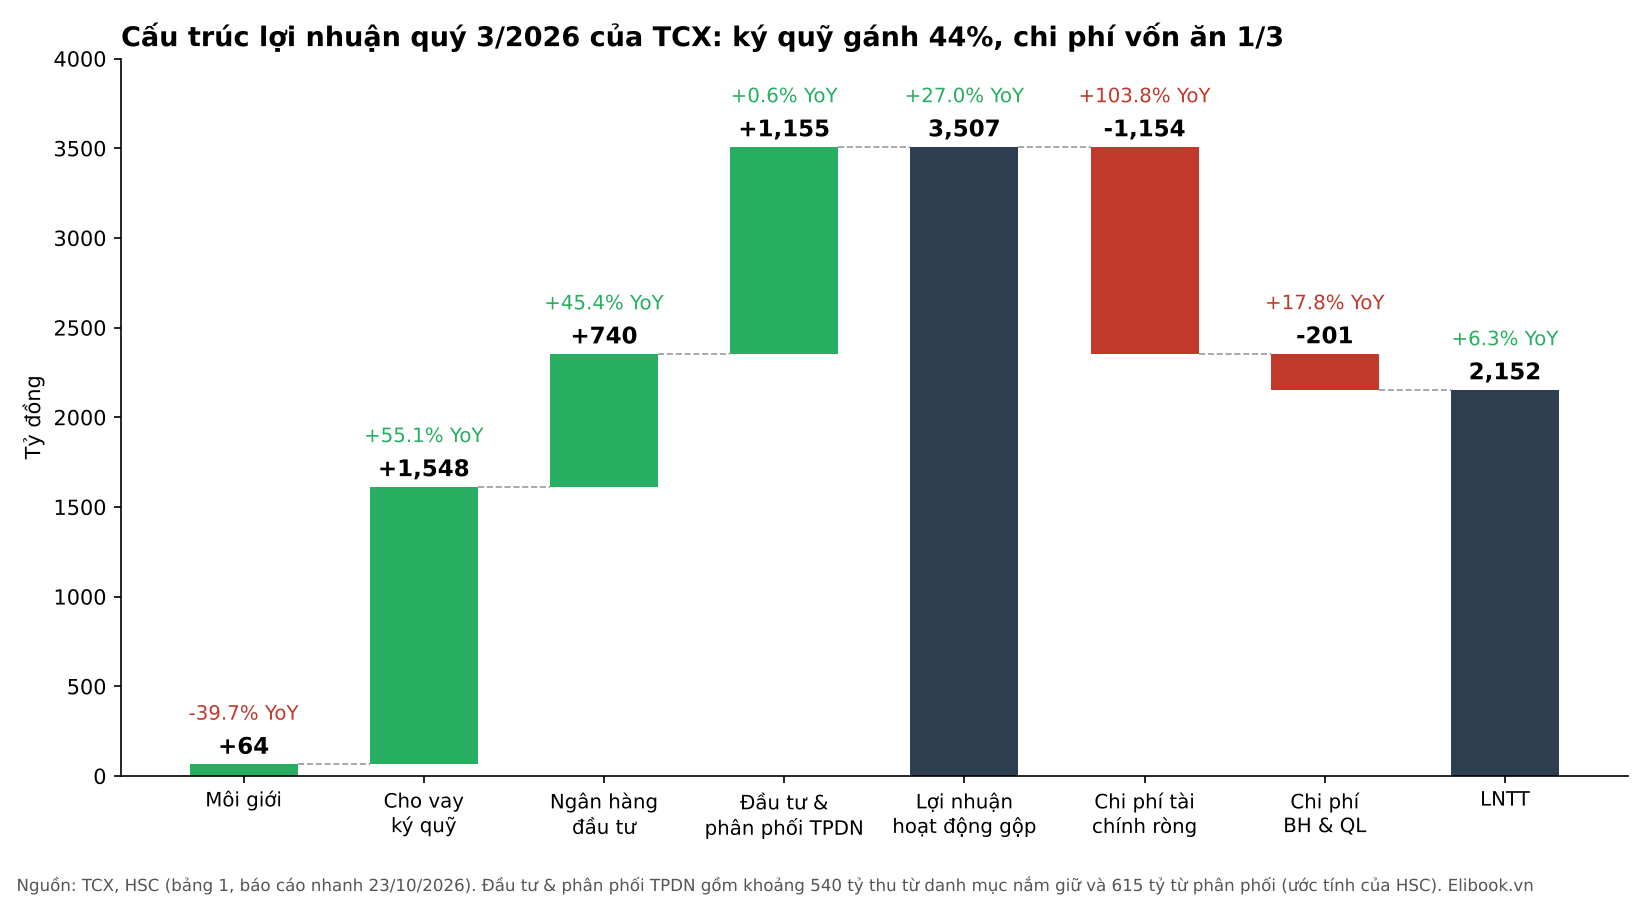
- Doanh thu & lợi nhuận: Quý 3/2026, TCX lãi trước thuế 2,152 tỷ đồng, cao nhất lịch sử, +6.3% YoY và +2.6% QoQ. Chín tháng đạt 5,707 tỷ đồng, khoảng 76% kế hoạch năm.
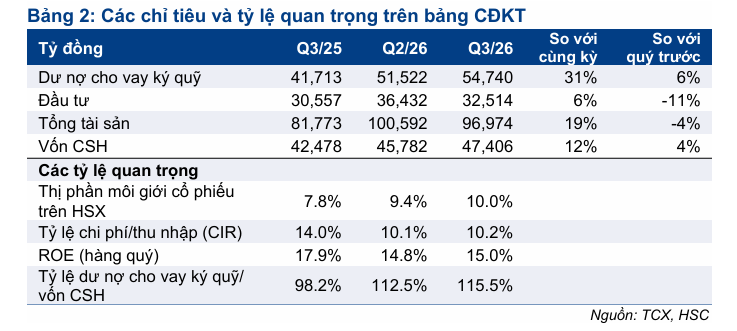
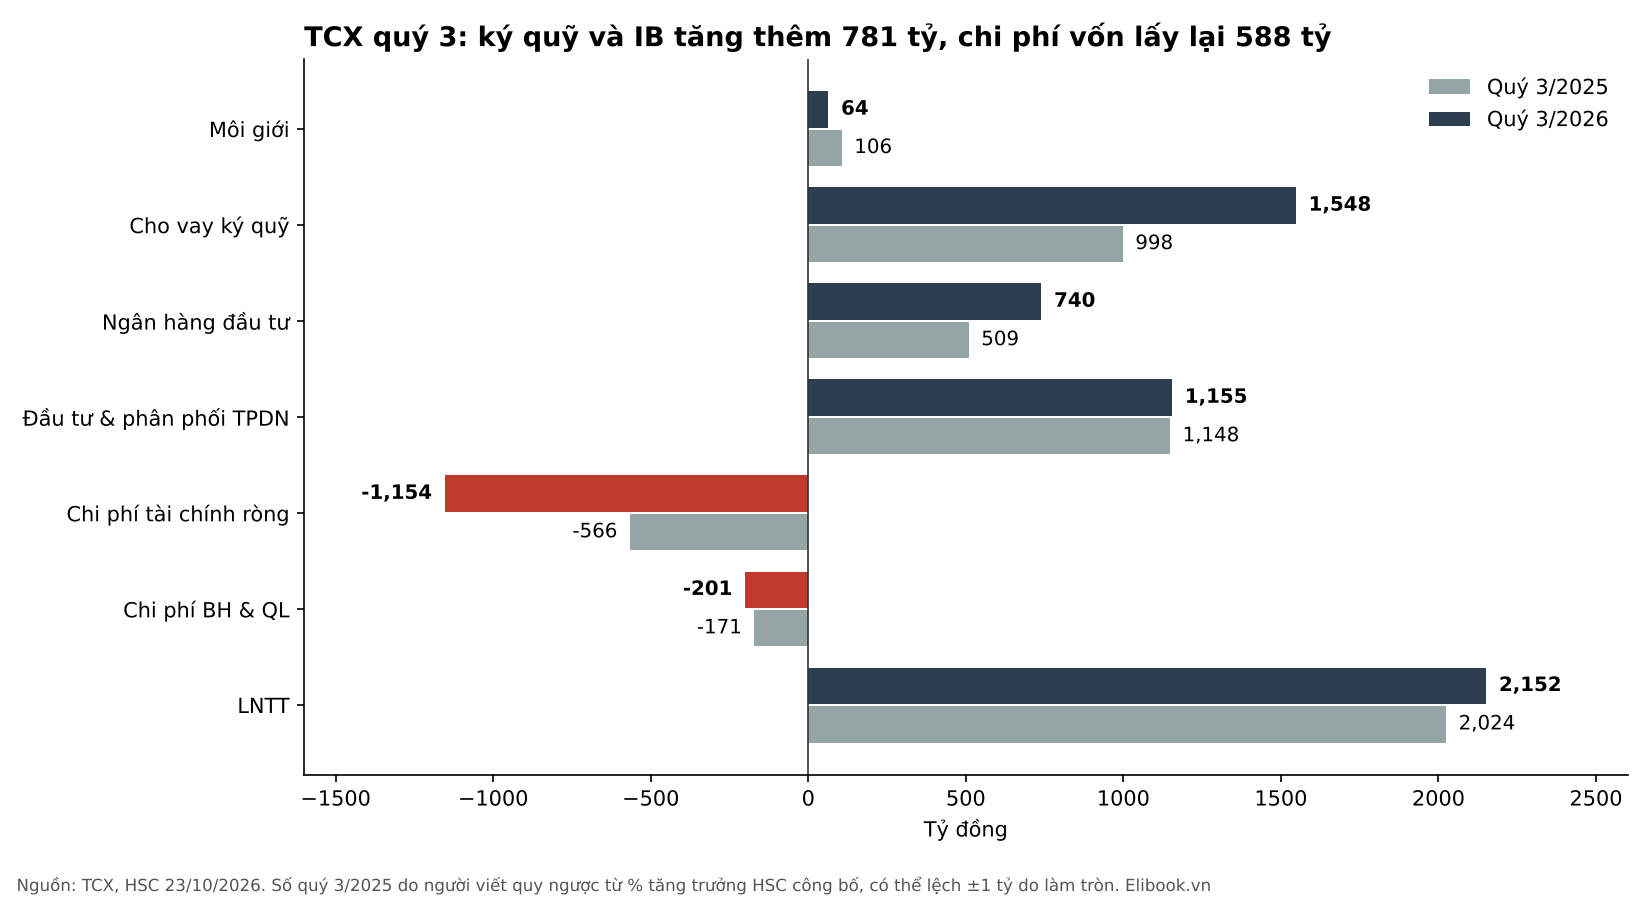
- Hoạt động cốt lõi: Dư nợ ký quỹ 54,740 tỷ đồng (+31% YoY), thu lãi cho vay 1,548 tỷ đồng (+55%); nhưng chi phí tài chính tăng 104% lên 1,154 tỷ đồng.
- Động lực bổ sung: Phân phối 45,600 tỷ đồng trái phiếu (+144%), tư vấn phát hành giữ 46% thị phần. Lãi suất hạ sẽ giúp TCX bán hàng dễ hơn chứ không giúp nhiều ở chi phí vốn.
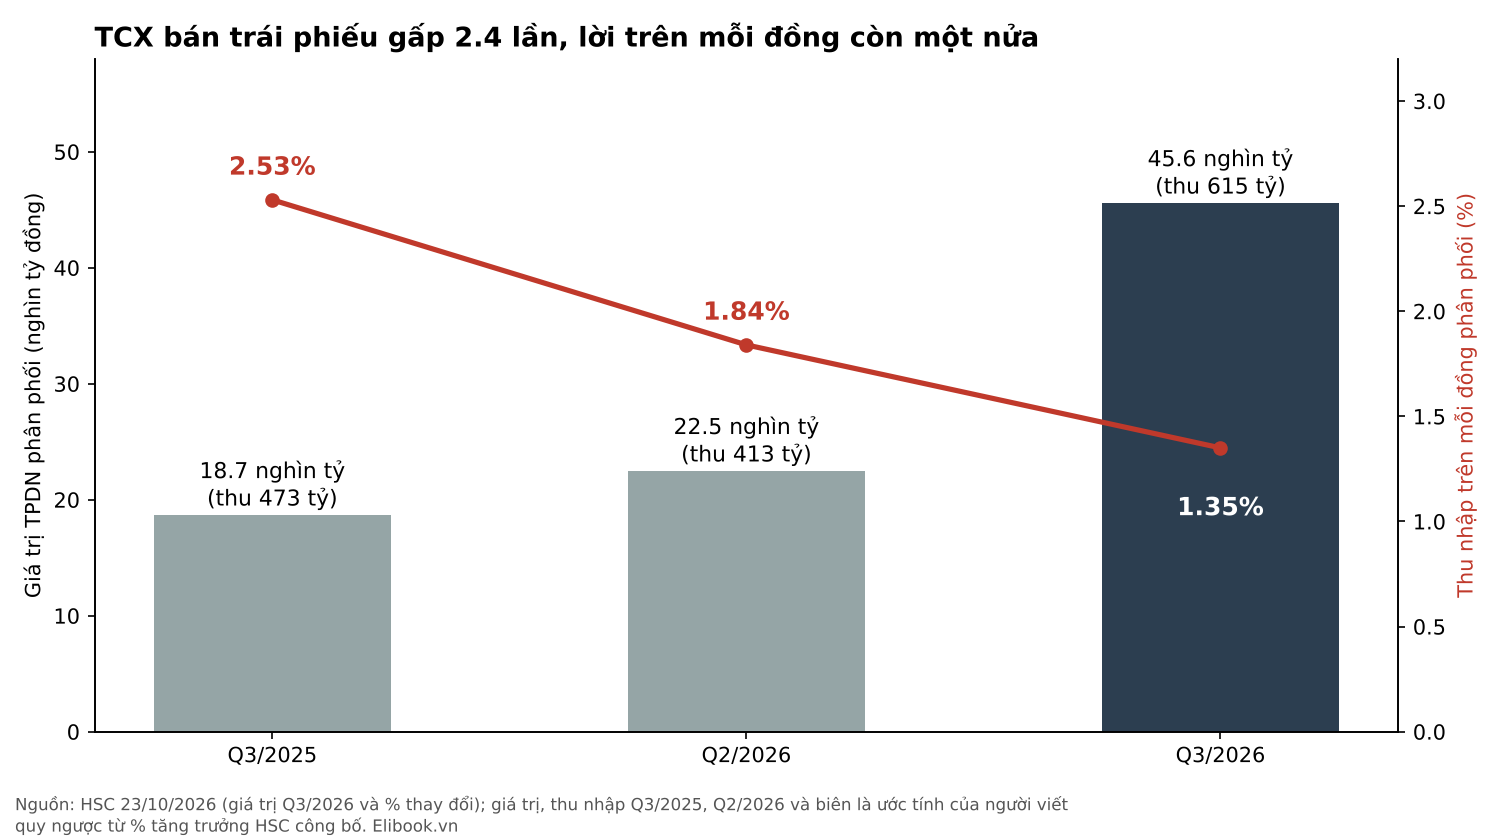
TCX bán ra 45,600 tỷ đồng trái phiếu doanh nghiệp trong quý 3, gấp 2.4 lần cùng kỳ. Thu nhập từ việc bán số trái phiếu đó là 615 tỷ đồng, chỉ tăng 30%. Tính nhanh thì mỗi 100 đồng trái phiếu đến tay khách năm ngoái để lại cho TCX khoảng 2.5 đồng, năm nay còn 1.35 đồng. Như tiệm bánh mì bán gấp đôi số ổ nhưng giảm giá từng ổ: két vẫn đầy hơn, chủ tiệm thì mệt hơn nhiều.
Cho vay ký quỹ cũng vậy: dư nợ tăng 31% nhưng chênh lệch lãi thu và lãi trả mỏng đi; thị phần môi giới lên 10.03% mà phí môi giới giảm 40%. Kỷ lục 2,152 tỷ đồng là kỷ lục của sản lượng, không phải của biên lợi nhuận. Câu hỏi thật cho cổ đông là: khi NHNN vừa ép lãi suất xuống bằng Công văn 9608, động cơ nào của TCX được tiếp thêm nhiên liệu, và kho trái phiếu gần 23,000 tỷ đồng mà công ty đang ôm là tài sản hay quả bom hẹn giờ?
Kết quả quý 3: đúng hẹn với dự phóng, nhưng quý 4 mỗi nhà vẽ một kiểu
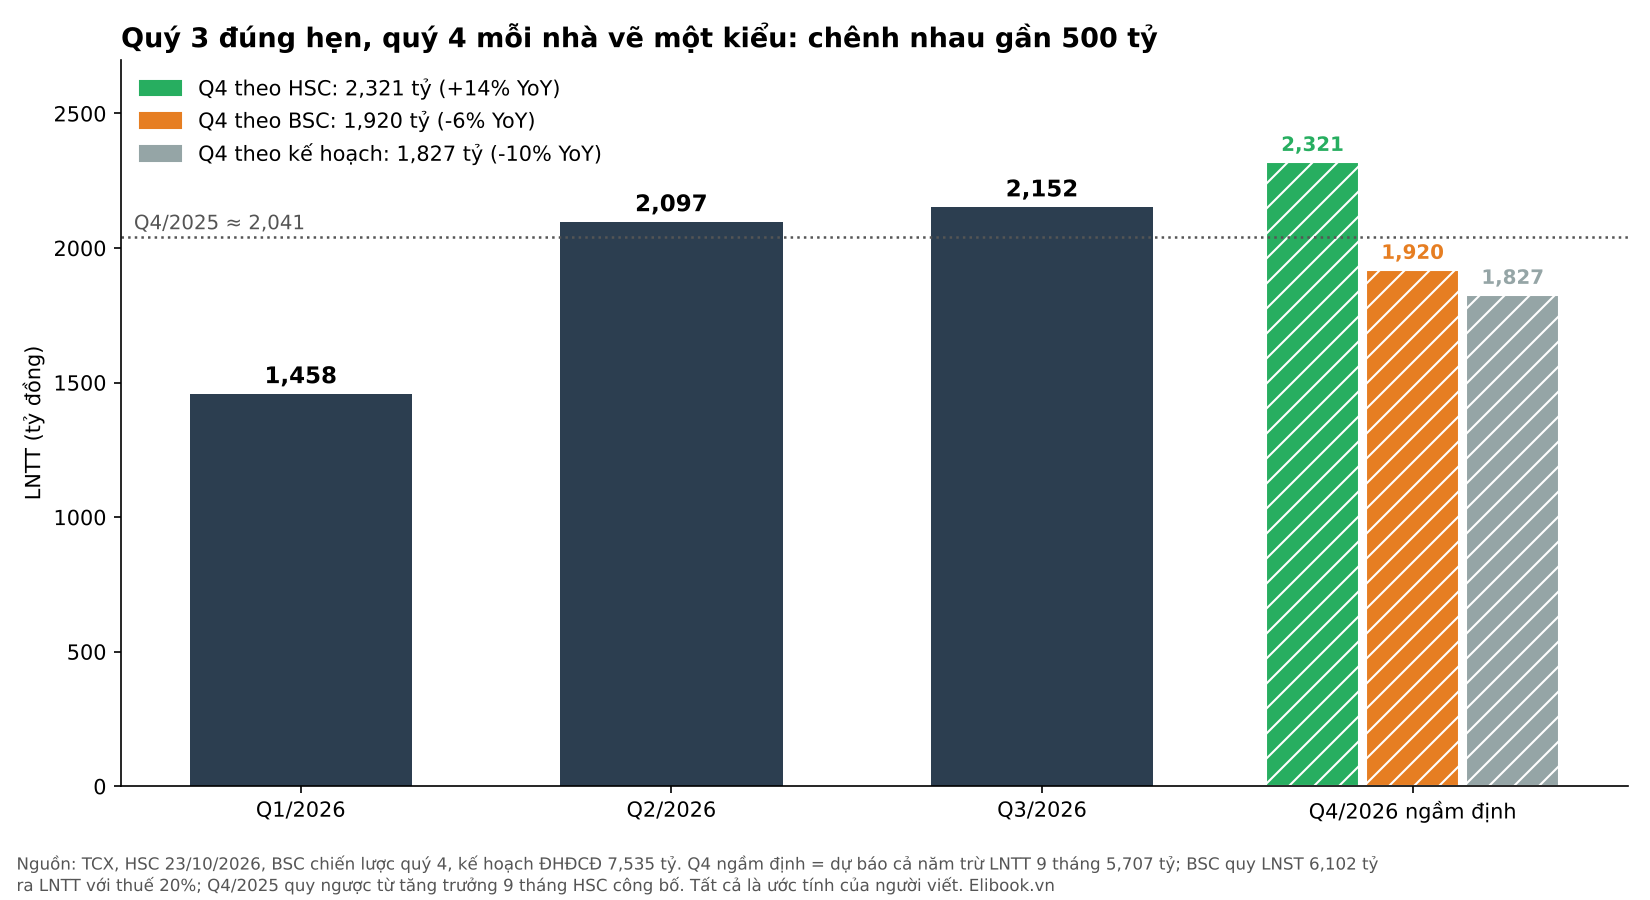
HSC đánh giá lợi nhuận quý 3 “nhìn chung phù hợp” dự báo, chín tháng đạt 71% dự phóng cả năm 8,028 tỷ đồng của họ. Tại buổi gặp nhà đầu tư của Techcombank tháng 10, ban lãnh đạo kỳ vọng vượt kế hoạch 7,535 tỷ đồng.
Sự khác biệt nằm ở quý 4. Nếu HSC đúng, quý cuối năm phải lãi khoảng 2,321 tỷ đồng, tăng khoảng 14% YoY và lập kỷ lục mới. Dự phóng lợi nhuận sau thuế 6,102 tỷ đồng của BSC trong báo cáo chiến lược tháng 10, quy ra trước thuế với thuế suất 20%, chỉ cần quý 4 khoảng 1,920 tỷ đồng, tức giảm khoảng 6% YoY. Kế hoạch của công ty còn thấp hơn, khoảng 1,827 tỷ đồng. Các con số quý 4 là ước tính của người viết, nhưng khoảng cách 400 tỷ đồng chỉ trong một quý là có thật.
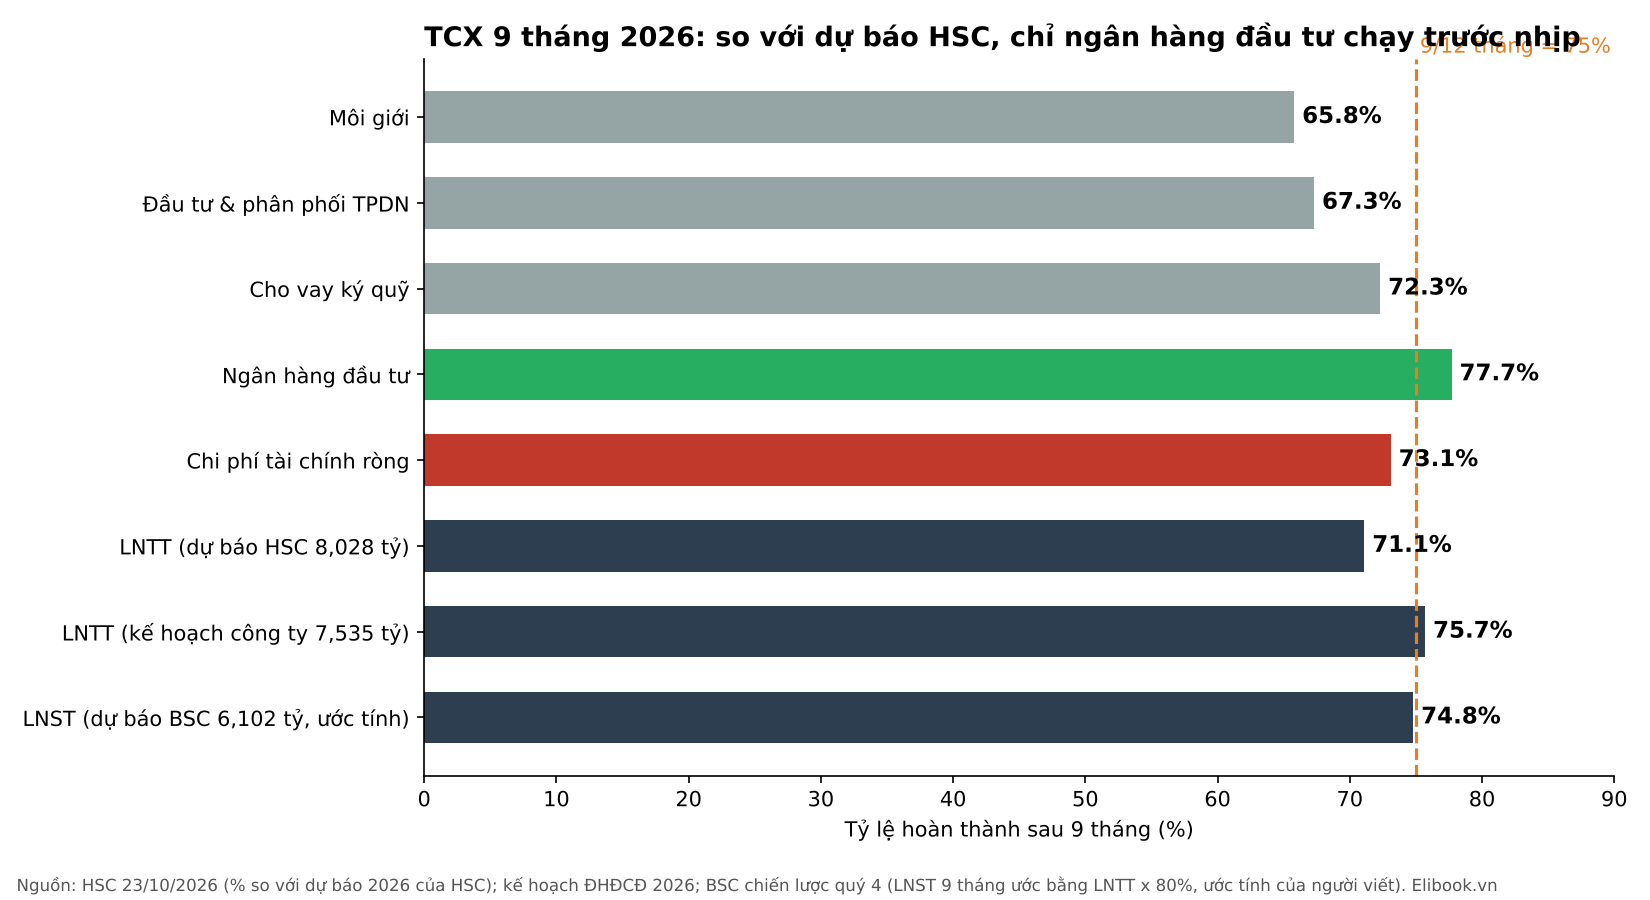
Tôi nghiêng về phía BSC hơn HSC. Lý do nằm ở chi phí: chi phí tài chính quý 3 tăng 104% trong khi lợi nhuận hoạt động gộp chỉ tăng 27%, còn giá trị tư vấn phát hành đã lùi từ 59,000 tỷ đồng quý 2 về 29,700 tỷ đồng. Muốn vượt 2,300 tỷ đồng, TCX cần phát hành bật lại và chi phí vốn hạ cùng lúc.
Lãi suất và biên cho vay: cho vay nhiều nhất ngành, nhưng ăn chênh lệch mỏng nhất nhóm
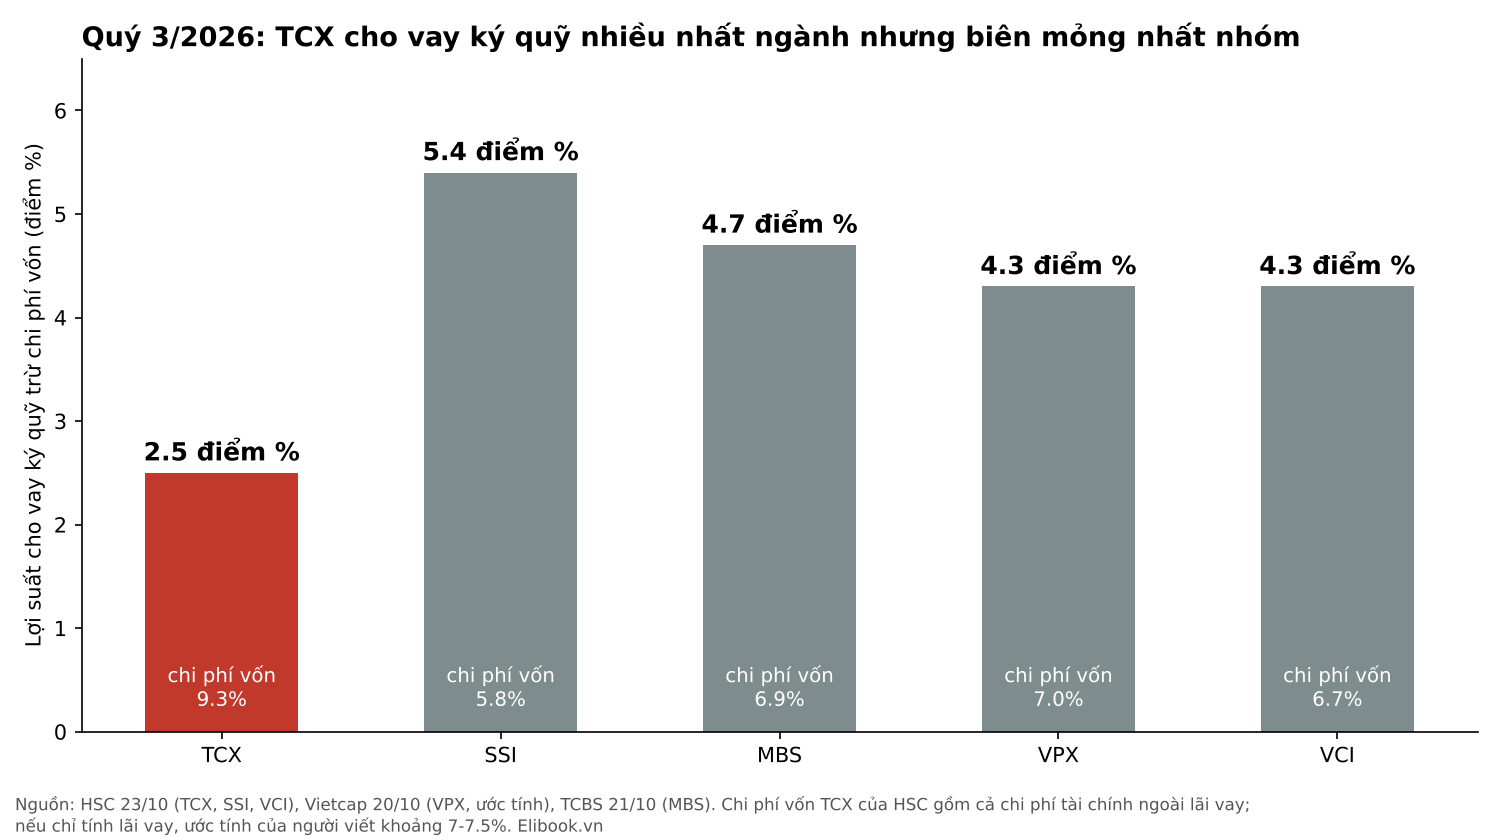
Với công ty chứng khoán, “NIM” là khoảng cách giữa lãi cho vay ký quỹ và chi phí vốn. Theo HSC, lợi suất cho vay của TCX lên 11.8%, tăng 100 điểm cơ bản YoY, nhưng chi phí vốn bình quân tăng tới 260 điểm cơ bản lên 9.3%. Chênh lệch vì thế co từ khoảng 4.1 điểm % xuống 2.5 điểm % chỉ trong một năm. Mảng này đóng góp 44% lợi nhuận hoạt động gộp, nên mỗi điểm biên mất đi đều đau.
SSI giữ chênh lệch 5.4 điểm % với chi phí vốn chỉ 5.8%; MBS khoảng 4.7 điểm %; VPX và VCI quanh 4.3 điểm %. Ông lớn nhất về dư nợ hóa ra lại ăn biên mỏng nhất. Công bằng mà nói, con số 9.3% của HSC dường như gồm toàn bộ chi phí tài chính, mà riêng lãi vay quý 3 chỉ khoảng 875 tỷ đồng trên tổng 1,160 tỷ đồng. Nếu chỉ tính lãi vay, chi phí vốn rơi về khoảng 7-7.5%, ngang VPX. Gần 285 tỷ đồng còn lại chưa được tách rõ, có thể gồm chi phí phòng ngừa tỷ giá cho 54% nợ vay từ nước ngoài.
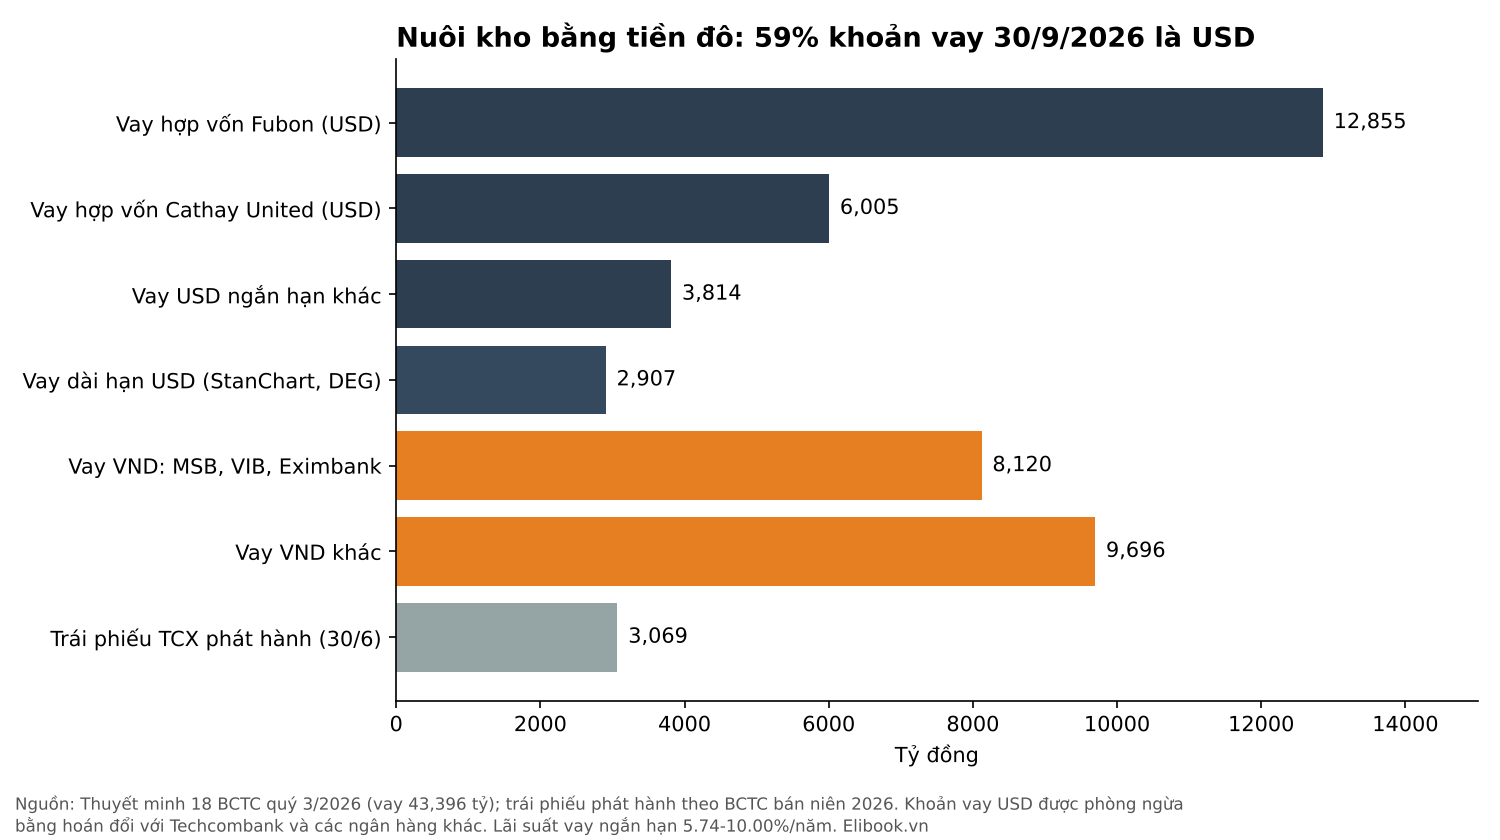
Cơ cấu đó khiến Công văn 9608 ít tác dụng với TCX hơn người ta tưởng. Yêu cầu giảm lãi suất huy động tối thiểu 0.5 điểm % chỉ chạm vào phần vay trong nước, khoảng 46% của 46,900 tỷ đồng nợ vay. Tính nhanh thì TCX tiết kiệm khoảng 108 tỷ đồng mỗi năm, chưa tới 1.5% lợi nhuận trước thuế dự phóng 2026. MBS hay VCI, vốn vay gần như toàn bộ từ ngân hàng trong nước, hưởng lợi trực tiếp hơn nhiều. Theo tôi, lãi suất hạ giúp TCX chủ yếu ở phía cầu: người vay ký quỹ quay lại và trái phiếu dễ bán hơn. Vế sau dẫn tới chỗ ít ai nhìn kỹ.
Danh mục trái phiếu: không phải tự doanh, mà là một nhà kho
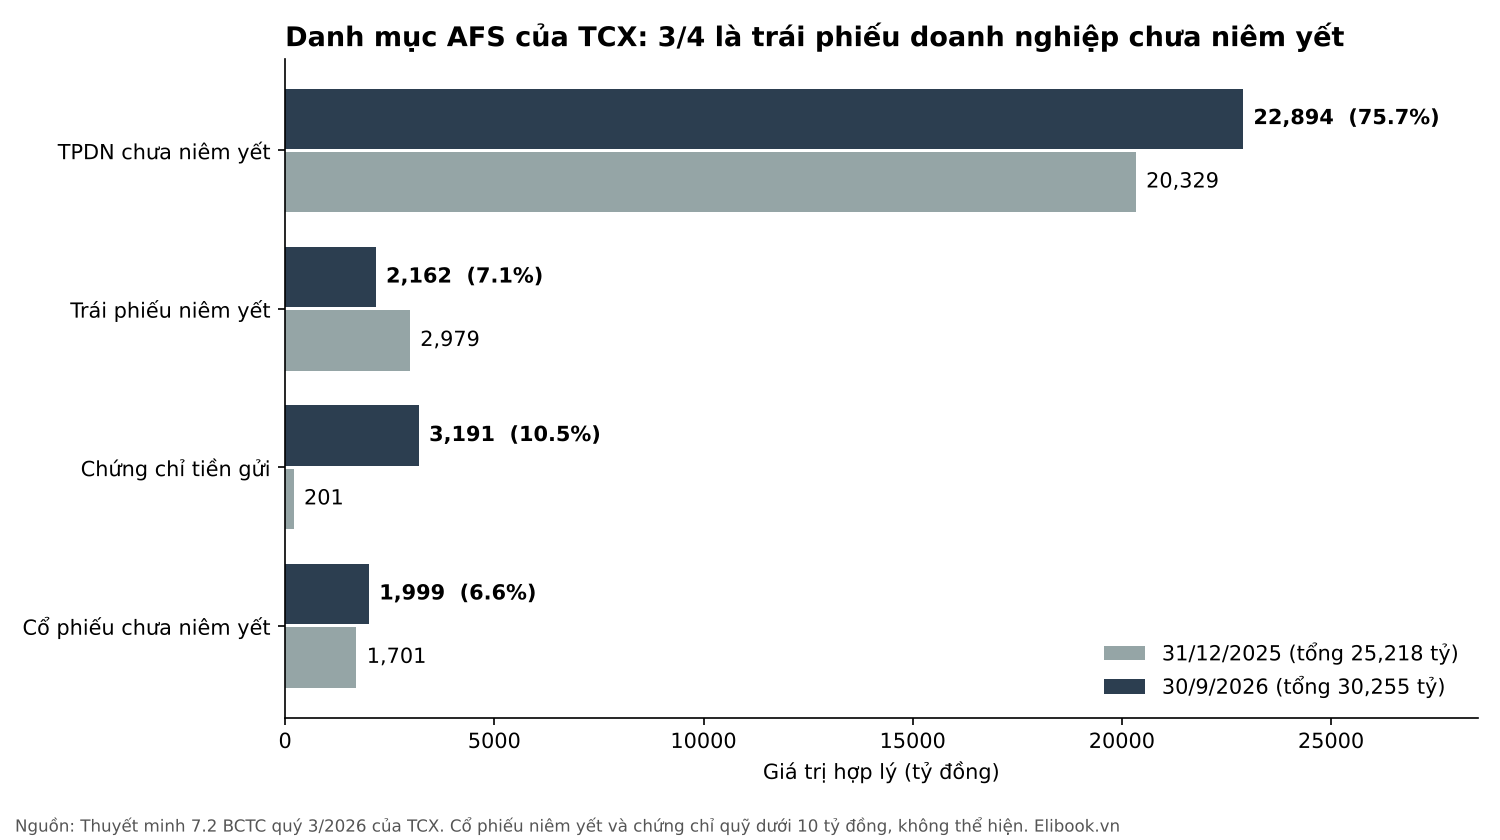
Quý 3, VPX lỗ đánh giá lại 350 tỷ đồng từ cổ phiếu niêm yết, VCI thấy lãi chưa thực hiện của danh mục AFS rơi từ 2,694 tỷ đồng đầu năm xuống 835 tỷ đồng. SSI và MBS an toàn nhờ ôm chủ yếu chứng chỉ tiền gửi và trái phiếu ngân hàng; SSI đạt lợi suất đầu tư 8.6%. TCX gần như không có cổ phiếu niêm yết để mất giá, danh mục FVTPL chỉ 117 tỷ đồng. Thứ TCX ôm là trái phiếu: theo thuyết minh BCTC quý 3, danh mục AFS 30,255 tỷ đồng có tới 22,894 tỷ đồng (75.7%) là trái phiếu doanh nghiệp chưa niêm yết.
VCI: lãi 367 tỷ mà vốn chủ hụt 190 tỷ, margin kỷ lục nhưng biên mỏng nhất nhóm
MBS: doanh thu kỷ lục mà lãi lùi, 5,800 tỷ room margin đáng giá hơn lãi suất hạ
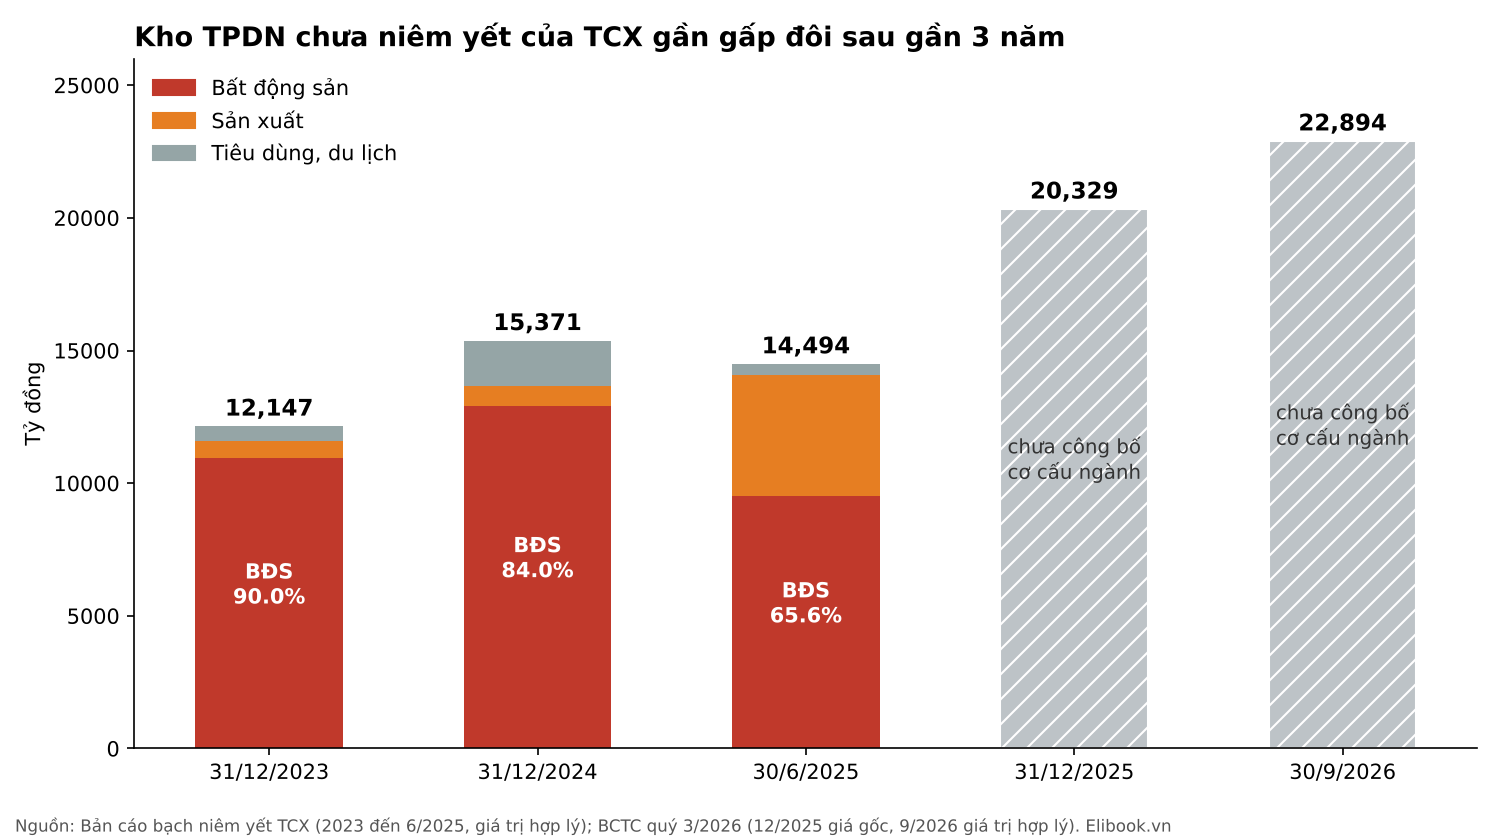
Kho này đã gần gấp đôi từ 12,147 tỷ đồng cuối 2023, riêng chín tháng năm nay tăng 13% theo giá gốc. Bản cáo bạch niêm yết cho biết bất động sản từng chiếm 90% kho năm 2023, giảm còn 65.6% giữa 2025 khi nhóm sản xuất lên 31.5%, và 98.2% có tài sản bảo đảm. Từ đó TCX chưa công bố lại cơ cấu ngành, nên với một kho lớn thêm 8,400 tỷ đồng, tỷ trọng bất động sản hiện tại là điểm mù. Kho cũng lần đầu bị đánh giá lại âm khoảng 154 tỷ đồng (chênh giảm 219.7 tỷ đồng, chênh tăng 65.3 tỷ đồng), tức 0.67% giá gốc. Mức đó chưa đáng sợ, nhưng nó trừ thẳng vào vốn chủ.
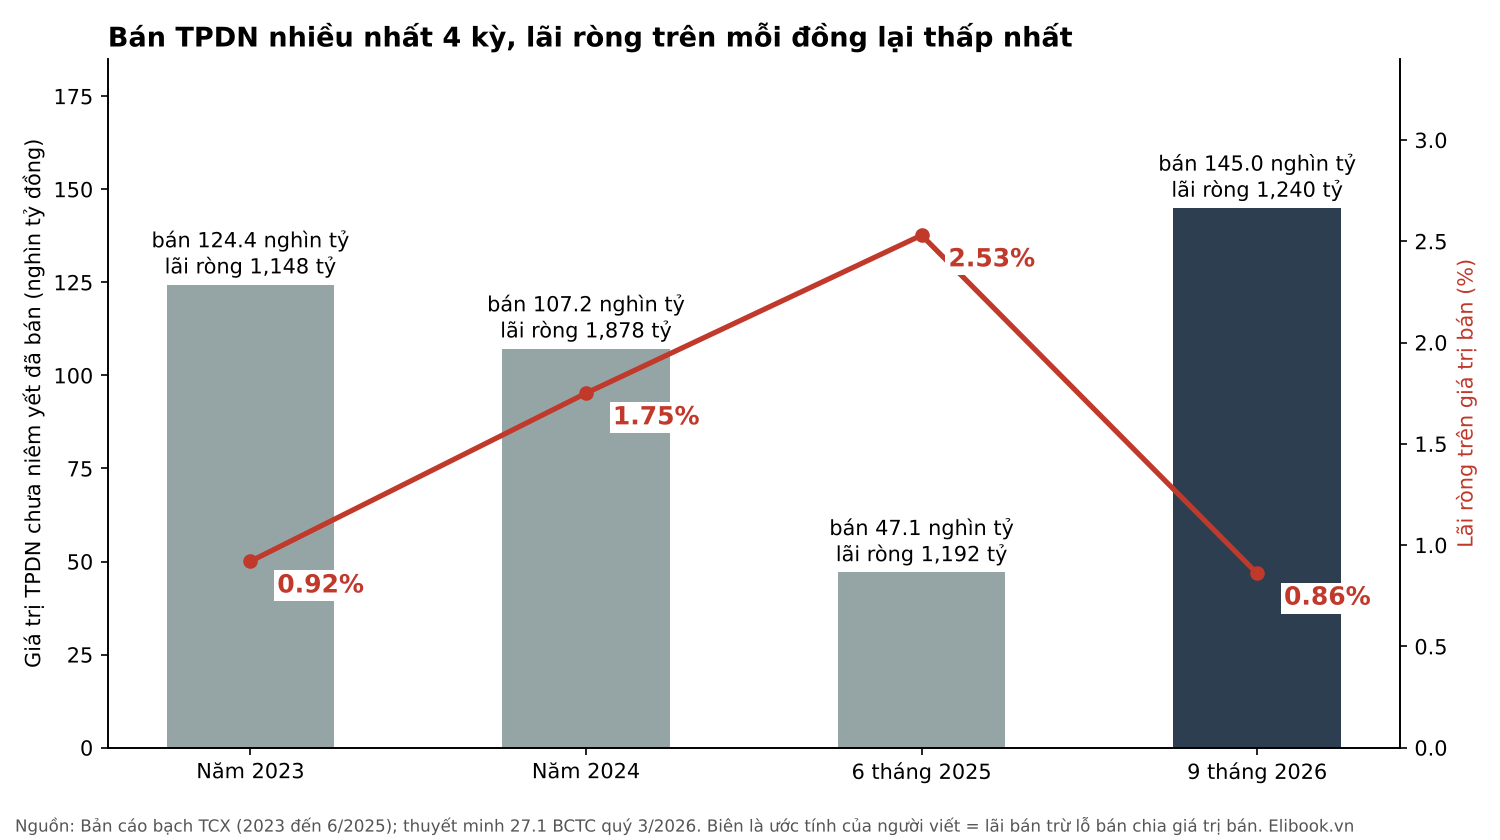
Đáng chú ý hơn là cách kho xoay vòng. Chín tháng 2026, TCX bán 145,000 tỷ đồng trái phiếu chưa niêm yết, nhiều hơn cả năm 2023 hay 2024, tức hàng nằm kho trung bình chưa tới một tháng rưỡi. Nhưng lãi ròng chỉ 1,240 tỷ đồng, giảm 24% YoY, tương đương 0.86% giá trị bán so với 2.53% ở nửa đầu 2025. Phần bán lỗ phình ra: 19,280 tỷ đồng trái phiếu bán dưới giá vốn, lỗ 410 tỷ đồng, gấp 2.5 lần cùng kỳ. Phải bán lỗ 13% số hàng để giữ vòng quay là dấu hiệu giá vốn mua vào đã cao so với mức lãi suất khách chấp nhận khi lãi suất thị trường đi lên.
Điều đáng chú ý hơn là tiền lời khi để hàng trong kho. HSC ước tính thu nhập từ danh mục nắm giữ quý 3 là 540 tỷ đồng, giảm 20% YoY. Quy năm trên danh mục 32,514 tỷ đồng, lợi suất chỉ khoảng 6.6%, so với khoảng 8.8% cùng kỳ. Trái phiếu nằm kho chỉ vừa đủ trả lãi vay; tính theo chi phí vốn toàn phần 9.3% của HSC thì kho đang lỗ. Trái phiếu của TCX chỉ sinh lời thật khi nó rời kho để đến tay khách, và như đã thấy, lời trên mỗi đồng phân phối đã giảm một nửa.
Nhưng cũng chính Công văn 9608 mở ra cơ hội. NHNN siết cho vay bù đắp tài chính, góp vốn dự án chưa đủ điều kiện và thanh tra tín dụng bất động sản, nên doanh nghiệp sẽ tìm đến kênh trái phiếu nhiều hơn, tức thêm phí tư vấn cho TCX. Đồng thời, khi lãi tiết kiệm giảm 0.5 điểm %, trái phiếu lãi 9-11% hấp dẫn hơn với khách lẻ, nên biên phân phối có cơ hội dày lại. Theo tôi, đây là kịch bản lạc quan thật sự của TCX: không phải chi phí vốn hạ, mà là kho hàng quay vòng nhanh hơn với giá tốt hơn. Câu hỏi là thị trường đã chịu trả giá cho nó chưa.
Định giá & khuyến nghị: trả giá cho chất lượng, nhưng đừng trả cho kỷ lục
Trong hai tháng gần đây, HSC là nhà duy nhất tôi tìm được có giá mục tiêu cho TCX: báo cáo ngày 21/10/2026 giữ khuyến nghị Mua vào, giá mục tiêu 41,667 đồng, không đổi so với lần trước. HSC chấp nhận mức định giá cao hơn ngành 20-40% vì tăng trưởng lợi nhuận 2025-2028 khoảng 17.4%/năm và ROE 15.4% đều vượt nhóm so sánh. BSC trong báo cáo chiến lược quý 4 không nêu giá mục tiêu, chỉ đưa dự phóng lợi nhuận sau thuế 6,102 tỷ đồng cho 2026 (+7%) và 7,103 tỷ đồng cho 2027. TCBS Research không phân tích cổ phiếu của chính công ty mẹ.
Hai bên gần như đồng thuận về năm 2026: chênh lệch dự phóng chỉ khoảng 5%, bình quân khoảng 6,260 tỷ đồng. Bất đồng thật nằm ở năm 2027: HSC kỳ vọng 8,194 tỷ đồng (+28%), BSC chỉ 7,103 tỷ đồng (+16%). Khoảng cách 1,100 tỷ đồng đó chính là câu hỏi biên lợi nhuận: HSC giả định chi phí vay giảm về 8.5% và dư nợ ký quỹ tăng thêm 24% trong năm 2027.
Ở giá 29,400 đồng ngày 23/10, TCX giao dịch khoảng 15.2 lần P/E và 2 lần P/B dự phóng 2026, cách giá mục tiêu HSC khoảng 42%. Tôi nghiêng về BSC cho năm 2027 nhưng vẫn thấy TCX đáng giữ trong rổ chứng khoán, vì đây là công ty duy nhất trong nhóm vừa không có rủi ro cổ phiếu tự doanh, vừa còn dư địa đòn bẩy (ký quỹ trên vốn chủ 1.2 lần, trần 2 lần). Điều kiện để mua thêm, theo tôi, là thấy biên phân phối trái phiếu ngừng giảm trong quý 4, chứ không phải thêm một kỷ lục lợi nhuận.
| Tiêu chí | HSC (21/10/2026, bản Việt 23/10) | BSC (chiến lược quý 4, 10/2026) |
|---|---|---|
| Khuyến nghị | Mua vào (giữ nguyên) | Không nêu |
| Giá mục tiêu (đồng/cp) | 41,667 (giữ nguyên) | Không nêu |
| LNST 2026F / 2027F (tỷ đồng) | 6,423 / 8,194 | 6,102 / 7,103 |
| Luận điểm, phương pháp | P/E 19.8x, P/B 2.16x; dẫn đầu ký quỹ, tư vấn trái phiếu | Không nêu |
| Rủi ro chính | Chi phí vốn tăng, thanh khoản giảm | Không nêu riêng |
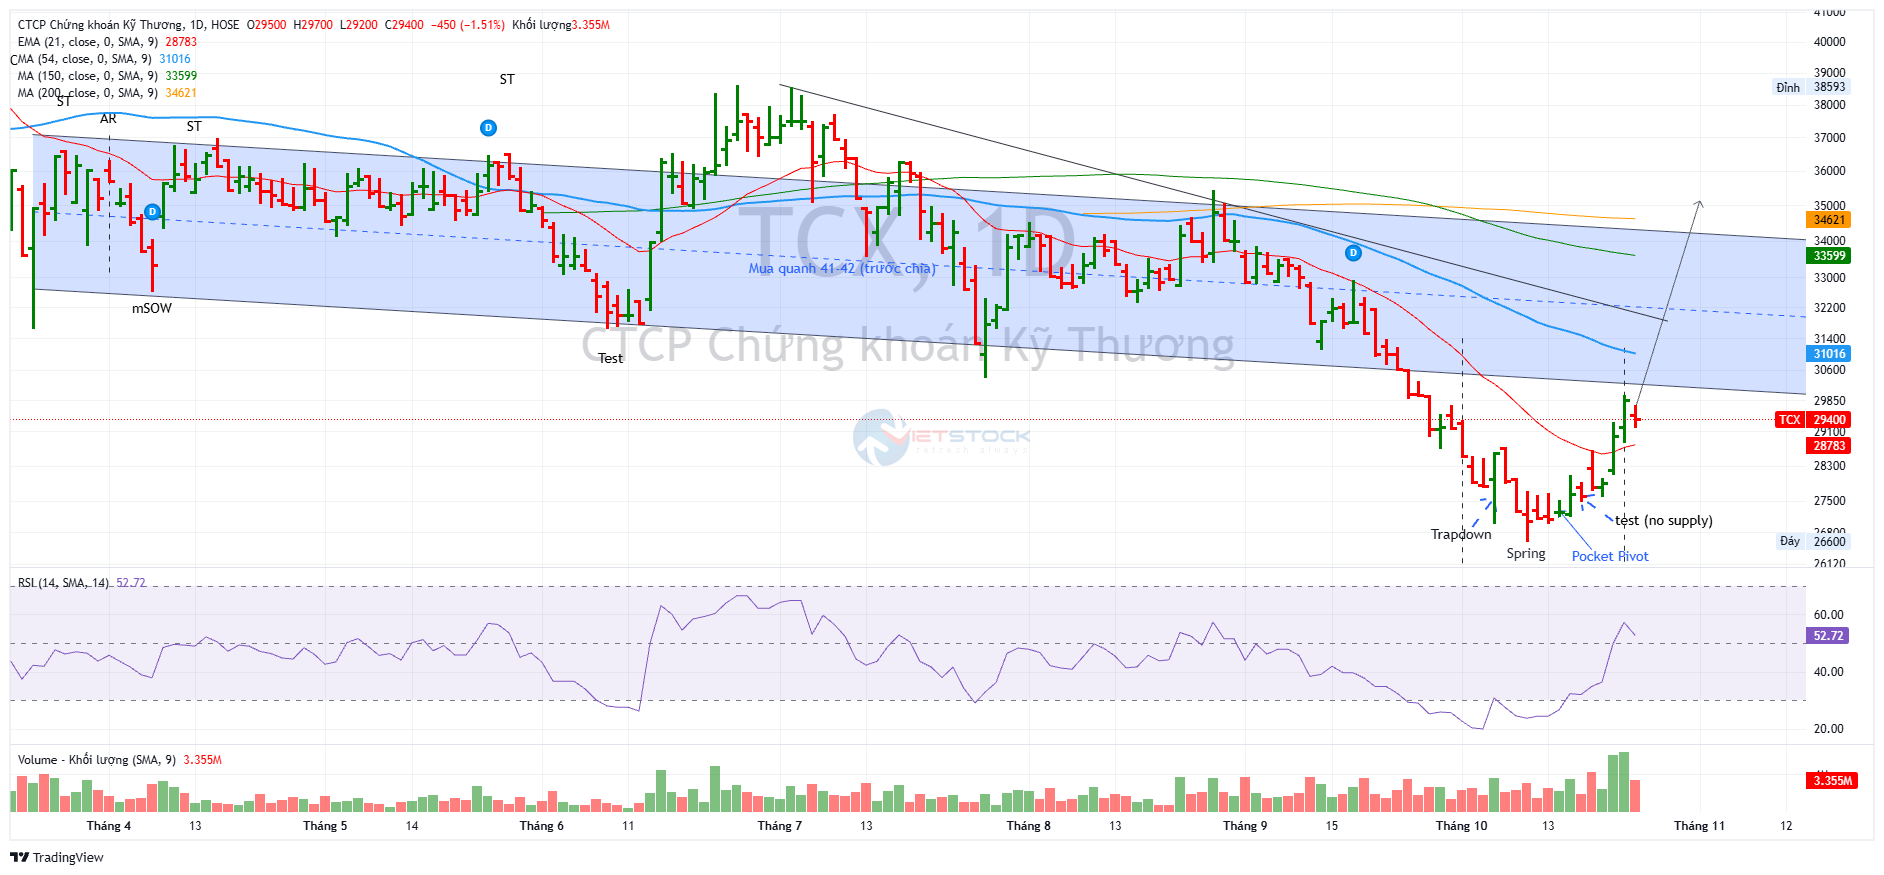
Trên đồ thị, RS của TCX là 34, hoạt động khá yếu trên thị trường. Cổ phiếu TCX đã mất khoảng 40% từ đỉnh 44,540 đồng (24/2/2026) về đáy 26,600 đồng ngày 9/10, rồi đi ngang hẹp 27,000-28,000 đồng trong tám phiên, có phiên khối lượng chỉ 0.65 lần trung bình 50 phiên (12/10), dấu hiệu bên bán cạn dần.
TCX có dấu hiệu tạo đáy với phiên TrapDown ngày 6/10 và sau đó đã kiểm tra không có cung (No Supply) vào ngày 16/10.
Hai phiên ngày 21/10 và 22/10 tăng 3.9% và 2.9% với khối lượng 2.65 và 2.69 lần trung bình, đọc theo khung Wyckoff giống một dấu hiệu sức mạnh (SOS) thoát khỏi vùng tích lũy. Phiên ngày 23/10 lùi 1.5% về 29,400 đồng với khối lượng giảm còn 1.39 lần, sau khi bị từ chối ngay vùng 30,000 đồng. Đây là dấu hiệu pullback nhẹ nhàng cho thấy không có cung bán tháo đổ ra. Vì thế, xu hướng của TCX được đánh giá là sẽ tăng lên.
Giá hiện trên MA10 (28,060 đồng).Tôi coi kịch bản tạo đáy bị phủ nhận nếu giá đóng cửa dưới 28,100 đồng, mức thấp của phiên bứt phá 21/10, và xác nhận khi giá đóng cửa vượt MA50 quanh 30,800 đồng kèm khối lượng lớn.