
Th10
Phân tích Doanh Nghiệp
HAH: Gelex ngồi đúng 33 ngày, và chiếc vé 20,000 đồng
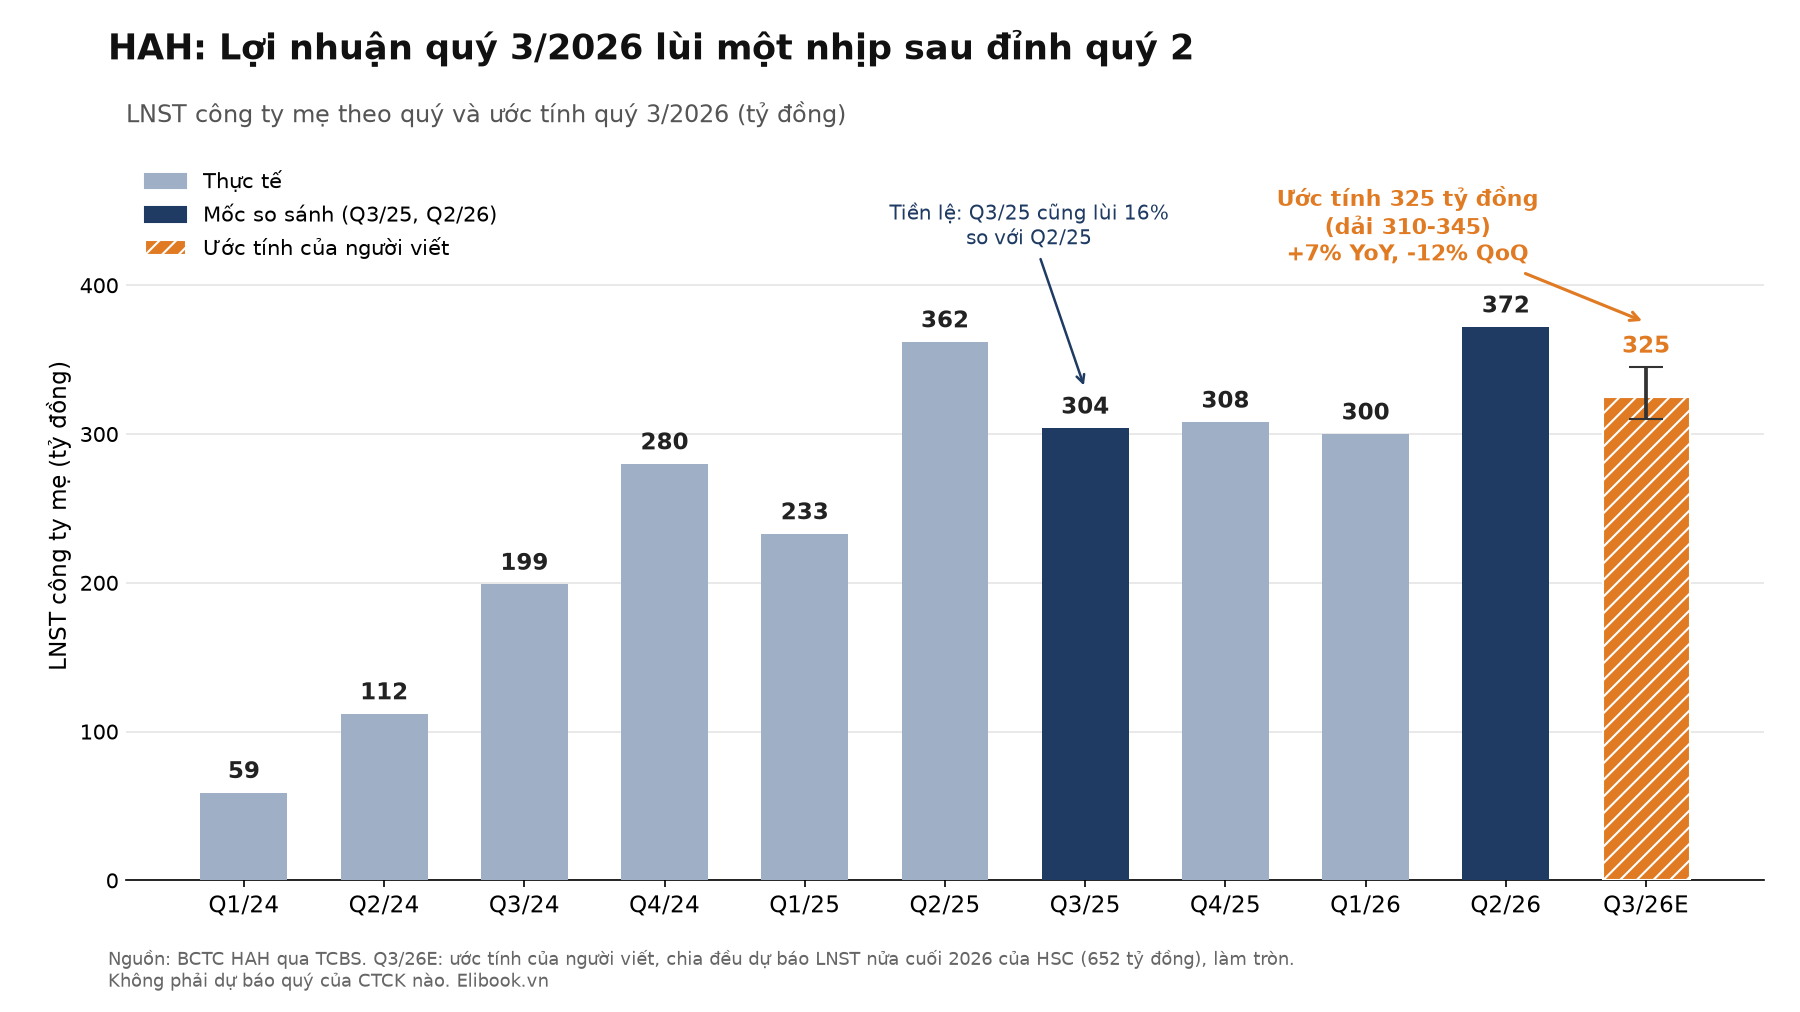
- Doanh thu & lợi nhuận: Quý 2/2026 doanh thu 1,534 tỷ đồng (+20.3% YoY), LNST công ty mẹ 372 tỷ đồng (+2.9% YoY). Ước tính của người viết cho quý 3: khoảng 325 tỷ đồng (dải 310-345), tăng khoảng 7% YoY, thấp hơn quý 2 khoảng 12%.
- Hoạt động cốt lõi: 14/20 tàu cho thuê hợp đồng 12-24 tháng; các hợp đồng gia hạn tháng 4-5 chỉ cao hơn 5-10% dù giá thuê thị trường tăng vọt, còn biên gộp thu hẹp hơn 3 điểm phần trăm vì nhiên liệu.
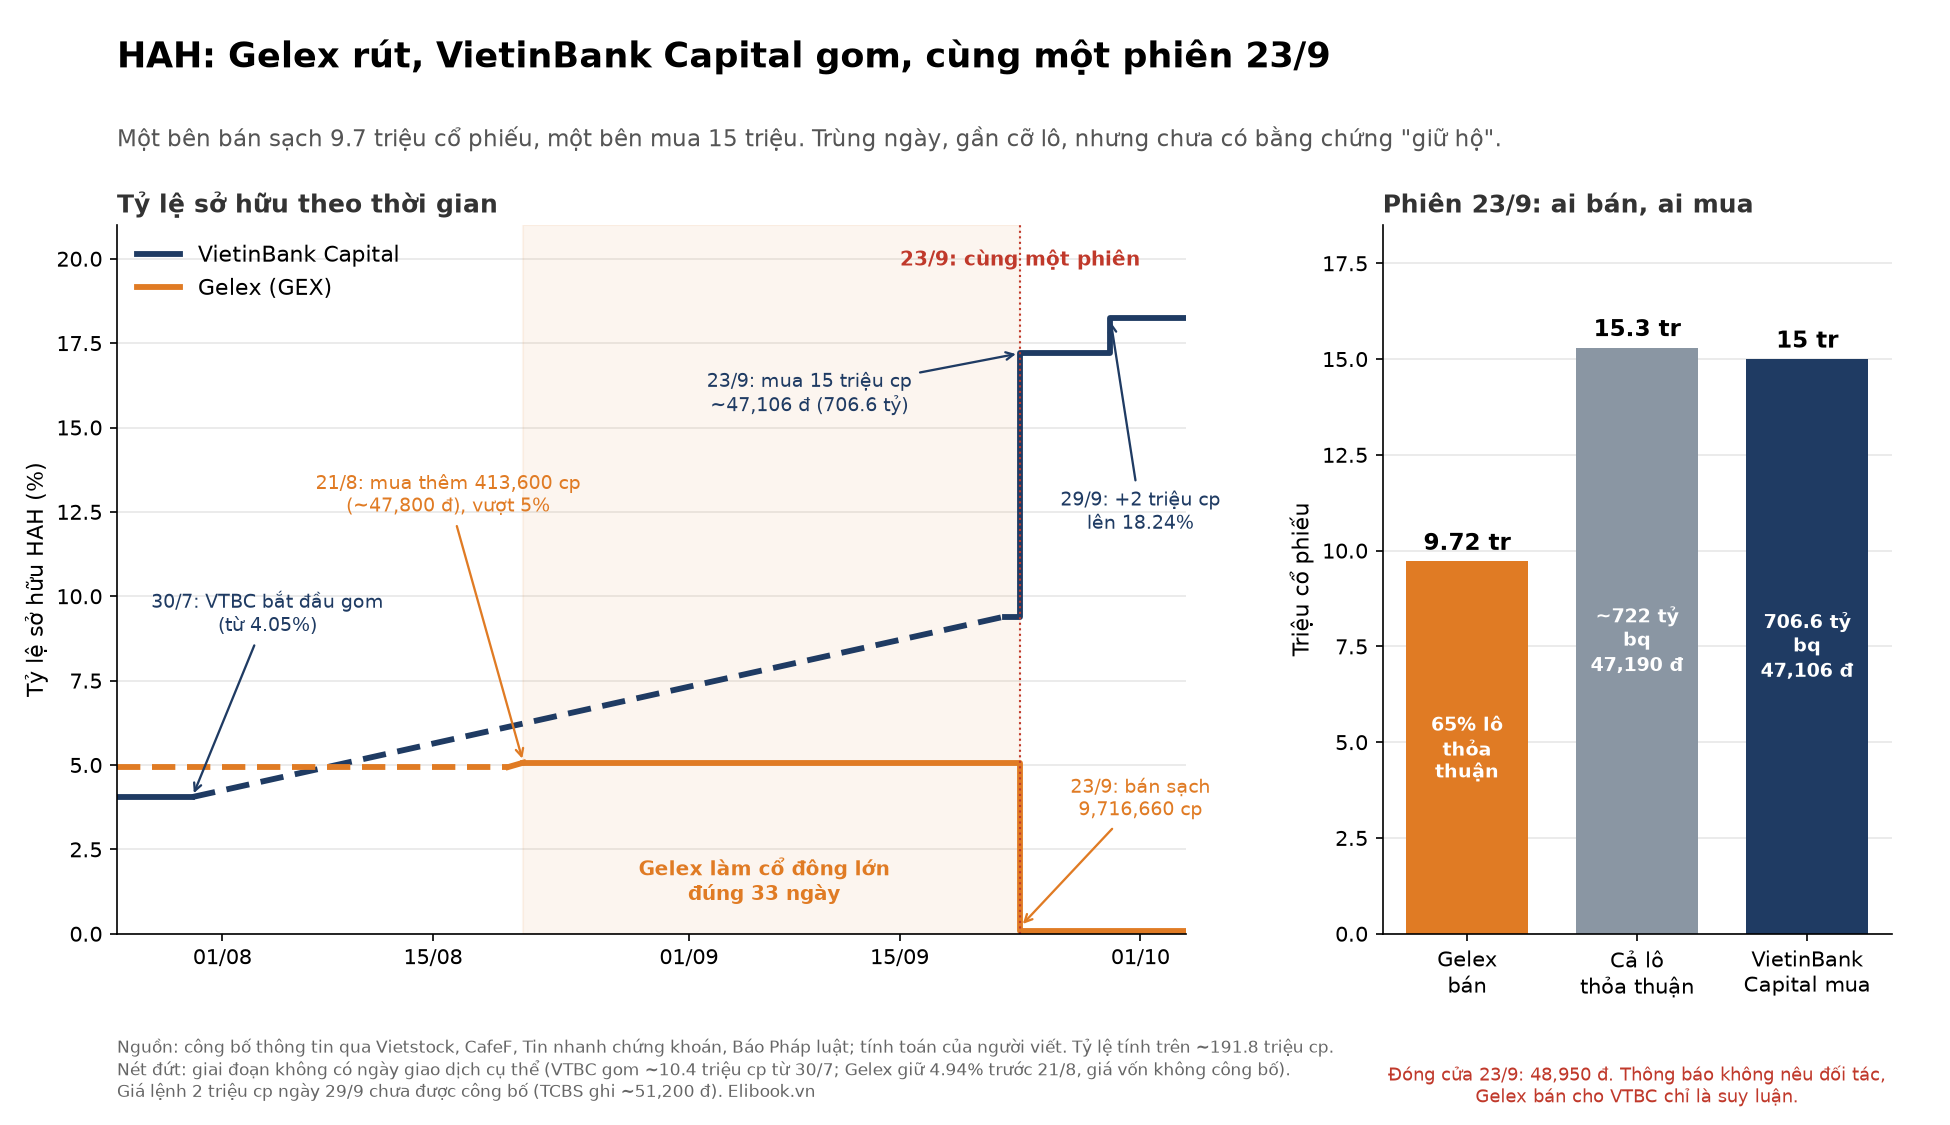
- Động lực bổ sung: Gelex bán sạch 9.7 triệu cổ phiếu, VietinBank Capital tăng tỷ lệ sở hữu lên 18.24%. Chưa có bằng chứng “giữ hộ”, và phương án trái phiếu kèm chứng quyền giá 20,000 đồng mới là thứ đáng theo dõi.
Gelex thành cổ đông lớn của Hải An ngày 21/8/2026 và biến mất khỏi danh sách ngày 23/9, tức 33 ngày. Các bản tin cùng ghi “thu về gần 500 tỷ đồng”, nhưng con số đó được nhân với giá đóng cửa 48,950 đồng, trong khi phiên hôm ấy có hơn 15.3 triệu cổ phiếu khớp thỏa thuận, trị giá khoảng 722 tỷ đồng, tức bình quân 47,190 đồng. Nếu Gelex bán ở mức đó, tiền về khoảng 458 tỷ đồng, và lô 413,600 cổ phiếu mua thêm ngày 21/8 quanh mức 47,800 đồng gần như hòa vốn.
Cùng ngày, VietinBank Capital mua 15 triệu cổ phiếu HAH ở khoảng 47,106 đồng, rồi mua thêm 2 triệu cổ phiếu ngày 29/9 để đạt tỷ lệ sở hữu 18.24%. Một bên bán sạch, một bên gom mạnh, cùng ngày, khối lượng gần nhau, và bên mua lại là quỹ từng nhiều lần giao dịch cổ phiếu của chính Gelex.
Câu hỏi thị trường đặt ra rất tự nhiên: Vietinbank có đang đứng tên hộ để Gelex chốt lãi không? Hay Gelex đóng vai trò trung gian gom cổ phiếu hộ cho cuộc chơi lớn của Vietinbank Capital tại HAH? Trước khi tin hay không tin, phải biết cổ phiếu này đang được mua bằng mức lợi nhuận nào.
Quý 3: lợi nhuận lùi một nhịp, và giao dịch nội bộ không chạm vào P&L
Quý 2 là quý đẹp: LNST công ty mẹ 372 tỷ đồng, hơn quý 1 (300 tỷ đồng) tới 24% và vượt dự báo của HSC 16%. Đẹp ở quý 2 nghĩa là mốc so sánh cao. HSC hiện ước tính nửa cuối năm đạt 652 tỷ đồng, thấp hơn nửa đầu 3% vì nhiên liệu đắt hơn. Chia đều cho hai quý thì quý 3 ra khoảng 326 tỷ đồng, so với 304 tỷ đồng của quý 3/2025 là tăng khoảng 7%. Đây là phép chia của người viết từ dự báo nửa năm, không phải dự báo quý của CTCK nào; tôi cho dải hợp lý là 310-345 tỷ đồng.
HAH: Lợi nhuận quý 2 vượt kỳ vọng do tác động chi phí nhiên liệu thấp hơn dự báo
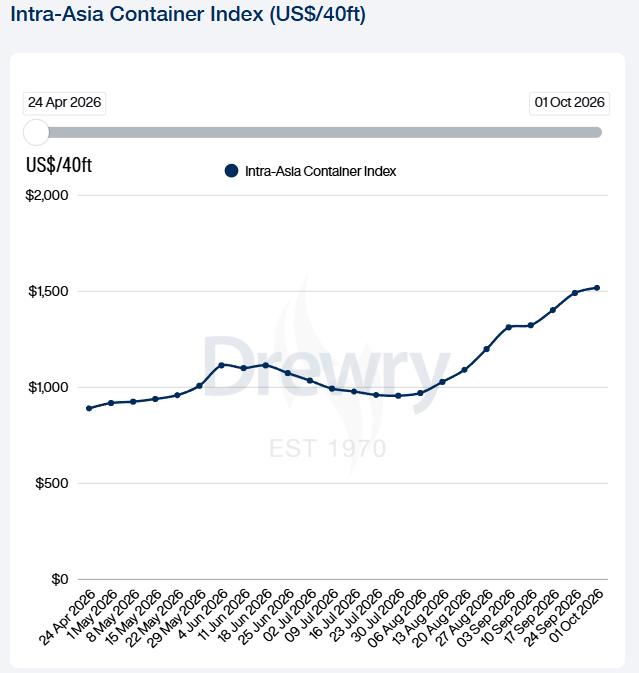
Tôi không đặt cao hơn vì ba lẽ: quý 3/2025 cũng lùi 16% so với quý 2 liền trước; HAH ưu tiên hợp đồng dài nên không hưởng đủ giá thuê đang cao; và dư nợ vay đã lên 2,661 tỷ đồng (+21% từ đầu năm) trước khi tàu mới về. Lực nâng là cước container nội Á vẫn cao khi Biển Đỏ chưa thông. Con số 467 tỷ đồng mà vài báo cáo gọi là lợi nhuận quý 2 gồm cả cổ đông thiểu số; phần của cổ đông HAH là 372 tỷ đồng.
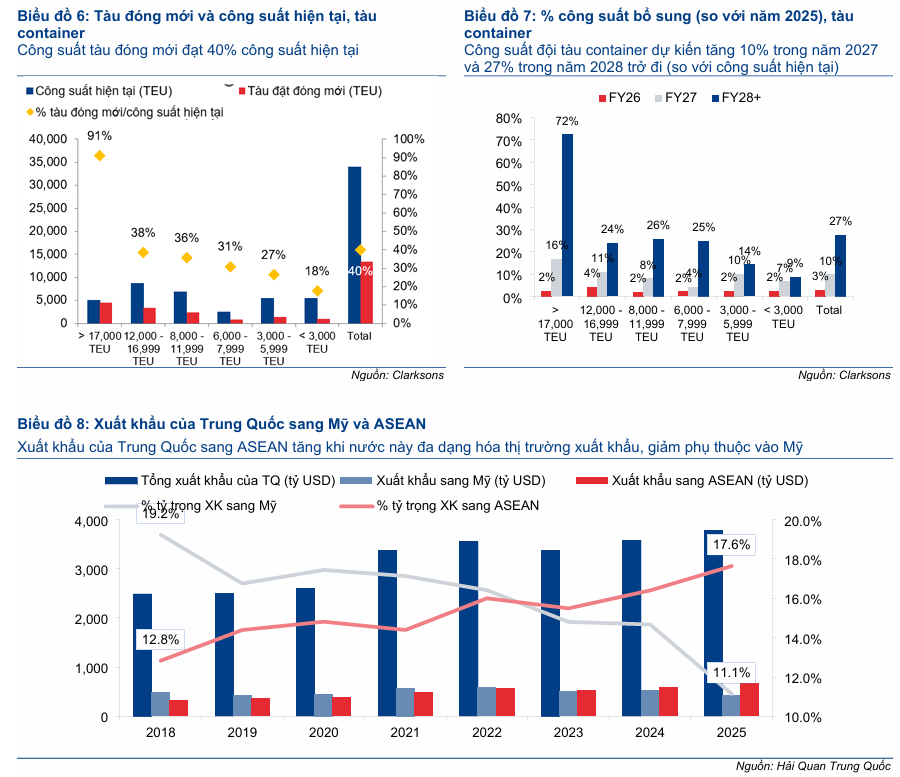
Theo HSC, rủi ro nguồn cung đang gia tăng ở nhiều phân khúc vận tải biển khi lượng tàu đóng mới ở mức cao. Đối với mảng container, nguồn cung còn đáng lo ngại hơn khi sổ đơn hàng tương đương khoảng 40% công suất đội tàu hiện hữu và riêng lượng tàu bàn giao trong năm 2027 đã bằng khoảng 10% công suất hiện nay.
Tuy nhiên, HSC cho rằng HAH chịu tác động hạn chế hơn do tập trung vào nhóm tàu cỡ trung, nơi nguồn cung mới chỉ tương đương 27-31% công suất hiện hữu, thấp hơn mức 40% của toàn thị trường container. Nhu cầu vận tải nội Á tiếp tục tích cực và có thể hấp thụ một phần nguồn cung mới, đặc biệt khi xuất khẩu của Trung Quốc sang ASEAN tăng 108% trong giai đoạn 2018-2025, vượt xa mức tăng 52% của tổng xuất khẩu và trái ngược với mức giảm 12% sang Mỹ.
Bên cạnh đó, HSC lưu ý nếu tuyến Biển Đỏ hoàn toàn hoạt động bình thường trở lại, công suất vận tải container toàn cầu có thể tăng thêm khoảng 7%, làm gia tăng áp lực dư cung trong bối cảnh lượng tàu mới đang được bàn giao lớn. Trong khi đó, rủi ro từ eo biển Hormuz được đánh giá khó sớm giải quyết do phụ thuộc vào các diễn biến địa chính trị và đàm phán giữa Mỹ và Iran.
Giao dịch của cổ đông lớn không thay một đồng nào trong LNST quý 3: tàu vẫn chạy theo hợp đồng đã ký. Tác động của chúng nằm ở chỗ khác, là ai cầm cổ phiếu và ở giá nào. VietinBank Capital (18.24%), Viconship (15.86%, hơn 22% tính cả bên liên quan) và Hải Hà (14.1%) giờ giữ khoảng một nửa vốn, nên lượng cổ phiếu tự do mỏng đi.
Gelex và VietinBank Capital: hai lệnh cùng ngày, chưa có hợp đồng nào lộ diện
Gelex bán 9,716,660 cổ phiếu; VietinBank Capital mua 15 triệu cổ phiếu, trị giá 706.59 tỷ đồng, tương ứng bình quân 47,106 đồng, thấp hơn giá đóng cửa khoảng 3.8%. Khối lượng thỏa thuận chỉ lớn hơn lô VietinBank Capital mua khoảng 0.3 triệu cổ phiếu, và lô của Gelex chiếm khoảng 65% lô ấy. Điều này nhất quán với việc Gelex bán cho VietinBank Capital nhưng chưa chứng minh được: 5.3 triệu cổ phiếu còn lại thuộc bên khác và các thông báo không nêu đối tác.
Về chữ “giữ hộ”: theo Vietstock, báo cáo của VietinBank Capital ghi người có liên quan là “khách hàng ủy thác do VTBC quản lý“, và công ty có thể đứng tên, đại diện sở hữu tài sản cho khách hàng ủy thác. Đó là cách ghi chuẩn của một công ty quản lý quỹ, nên nó xác nhận việc nắm giữ cho người khác nhưng không nói người khác là ai.
Về mối liên hệ giữa ông Nguyễn Văn Tuấn, người trong giới quen gọi là “Tuấn mượt“, và Vietinbank, những gì dẫn ra được là ba mảnh rời. VietinBank Capital từng nhiều lần lướt sóng cổ phiếu GEX và giữ hơn 7.4% sau khi thực hiện chứng quyền năm 2018. Vietinbank nằm trong nhóm ngân hàng cho Gelex vay. Và nhóm đầu tư của ông Tuấn từng có MB Capital nắm 7.12% vốn Gelex theo ủy thác, một tiền lệ dùng quản lý quỹ làm nơi đứng tên.
Giả thuyết “giữ hộ để Gelex chốt lãi” phải qua ba phép thử.
Về lượng: một chỗ gửi tạm sẽ dừng quanh 9.7 triệu cổ phiếu, trong khi VietinBank Capital đã mua 10.4 triệu cổ phiếu từ 30/7, trước cả lúc Gelex vượt 5%, rồi thêm 15 triệu và 2 triệu, nâng từ 4.05% lên 18.24%.
Về giá: lệnh 2 triệu cổ phiếu ngày 29/9 chưa có giá công bố, dữ liệu TCBS ghi quanh 51,200 đồng, cao hơn lô thỏa thuận ngày 23/9 gần 9%; người gửi tạm hiếm khi đuổi giá.
Về lãi: giá vốn của 9.3 triệu cổ phiếu Gelex mua trước 21/8 không phải công bố vì dưới 5%, còn lô cuối mua quanh 47,800 đồng và bán quanh 47,100 đồng cho thấy ít nhất một phần không có lãi. “Book lãi” chưa có bằng chứng, và bằng chứng ngược lại cũng chưa có.
Báo cáo TCBS ngày 29/9 cho thấy ở HAH, tổ chức liên quan của Chủ tịch mua vùng đáy thường cho mức tăng trung vị 88.9% sau 12 tháng. Nhưng mẫu đó đã loại quỹ và tổ chức tài chính, nên lệnh của VietinBank Capital và Gelex không nằm trong con số ấy.
Chiếc vé 20,000 đồng: lý do thật để đứng trong sổ cổ đông
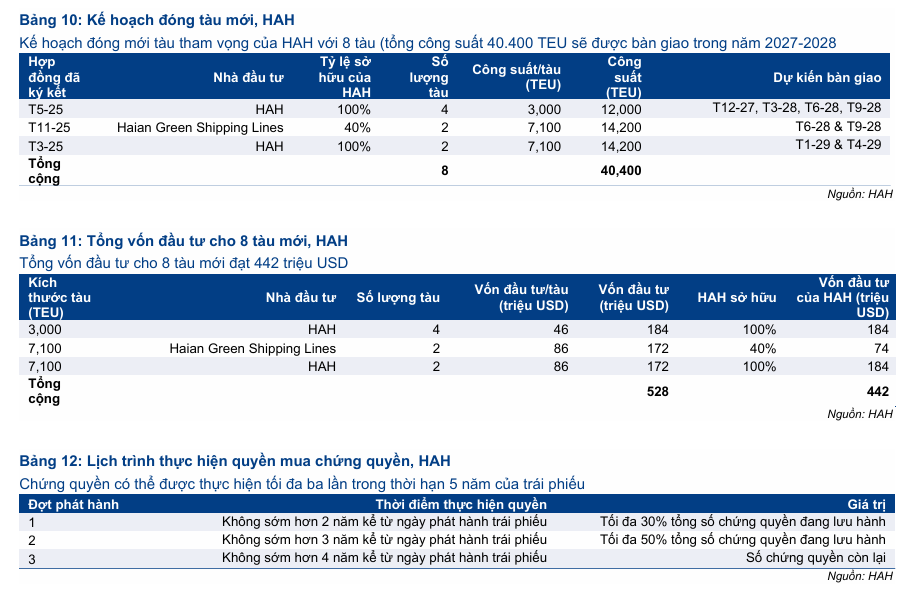
Nếu có thứ gì đáng để gom gần 35 triệu cổ phiếu trong hai tháng, tôi đặt cược vào phương án trái phiếu kèm chứng quyền đã được ĐHCĐ thông qua: tối đa 18.83 triệu trái phiếu mệnh giá 100,000 đồng, kỳ hạn 5 năm, coupon không quá 8%/năm, mỗi trái phiếu kèm một chứng quyền mua tối đa 10 cổ phiếu ở giá 20,000 đồng, chào cho cổ đông hiện hữu tỷ lệ 10:1. Nếu thực hiện hết, 188 triệu cổ phiếu mới ra đời, gần bằng toàn bộ lượng đang lưu hành. HSC ví nó như đợt quyền mua 1:1, chưa đưa vào mô hình vì chờ UBCKNN phê duyệt; dự kiến phát hành tháng 10-11.
Tính nhanh của người viết, bỏ qua giá trị trái phiếu: mua một cổ phiếu mới ở 20,000 đồng khi thị giá 48,950 đồng thì giá lý thuyết sau điều chỉnh khoảng 34,500 đồng. Với 18.24%, VietinBank Capital sẽ có quyền với khoảng 3.5 triệu trái phiếu, tức khoảng 350 tỷ đồng tiền mua, cộng gần 700 tỷ đồng nếu thực hiện hết chứng quyền. Đó là khẩu vị của khách hàng có tiền dài hạn, không phải của chỗ gửi tạm vài tuần.
Điều này đặt thêm một vết nứt vào giả thuyết gửi hộ: người chốt lãi trước ngày chốt quyền là người không cần chiếc vé, còn người gom lớn trước ngày chốt là người cần. Hai vai ấy hiếm khi là một, trừ khi hai bên có thỏa thuận mà ta không nhìn thấy. Có vẻ như giả thuyết GEX bên gom hộ cho Vietinbank Capital hợp lý hơn.
Định giá & khuyến nghị: ba CTCK, ba mức chi phí vốn
HSC (22/9) giữ Tăng tỷ trọng nhưng cắt giá mục tiêu 15% xuống 52,800 đồng dù nâng dự báo lợi nhuận 2026-2028 lần lượt 6.7%, 6.3% và 4.1%; thủ phạm là beta từ 1.1 lên 1.2 và chi phí nợ từ 9% lên 10%, đẩy WACC từ 12.6% lên 13.4%.
Shinhan (giá tham chiếu 12/8) khuyến nghị Mua, 59,500 đồng với WACC 11.9% và tăng trưởng dài hạn 0%. DSC (5/8) đặt 59,800 đồng và cắt LNST 2026 xuống 1,299 tỷ đồng (+8%) vì lãi vay cao hơn dự kiến.
Cả ba đồng thuận về ngắn hạn và bất đồng ở chi phí vốn: chênh WACC 1.5 điểm phần trăm giữa HSC và Shinhan góp phần lớn vào khoảng cách 6,700 đồng giữa hai giá mục tiêu.
Giá mục tiêu bình quân khoảng 57,400 đồng, cao hơn giá 47,950 đồng ngày 18/9 khoảng 20%. Tôi nghiêng về HSC ở khoản chi phí vốn: cam kết đầu tư tàu 6,585 tỷ đồng (+64% so với cuối 2025), dòng tiền tự do trước nợ vay 2026-2028 âm theo HSC, và bài toán pha loãng chưa nằm trong bất cứ mô hình định giá nào. Giá mục tiêu bình quân vì thế hơi hào phóng, và việc Gelex ra, VietinBank Capital vào chưa đủ để nâng mục tiêu giá lên.
| Tiêu chí | HSC (22/9) | Shinhan (12/8) | DSC (5/8) |
|---|---|---|---|
| Khuyến nghị | Tăng tỷ trọng (giữ) | Mua | Chưa rõ |
| Giá mục tiêu (đồng/cp) | 52,800 (-15%) | 59,500 | 59,800 |
| LNST 2026 (tỷ đồng) | 1,325 (+10%, công ty mẹ) | 1,491 (phạm vi chưa rõ) | 1,299 (+8%) |
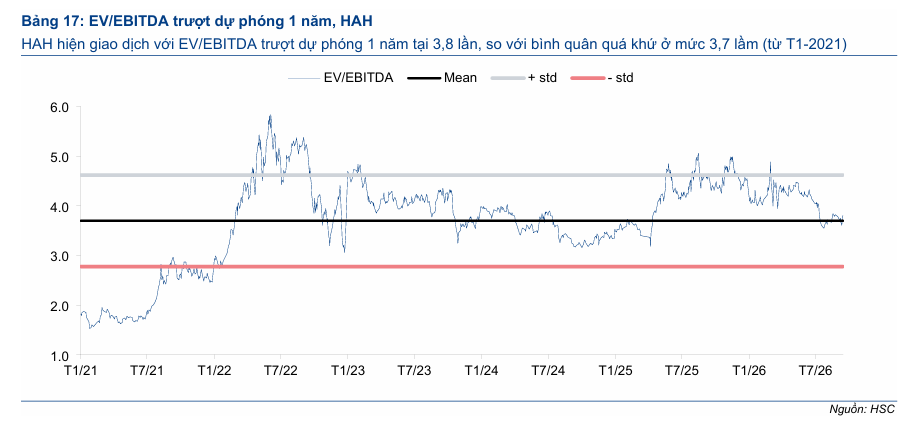
| Phương pháp | DCF, WACC 13.4%; EV/EBITDA 4.2x | DCF, WACC 11.9%, g 0% | FCFF và P/E, tỷ trọng 50:50 |
| Rủi ro chính | Nguồn cung tàu, Biển Đỏ mở lại | Cước giảm, kinh tế chậm lại, dư cung tàu | Lãi vay cao hơn dự kiến |
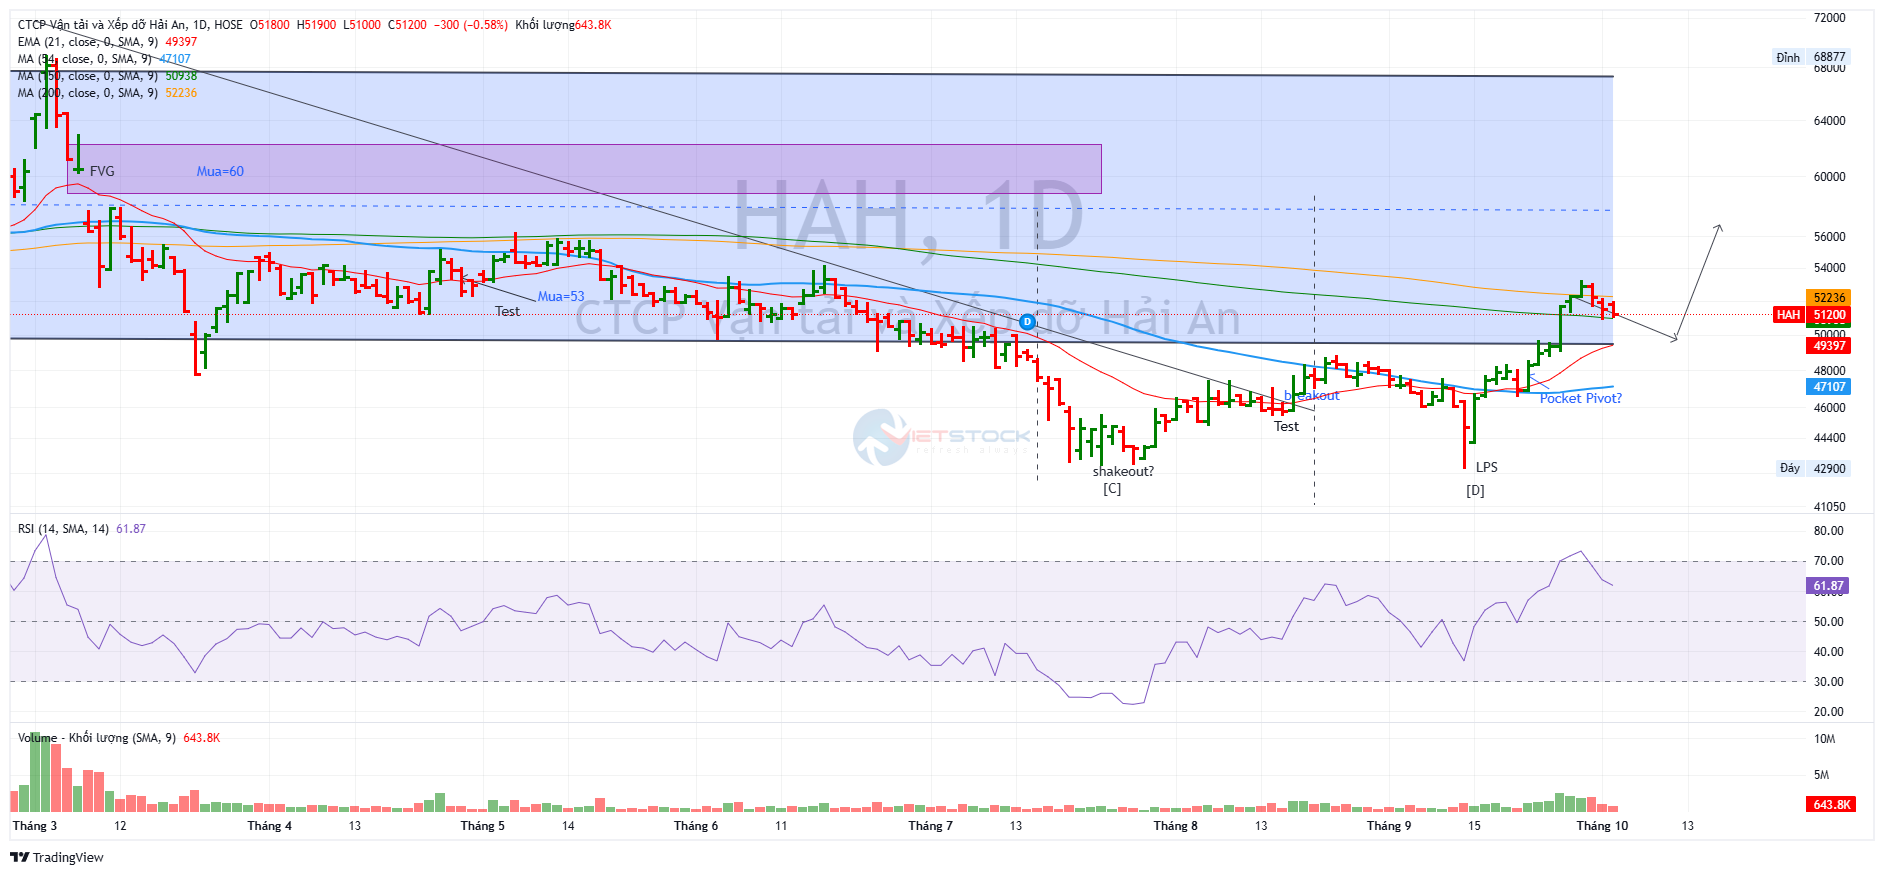
Trên đồ thị, RS của HAH là 81, nằm trong số các cổ phiếu hoạt động tốt vượt trội trên thị trường.
HAH đang nằm trong nền giá sau cú rơi gần 38% từ đỉnh 68,880 đồng (3/3/2026) xuống đáy 42,900 đồng (14/9). Vùng 42,900-43,500 bị chạm bảy phiên từ 20/7 đến 14/9, và phiên 14/9 có bóng dưới dài, đóng cửa 44,950 đồng với khối lượng gấp 1.7 lần trung bình 50 phiên, hôm sau bật 3.45%; theo khung Wyckoff, tôi đọc đó là stopping volume.
Tín hiệu Pocket Pivot gần nhất là 22/9: đóng cửa 48,300 đồng (+2.99%), khối lượng 1.15 triệu cổ phiếu, gấp 1.8 lần trung bình. Phiên 25/9 tăng 4.76% với khối lượng gấp 3.45 lần trông giống pivot nhưng không phải, vì giá đã xa MA10 và MA50 vẫn dưới MA200.
Vùng cản 52,240 (MA200) đến 53,200 mới có một phiên đóng cửa phía trên (29/9) trong 87 phiên từ tháng 6, rồi giá lùi ba phiên với khối lượng cạn dần: 1.95, 0.94 và 0.64 triệu cổ phiếu. Đóng cửa 2/10 ở 51,200 đồng, trên MA10 (50,530) và MA50 (47,220), chưa có tín hiệu Bán nào kể từ 22/6. Khối lượng này chỉ gồm khớp lệnh, không có 15.3 triệu cổ phiếu thỏa thuận ngày 23/9.
Kịch bản tăng giá bị phủ nhận nếu đóng cửa dưới 46,850 đồng, đáy điểm mua Pocket Pivot; ngược lại nó sẽ được xác nhận nếu vượt 53,200 đồng với khối lượng trên trung bình 50 phiên, khoảng 806,000 cổ phiếu.