
Th10
Phân tích Doanh Nghiệp
PVS, PVD: Hợp đồng 1,050 MW chỉ thêm 2% lãi, cú hồi phục đến từ phép trừ
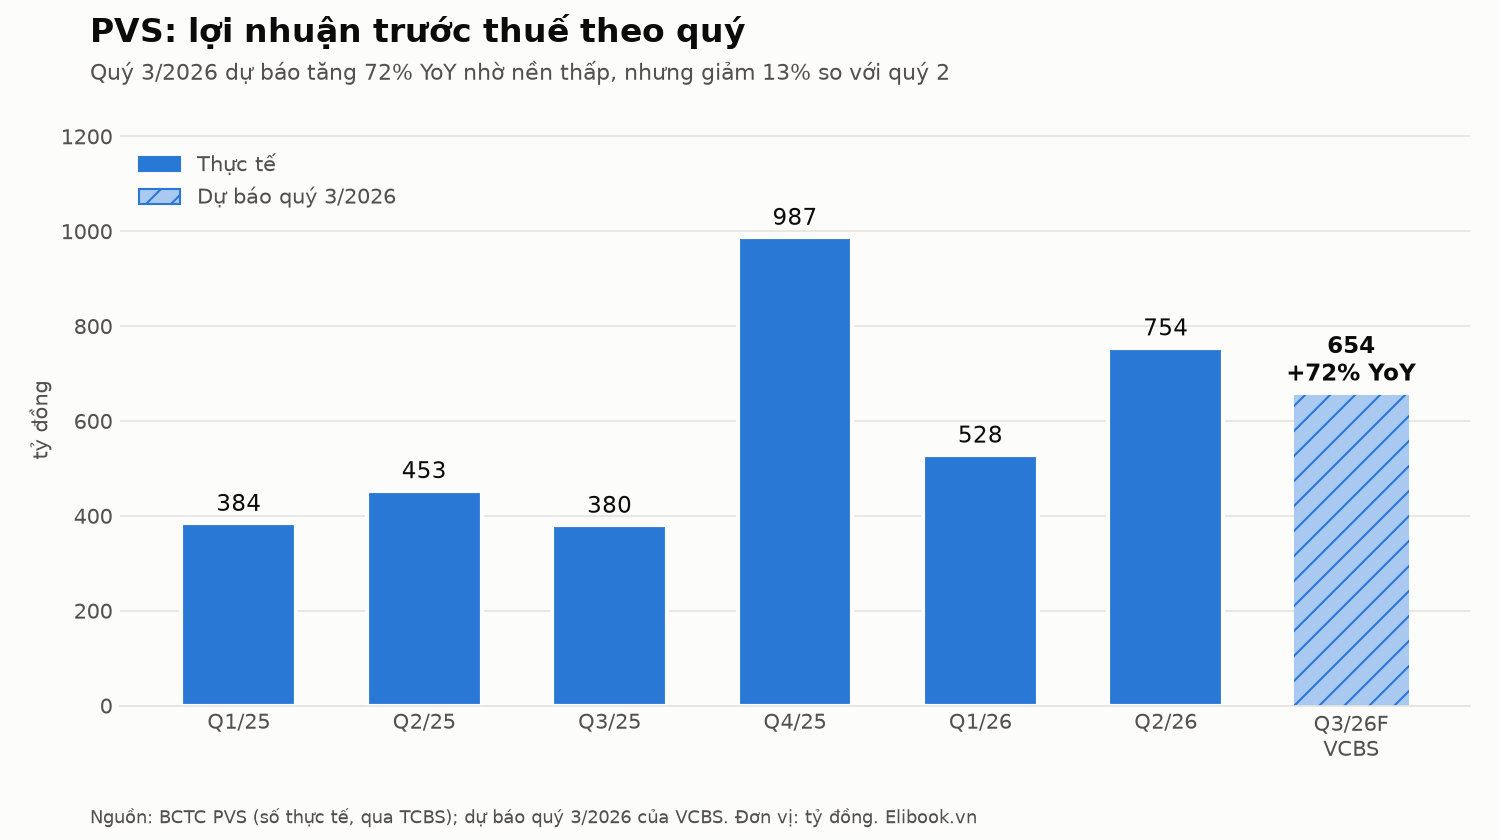
- Doanh thu & lợi nhuận: Quý 2/2026, PVS lãi ròng 531 tỷ đồng (+49% YoY); PVD chỉ 163 tỷ đồng (-32% YoY). VCBS dự báo LNTT quý 3 của PVS đạt 654 tỷ đồng (+72% YoY).
- Hoạt động cốt lõi: Doanh thu khoan của PVD quý 2 đạt 1,980 tỷ đồng (+46% YoY), nhưng biên gộp hợp nhất lùi về 18.0% từ 21.4% cùng kỳ vì chi phí nâng cấp giàn và dự án Sông Đốc.
- Động lực bổ sung: PVS trúng EPC Ô Môn III và gói EPIC-1 tại Qatar, PVD đón giàn PVD X. Lợi nhuận quý tới của cả hai phụ thuộc vào chi phí nhiều hơn vào tiêu đề hợp đồng.
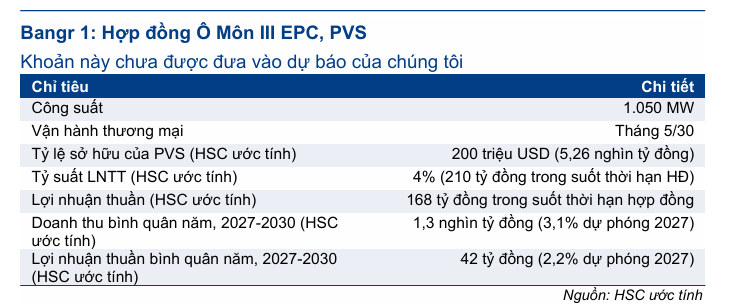
Nhà máy điện khí 1,050 MW, liên danh với Doosan của Hàn Quốc, chủ đầu tư là PVN. Nhưng khi HSC ngồi tính, phần việc ước khoảng 200 triệu USD của PVS tại Ô Môn III, với biên LNTT 4%, chỉ mang về khoảng 42 tỷ đồng lợi nhuận ròng mỗi năm trong giai đoạn 2027-2030, tức 2.2% dự báo lợi nhuận năm 2027. Để dễ hình dung, năm 2025 PVS thu khoảng 799 tỷ đồng lãi tài chính thuần, tức hơn 66 tỷ đồng mỗi tháng. Một nhà máy điện cả nghìn MW đem lại ít lãi hơn một tháng tiền lãi tiền gửi của chính nhà thầu.
PVD có nghịch lý ngược chiều. Ba công ty chứng khoán dự báo lợi nhuận quý 3 của hãng khoan này chênh nhau tới 45%, từ 200 tỷ đến 291 tỷ đồng. Thế nhưng khi lấy dự phóng cả năm của họ trừ ngược lại, quý 4 của mọi người đều rơi về đúng một chỗ: quanh 450 tỷ đồng. Bất đồng về đường đi, đồng thuận về đích đến. Vậy với cặp đôi dầu khí này, thứ thật sự quyết định lợi nhuận mấy quý tới là những bản tin trúng thầu, hay là những dòng chi phí ít người đọc tới?
Ô Môn III và Qatar: tiêu đề lớn, đóng góp lệch nhau cả chục lần
Hợp đồng EPC của PVS giống một căn nhà cho thuê ở trung tâm: giá trị tài sản rất lớn, nhưng tiền thuê mỗi tháng mới là thứ bỏ túi. Biên LNTT của mảng cơ khí xây lắp chỉ quanh 4%, nên muốn lợi nhuận nhúc nhích thì doanh thu phải tính bằng tỷ USD chứ không phải trăm triệu. Đó là lý do HSC giữ nguyên dự báo sau tin Ô Môn III, và đặt luôn tên báo cáo là “tác động tích cực không lớn“. Cần nhớ giá trị hợp đồng và phạm vi việc giữa PVS với Doosan chưa được công bố, nên 200 triệu USD vẫn là ước đoán.
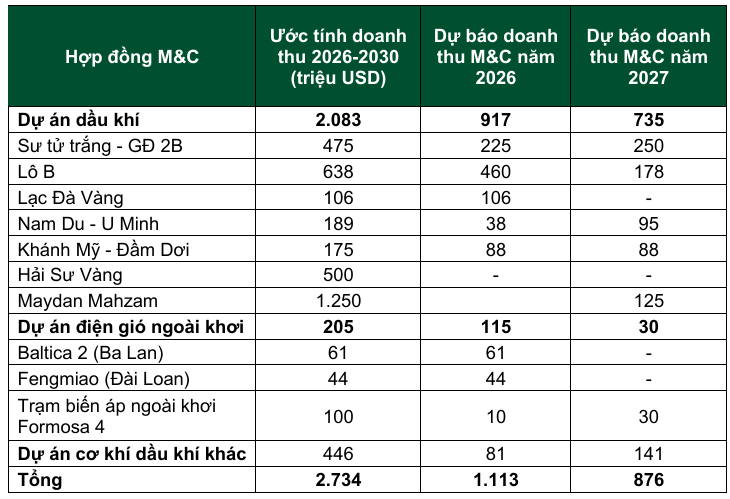
Gói thầu đáng bàn hơn lại nằm ở Trung Đông. VCBS ước tính EPIC-1 thuộc dự án Maydan Mahzam của QatarEnergy trị giá khoảng 3 tỷ USD, phần PVS ít nhất một nửa, và đưa khoảng 1,250 triệu USD doanh thu vào kế hoạch 2027-2030. Theo ước tính của người viết, nếu áp cùng biên LNTT 4% như HSC dùng cho Ô Môn III, gói Qatar có thể đóng góp khoảng 263 tỷ đồng lợi nhuận ròng mỗi năm, gấp hơn sáu lần Ô Môn III.
Nhưng Vietcap đồng thời xếp tác động của xung đột Trung Đông lên PVS ở mức trung lập: tiêu cực nhẹ trong ngắn hạn vì dự án trong khu vực bị trì hoãn, tích cực trong dài hạn nhờ nhu cầu sửa chữa mà Rystad ước tới 48 tỷ USD. Tôi đọc điều này đơn giản: cả Ô Môn III lẫn Qatar đều là chuyện của 2027 trở đi, không chạm vào quý 3 hay quý 4 năm nay. Muốn biết PVS lãi bao nhiêu trong ngắn hạn, phải nhìn chỗ khác.
PVD, PVS: Luật Dầu Khí sửa đổi mở khóa quyền lực cho PVN — cổ đông thượng nguồn có nên ăn mừng ngay?
Sóng thoái vốn nhà nước và cú hích hạ tầng: Khi PVS hưởng lợi lớn từ Luật Dầu Khí Sửa Đổi
PVS quý 3: tăng trưởng đẹp nhờ nền thấp, két tiền mới là biến số
VCBS dự báo PVS quý 3 đạt doanh thu 10,906 tỷ đồng (+13% YoY) và LNTT 654 tỷ đồng (+72% YoY). Con số 72% nghe như bứt phá, nhưng cần nhớ quý 3/2025 là quý biên gộp chỉ còn 3.4%, LNTT vỏn vẹn 380 tỷ đồng. So với quý 2 (754 tỷ đồng), mức này thực ra giảm khoảng 13%: PVS đang đi ngang ở nền cao, không phải tăng tốc.
Điều thú vị hơn nằm trong cấu trúc lợi nhuận. Theo số của HSC, năm 2025 PVS có LNTT 2,156 tỷ đồng, nhưng lãi từ hoạt động kinh doanh chính chỉ 424 tỷ đồng. Phần còn lại đến từ lãi tài chính thuần và các liên doanh khai thác kho nổi FSO/FPSO, hai nguồn này chiếm khoảng 76% LNTT. PVS về bản chất là nhà thầu biên mỏng sống nhờ một két tiền dày và mấy con tàu chứa dầu sinh lời đều đặn.
Và đây là chỗ hai CTCK bất đồng thật sự. HSC dự báo tiền mặt của PVS giảm từ 11,585 tỷ đồng cuối 2025 xuống 9,571 tỷ đồng năm nay và 6,619 tỷ đồng năm 2028, dòng tiền tự do âm 3,251 tỷ đồng riêng năm 2026 do vốn lưu động và đầu tư dài hạn phình ra. Theo đó lãi tài chính thuần lùi dần về 594 tỷ đồng năm 2027. VCBS vẽ bức tranh ngược lại, tiền mặt tăng lên 14,157 tỷ đồng cuối 2026. Tôi nghiêng về kịch bản của HSC: backlog càng lớn, nhà thầu càng phải ứng vốn, và mỗi hợp đồng mới vừa thêm doanh thu vừa ăn bớt chính cái két đang đẻ ra phần lớn lợi nhuận.
PVD: hồi phục bằng phép trừ, không phải phép nhân
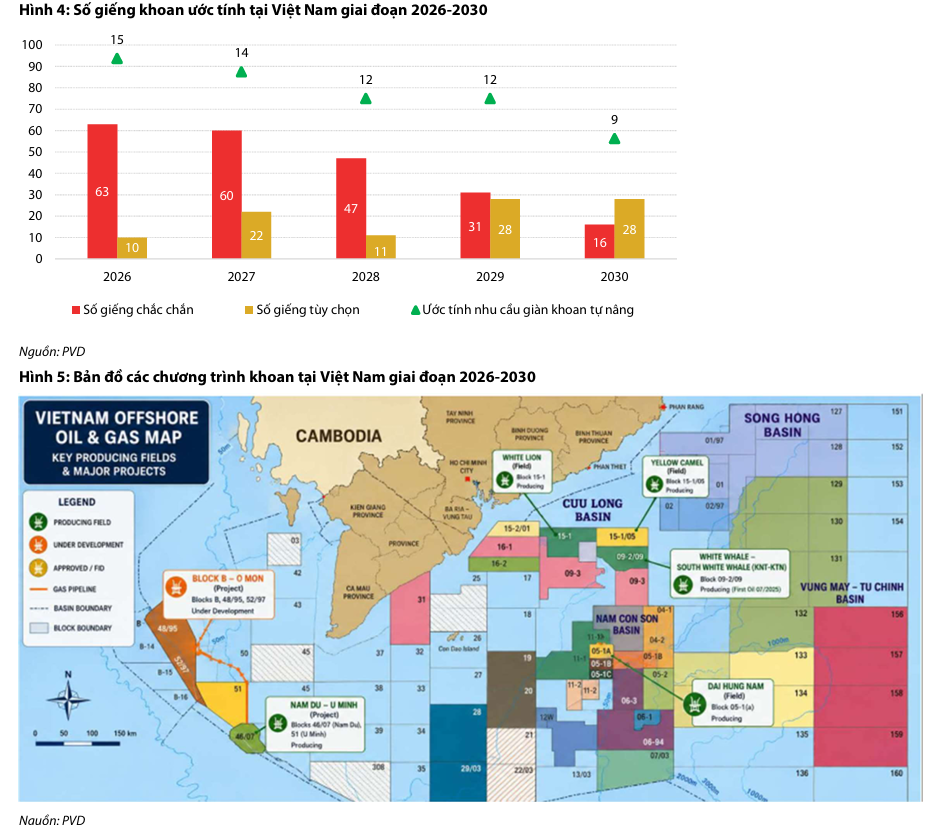
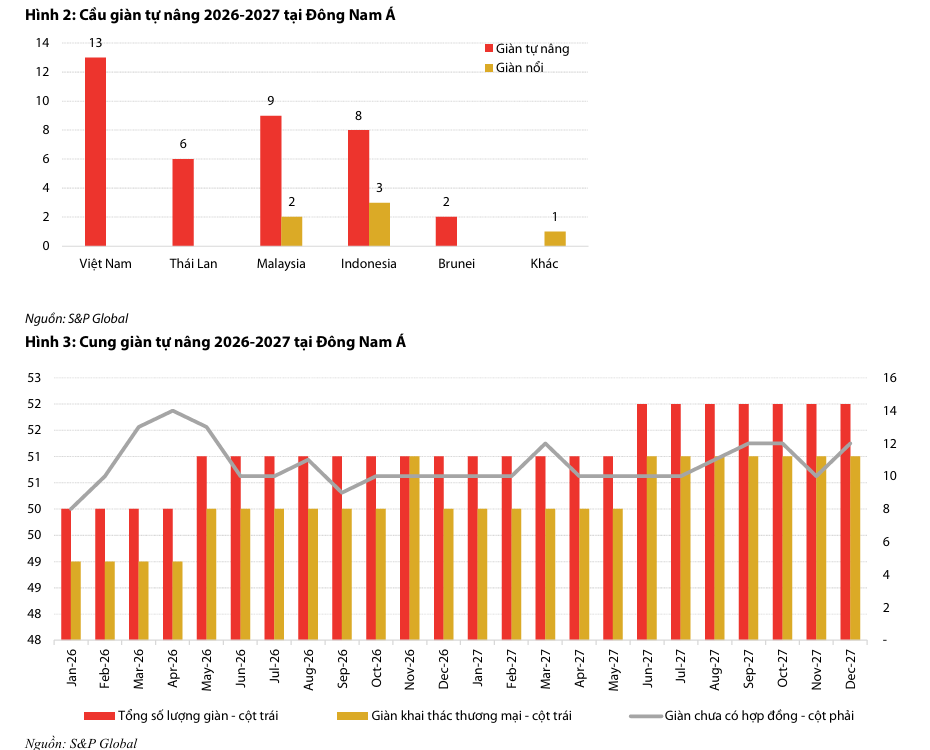
Lợi nhuận quý 2 của PVD giảm không phải vì giàn thiếu việc, khi cả đội giàn sở hữu đang chạy ở Malaysia, Indonesia, Brunei và Việt Nam. Thủ phạm là ba khoản chi phí: chi phí nâng cấp PVD VIII và PVD IX phải hạch toán thẳng vào chi phí theo Thông tư 99 thay vì vốn hóa; dự án hủy giếng Sông Đốc là hợp đồng trọn gói nhưng kéo dài tới tháng 9, doanh thu đã ghi nhận phần lớn từ năm 2025 nên mỗi ngày kéo dài là một ngày lỗ; và lãi vay mua giàn cũng phải đưa thẳng vào chi phí tài chính.
Ba công ty nhìn quý 3 rất khác nhau. SSI dự báo lãi ròng 200 tỷ đồng (-28% YoY), VCBS dự báo LNTT 311 tỷ đồng (-15% YoY), còn MBS lạc quan nhất với 291 tỷ đồng (+5% YoY). Tôi đứng gần SSI hơn: BSC và VDSC sau buổi gặp doanh nghiệp đều xác nhận quý 3 vẫn gánh phần còn lại của Sông Đốc và chi phí nâng cấp, chính ban lãnh đạo cũng nói lợi nhuận chỉ trở lại bình thường từ quý 4.
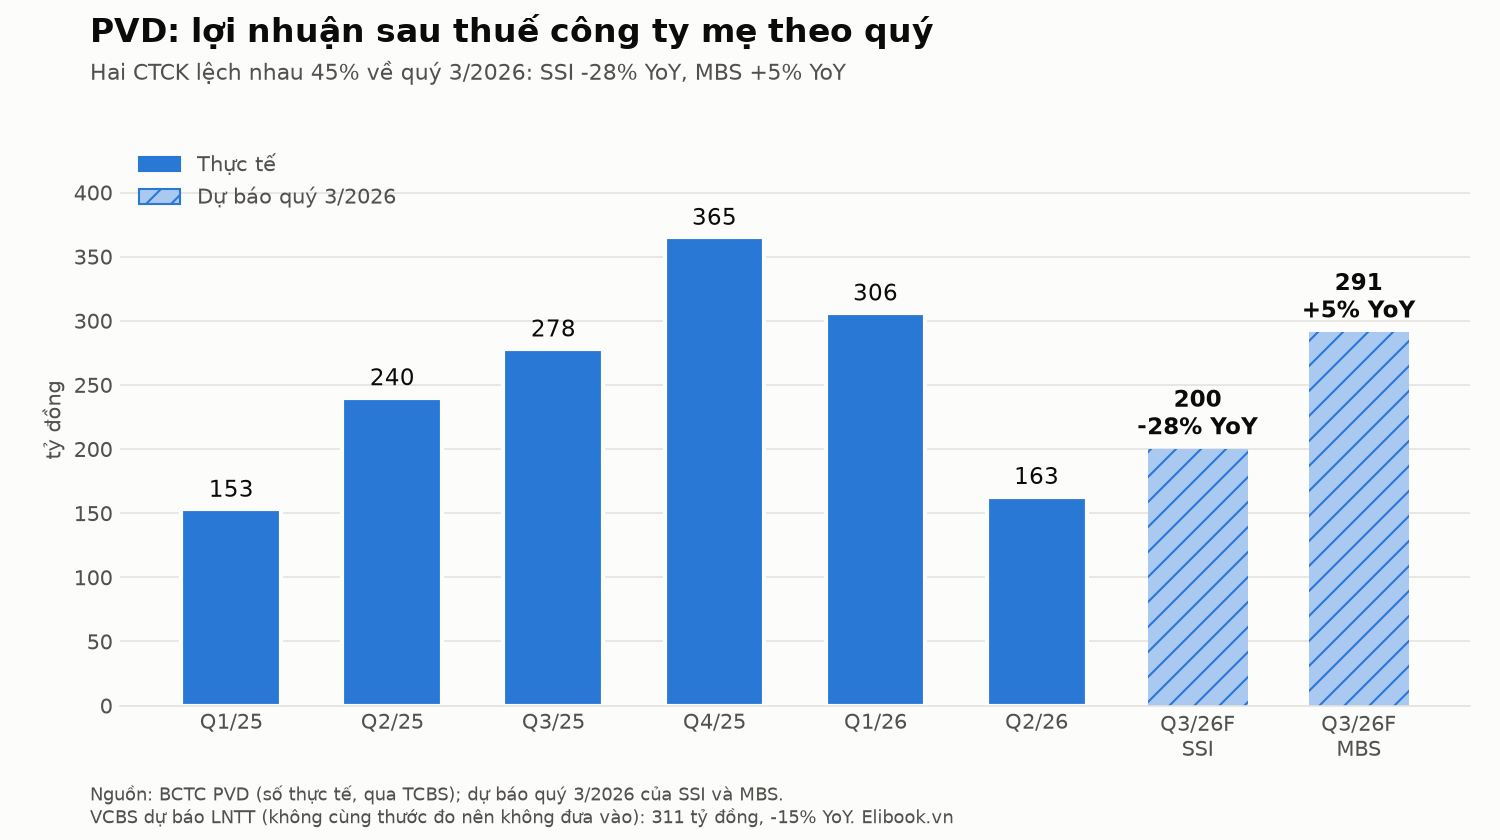
Quý 4 mới là bài kiểm tra. Lấy dự phóng cả năm của SSI và MBS trừ đi 9 tháng, cả hai đều ngầm định quý 4 khoảng 450 tỷ đồng, cao hơn khoảng 23% so với 365 tỷ đồng của quý 4/2025 và cao nhất kể từ đầu 2025.
Nhưng có hai cái gai. Thứ nhất, PVD X về Việt Nam đúng tháng 10 và chỉ có doanh thu từ quý 2/2027, trong khi lãi vay của khoản nợ 50-60 triệu USD mỗi giàn được ghi thẳng vào chi phí. Thứ hai, BSC cho biết giá thuê kỳ vọng khi gia hạn các hợp đồng năm 2027 chỉ quanh 90,000 USD/ngày, thấp hơn kịch bản 100,000-110,000 USD trước đây, do giàn từ Trung Đông dạt về châu Á. Đây là cú hồi phục bằng phép trừ: chi phí một lần biến mất, còn giá thuê không đẩy thêm. Tôi cho rằng quý 4 sẽ tốt hơn rõ rệt, nhưng con số 450 tỷ đồng có nhiều khả năng là mức trần hơn là mức nền.
Định giá & khuyến nghị: PVS được đồng thuận, PVD chờ giá thuê
Với PVS, các CTCK trong hai tháng qua cùng khuyến nghị Mua. VCBS (17/9) nâng giá mục tiêu 7% lên 41,759 đồng sau khi điều chỉnh mức giá 47,000 đồng của báo cáo tháng 8 theo cổ tức cổ phiếu 20%, định giá DCF 80% và P/E 20%.
HSC (29/9) giữ Mua với 45,833 đồng, lưu ý P/E dự phóng 12.2 lần, dưới mức bình quân 14.3 lần. Vietcap vẫn để giá mục tiêu 49,000 đồng từ báo cáo tháng 8, chưa rõ đã điều chỉnh theo cổ tức hay chưa.
Dự báo lợi nhuận 2026 của VCBS và HSC lệch nhau chưa tới 5%, bình quân quanh 2,160 tỷ đồng. Tính nhanh, giá mục tiêu bình quân của VCBS và HSC khoảng 43,800 đồng, cao hơn khoảng 39% so với giá 31,600 đồng ngày 25/9. Tôi đồng ý PVS rẻ, nhưng câu chuyện đáng mua không nằm ở Ô Môn III mà ở việc biên M&C có đủ dày để thay thế lãi tiền gửi khi két tiền mỏng đi.
Với PVD, bức tranh dè dặt hơn hẳn. Vietcap giữ Khả quan với 22,000 đồng (21/8), SSI đặt 22,300 đồng. Bình quân hai mức này chỉ cao hơn khoảng 12% so với giá 19,700 đồng ngày 16/9. Dự báo lợi nhuận 2026 phân hóa: MBS 1,211 tỷ đồng (+17%), SSI chỉ tăng 8%. Tôi nghiêng về SSI: chỉ khi quý 4 đạt quanh 450 tỷ đồng dù gánh lãi vay giàn X, thị trường mới có lý do định giá lại.
| CTCK (ngày) | Mã | Khuyến nghị | Giá mục tiêu (VND/cp) | Dự báo | Luận điểm / rủi ro |
|---|---|---|---|---|---|
| VCBS (17/9) | PVS | Mua | 41,759, nâng 7% sau điều chỉnh cổ tức | DT 2026 39,102 tỷ; LNST-CĐTS 2,209 tỷ; Q3: LNTT 654 tỷ | Backlog 2,734 triệu USD, Qatar; DCF + P/E |
| HSC (29/9) | PVS | Mua | 45,833, giữ | DT 2026 41,261 tỷ; LN thuần 2,108 tỷ | Ô Môn III chỉ +2.2% LN 2027; FCF âm |
| Vietcap (22/9, cập nhật DN 10/8) | PVS | Mua | 49,000 | Chưa điều chỉnh sau tin Qatar | Trung Đông: tiêu cực ngắn hạn, tích cực dài hạn |
| Vietcap (22/9, cập nhật DN 21/8) | PVD | Khả quan | 22,000 | Không nêu | Nhu cầu Aramco thấp, giá thuê chịu áp lực |
| SSI (ước tính Q3) | PVD | Không nêu | 22,300 | Q3: LNST 200 tỷ (-28%); 2026 +8% | Chi phí giàn PVD IX; bình thường lại từ Q4 |
| MBS (dự báo Q3) | PVD | Không nêu | Không nêu | Q3: 291 tỷ (+5%); 2026: 1,211 tỷ | Hiệu suất giàn cải thiện QoQ |
| VCBS (dự báo Q3) | PVD | Không nêu | 20,418 | Q3: LNTT 311 tỷ (-15%) | Đủ 6 giàn tự nâng hoạt động |
| BSC (14/9), VDSC (25/9) | PVD | Không nêu | Không nêu | Không nêu | Sông Đốc, lãi vay giàn X; giá thuê 2027 ~90,000 USD/ngày |
Trên đồ thị, PVS rơi từ đỉnh khoảng 47,000 đồng đầu tháng 3 (giá đã điều chỉnh cổ tức, có thể lệch nhẹ so với bảng giá cũ) về quanh 27,000 đồng cuối tháng 7, rồi dựng lại một nền giá đi lên. Pocket Pivot đáng tin nhất là phiên 15/9: đóng cửa 34,200 đồng (+4.9%), khối lượng 8.1 triệu cổ phiếu, gấp 2.7 lần trung bình 50 phiên; phiên 29/9 lặp lại tín hiệu ở 34,100 đồng với khối lượng gấp 2.2 lần. Nhịp lùi về 31,600 đồng ngày 25/9 có khối lượng dưới trung bình, theo cách đọc Wyckoff là nguồn cung đang cạn, nhưng vùng 34,400-35,300 đồng đã chặn giá bốn lần. Giá 33,500 đồng hiện nằm trên MA10 (33,200), MA50 (31,000) và MA200 (32,500), chưa có tín hiệu Bán sau ngày 29/9. Kịch bản hỏng nếu đóng cửa dưới 31,600 đồng, được xác nhận khi vượt 35,300 đồng kèm khối lượng lớn. PVD yếu hơn hẳn: pivot ngày 15/9 (19,650 đồng, khối lượng gấp 3.2 lần) thất bại khi tín hiệu Bán xuất hiện ngày 24/9 với khối lượng gấp 1.5 lần, và giá 18,000 đồng nằm dưới cả MA10, MA50 lẫn MA200. Vùng 20,200-20,700 đồng đã từ chối giá bốn lần; thủng 17,650 đồng là cảnh báo, chỉ vượt 20,700 đồng với khối lượng lớn mới mở lại kịch bản tích cực.